$SPCX
Si solo se miran los datos de los estados financieros, sin conocer nada de la propia empresa, es totalmente normal tener este tipo de dudas.
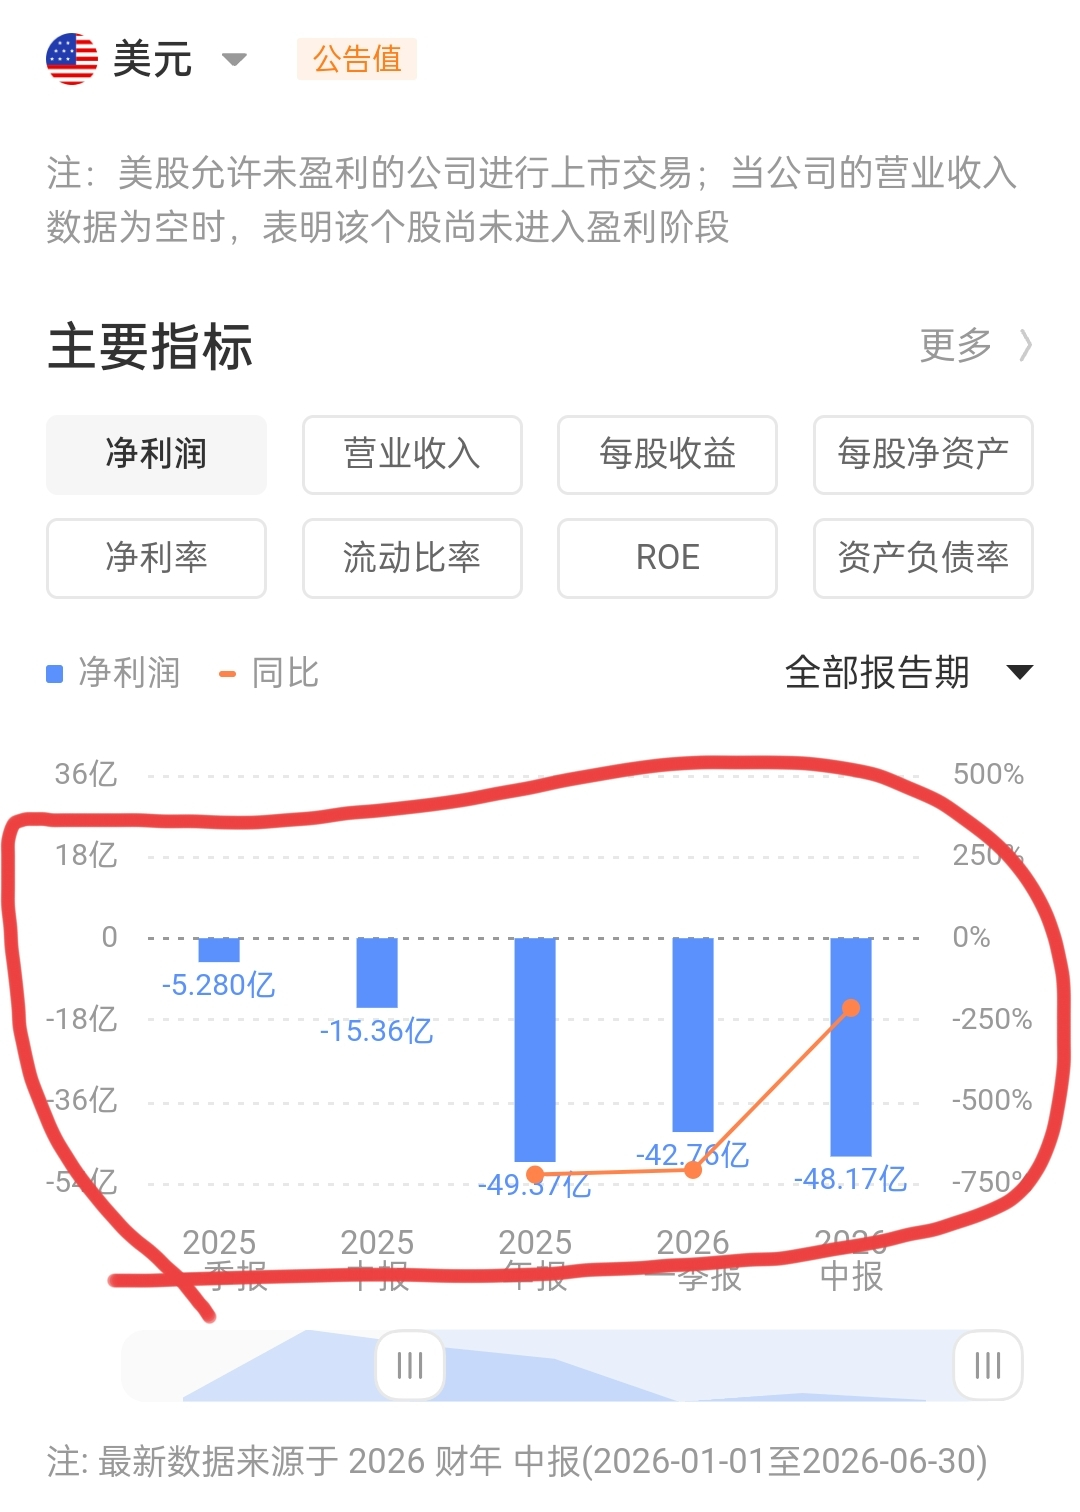
En cuanto a lo que se llama “pérdidas por los estados financieros”, en realidad en los estados también se explica claramente: provienen principalmente de las inversiones en proyectos de IA y en el proyecto Starship. Y en esas dos inversiones, la parte de inversiones en capacidad de cómputo para IA: con los contratos con A y con Google, ya se ha recuperado. Hoy, la demanda de capacidad de cómputo, especialmente la capacidad que se puede utilizar de forma inmediata, es cada vez más limitada. ¿Qué habría de difícil de entender al gastar ese dinero? SpaceX es, actualmente, la empresa estadounidense que desde que se define la inversión hasta que se pone en la plataforma la capacidad de cómputo, lo hace más rápido.
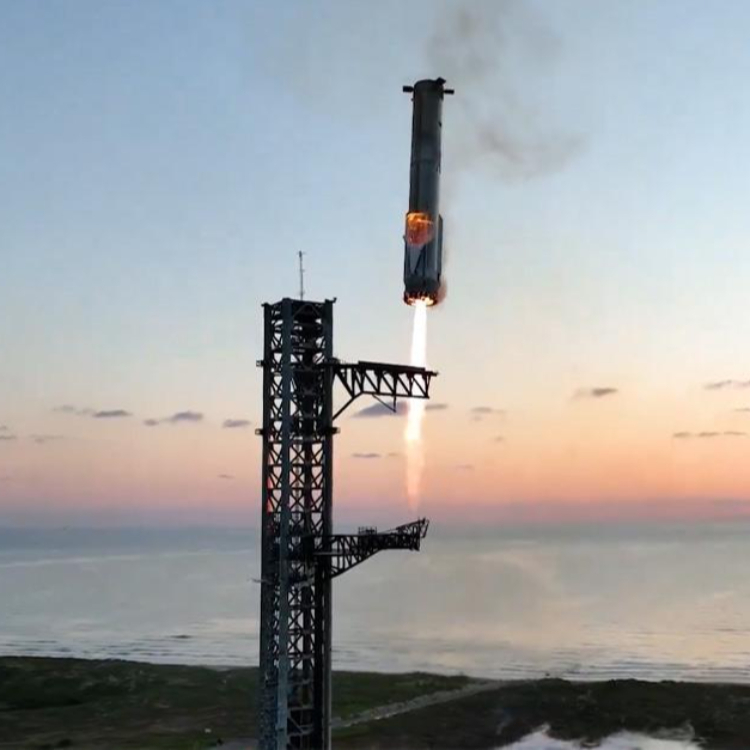
Respecto al proyecto Starship, tampoco hay mucho que decir. Como capacidad central de soporte para múltiples negocios futuros de SpaceX y, además, el proyecto de transporte espacial más potente de la humanidad hasta la fecha: hasta ahora, en total se han gastado poco más de diez mil millones de dólares, e incluso todavía no se ha gastado tanto como con la tecnología antigua SLS. Y el próximo vuelo de prueba prácticamente puede darse por seguro que empezará a ejecutar la misión oficial de Starlink con inserción y formación de constelación. Realmente encaja con la valoración de “gastar poco para hacer grandes cosas”.
Mira estas dos cosas que han dominado el “déficit”: de hecho, los estados financieros lo dicen, pero si solo miras los estados financieros no puedes llegar a una valoración concreta de estos dos proyectos de inversión.
Además, lo de “no tener capacidad de generar ganancias de forma estable”: si de verdad se hubiera entendido el negocio de Starlink, incluido lo que yo también he mencionado muchas veces en la cuenta, está claro que la demanda de este negocio es muchísimo más fuerte que la de muchas personas que en su cabeza especulan que “no hay demanda”. Actualmente, el principal cuello de botella para el crecimiento de usuarios de Starlink son la capacidad de red y la producción de terminales. El número de usuarios crece básicamente al ritmo de la producción de terminales de SpaceX, mientras que la capacidad de red en distintas regiones solo puede resolverse con los nuevos satélites de Starlink, es decir, con los satélites que empezarán a formar la constelación formalmente este mismo mes.
Y en el negocio de Starlink, además de ese crecimiento extraordinario que va de la mano con el aumento de capacidad de producción, la tasa de pérdida de usuarios también es extremadamente baja: es un negocio de “vaca lechera” de súper caja, que aporta grandes cantidades de flujo de efectivo cada mes y, día tras día, contribuye cada vez más a la generación de caja.
En cuanto al negocio de alquiler de capacidad de cómputo, ya no hace falta repetirlo: en la era de la IA, lo escasa que está la “capacidad de cómputo en el mercado spot” debería no requerir más explicación.
Si solo se miran los datos de los estados financieros, sin conocer nada de la propia empresa, es totalmente normal tener este tipo de dudas.
En cuanto a lo que se llama “pérdidas por los estados financieros”, en realidad en los estados también se explica claramente: provienen principalmente de las inversiones en proyectos de IA y en el proyecto Starship. Y en esas dos inversiones, la parte de inversiones en capacidad de cómputo para IA: con los contratos con A y con Google, ya se ha recuperado. Hoy, la demanda de capacidad de cómputo, especialmente la capacidad que se puede utilizar de forma inmediata, es cada vez más limitada. ¿Qué habría de difícil de entender al gastar ese dinero? SpaceX es, actualmente, la empresa estadounidense que desde que se define la inversión hasta que se pone en la plataforma la capacidad de cómputo, lo hace más rápido.
Respecto al proyecto Starship, tampoco hay mucho que decir. Como capacidad central de soporte para múltiples negocios futuros de SpaceX y, además, el proyecto de transporte espacial más potente de la humanidad hasta la fecha: hasta ahora, en total se han gastado poco más de diez mil millones de dólares, e incluso todavía no se ha gastado tanto como con la tecnología antigua SLS. Y el próximo vuelo de prueba prácticamente puede darse por seguro que empezará a ejecutar la misión oficial de Starlink con inserción y formación de constelación. Realmente encaja con la valoración de “gastar poco para hacer grandes cosas”.
Mira estas dos cosas que han dominado el “déficit”: de hecho, los estados financieros lo dicen, pero si solo miras los estados financieros no puedes llegar a una valoración concreta de estos dos proyectos de inversión.
Además, lo de “no tener capacidad de generar ganancias de forma estable”: si de verdad se hubiera entendido el negocio de Starlink, incluido lo que yo también he mencionado muchas veces en la cuenta, está claro que la demanda de este negocio es muchísimo más fuerte que la de muchas personas que en su cabeza especulan que “no hay demanda”. Actualmente, el principal cuello de botella para el crecimiento de usuarios de Starlink son la capacidad de red y la producción de terminales. El número de usuarios crece básicamente al ritmo de la producción de terminales de SpaceX, mientras que la capacidad de red en distintas regiones solo puede resolverse con los nuevos satélites de Starlink, es decir, con los satélites que empezarán a formar la constelación formalmente este mismo mes.
Y en el negocio de Starlink, además de ese crecimiento extraordinario que va de la mano con el aumento de capacidad de producción, la tasa de pérdida de usuarios también es extremadamente baja: es un negocio de “vaca lechera” de súper caja, que aporta grandes cantidades de flujo de efectivo cada mes y, día tras día, contribuye cada vez más a la generación de caja.
En cuanto al negocio de alquiler de capacidad de cómputo, ya no hace falta repetirlo: en la era de la IA, lo escasa que está la “capacidad de cómputo en el mercado spot” debería no requerir más explicación.