
I. Contexto de los datos y expectativas del mercado
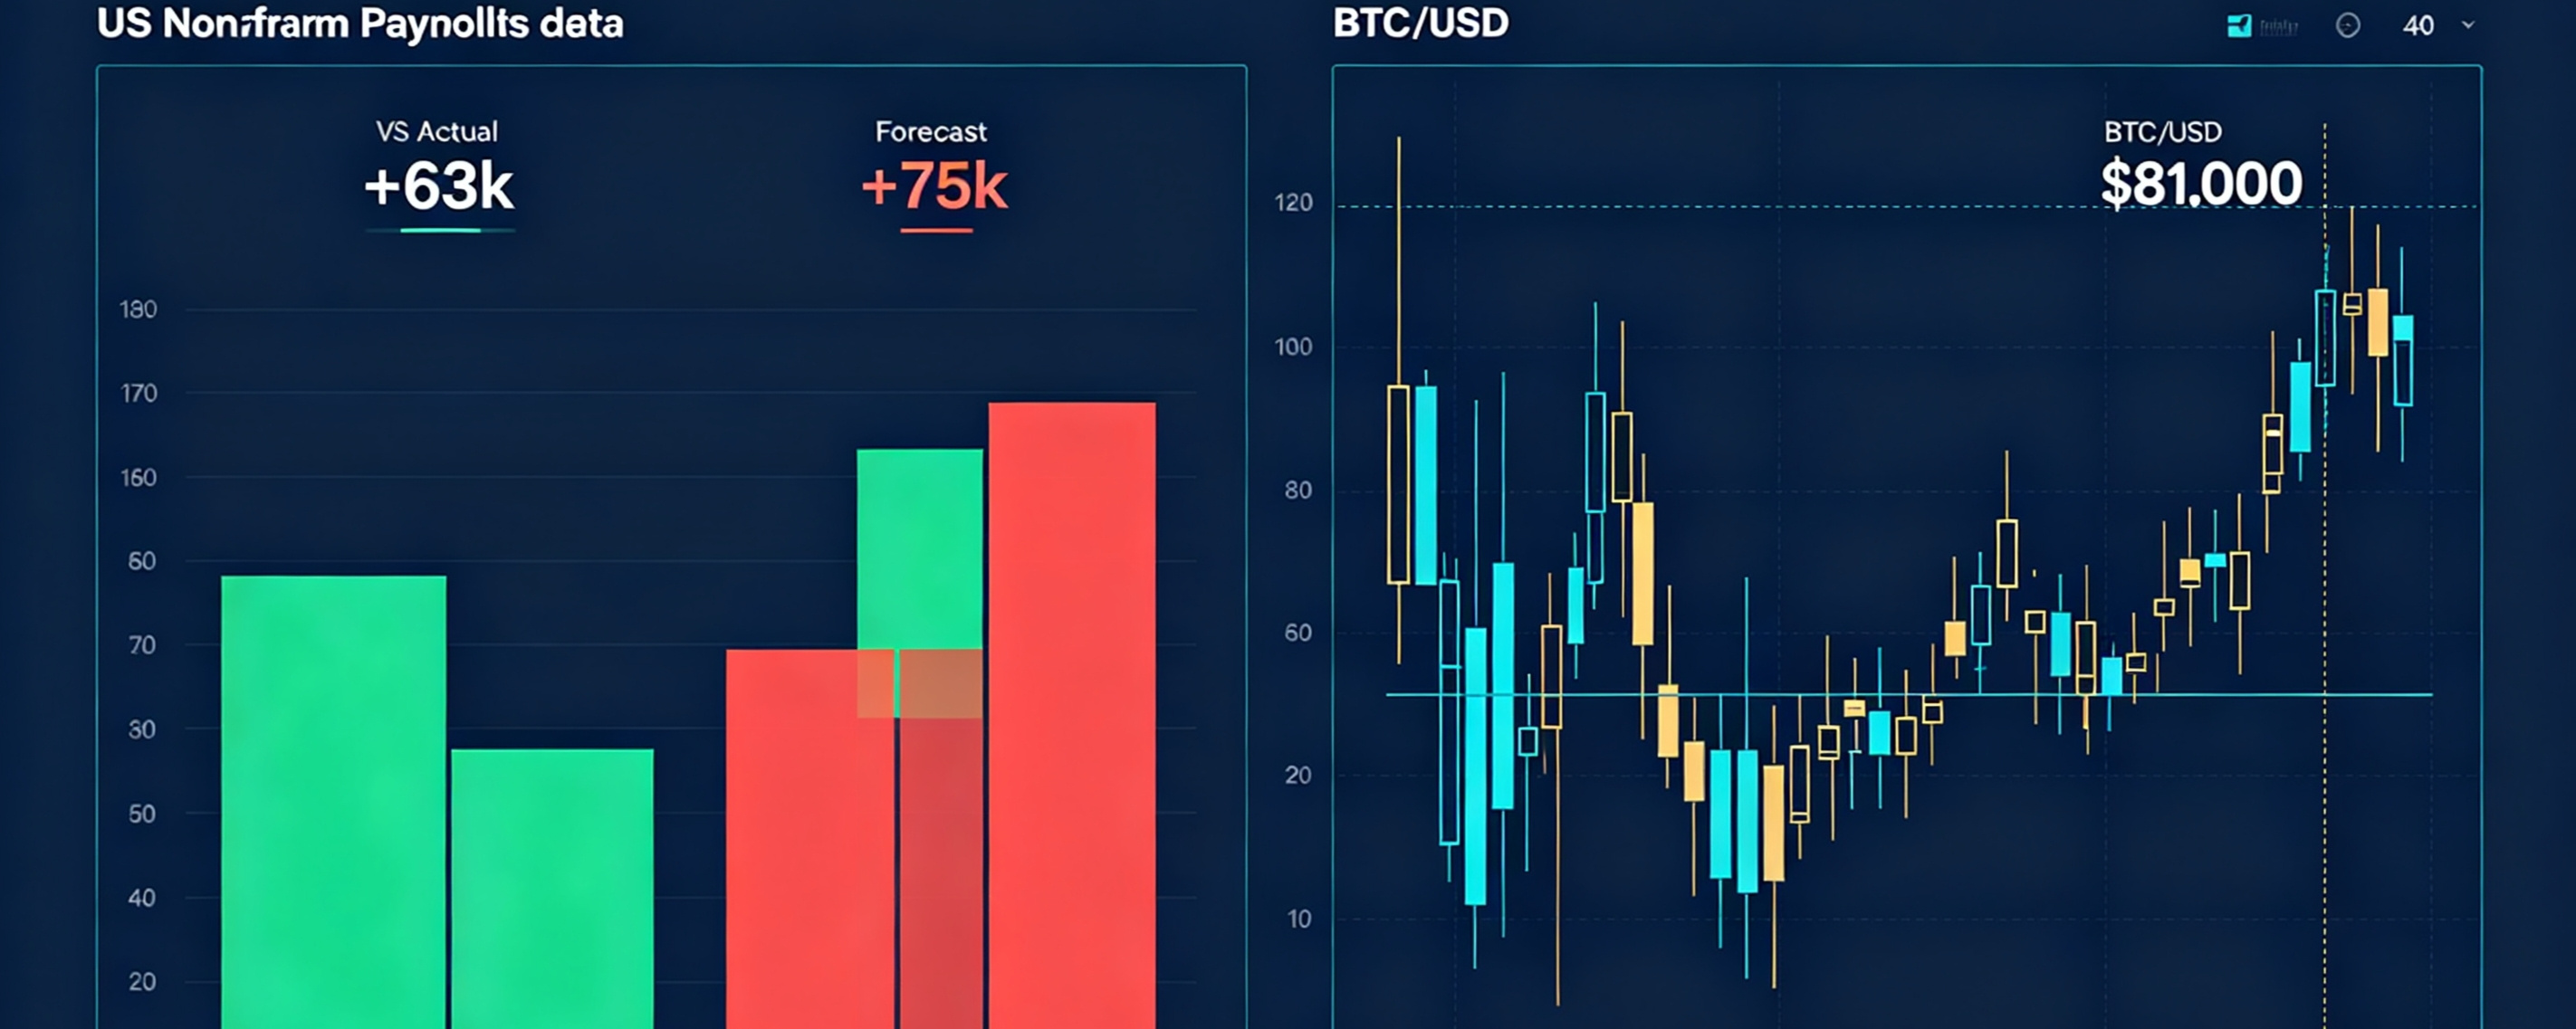
Esta noche, hora de Pekín 20:30, la Oficina de Estadísticas Laborales de EE. UU. publicará el informe de empleo de nóminas no agrícolas de agosto. Se trata del último dato completo de empleo antes de la reunión del FOMC del 15-16 de septiembre.
Datos esperados clave:
· Empleo no agrícola neto: las expectativas del mercado rondan +55.000 a +58.000
· Tasa de desempleo: se espera que se mantenga en 4,1%
· Valor anterior: disminución inesperada de 23.000 en julio (nóminas no agrícolas)
Los datos de julio se volvieron inesperadamente negativos, y además la suma de mayo y junio se revisó a la baja en 103.000, lo que muestra que el desempeño real del mercado laboral fue más débil que lo que se informó inicialmente. Los datos de ADP de agosto también fueron malos: el sector privado solo añadió 38.000 puestos, por debajo de lo esperado.
II. Datos reales y reacción del mercado en la apertura
A las horas previas del 4 de septiembre, algunas fuentes de datos muestran que el informe real de nóminas no agrícolas aumentó aproximadamente +6,33 millones, ligeramente por encima de lo esperado por el mercado, y la tasa de desempleo real fue de 4,13%.
Sin embargo, hay diferencias entre distintas fuentes de datos; conviene atenerse a la publicación oficial y definitiva.
Contexto en la apertura: el jueves, la gobernadora de la Reserva Federal Waller emitió señales moderadamente favorables (hawkish/dovish), indicando que, si la inflación sigue desacelerándose, tiende a mantener las tasas sin cambios. Por ello:
· La probabilidad de alza de tipos cae bruscamente de ~63% del día anterior a ~48%
· El índice dólar cae un 0,56% hasta 99,00
· Bitcoin se dispara más del 5% y supera el umbral de 81.000 dólares
III. Mecanismo de transmisión de los datos de nóminas no agrícolas hacia las criptomonedas
La sensibilidad de los pares de criptomonedas a las nóminas no agrícolas está en aumento; en un contexto de que la liquidez global no se expanda de forma evidente, el mercado cripto es más sensible a las tasas de interés a corto plazo que a las de largo plazo.
Ruta de transmisión: datos de nóminas no agrícolas → cambios en las expectativas de subidas de tipos → fluctuaciones del dólar/rendimientos de los bonos del Tesoro → revaloración de los activos de riesgo (incluidas las criptomonedas)
Lógica central: en el corto plazo, el BTC ya no sube simplemente porque el dato salió “mejor de lo esperado”; hay que observar cómo se revaloran conjuntamente el dólar, los rendimientos de los bonos del Tesoro y la probabilidad de subidas de tipos.
IV. Tres escenarios de previsión
Escenario 1: los datos superan ampliamente lo esperado (aumento > 1 millón)
Un empleo fuerte junto con una inflación persistentemente elevada reforzará las expectativas de subidas de tipos en septiembre. Con el dólar fortaleciéndose y el rendimiento de los bonos del Tesoro subiendo, las criptomonedas podrían sufrir presión a corto plazo y caer.
Escenario 2: los datos se ajustan a lo esperado (aumento de alrededor de 500.000 a 600.000)
Expansión moderada del mercado laboral, pero con desaceleración en el ritmo. No está claro el rumbo; hay que esperar los datos de CPI del 11 de septiembre, y el mercado probablemente entrará en un rango de fluctuación.
Escenario 3: los datos quedan muy por debajo de lo esperado (cerca de crecimiento cero o en negativo)
El mercado laboral se enfría más de lo esperado y las apuestas a subidas de tipos caen rápidamente. El dólar retrocede y se espera que el oro y los activos cripto registren una reparación y un rebote a corto plazo.
V. Resumen
Actualmente, el valor real (+6,33 millones) está ligeramente por encima de la expectativa (+5,5 millones), pero la brecha no es grande, por lo que cae dentro del escenario 2.
Teniendo en cuenta que, después de las declaraciones moderadamente favorables de Waller, el mercado ya ha descontado en parte las expectativas de subidas de tipos, y que Bitcoin ya ha subido con antelación hasta superar los 81.000 dólares, si esta noche los datos se ajustan básicamente a lo previsto, el mercado a corto plazo podría mostrar un movimiento de “comprar expectativas y vender hechos” en forma de vaivén.
Hay que vigilar este riesgo: Bank of America considera que las nóminas no agrícolas son solo un “aperitivo” y que el CPI del 11 de septiembre es la clave para determinar si la Reserva Federal sube tipos.
Si el precio del petróleo sigue subiendo y empuja la inflación al alza, incluso si las nóminas no agrícolas son moderadas, las expectativas de subidas de tipos aún podrían volver.