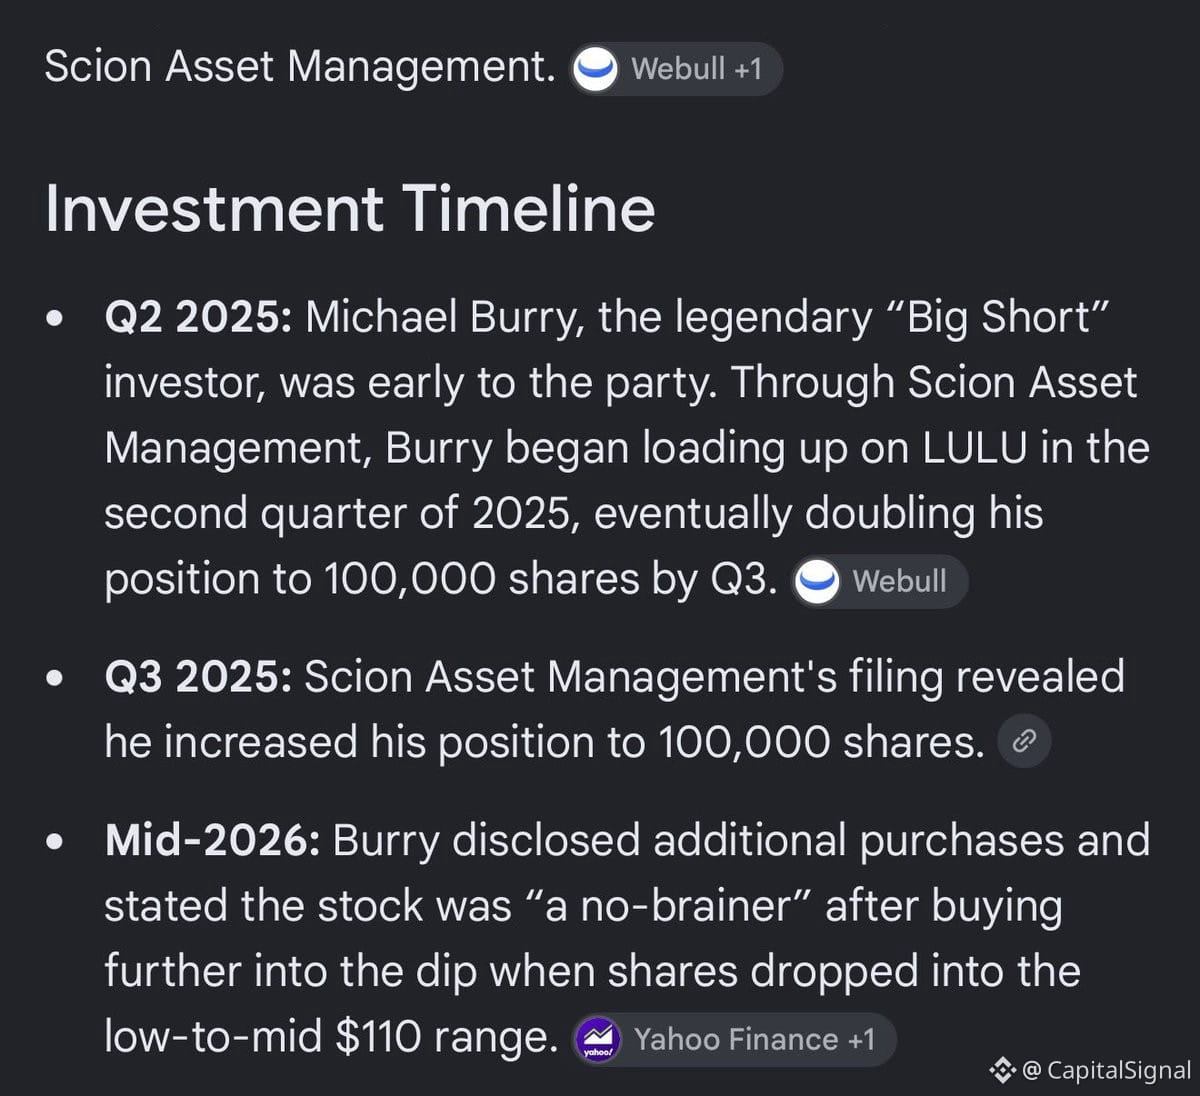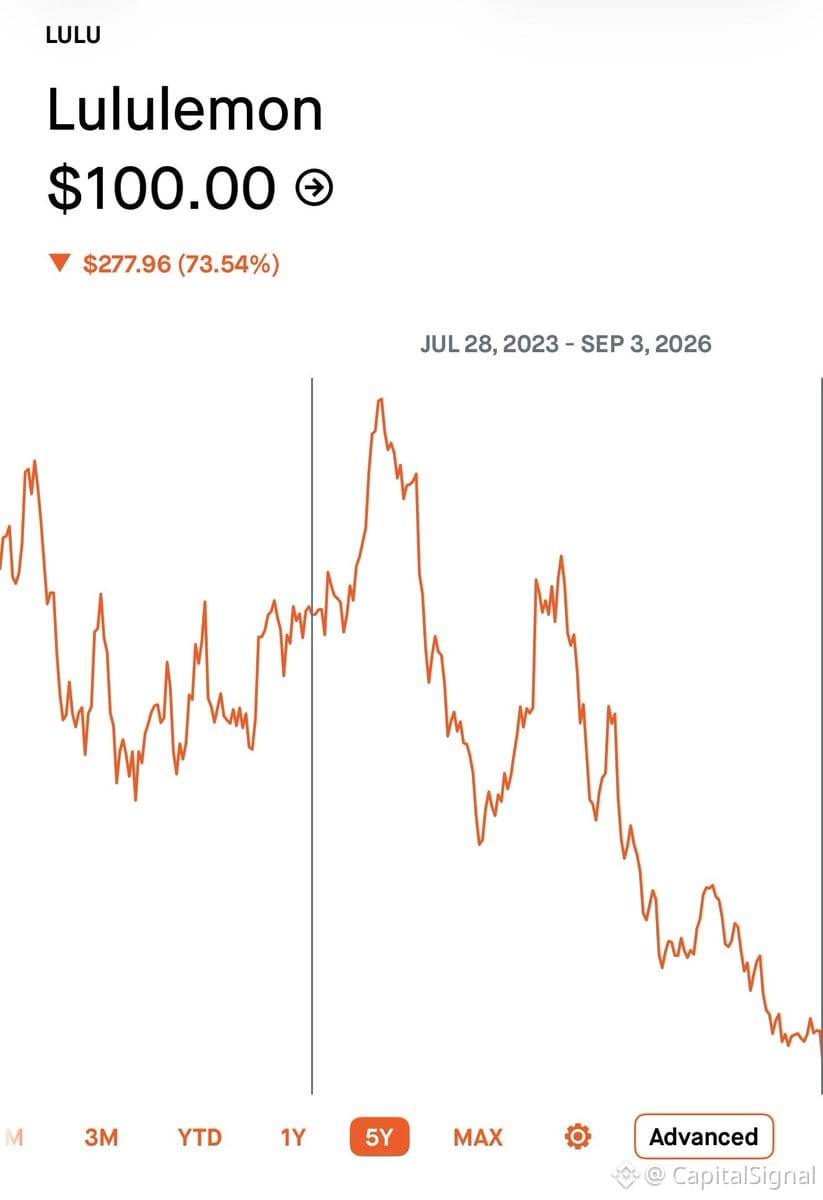
Burry probablemente está soportando una caída de alrededor del 70% en su posición en $LULU.
Mientras tanto, la tesis parece ser: el retail vende $PLTR y $NVDA para rotar hacia... ¿pantalones de yoga?
Mira, respeto las apuestas contrarias, pero esta me parece un tramo. A $LULU lo están castigando: el impulso de la marca es débil, la competencia es feroz y la ola del athleisure no es lo que era en 2020. Burry es conocido por ser temprano (a veces *muchísimo*), pero estar un 70% en negativo en un nombre de consumo discrecional mientras la infraestructura de IA despega es una imagen difícil.
La idea de que el dinero sale de $PLTR (contratos de IA con el gobierno, tracción empresarial) y $NVDA (literalmente el monopolio de IA de “picos y palas”) para meterse en retail de moda es que no es una rotación: es un universo de inversión distinto.
Contrario no significa alfa automática. A veces la multitud tiene razón. $LULU necesita un catalizador real, no solo “está castigada”. Hasta entonces, paso.