

Imagina: compraste $AAPLB y $NVDAB , las tuviste durante varios meses, y las vendiste con ganancia. En algún lugar de la cabeza se queda la idea: "hay que apoyar el presupuesto del país en guerra y pagar el impuesto, eso es una inversión"; y ahí terminan los conocimientos. ¿Cuánto exactamente? ¿Cuándo? ¿Para quién? La mayoría de los propietarios de bStocks en Ucrania no sabe la respuesta. Y no es culpa de ellos: el Estado durante cuatro años seguidos no puede dar una respuesta clara.
El número real que rara vez se menciona correctamente
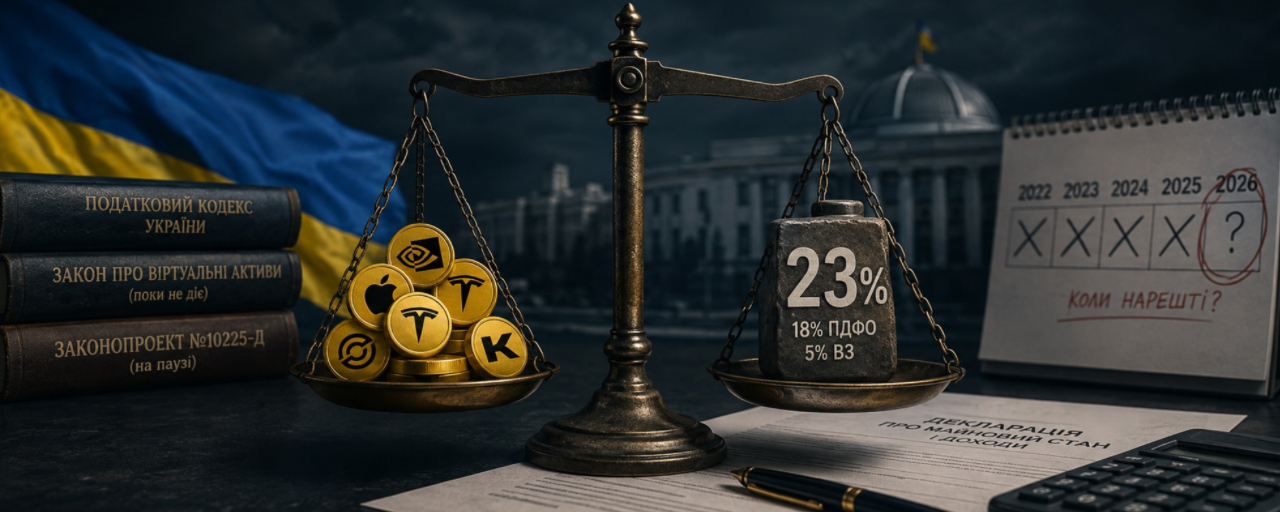
Hasta ahora, la legislación ucraniana no tiene reglas específicas para bStocks ni para “activos virtuales” en general: no existe todavía la ley que debería introducirlas. Por eso, la ganancia de inversión de una persona física en Ucrania, por defecto, se grava con las reglas generales: 18% de impuesto sobre la renta de las personas físicas más el impuesto militar.
Aquí es donde muchos se equivocan: el impuesto militar no es 1,5%, sino 5%. El tipo se incrementó el 1 de diciembre de 2024 por la ley №4015-IX, y aplica no solo al salario: se mencionan expresamente los dividendos, los ingresos por alquiler, los depósitos bancarios y, como regla general, la ganancia de inversión. En total sale 23%, no 19,5%, que todavía circulan en los artículos antiguos e incluso en algunas guías metodológicas.
Y todavía no es todo: en abril de 2026, el Gabinete de Ministros aprobó un proyecto de ley que prorroga el tipo del 5% durante tres años después de la finalización del estado de guerra. O sea, ya no es del todo “mientras dure la guerra”: en el Ministerio de Finanzas alguien claramente planea vivir con este tipo durante mucho más tiempo.
La ley que debía facilitarlo quedó atascada durante cuatro años
En febrero de 2022 la Rada aprobó la ley “Sobre activos virtuales”; Zelenski la firmó en marzo del mismo año. Aún no funciona porque para ello había que introducir cambios en el Código Tributario, y la Rada no lo hizo.
El nuevo proyecto de ley (№10225-d) debía corregir esto. Pasó la primera lectura en septiembre de 2025. Para la segunda lectura se presentaron 2538 enmiendas: la preparación se estancó. La revisión en segunda lectura se planeaba para agosto de 2026; sin embargo, el 31 de julio se pospuso para el otoño, según la diputada Olha Vasýlevska-Smagliuk, por “la ausencia de consenso entre ministerios y la falta de votos en el Parlamento”. Su cita vale la pena leerla dos veces: “Ya hace cuatro años que buscamos una forma de aprobar las reglas necesarias”.
¿Qué propone la ley atascada? Un tipo preferencial de PDRF (impuesto sobre la renta de personas físicas) del 5% (en lugar del 18%) por la venta de activos adquiridos antes de que la ley entre en vigor, si se venden durante 2026. El intercambio de unos activos virtuales por otros, en absoluto, sin impuesto. Los ingresos dentro de un salario mínimo por año, también sin impuesto.
La diferencia entre “atascado” y “aprobado” es la diferencia entre 23% y una suma potencialmente mucho menor. Mientras no se apruebe la ley, pagas con las reglas antiguas.
La pregunta que honestamente nadie responde: ¿qué son exactamente bStocks?
Aquí es donde realmente se pone interesante. Todo el proyecto de ley atascado está redactado para “activos virtuales”, o sea, cripto en el sentido clásico. bStocks son certificados tokenizados de acciones reales, emitidos por BTech Holdings conforme al folleto de ADGM. Esto no es cripto del todo en el sentido que tenían en mente los autores de la ley, y tampoco es del todo un título valor clásico comprado a través de un bróker ucraniano con licencia.
¿Asegurar que bStock entre en el futuro régimen preferencial de “activos virtuales” cuando (si es que) por fin aprueben la ley? ¿Se gravará para siempre con las reglas generales de los activos de inversión, los mismos 18%+5%? No encontré una respuesta pública y definitiva para ello, y parece que tampoco existe todavía: el propio producto apareció en el mercado después de que se redactara el proyecto de ley.
¿Qué hacer con esto de manera práctica?
No haré de asesor fiscal: para una respuesta exacta sobre tu situación particular conviene acudir a un especialista que trabaje específicamente con tu caso. Pero el hecho básico conviene tenerlo en mente ya, y no enterarte en abril del próximo año al rellenar la declaración: el tipo vigente para la ganancia de inversión en Ucrania es 23%, no 19,5%, y por ahora no existe ningún régimen preferencial separado para bStocks u otra cripto tokenizada. Quien calcula con que “por ahora es una tecnología nueva, todavía no han tenido tiempo de gravarla” se equivoca: las reglas generales se aplican desde el primer día.
Cuatro años de espera de una ley que debía simplificarlo todo no es un drama político abstracto. Es una diferencia concreta en la suma que alguien de ustedes pagará en mayo del próximo año.
Fuentes: Ley de Ucrania №4015-IX (28.11.2024), Resolución del Gabinete de Ministros sobre la prórroga del tipo del impuesto militar (abril 2026), proyecto de ley №10225-d y el desarrollo de su tramitación (Verkhovna Rada, mensajes de los diputados D. Hetmantsév, Ya. Zheleznjak, O. Vasilévska-Smagliuk, 2025-2026), aclaraciones fiscales abiertas sobre la ganancia de inversión de las personas físicas.