

Las exportaciones de petróleo de Arabia Saudita caen al nivel más bajo en 9 años; el Brent se sitúa por encima de 95 dólares.
Por reflejo condicionado de las condiciones del mercado de los últimos veinte años, el guion que viene debería ser: choque energético → se calientan las expectativas de inflación → el banco central se ve entre la espada y la pared → el mercado empieza a apostar a que “el banco central no se atreverá a subir las tasas” → los activos de riesgo respiran un poco.
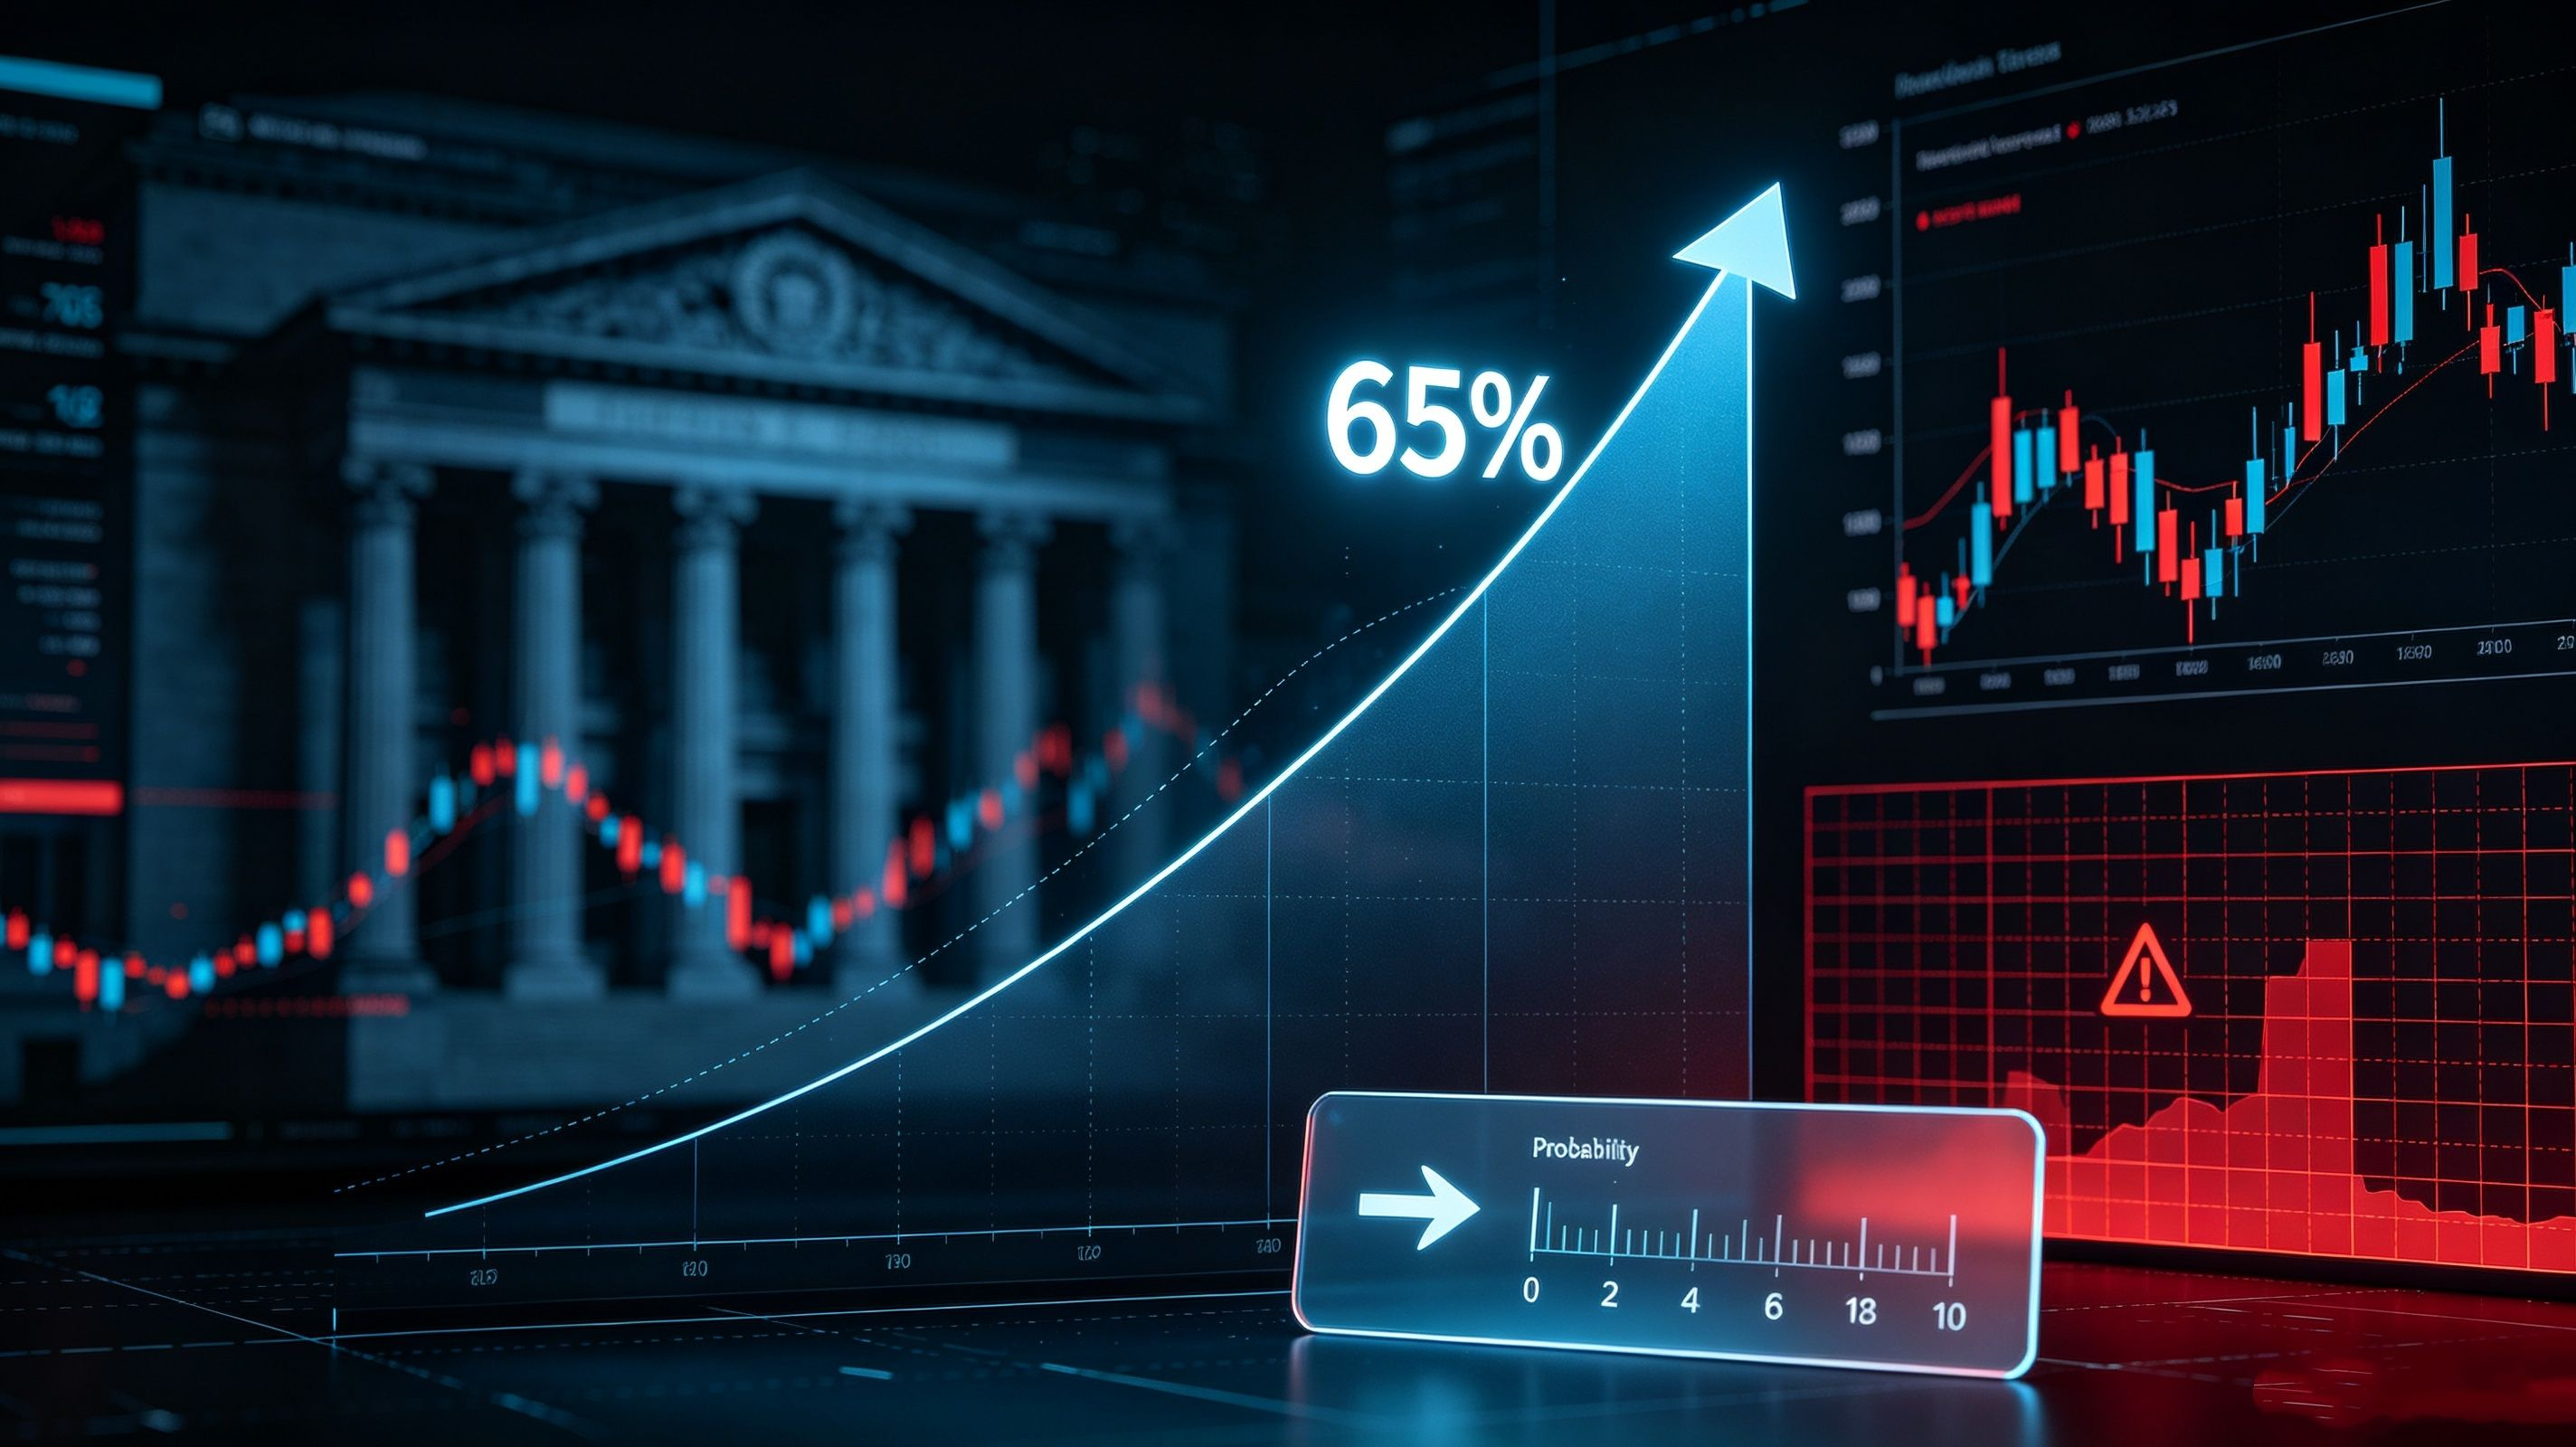
Pero la realidad de septiembre de 2026 es esta: el mismo día en que el precio del petróleo rompe los 95 dólares, el mercado empuja la probabilidad de una subida de tasas de la Fed para septiembre al 65%.
No existe esa fijación de precio de “el banco central dudará”. Tampoco hay consenso de “bajo un choque de oferta, históricamente no se sube la tasa”. En el instante en que el mercado ve que el precio de la energía se dispara, su reacción es: aumentar la apuesta a que la Reserva Federal será más agresiva (hawkish).
Aquí está lo que de verdad chirría en esta noticia: no es que subiera el precio del petróleo, sino que la forma en que el mercado interpreta “la subida del precio del petróleo” ha cambiado por completo.
Cambia el sujeto por “esa cadena de transmisión que dejó de funcionar”
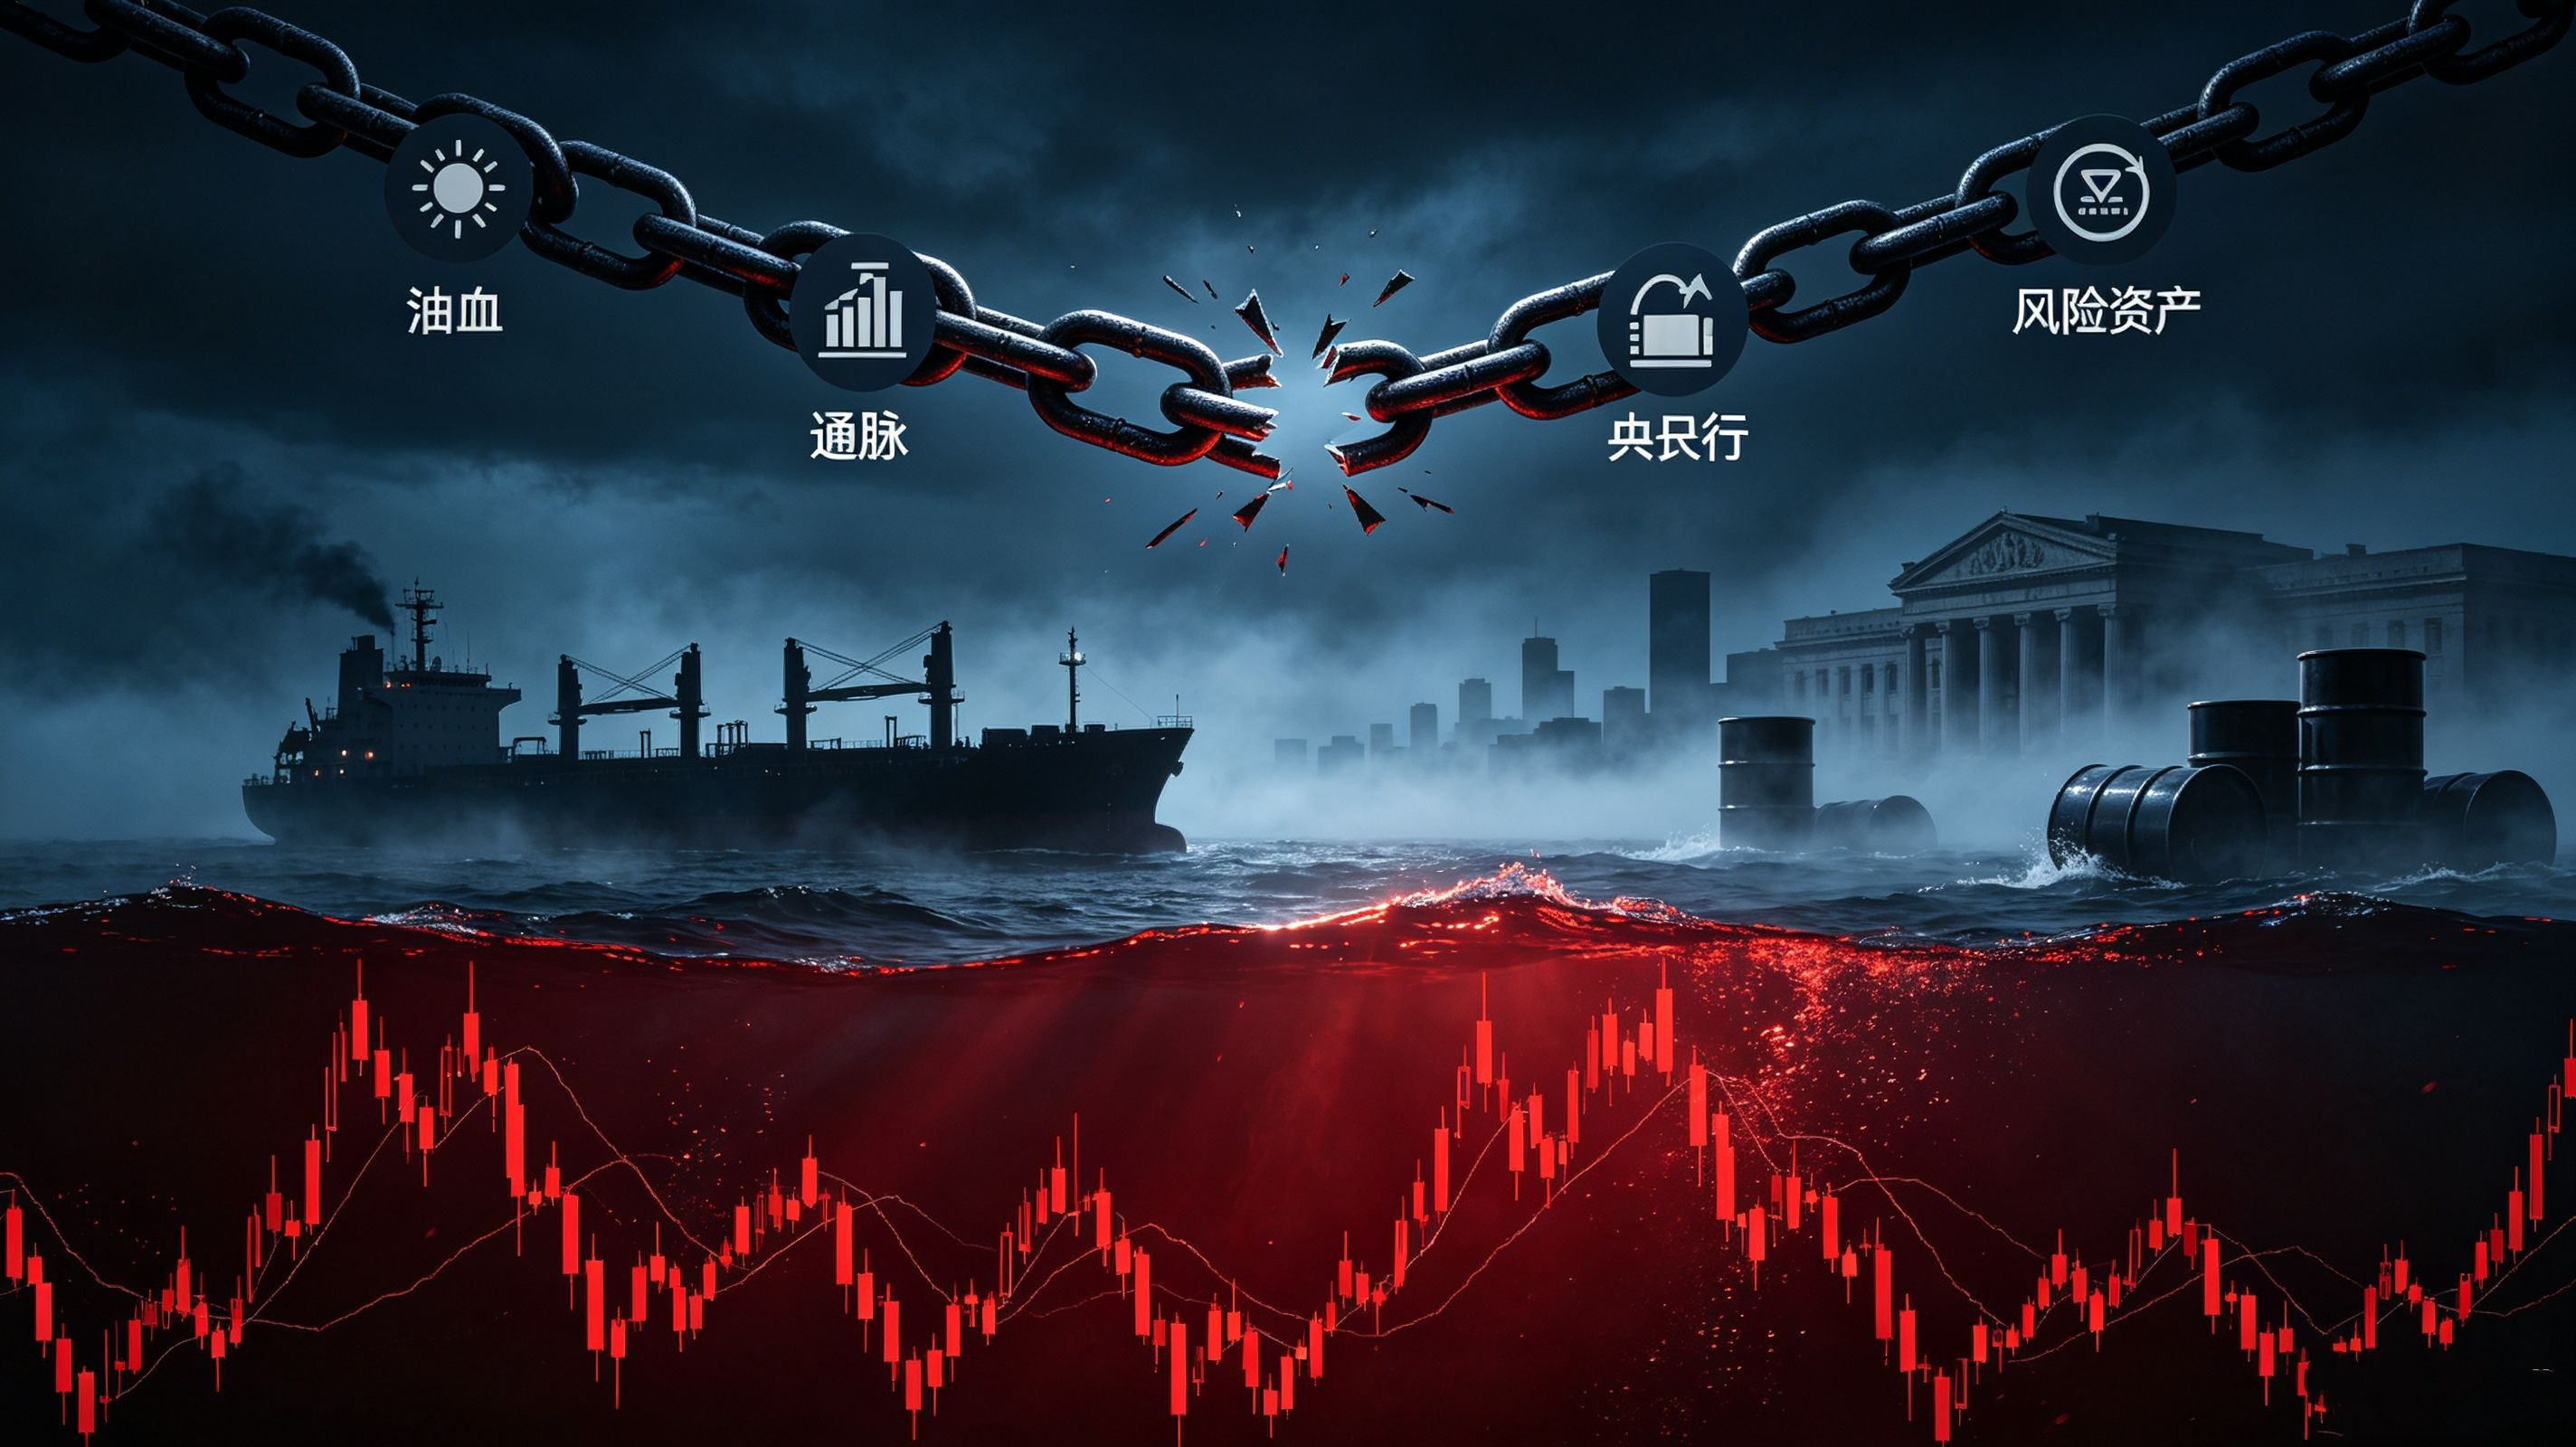
Si el sujeto es “Arabia Saudí”, la historia es “contracción de las exportaciones”. Si el sujeto es “el precio del petróleo”, la historia es “alerta inflacionaria”. Pero si cambias el sujeto a la propia cadena de transmisión que durante mucho tiempo el mercado veneró como dogma —“energía → inflación → banco central → activos”—, descubrirás algo aterrador:
El tercer eslabón de esta cadena se ha roto.
Antes, la lógica de esta cadena era: subida del precio del petróleo → aumento de la inflación → el banco central se enfrenta a un dilema → el mercado espera que el banco central “tenga las manos atadas” → aumenta la incertidumbre sobre la senda de tipos → los activos de riesgo reciben amortiguación. La clave está en el “dilema”. El banco central vacila, y el mercado aprovecha esa vacilación.
Pero ahora, el mercado se saltó directamente ese paso de “dilema”. ¿Subió el precio del petróleo? Bien, aumenta la probabilidad de una subida de tipos. Sin vacilación, sin ponderación, sin el debate de “ante un shock de oferta, tradicionalmente no se suben los tipos”. El mercado tradujo directamente la “mala noticia” en “una política monetaria más restrictiva”, sin ninguna zona de amortiguación en medio.
¿Qué significa esto? Significa que el mercado ya no cree que el banco central vaya a “rescatar al mercado”. La “opción put del banco central” —esa promesa implícita que durante los últimos veinte años acudía al rescate cada vez que llegaba una crisis— ha desaparecido ya en la fijación de precios del mercado de 2026.
Bessent dijo esa frase, pero el mercado no escuchó
En el material hay un detalle que la mayoría de las interpretaciones pasa por alto: el secretario del Tesoro de EE. UU., Bessent, afirmó públicamente antes que “ante un shock de oferta, tradicionalmente no se suben los tipos; la inflación subyacente en realidad es moderada”.
En 2024, esta frase habría sido un “salvavidas” para el mercado. Habría desencadenado una ronda de apuestas sobre que “la Reserva Federal quizá se mantenga al margen”, habría hecho retroceder la probabilidad de subida de tipos y habría impulsado un rebote de los activos de riesgo.
Pero en septiembre de 2026, el mercado tomó esa frase por ruido.
¿Por qué? Porque el mercado ya ha aprendido, en un año y medio, una cosa: en este mundo, la “tranquilización” y las “insinuaciones” de los funcionarios ya no tienen peso en la fijación de precios. El único con verdadero poder de fijación de precios es Wosch, y Wosch, con un solo discurso en Jackson Hole, llevó la probabilidad de subida de tipos del 35% al 65%.
Cuando el mercado deja de creer en las respuestas “tradicionales”, cuando “lo que dijo el secretario del Tesoro” deja de ser tan importante como “lo que podría hacer Wosch”, eso significa que todo el marco de fijación de precios ya ha pasado de estar impulsado por la “lógica económica” a estar impulsado por la “credibilidad política”. El mercado no está operando con datos económicos; está operando con una batalla de defensa de la credibilidad de un presidente del banco central de línea dura.
Y la subida del precio del petróleo es solo la nueva munición en esta guerra de defensa.
La metáfora del puerto de Yanbu: la solución de respaldo ha fallado, pero el mercado ya no entra en pánico por el “fallo”
Acerca la cámara al puerto de Yanbu, ese puerto que está en la mira de los hutíes.
En junio, las exportaciones del puerto de Yanbu se dispararon hasta 4,3 millones de barriles/día, y se le llamó “el arca de Noé para rodear Ormuz”. Dos meses después, cayó a 2,25 millones de barriles/día, porque la “solución de respaldo” se convirtió ella misma en objetivo de ataque.
Es una metáfora extremadamente cruel: cuando falla la solución de respaldo, significa que el margen de error ya ha caído a cero. La fragilidad de la cadena de suministro es mucho peor de lo que calculan los modelos.
Pero lo que de verdad da escalofríos es esto: la reacción del mercado ante esta metáfora no fue el pánico, sino introducirla con fría indiferencia en la fórmula de la “probabilidad de subida de tipos”.
En 2022, el conflicto entre Rusia y Ucrania provocó una crisis energética, y la primera reacción del mercado fue “quizá el banco central desacelere el endurecimiento” —subió el sentimiento de refugio, pero al mismo tiempo también subieron las expectativas de un “giro de política”. En 2026, ocurrió un shock energético similar, incluso más grave, y la primera reacción del mercado fue “Wosch lo tomará como otro motivo para subir tipos”.
El mismo hecho, dos marcos de interpretación completamente distintos. La diferencia no está en el hecho, sino en que la confianza del mercado en el “papel del banco central” ya ha pasado de ser el “prestamista de última instancia” a ser el “castigador de última instancia”.
La inflación por shock de oferta, respondida con “política de demanda”
Aquí hay un desajuste económico profundo que casi nadie ha señalado:
La esencia de la inflación por shock de oferta es que “hay menos cosas”. Y subir los tipos es una herramienta para contener la demanda. Usar una herramienta para frenar la demanda para tratar un problema del lado de la oferta equivale a que un paciente, al que le faltan medicamentos, reciba una dieta.
Ese desfase ya se había debatido ampliamente en 2022. Entonces el mercado aún discutía si “subir tipos podía o no curar el precio del petróleo”. Para 2026, ese debate casi había desaparecido. El mercado ya no preguntaba “si subir tipos sirve o no”, sino que directamente descontaba que “Wosch va a subirlos”.
Esto significa que el mercado ha abandonado el marco de la “racionalidad de las políticas” y ha pasado al marco de la “voluntad política”. Ya no se discute “si esto está bien o mal”, solo “si él hará esto o no”.
Y la respuesta a “si él hará esto o no” pasó, en el último mes, del 35% al 65%. El petróleo solo fue el acelerador.
Para el mercado cripto, ¿es negativo o positivo?
En el material se dice: “a corto plazo es negativo, a medio plazo el riesgo de estanflación quizá acabe siendo un soporte”. Ese marco no está mal, pero no es lo bastante afilado.
La valoración realmente afilada es esta: cuando el mercado responde a toda mala noticia con “expectativas de subida de tipos”, cada una de las “malas noticias macro” de los criptoactivos caerá antes, más fuerte y con menos vacilación que antes. Porque la opción implícita de que “el banco central vendrá al rescate” ya ha sido eliminada.
Que Bitcoin perforara los 77.000 dólares no fue porque lo hundiera la “expectativa de subida de tipos”, sino porque lo hundió una verdad más profunda: la desaparición de la “opción put del banco central”. El mercado ya no cree que nadie vaya a intervenir cuando sea necesario. Así, cada mala noticia se convierte directamente en una reevaluación total de los activos de riesgo, sin amortiguación, sin ese periodo de vacilación de “esperemos a ver qué dice el banco central”.
Este cambio es más duradero y también más letal que la propia subida de tipos.
La pregunta que más desvela
Las exportaciones saudíes cayeron a su nivel más bajo en 9 años, el petróleo superó los 95 dólares, el puerto de Yanbu quedó inutilizado, dos petroleros fueron atacados y murieron dos tripulantes.
Esta es una señal de que el lado de la oferta está desangrándose. Debería hacer vacilar al banco central, asustar al mercado y reabrir el debate sobre la política.
Pero el mercado de 2026 tradujo todas esas señales en una única variable: 65% de probabilidad de subida de tipos.
Lo que de verdad quita el sueño no es si “llegarán o no las subidas de tipos”, sino que el mercado ya no responde a la “complejidad” con “complejidad”. Ha comprimido todo —ataque a petroleros, paralización de puertos, ruptura del suministro, riesgo inflacionario— en un solo número sobre una curva de probabilidad.
Cuando un mercado pierde el respeto por la complejidad, en el momento más vulnerable hará la reacción más mecánica. Y la reacción mecánica nunca es protección; es el preludio de una estampida.
La ruta del puerto de Yanbu de Arabia Saudí, que ha quedado bloqueada, en este momento les recuerda en silencio a todos: la solución de respaldo ya ha fallado. Pero el mercado ni siquiera se molesta en entrar en pánico de forma completa ante ese hecho de “fallo”.#原油三日上涨后企稳