


Título original: (MiniMax: después de un rebote del precio del 92%: cuando la empresa descuenta el modelo, ¿qué queda?)
Autor original: Observación Beating
El 31 de agosto, MiniMax se disparó un 16,18%. Tomando como referencia el mínimo de julio, esta acción ya ha rebotado un 92%, y la capitalización de mercado volvió a situarse en 124,9 mil millones de yuanes chinos de Hong Kong.
Hace tres meses, el mercado acababa de darle a esta empresa un funeral. El precio de la acción cayó más de un 80% desde su máximo; el valor de mercado de 300.000 millones de yuanes chinos de Hong Kong se evaporó en consecuencia.
El 26 de agosto, MiniMax publicó su informe semestral: los ingresos crecieron un 283% interanual, y los ingresos del segmento B aumentaron un 703%. Para el 8 de agosto, su ARR ya superaba los 800 millones de dólares; en julio, el consumo de tokens fue 20 veces el de enero.
Pocos días después, lo que volvió a poner a MiniMax en el centro del debate fue un modelo que la propia empresa no había creado.
H3 Max.
Canal infinito
El 3 de agosto, MiniMax publicó en código abierto H3, un modelo multimodal de 33B parámetros capaz de procesar texto, imágenes, vídeo y voz al mismo tiempo. fal tomó sus pesos de código abierto, siguió haciendo post-entrenamiento y luego lo optimizó junto con su propia infraestructura de inferencia, y finalmente creó H3 Max.
Según fal, al generar el mismo vídeo de 5 segundos, el rendimiento de H3 Max puede alcanzar unas 35 veces el del endpoint oficial de MiniMax.
El 29 de agosto, Rehan Sheikh, ingeniero de la empresa de infraestructura de IA generativa fal, conectó H3 Max a Twitch y empezó a retransmitir en directo. El contenido de la retransmisión no era un vídeo preparado de antemano. Mientras se reproducía una parte de la imagen, el modelo iba generando la siguiente. Un tramo de 5 segundos, 768 p, con audio sincronizado, y un tiempo de generación de aproximadamente 3 segundos.
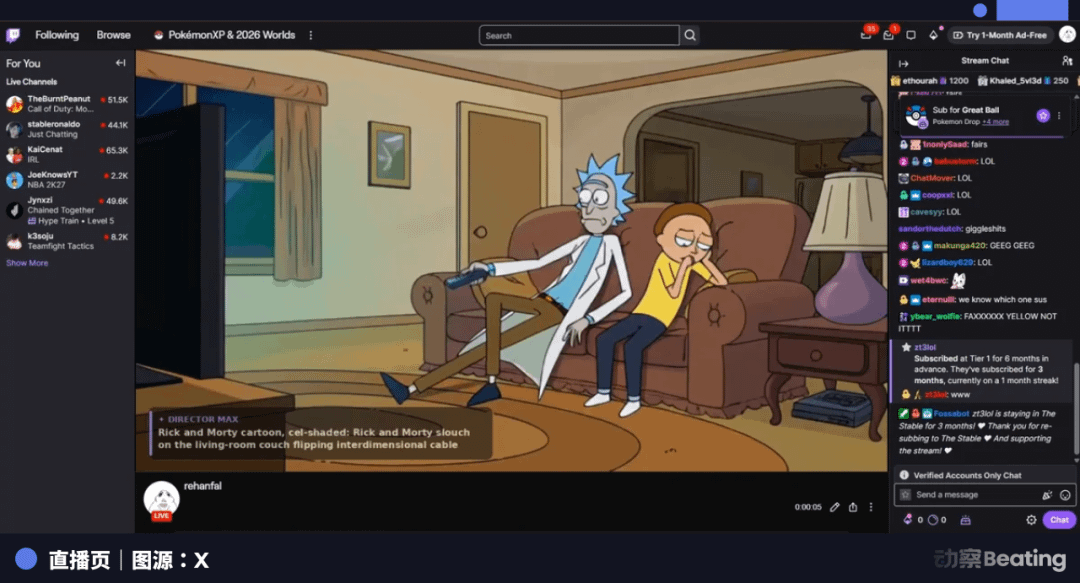
Generar es más rápido que reproducir.
Precisamente por eso, el público puede decidir el rumbo de la historia en los comentarios en pantalla, y unos segundos después aparece una nueva trama en la pantalla. Mientras la máquina no se detenga, este canal puede seguir transmitiendo teóricamente para siempre. Un fin de semana atrajo alrededor de 5 millones de visitas, y también hubo quienes no les gustó el contenido generado por IA y le pusieron un nombre: «máquina infinita de bazofia».
La base procede del mismo modelo; lo que realmente ensancha la diferencia es el post-entrenamiento, la optimización de inferencia, la planificación de hardware y la forma de despliegue una vez que el modelo se entrega.
Un medio incluso puso ese título de forma directa al informar sobre ello:
(El post-entrenamiento vence al padre)
El post-entrenamiento vence al padre
Esto parece solo una optimización de ingeniería muy elegante, pero ha tocado un problema mucho mayor detrás del rebote de MiniMax en esta ronda.
Si un modelo puede ser de código abierto, descargado y seguir entrenándose, e incluso mejorado por otros para hacerlo más rápido y mejor, entonces ¿qué es exactamente lo que el mercado debería poner a precio en una empresa de modelos?
Para responder a esta pregunta, veamos primero la empresa fal.
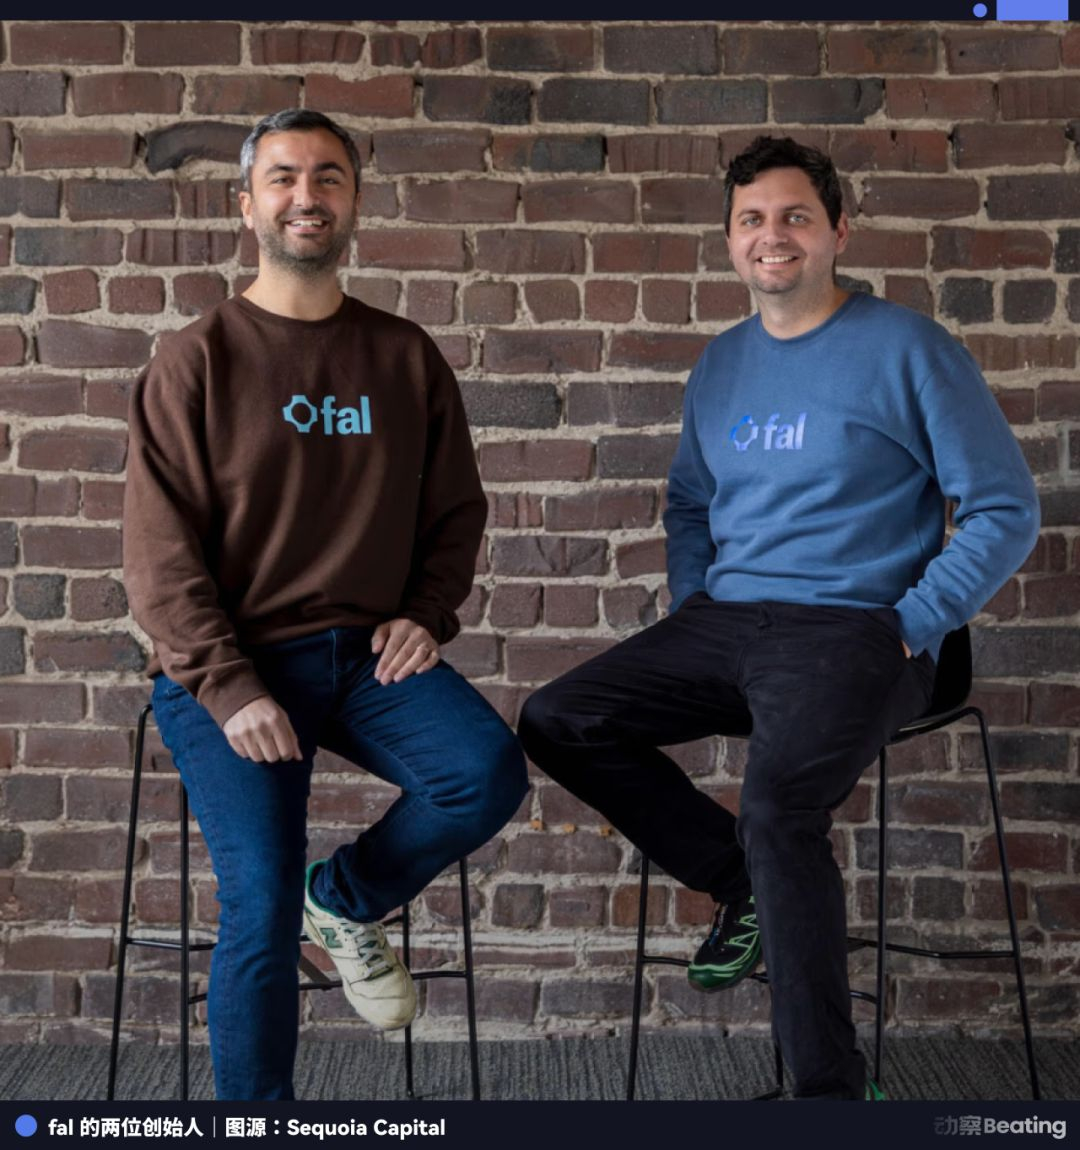
Esta empresa no entrena modelos fundacionales. Su negocio consiste en integrar modelos entrenados por otras empresas, ejecutarlos sobre su propia infraestructura y luego venderlos a desarrolladores. Cuanto más rápido salen nuevos modelos, más rápido se actualiza su estantería.
Una vez integrado el modelo, fal vuelve a optimizar la inferencia, la planificación de hardware y el despliegue, ajustando velocidad y costes a un punto más adecuado para el uso comercial. Más de 2,5 millones de desarrolladores usan sus modelos generativos a través de la plataforma, el ARR de la compañía ya ronda los 400 millones de dólares y el equipo solo tiene 70 personas.
Durante el último año, los ingresos de fal crecieron unas 60 veces, mientras que su valoración subió de 4.500 millones de dólares a unos 8.000 millones según rumores.
Sequoia hizo una entrevista en profundidad al equipo fundador de fal. En ella, el socio de Sequoia Capital Pat Grady señaló que el equipo de fal observó en el segundo y tercer trimestre de 2025 que la semivida de los cinco mejores modelos de vídeo era de solo 30 días.
El término «semivida» procede de la física y originalmente se refería al tiempo que tarda en desintegrarse la mitad de los núcleos atómicos de una sustancia radiactiva; aquí se usa para indicar el tiempo necesario para que aproximadamente la mitad del ranking de los cinco mejores modelos de vídeo sea sustituida por nuevos modelos.
Un modelo puede llegar al primer puesto, y un mes después ser sustituido por el siguiente. Pero, cambien los modelos como cambien, los desarrolladores siempre necesitan una plataforma para ejecutarlos.
fal se situó justo en ese punto.
Los desarrolladores pagan por cada imagen o vídeo que generan, en función del uso. Al conectarse a una plataforma como fal, se puede cambiar en cualquier momento al modelo que sea mejor en ese momento, sin tener que volver a integrar la API ni montar infraestructura. Los modelos pueden cambiar cada mes, pero el lugar de la plataforma es mucho más difícil de sustituir.
Burkay Gur, CEO de fal, dijo una vez: «Cuando la generación de contenido se vuelve infinita, lo limitado se vuelve más valioso».
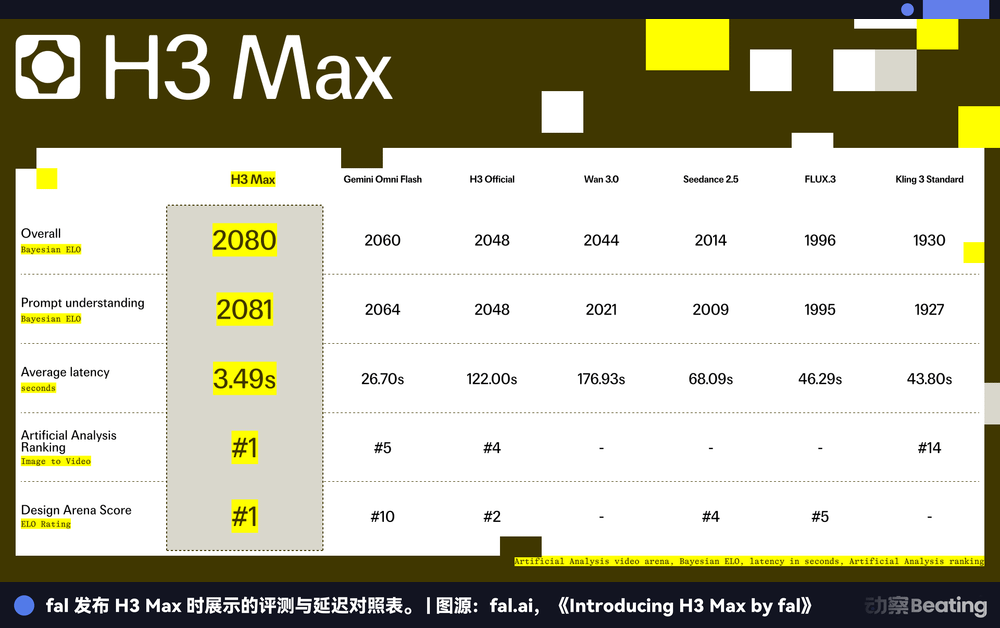
Esta empresa en sí misma es un negocio que surgió después de que los modelos se devaluaran rápidamente. H3 lo hizo MiniMax, pero los usuarios, los ingresos y los datos de uso de H3 Max se quedarán primero en fal. Cuanto más exitoso sea H3 Max, más aguda será esta pregunta.
Y además fal sigue siendo una empresa privada, no se puede comprar en el mercado público.
De 1100 HKD a 200 HKD
Cuando MiniMax salió a bolsa, el mercado creyó otra historia.
Esta empresa trabaja al mismo tiempo con modelos de texto, voz y vídeo; en el lado B2C tiene Talkie y Hailuo AI, y en el lado B2B tiene API. Frente a las startups que solo hacen un único modelo, parece más cercana a un ciclo comercial multimodal completo.
El 9 de enero de este año, MiniMax salió a bolsa con un precio de emisión de 165 HKD, una demanda de suscripción pública 1848 veces superior a la oferta y una subida del 109% el primer día. El 10 de marzo, la acción superó intradía los 1100 HKD y la capitalización bursátil llegó a superar temporalmente la de Baidu.
Fue cuando el mercado creyó más en esa historia.
El punto de inflexión llegó en junio. El 1 de junio, MiniMax lanzó su modelo insignia M3, con 428B parámetros. En comparación con GLM-5.2 y DeepSeek V4 de la misma época, su tamaño era menor. Lo que más destacó la empresa fue la eficiencia del entrenamiento y de la ingeniería: un sistema podía entrenar de forma autónoma 4 modelos durante 12 horas seguidas sin intervención humana, y acelerar los kernels CUDA hasta 9,4 veces.
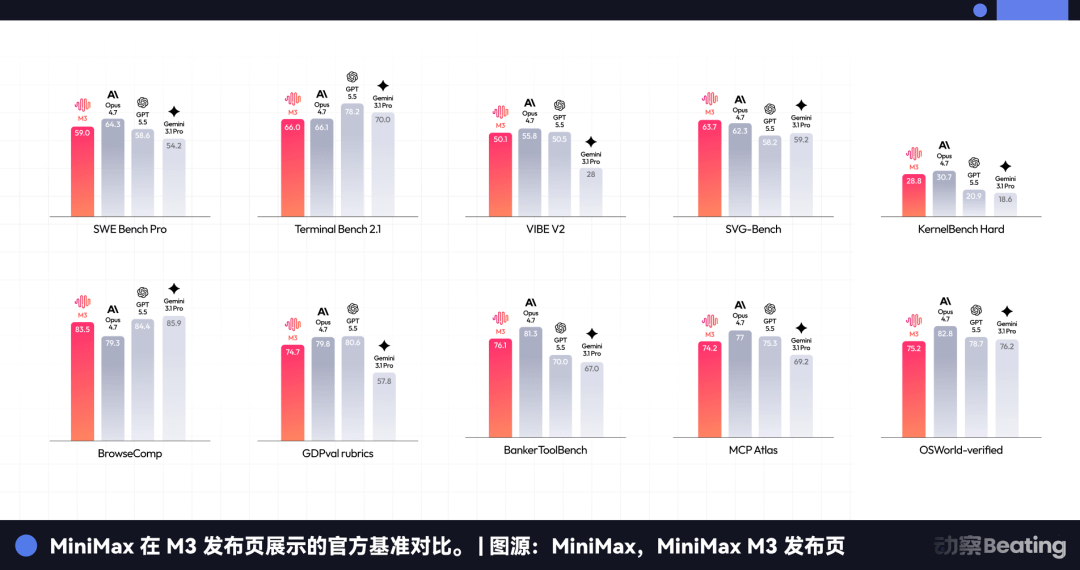
Y entonces surgió el problema. La comunidad descubrió que parte de los resultados publicados oficialmente procedían de pruebas internas, y que había una brecha evidente entre las pruebas reales de terceros y las cifras públicas. La regla de facturación, ajustada al mismo tiempo, también hizo que el consumo de saldo de algunos usuarios antiguos aumentara notablemente.
El 5 de junio, la empresa se disculpó públicamente diciendo que «M3 necesita más capacidad de cómputo; no hemos hecho bien nuestro trabajo», y diez días después redujo permanentemente un 50% el precio de su modelo insignia, que solo llevaba dos semanas en línea; inmediatamente después, el 16 de junio, Zhipu lanzó GLM-5.2, el primer puesto del ranking de código abierto cambió de manos y la ventaja de M3 solo duró dos semanas. El día de la reapertura, el 9 de julio, MiniMax cayó un 20%, y pocos días después la acción ya había perdido más del 80% desde el máximo.
Justo al día siguiente del desplome, Yan Junjie anunció que dejaría de cobrar salario hasta alcanzar la AGI, y que además destinaría parte de sus acciones personales para recompensar al equipo y apoyar el código abierto. Ese mismo día, la empresa cerró una colocación de 1.600 millones de dólares de Hong Kong, con una demanda de unas 7 veces.
Para el 26 de agosto, MiniMax presentó un informe intermedio lo bastante atractivo: los ingresos crecieron un 283% interanual, los ingresos B2B aumentaron un 703% y la inversión en I+D siguió creciendo rápidamente. Al día siguiente, la acción solo subió un 4%.
Está claro que el mercado sigue esperando otra cosa.
Activos clave
El mayor problema de las empresas de modelos es que sus productos se actualizan demasiado rápido.
A principios de junio, M3 acababa de llegar al primer puesto, y medio mes después fue superado por GLM-5.2; enseguida DeepSeek V4, GLM-5.3 y Kimi K3 fueron lanzándose uno tras otro. El número uno de hoy quizá sea desbancado en cuanto salga el siguiente modelo, y la ventana de liderazgo solo dura unas pocas semanas.
El liderazgo solo puede medirse en semanas; claramente, un solo modelo no puede sostener la valoración a largo plazo de una empresa.
Así que durante el último año, el mercado ha estado buscando el verdadero activo central de las empresas de modelos.
La respuesta más directa es el modelo de siguiente generación, pero el siguiente también quedará obsoleto muy rápido. Mientras el sector siga iterando a gran velocidad, «crear un nuevo modelo» solo puede garantizar que la empresa no quede fuera del juego, pero no explica por qué merece mantenerse a largo plazo.
La respuesta más convincente es la capacidad de fabricar modelos.
Muchos lanzamientos de modelos este año ya han demostrado que, sobre una misma base, solo con post-entrenamiento y entornos, también se pueden producir enormes saltos de capacidad.
GLM-5.3 y GLM-5.2 de Zhipu usan la misma base de 753B parámetros; lo que realmente cambió fue un entorno de entrenamiento a mayor escala y el post-entrenamiento por refuerzo. La puntuación en Terminal-Bench 3.0 saltó de 4,6 a 28,3; la base no se reentrenó, pero el efecto mejoró enormemente.
Más tarde, Tang Jie lo llamó un «experimento de variables controladas».
Durante el entrenamiento y la evaluación, Kimi K3 construyó más de 50 millones de entornos sandbox. Gran parte del tiempo de máquina se gastó esperando la inferencia del modelo. Congelar, reanudar y bifurcar se redujeron a operaciones de decenas de milisegundos; el objetivo era permitir que el modelo pudiera probar, fallar y volver a intentarlo repetidamente en una enorme cantidad de entornos reales.
Cline incluso hizo que K3 modificara por sí mismo el andamiaje con el que se entrenaba. Tras 17 horas sin intervención humana, la puntuación pasó de 77,5 a 88,8.
La parte de una empresa de modelos que es realmente difícil de replicar empieza a pasar de ser un conjunto de pesos a convertirse en todo un sistema para producir pesos, post-entrenar pesos y evaluar pesos.
Anthropic gastó más de 1.000 millones de dólares en un año en entornos de aprendizaje por refuerzo. OpenAI también compra decenas de miles de Macs para agentes de uso de ordenador, por la misma razón.
La barrera de entrada y la inversión para construir este sistema están subiendo rápidamente, y no está solo en manos de las empresas de modelos.
Composer 2 de Cursor es un ejemplo muy típico. Su base se apoya en Kimi K2.5, de código abierto, de Moonshot AI, pero la valoración final que el mercado da a Cursor evidentemente no tiene nada que ver con Kimi K2.5.
Cursor ha acumulado una gran cantidad de comportamiento real de programación, flujos de trabajo de desarrolladores y sistemas de aprendizaje por refuerzo entrenados a partir de esos datos. El modelo fundacional viene de otros; lo realmente clave es lo que queda después de que el modelo se usa.
fal también funciona así. Se lleva los pesos de H3 y crea H3 Max. Los usuarios generan vídeos en fal; los ingresos por uso entran primero en fal y los datos de uso también se quedan primero en fal.
Las empresas de modelos aguas arriba proporcionan la materia prima más cara, pero aguas abajo puede terminar acumulándose justo aquello que realmente compone interés compuesto. La complejidad técnica y la capacidad de captura de valor no corresponden de forma natural.
Hace treinta años ocurrió algo parecido en la industria de los ordenadores personales. El chip era la parte más compleja de la máquina, pero para el consumidor normal los nombres reconocidos eran Dell y Compaq. Intel tardó más de diez años en volver a colocarse en el campo de visión del consumidor mediante «Intel Inside».
Restar el modelo a la empresa de modelos
Así que quizá valorar a una empresa de modelos pueda hacerse con una resta. Si se restan los pesos del modelo, la optimización de inferencia replicable y la capacidad de post-entrenamiento que puede ser asumida por terceros, lo que queda es lo que esa empresa puede poseer realmente a largo plazo.
MiniMax hizo precisamente un experimento así de forma activa. El 3 de agosto liberó H3 en código abierto. En poco tiempo aparecieron cientos de modelos derivados, las descargas llegaron a decenas de millones, plataformas de chips como Huawei Ascend, Moore Threads y AMD completaron rápidamente la compatibilidad, y una gran cantidad de desarrolladores y socios se conectaron.
Aunque los pesos se hayan hecho de código abierto, ni los contratos empresariales ni los ingresos por API se han perdido: justo en julio, antes del código abierto de H3, el consumo de tokens de MiniMax ya era 20 veces el de enero, y todo eso seguía contabilizándose en su propia cuenta.
Y, más importante aún, H3 no liberó todo. Los dos módulos alojados H3-Context-IR y Regenerate-2 K siguen en manos de MiniMax. Para producir vídeo 2K de mayor especificación, todavía hay que usar el servicio oficial. Esta es una estrategia de código abierto muy típica: difundir la capacidad subyacente, dejar que el ecosistema crezca y reservar en el servidor la parte que realmente puede generar retorno comercial.
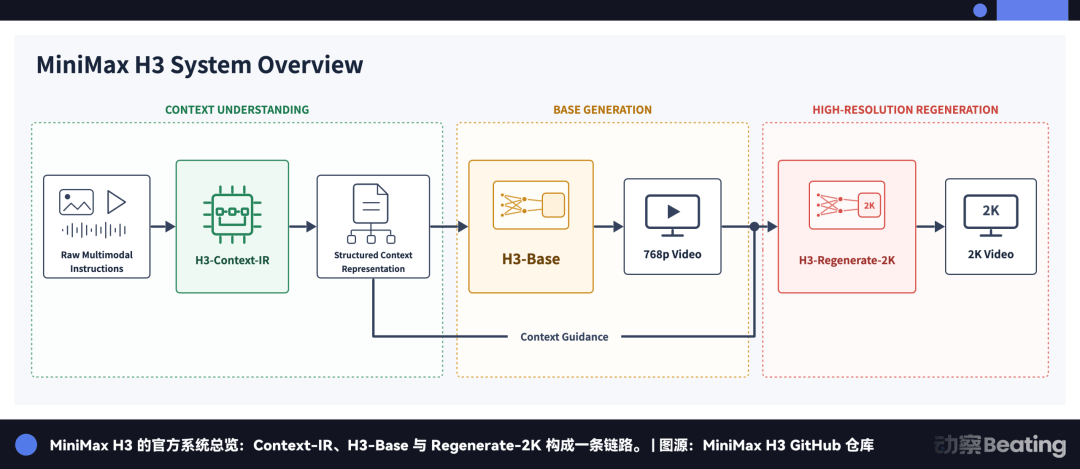
Por eso, para MiniMax, H3 Max no solo significa «otros han optimizado mi modelo y ahora va más rápido»; por primera vez le mostró al mercado esa resta.
El informe semestral ofreció parte de la respuesta: los ingresos B2B crecieron un 703%, el ARR superó los 800 millones de dólares y, al menos hasta ahora, el código abierto no ha hecho que todo el valor se fugue. Pero H3 Max también mostró la otra mitad del riesgo: las relaciones con usuarios, los ingresos por uso y los datos de utilización pueden sedimentarse en las plataformas aguas abajo.
Duelo entre largos y cortos
A finales de agosto, la acción de MiniMax rebotó casi al doble desde su mínimo, pero el porcentaje de posiciones cortas también subió simultáneamente hasta cerca del 20%, marcando un máximo.
Los alcistas ven lo que queda después de hacer la resta. Por ejemplo, clientes empresariales, ingresos por API, llamadas reales, retorno de datos y la capacidad sistémica de seguir entrenando modelos de nueva generación. En el mercado público, este tipo de activos no abundan; hay pocas empresas de modelos que se puedan comprar, por lo que MiniMax lleva consigo una prima de escasez evidente.
La explosión de popularidad de H3 Max también dio un referente muy claro para esa cifra. Si una empresa como fal vale 8.000 millones de dólares, y uno de los nuevos productos más populares de fal está construido sobre H3, entonces ¿cuánto vale la empresa que está detrás de H3?
Ese es el enfoque de los largos.
La lógica de los bajistas es: si los pesos se pueden llevar gratis, el post-entrenamiento puede hacerlo fal y la velocidad de inferencia puede ser mejorada 35 veces por un tercero, ¿por qué deberían permanecer todas esas capacidades en la valoración de MiniMax?
Esto también explica el comportamiento anómalo de MiniMax en los últimos meses: los resultados financieros solo reflejan cuánto gana esta empresa ahora, pero lo que realmente le interesa al mercado es qué podrá retener después del código abierto. H3 Max puso por primera vez esa respuesta sobre la mesa.
Retorno
Tras liberar H3, lo que MiniMax afronta en realidad es un problema comercial muy antiguo. Una empresa puede renunciar activamente a una capa de escasez, siempre que sepa dónde está el dinero en la siguiente capa.
Red Hat tomó una decisión así.
El código fuente de Linux nunca ha pertenecido a Red Hat; cualquiera puede descargarlo, modificarlo y redistribuirlo gratuitamente. Lo que Red Hat acabó vendiendo no fue Linux en sí, sino la versión estable, el mantenimiento a largo plazo, el soporte técnico y el sistema de certificación que las empresas están dispuestas a pagar.
Cuanto más se extiende el software de código abierto, más grande se vuelve el mercado de este tipo de servicios. En 2019, IBM gastó 34.000 millones de dólares en adquirir Red Hat; obviamente no compró un código fuente de Linux que cualquiera pudiera descargar.
Lo que se libera tiene que poder traer valor de vuelta.
Eso es también lo que MiniMax tiene que demostrar realmente después de abrir H3.
Ahora el mercado ya ha visto la difusión. El modelo se descarga, se adapta, se reentrena y también empiezan a surgir productos de terceros como H3 Max.
Lo siguiente que hay que ver es si esta difusión puede reflejarse finalmente en los ingresos y activos de MiniMax.
Podrían ser más clientes empresariales, podría ser un consumo sostenido de API o podrían ser los datos y comentarios que deja el uso de los desarrolladores y que finalmente vuelven al post-entrenamiento, convirtiéndose en parte del modelo de nueva generación.
Si estas cosas pueden formar un ciclo, cuanto más H3 se lleven, más puntos de entrada obtiene MiniMax.
Si no se forma el ciclo, la situación es completamente distinta.
La influencia del modelo puede ser cada vez mayor y el ecosistema puede volverse cada vez más próspero, pero las relaciones con clientes, los datos de uso y los puntos de entrada de las transacciones más valiosos terminan quedándose en manos de otros. Llegado ese momento, MiniMax habrá aportado la capacidad subyacente, pero no se habrá llevado la mayor parte del valor generado por esta ronda de difusión.
Así que lo que realmente debe ponerse a prueba con el código abierto de H3 no es el número de descargas ni cuántas empresas anuncian compatibilidad. Esos números solo demuestran que se ha difundido lo suficiente.
Lo que hay que vigilar en los próximos trimestres es cuánto dinero regresa después de haberse difundido. Red Hat tiene contratos de servicios empresariales, Google tiene búsqueda y publicidad. MiniMax también necesita encontrar su propia tubería.
----END-
Enlace al texto original