
¡Estos economistas son verdaderamente malos! ¡¡¡
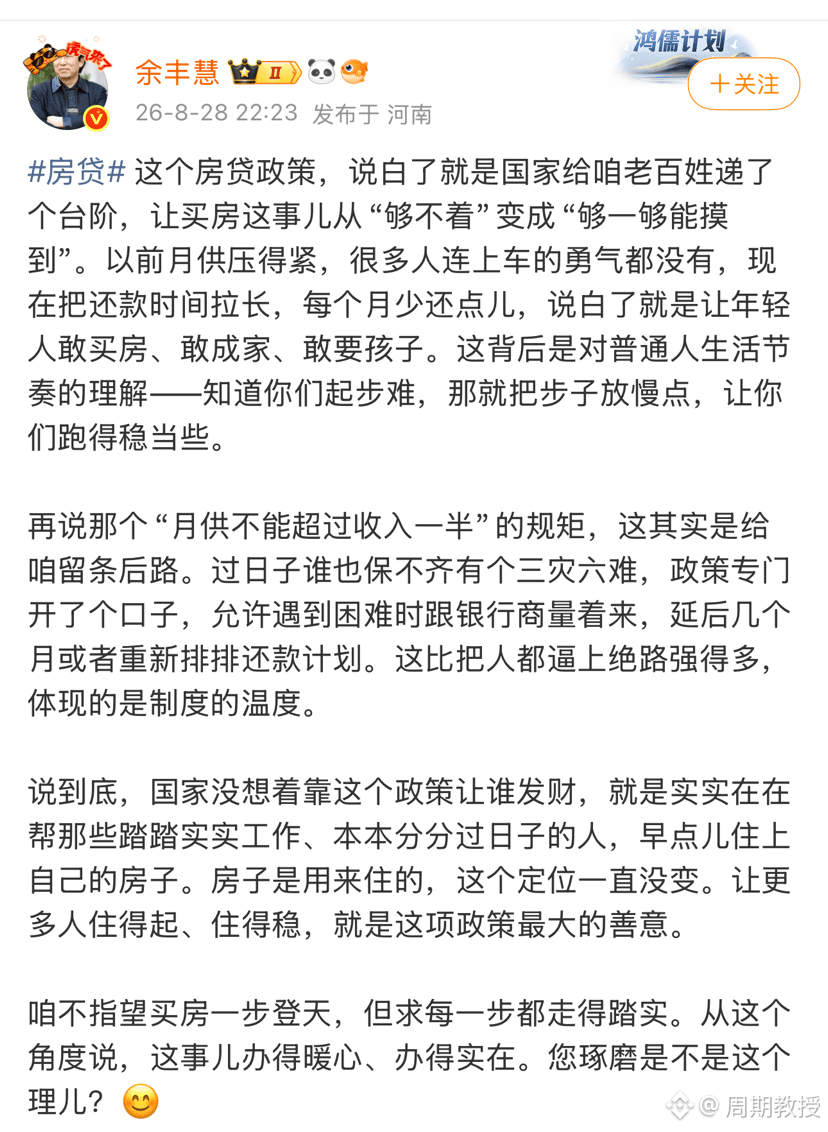
Tomar una revisión de políticas para aliviar la presión de liquidez del mercado y el riesgo de morosidad de las instituciones financieras, e interpretarla unilateralmente como una atención desinteresada hacia los jóvenes
Al extender el plazo del préstamo de 30 a 40 años, aunque se reduce el importe del pago mensual, según el sentido común financiero basado en el interés compuesto de los préstamos hipotecarios, el costo total de intereses que el prestatario finalmente debe pagar al banco aumentará significativamente. Hacer que los jóvenes usen una deuda a largo plazo para canjear la supervivencia a corto plazo.
En el texto se menciona que “el pago mensual no supera la mitad” y que “si te encuentras con dificultades, puedes hablar con el banco para pedir una prórroga” transmiten una temperatura de cuidado, pero en realidad, para los bancos el préstamo y la solicitud de aplazar pagos tienen criterios de aprobación extremadamente estrictos y un costo considerable en el historial crediticio. Disfrazar los mecanismos de evasión del riesgo de los bancos comerciales y, al mismo tiempo, ignorar la situación vulnerable de la gente común ante el riesgo de incumplimiento.
Si el precio total de la vivienda sigue muy por encima de los ingresos, y solo se recurre a extender el período de pago para que las personas puedan permitírsela, en la práctica se está animando de forma encubierta a los jóvenes a seguir apalancándose, lo cual contradice por completo la intención original de aliviar la carga de vida de los jóvenes.
¿Cuándo estos economistas podrán aportar algo sobre el papel fundamental de la protección? La clave para resolver el problema de la vivienda y aumentar la intención de tener hijos está en reducir el costo básico de la vida, proporcionar viviendas de alta calidad con garantía, equilibrar la relación entre precios de vivienda y alquileres y mejorar los servicios públicos.
Enfocar el centro en “cómo hacer que los jóvenes puedan obtener préstamos más fácilmente” es, en efecto, convertir una responsabilidad que debería asumir el sistema de protección social en una deuda a largo plazo para el individuo y la familia. Además, esta transferencia de deuda a largo plazo suprimirá en gran medida el desarrollo de la economía y la sociedad.
Me puse a pensarlo: ¿este tipo no lo sabe? Claro que sí, y además lo tiene muy claro. Hablar de “cosas que dan calidez” es, en el fondo, simplemente asqueroso.
La verdadera maldad está en la infiltración de esta forma de pensar.
Tomar una revisión de políticas para aliviar la presión de liquidez del mercado y el riesgo de morosidad de las instituciones financieras, e interpretarla unilateralmente como una atención desinteresada hacia los jóvenes
Al extender el plazo del préstamo de 30 a 40 años, aunque se reduce el importe del pago mensual, según el sentido común financiero basado en el interés compuesto de los préstamos hipotecarios, el costo total de intereses que el prestatario finalmente debe pagar al banco aumentará significativamente. Hacer que los jóvenes usen una deuda a largo plazo para canjear la supervivencia a corto plazo.
En el texto se menciona que “el pago mensual no supera la mitad” y que “si te encuentras con dificultades, puedes hablar con el banco para pedir una prórroga” transmiten una temperatura de cuidado, pero en realidad, para los bancos el préstamo y la solicitud de aplazar pagos tienen criterios de aprobación extremadamente estrictos y un costo considerable en el historial crediticio. Disfrazar los mecanismos de evasión del riesgo de los bancos comerciales y, al mismo tiempo, ignorar la situación vulnerable de la gente común ante el riesgo de incumplimiento.
Si el precio total de la vivienda sigue muy por encima de los ingresos, y solo se recurre a extender el período de pago para que las personas puedan permitírsela, en la práctica se está animando de forma encubierta a los jóvenes a seguir apalancándose, lo cual contradice por completo la intención original de aliviar la carga de vida de los jóvenes.
¿Cuándo estos economistas podrán aportar algo sobre el papel fundamental de la protección? La clave para resolver el problema de la vivienda y aumentar la intención de tener hijos está en reducir el costo básico de la vida, proporcionar viviendas de alta calidad con garantía, equilibrar la relación entre precios de vivienda y alquileres y mejorar los servicios públicos.
Enfocar el centro en “cómo hacer que los jóvenes puedan obtener préstamos más fácilmente” es, en efecto, convertir una responsabilidad que debería asumir el sistema de protección social en una deuda a largo plazo para el individuo y la familia. Además, esta transferencia de deuda a largo plazo suprimirá en gran medida el desarrollo de la economía y la sociedad.
Me puse a pensarlo: ¿este tipo no lo sabe? Claro que sí, y además lo tiene muy claro. Hablar de “cosas que dan calidez” es, en el fondo, simplemente asqueroso.
La verdadera maldad está en la infiltración de esta forma de pensar.