

La fecha de publicación de una noticia suele ser más digna de ser cuestionada que su contenido.
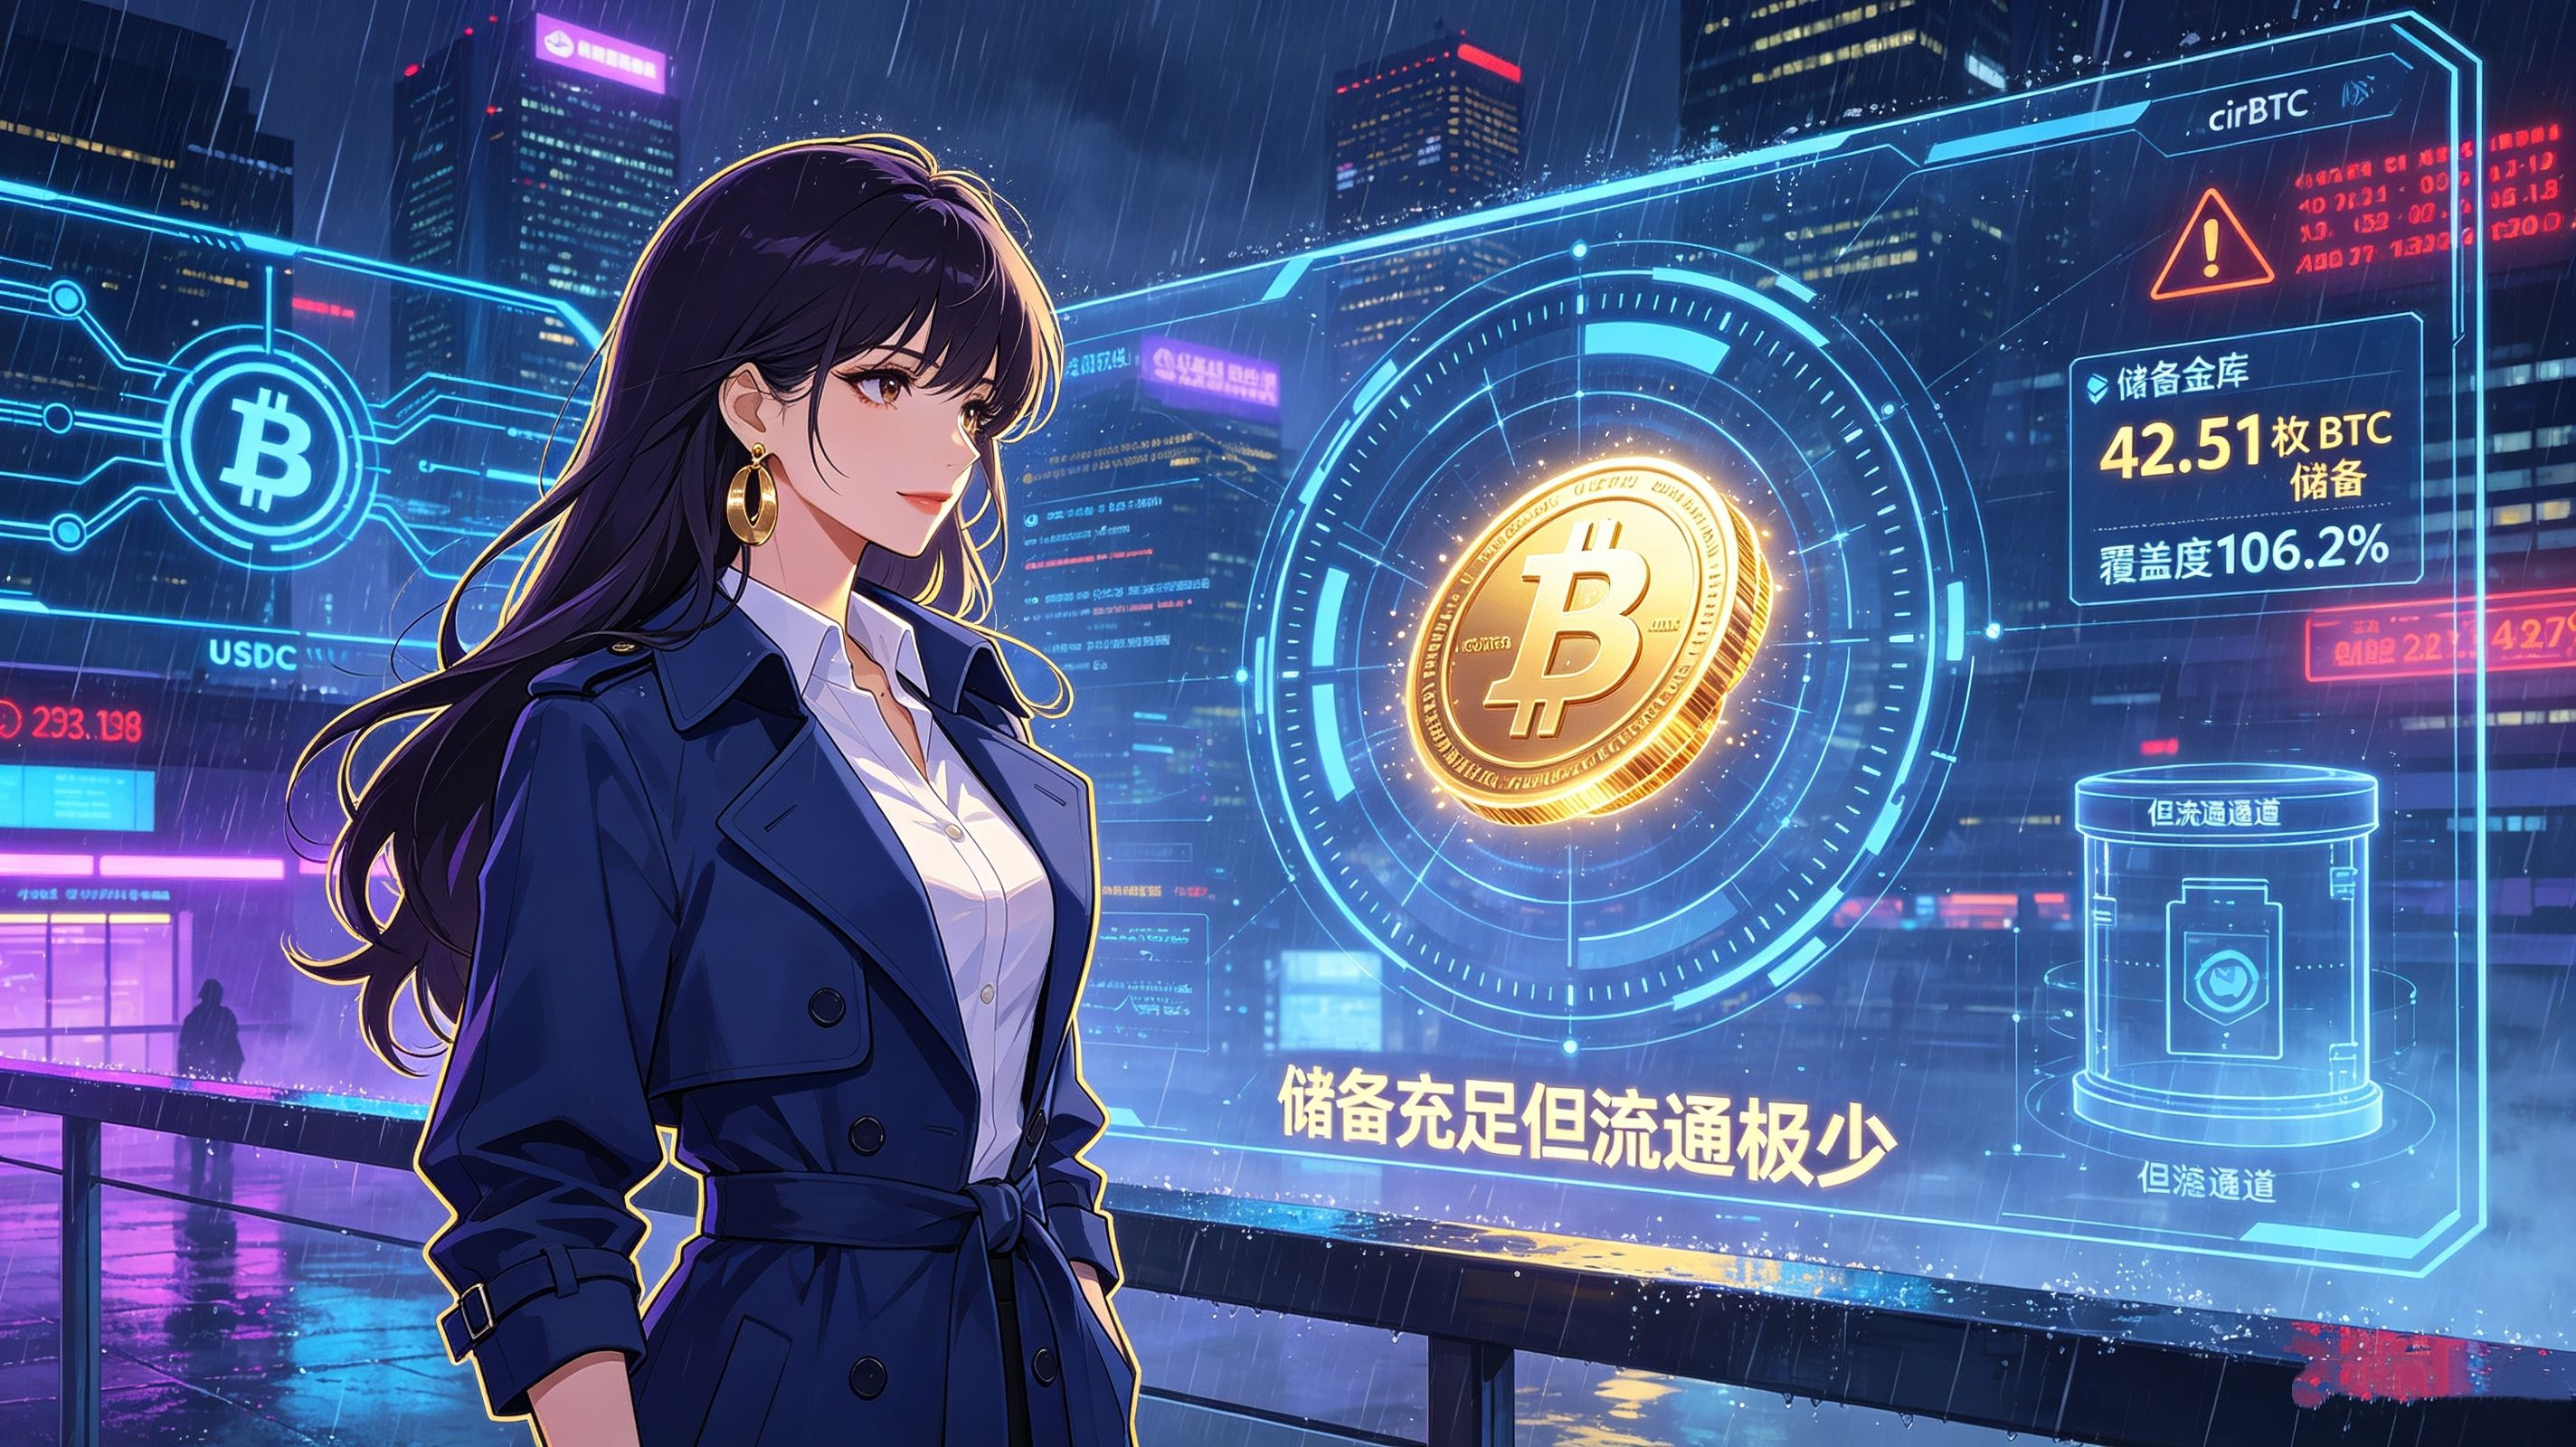
El 31 de agosto de 2026, varios medios informaron casi al mismo tiempo sobre los desalentadores datos del envoltorio de Bitcoin de Circle, cirBTC: el volumen de circulación on-chain era de apenas unas 40 unidades, mientras que las reservas se habían emitido de forma excesiva hasta el 106%. El enfoque de los reportes era altamente consistente, con fuentes de datos claras y una conclusión inequívoca: “un producto perfecto vence a la red, y sin embargo fracasa ante los efectos de red”. Considerando solo el contenido, es una observación de mercado competente.
Pero hay un detalle que resulta un tanto incómodo: cirBTC se lanzó en Ethereum el 9 de junio de 2026. Han pasado casi tres meses. Es una historia de “frialdad en la etapa inicial de lanzamiento”; ¿por qué no se contó en junio, no en julio, sino que precisamente el 31 de agosto se rescató y volvió a difundirse de manera concentrada?
Si retrocedes en el calendario, la respuesta aparece sola: el 16 de septiembre, Circle lanza la mainnet pública de Arc. Quedan 16 días.
El verdadero sujeto de esta noticia no son esas 40 cirBTC, sino el lanzamiento que aún tiene 16 días por delante.
Las 40 unidades, en términos absolutos, no significan nada, pero sí son una “línea base”
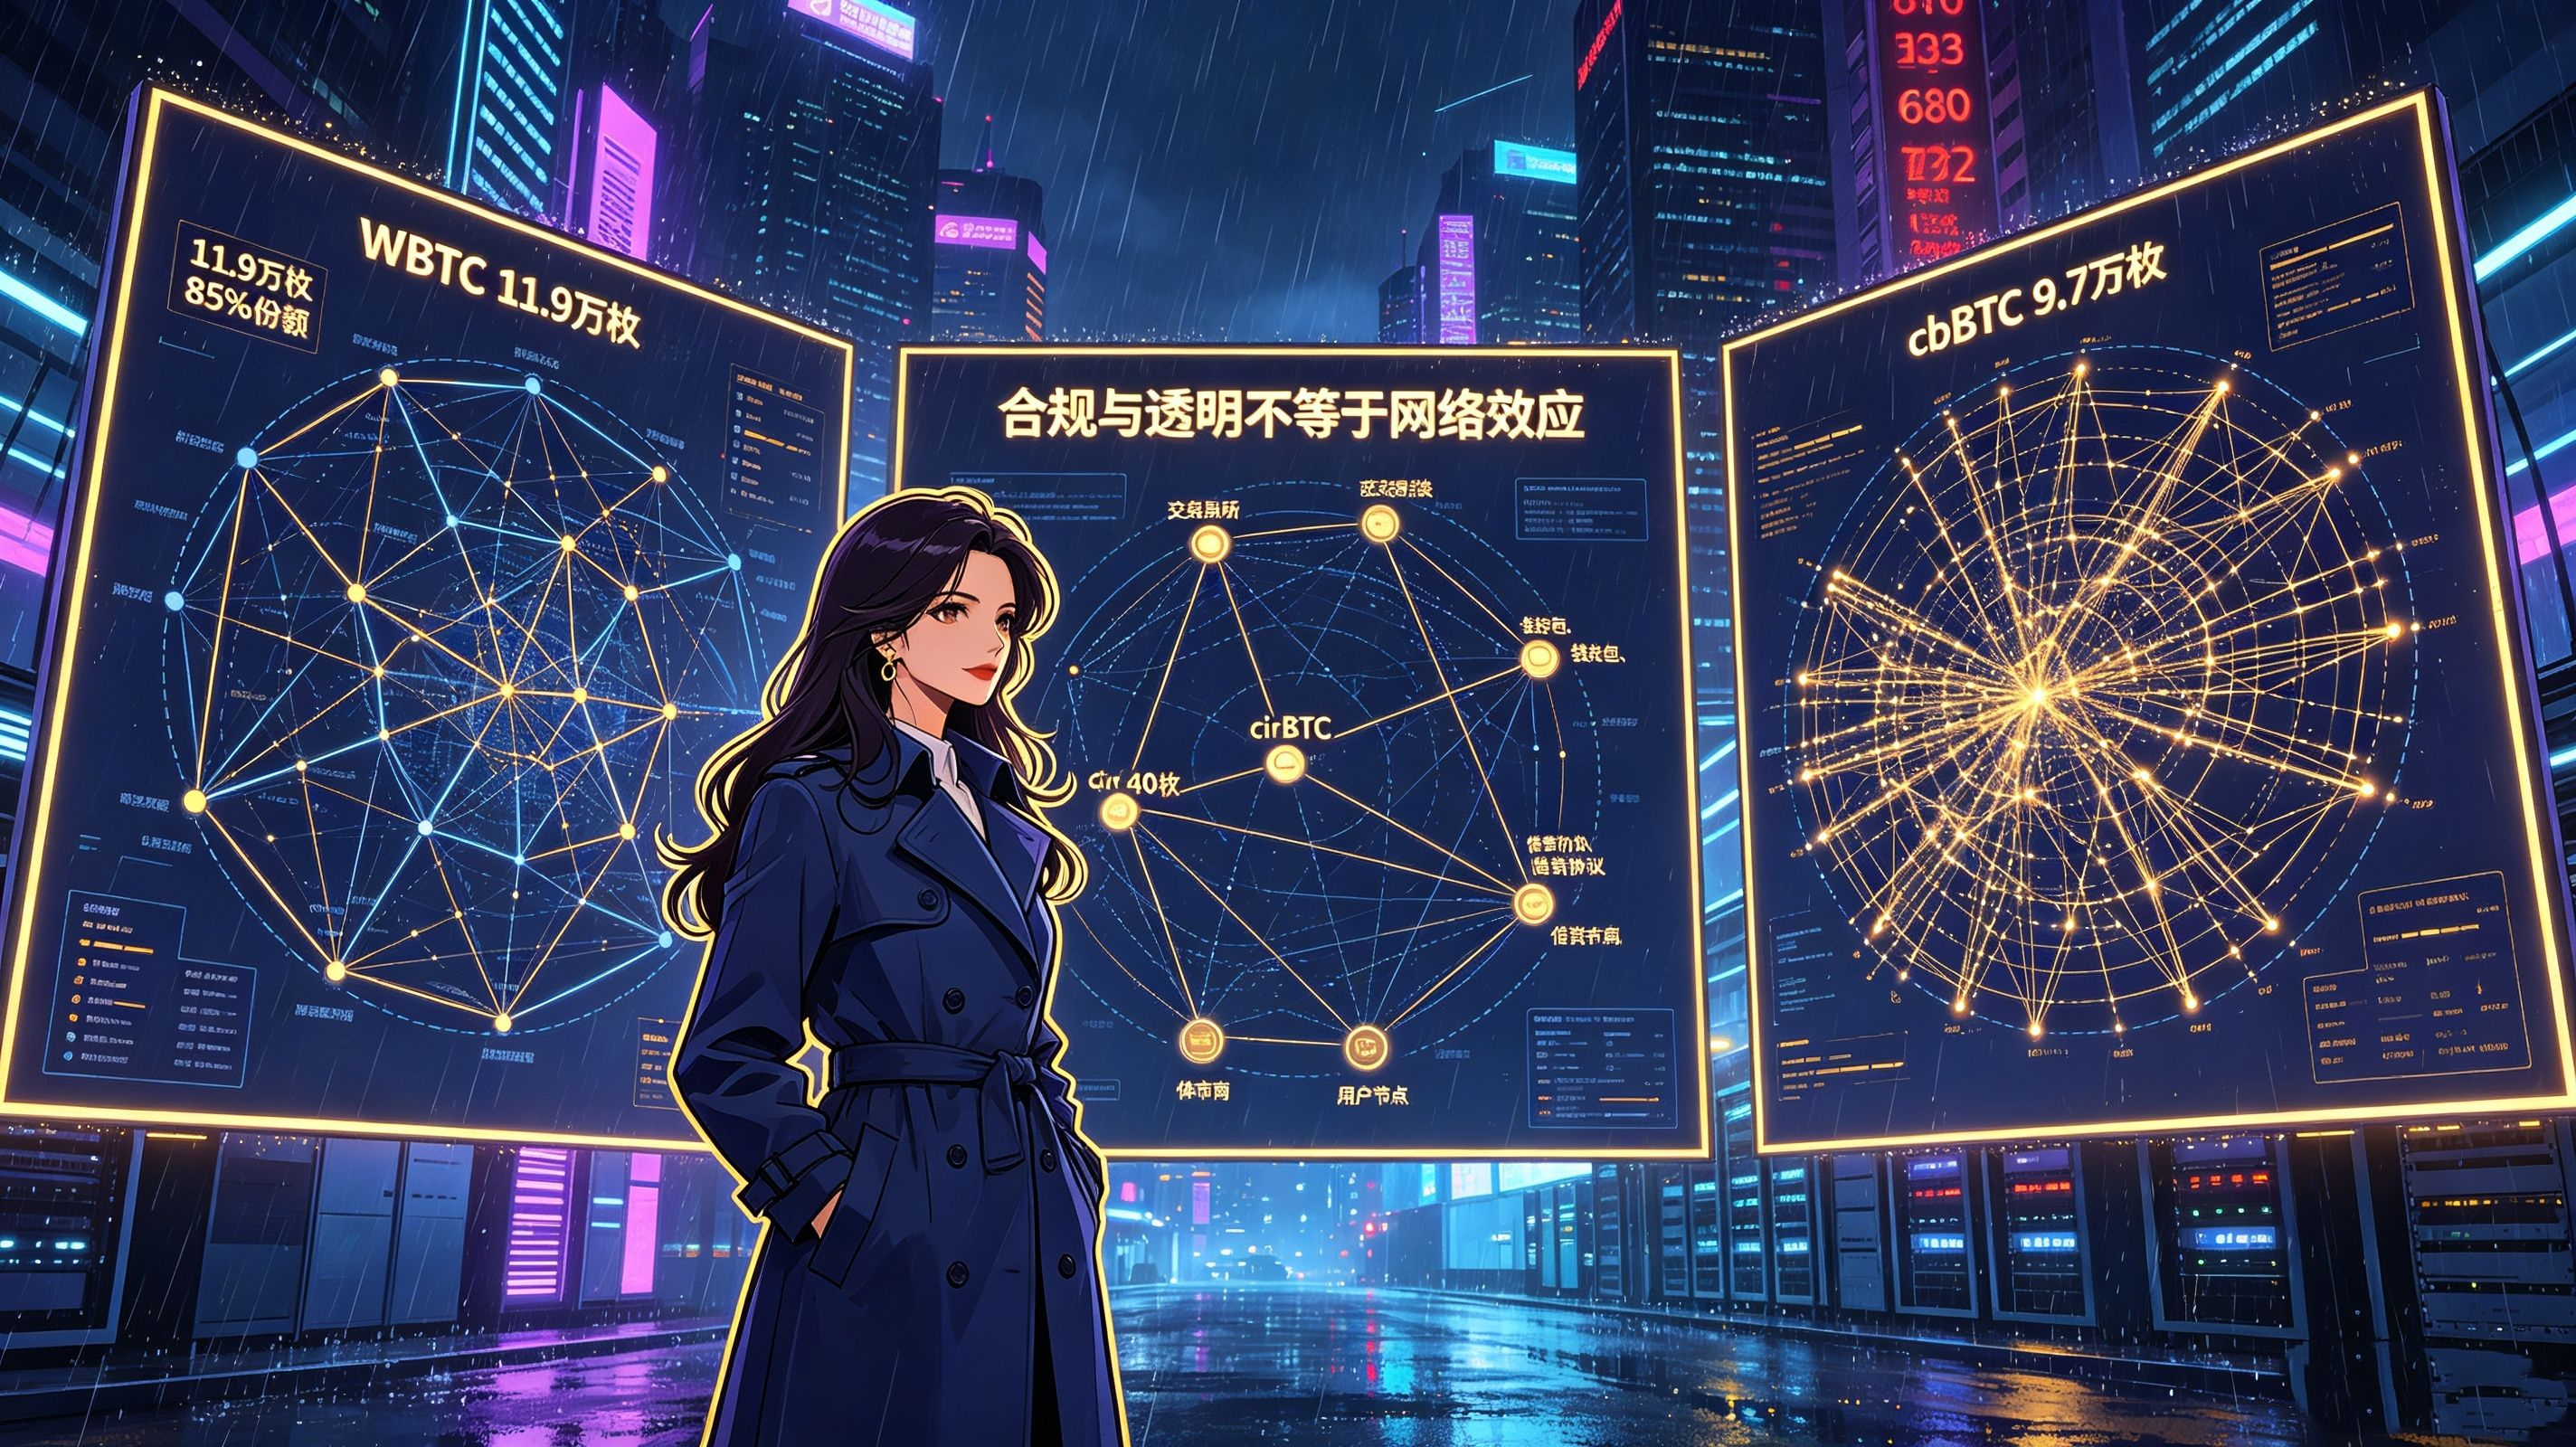
Aclaremos primero una relación numérica: la circulación de 40 cirBTC frente a los 119.000 WBTC es de 1:2.975; frente a los 97.000 cbBTC, es de 1:2.425. Si solo miras esa proporción, cirBTC casi podría definirse como una “presencia cero”. Pero si colocas las 40 unidades de vuelta en sus coordenadas reales, su valor absoluto no significa nada, porque Circle nunca impulsó de verdad la adopción de cirBTC en Ethereum.
Sin integración profunda en exchanges, sin protocolos de préstamo aceptándolo como colateral, sin market makers aportando liquidez bidireccional. El estado de cirBTC en Ethereum se parece más a una muestra en una vitrina que a un producto compitiendo en el mercado. Más que decir que “perdió frente a WBTC y cbBTC”, lo cierto es que ni siquiera salió a jugar.
Entonces, ¿qué son exactamente esas 40 unidades? Son la lectura de una línea base que Circle dejó antes del lanzamiento de Arc. Un grupo de control para responder: “si no hacemos nada, ¿cuál es la demanda natural de bitcoin envuelto?”
Desde este punto de vista, las 40 unidades no son un fracaso, sino parte del diseño experimental.
Por qué ahora: un “obituario promocional”
El marco de esta cobertura del 31 de agosto, en esencia, está escribiendo un resumen anticipado del fracaso de cirBTC. Su lógica narrativa es: producto perfecto, cumplimiento máximo, reservas transparentes, pero efecto de red nulo, así que fracasa. Ese marco ya era válido hace tres meses y seguirá siéndolo dentro de tres meses; no constituye noticia.
Lo que realmente la convierte en noticia el 31 de agosto es el lanzamiento de Arc dentro de 16 días. La función de esta cobertura no es registrar el desenlace de un evento, sino generar, antes del punto crítico, una expectativa de valle.
La razón es simple: si cirBTC sigue sin despegar después de lanzarse en Arc, esta cobertura será la prueba de que “ya estaba previsto”; si cirBTC se reactiva en Arc, esta cobertura se convertirá en el guion perfecto de “dar la vuelta desde 40 unidades”. Si va a la izquierda, los medios ya han enterrado la lápida; si va a la derecha, el dramatismo del giro narrativo queda al máximo.
Vaya en la dirección que vaya, esta cobertura no puede perder. Ese es el verdadero motivo por el que eligió aparecer el 31 de agosto.
La apuesta de Arc: ¿puede la red de USDC albergar bitcoin?
La verdadera apuesta de Circle no está en cirBTC, sino en Arc. Y las 40 unidades de cirBTC en Ethereum dejan al descubierto la mayor incertidumbre de esa apuesta: los nodos de una red pueden migrar, pero el efecto de red no.
El volumen de transacciones on-chain de USDC es de 14,8 billones de dólares, con 73,3 mil millones en circulación. Convertido, el valor en dólares de las 42,51 unidades de reserva de cirBTC equivale aproximadamente a algo más de 2,7 millones de dólares. En otras palabras, la proporción entre el activo más central de Circle —la red de liquidez de USDC— y su nuevo negocio cirBTC es de 1 a 27.000.
Esta desproporción plantea una pregunta real: ¿puede Circle lograr que los tenedores de USDC se conviertan, sin fricción, en acuñadores de cirBTC? No es un problema técnico, sino de comportamiento. Los usuarios de USDC buscan estabilidad; los usuarios de cirBTC asumen volatilidad. Compartir una red no significa compartir la misma mentalidad de usuario.
La respuesta de Arc parece ser “operar cirBTC como un activo gemelo de USDC”: usar la eficiencia de liquidación de la stablecoin para sostener la liquidez de bitcoin envuelto. Es una idea elegante, pero su unidad mínima de validación en el mundo real es precisamente esas 40 cirBTC ignoradas en Ethereum.
Si ni siquiera un producto público y transparente, con reservas 1:1 y verificación en tiempo real, logra atraer más de 40 unidades de demanda orgánica en tres meses, ¿por qué Arc cree que cambiar de cadena va a alterar ese resultado? Esta es la pregunta que Circle debe responder, pero que no puede responder de antemano.
Tres recordatorios no consensuados para el lector
Primero, no veas “40 unidades en circulación” como el final; es más probable que sea una pista. Esta cobertura apareció 16 días antes del lanzamiento de Arc, y el momento en sí contiene más información que los datos. La pregunta no es “por qué fracasó cirBTC”, sino “quién necesita que, en este momento, todos crean que cirBTC fracasó”.
Segundo, el efecto de red se puede replicar, pero el coste de migrarlo es altísimo. WBTC tardó siete años en incrustar 119.000 unidades de token en cada rincón de DeFi. Aunque Circle tenga USDC, eso no significa que cirBTC obtendrá automáticamente el mismo nicho ecológico. Los nodos de USDC son pagos y liquidación; los nodos que necesita cirBTC son trading y colateral. Las dos redes no se parecen.
Tercero, después del lanzamiento de Arc, vigila un indicador clave. No el valor absoluto de la circulación de cirBTC, sino la velocidad de acoplamiento entre cirBTC y USDC en Arc. Si 90 días después del lanzamiento de Arc la circulación de cirBTC sigue estancada en tres cifras, entonces la hipótesis de “alimentar bitcoin envuelto con una red de stablecoins” habrá sido refutada de forma parcial. En cambio, si en 90 días supera las cuatro cifras, entonces las 40 unidades en Ethereum eran realmente solo el prólogo.
Cierre: ¿de quién son, en realidad, las 40 unidades?
Lo más intrigante de este ciclo de cobertura no son las 40 unidades en sí, sino dónde fueron colocadas. Es como un clavo hincado 16 días antes en la puerta de Arc, con un cartel colgando: “ausencia de efecto de red”. Circle puede ignorarlo y seguir avanzando, pero todos los que pasan lo ven.
La pregunta que realmente desvela no es “si cirBTC tendrá éxito”, sino esta: cuando el mayor emisor de stablecoins del mundo, con el mejor cumplimiento normativo, el bolsillo más profundo y el conjunto de licencias más completo, se enfrenta a un ecosistema consolidado desde hace siete años, ¿lo que más le falta no es dinero, ni tecnología, ni permiso regulatorio, sino una razón para que unas decenas de direcciones quieran acuñar un token?
Arc tendrá que dar esa razón dentro de 16 días. Y si no puede, esas 40 cirBTC dejarán de ser un dato de arranque frío de un nuevo producto y se convertirán en una nota silenciosa de toda la ruta de “bitcoin envuelto regulado”.