

En las últimas ocho horas, este mismo conjunto de datos sobre tokenización de acciones vuelve a agitar el sector RWA: transferencias mensuales por 29.5 mil millones de dólares, un aumento del 416% en 30 días; direcciones activas mensuales de 1.3 millones, con una subida del 209%; direcciones de tenencia de 2.36 millones, aumentando un 167%. Pero dentro de estos mismos datos hay un detalle que muy poca gente está dispuesta a detenerse a explicar: el valor distribuido solo sube 1.45%, quedándose en 2.54 mil millones de dólares. Traducción a “lenguaje humano” — el flujo en el conducto se cuadruplica, pero en el conducto, ni una sola gota de agua extra.
¿Esto es una explosión de demanda? Más bien parece que el sistema está redefiniendo “tener” a su manera.
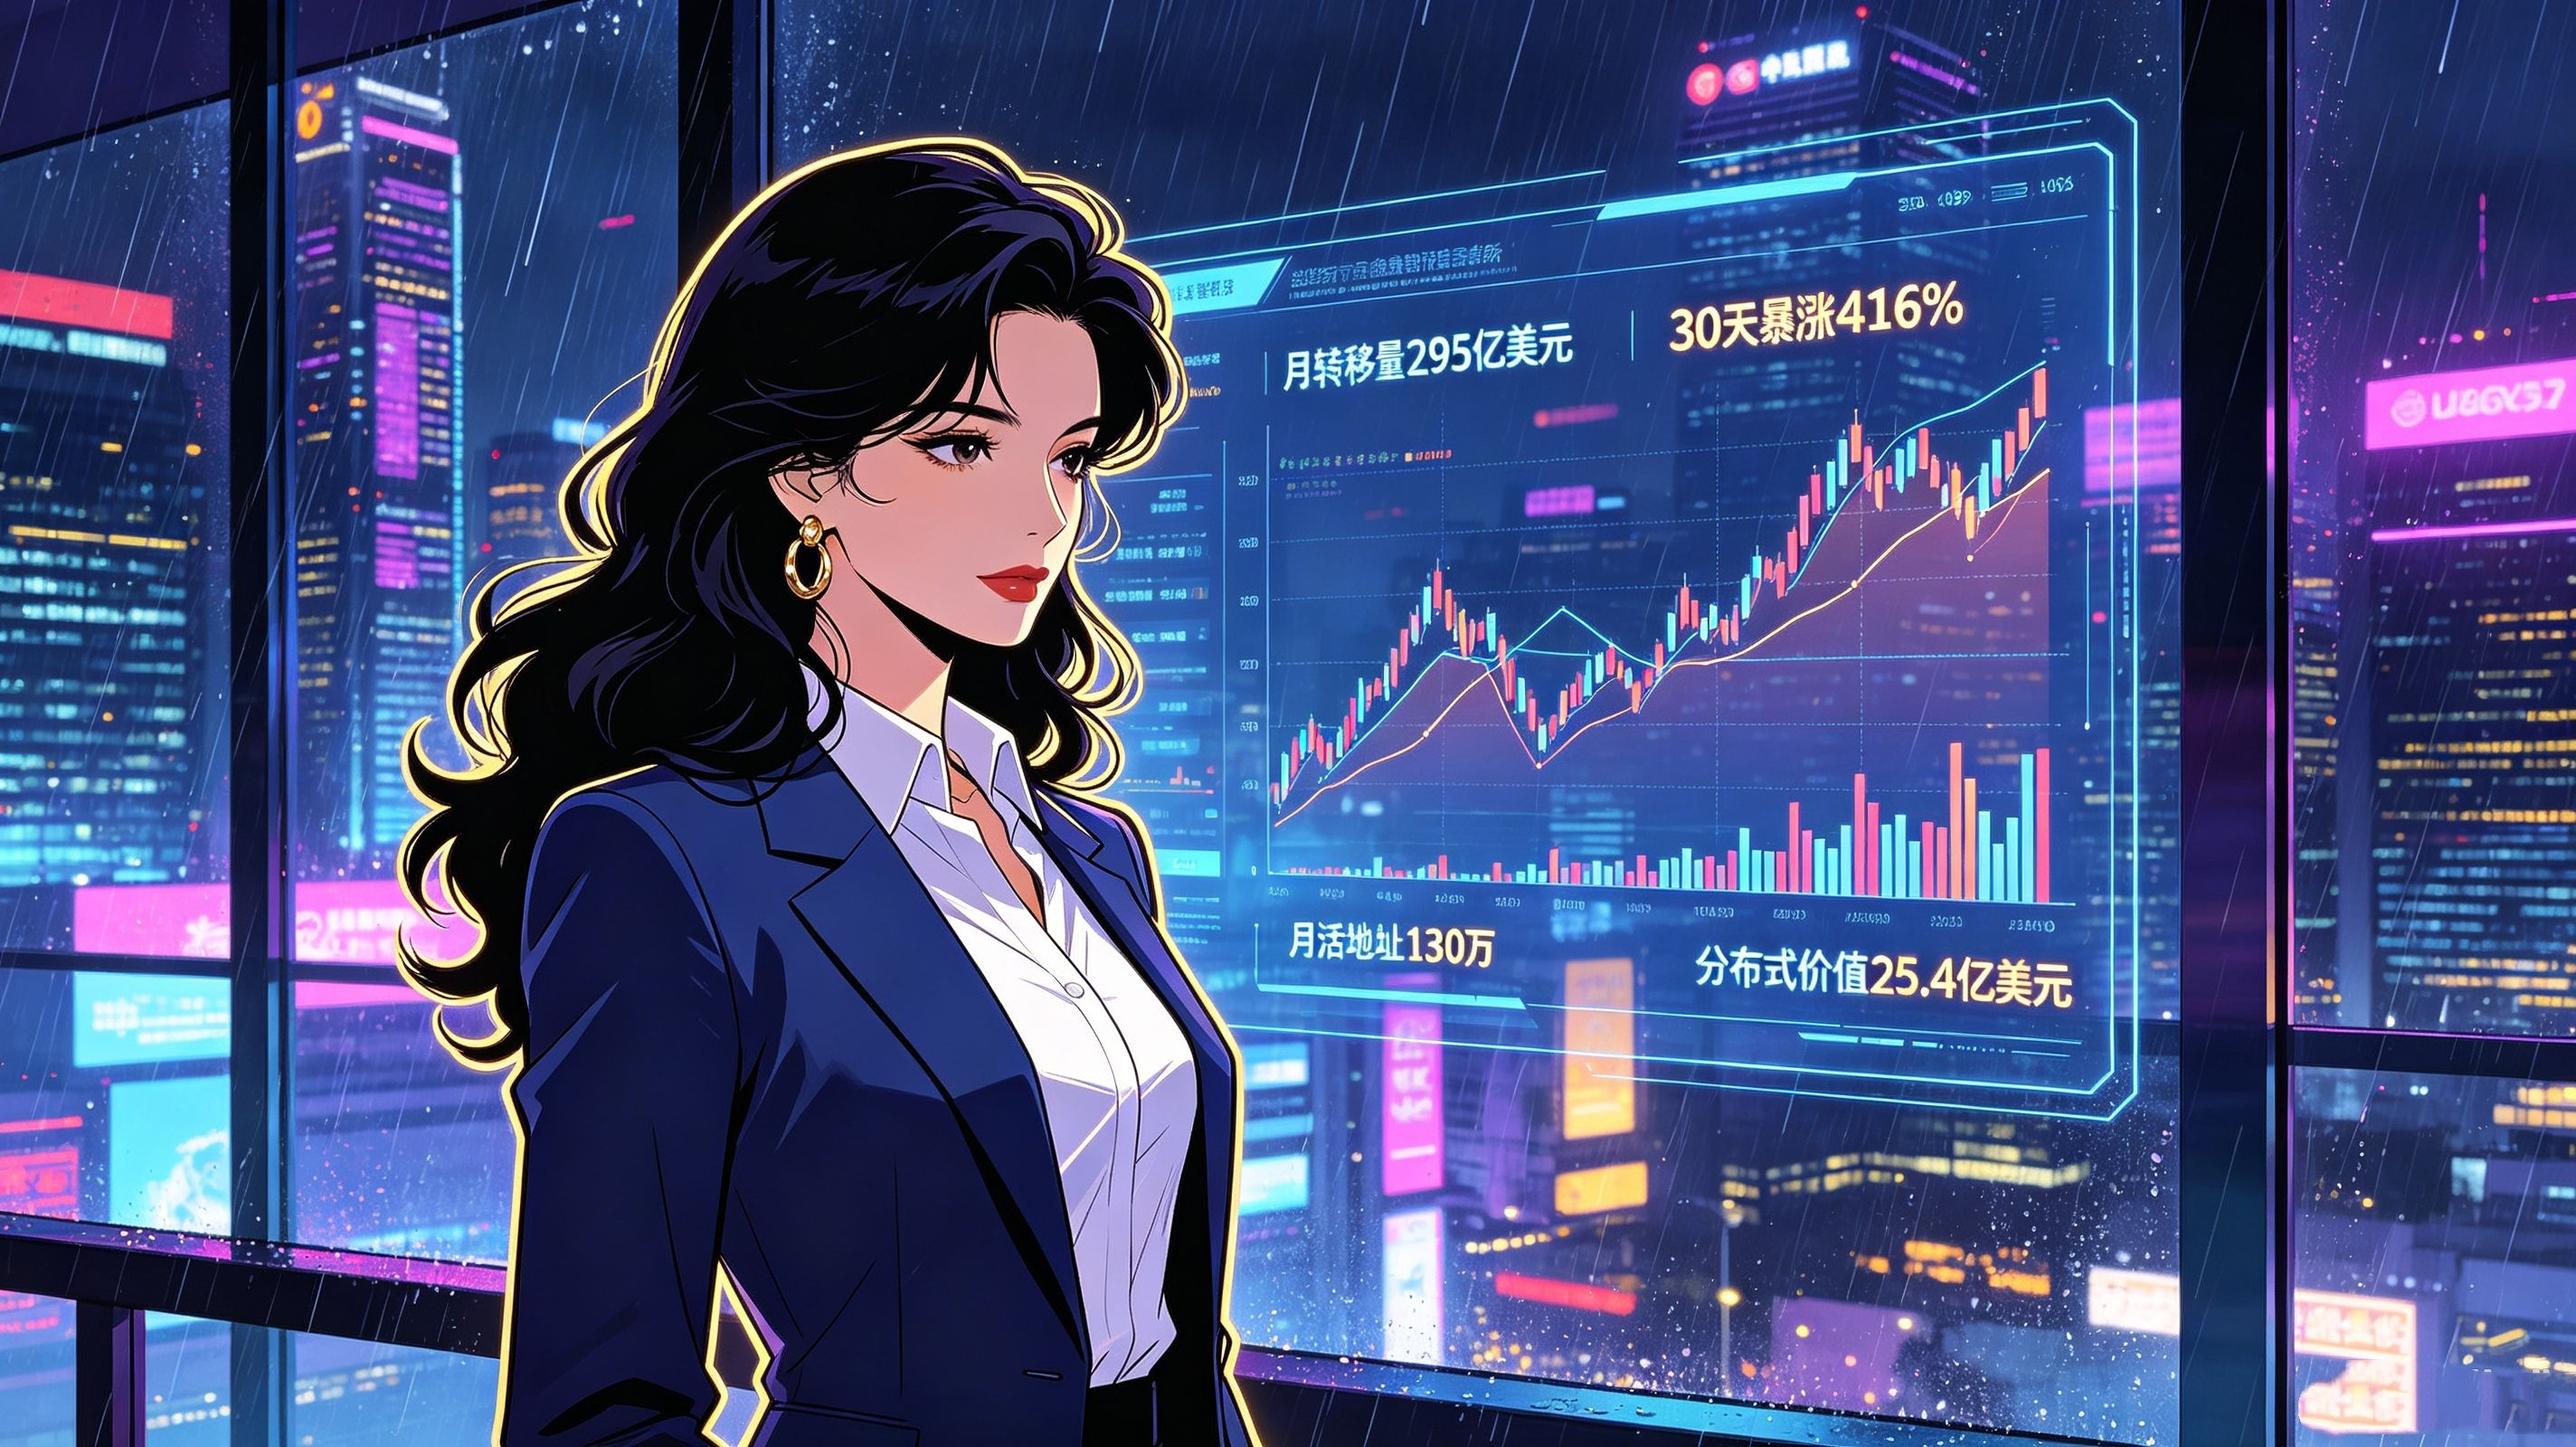
Primero hagamos una aritmética sencilla. 2,36 millones de direcciones que poseen tokens corresponden a 2.540 millones de dólares de valor distribuido, es decir, un promedio de unos 1.076 dólares por dirección. Hace 30 días, esa cifra era de 2.835 dólares. En un mes, el valor implícito per cápita se evaporó un 62%. Si esto fuera realmente una revolución de la demanda, con los activos financieros tradicionales acelerando su entrada en la cadena, deberías ver nuevas direcciones llegar junto con nuevo capital, y el valor per cápita al menos mantenerse estable. Pero la realidad es justo la contraria: la velocidad de llegada de nuevas direcciones supera con creces la velocidad de entrada de nuevo capital.
La propia entidad estadística dejó pistas: una persona puede controlar múltiples carteras, y la distribución promocional y los pequeños saldos inflan artificialmente el número de direcciones. Pero quiero ir un paso más profundo: estas nuevas direcciones probablemente ni siquiera son “inversores”, sino “receptores”. Son el final de distribuciones únicas, incentivos de airdrop y fragmentación de estrategias. Se cuentan como “direcciones con saldo”, pero nunca han generado un verdadero comportamiento de tenencia. Si además sumamos otro dato: 29.500 millones de dólares de volumen transferido divididos entre 2.540 millones de dólares de valor distribuido da 11,6 veces. Si esto fuera rotación bursátil, significaría que todas las acciones tokenizadas se negociaron 11,6 veces en un mes. Pero la entidad estadística también advierte que ese múltiplo no prueba que los inversores operaran 11 veces, porque el volumen transferido incluye muchas operaciones no comerciales: reorganización de carteras, liquidación de plataformas, reestructuración de custodios, movimientos entre cadenas, emisión y redención. Si ponemos juntas la “inflación artificial de direcciones” y la “hipertrofia del volumen transferido”, aparece una cadena causal más real: las plataformas, para activar nuevos productos, están moviendo tokens de un lado a otro mediante diversas operaciones, mientras usan mecanismos de distribución para crear nuevas direcciones. Así, nadie compra realmente más acciones, pero los datos parecen una fiesta.
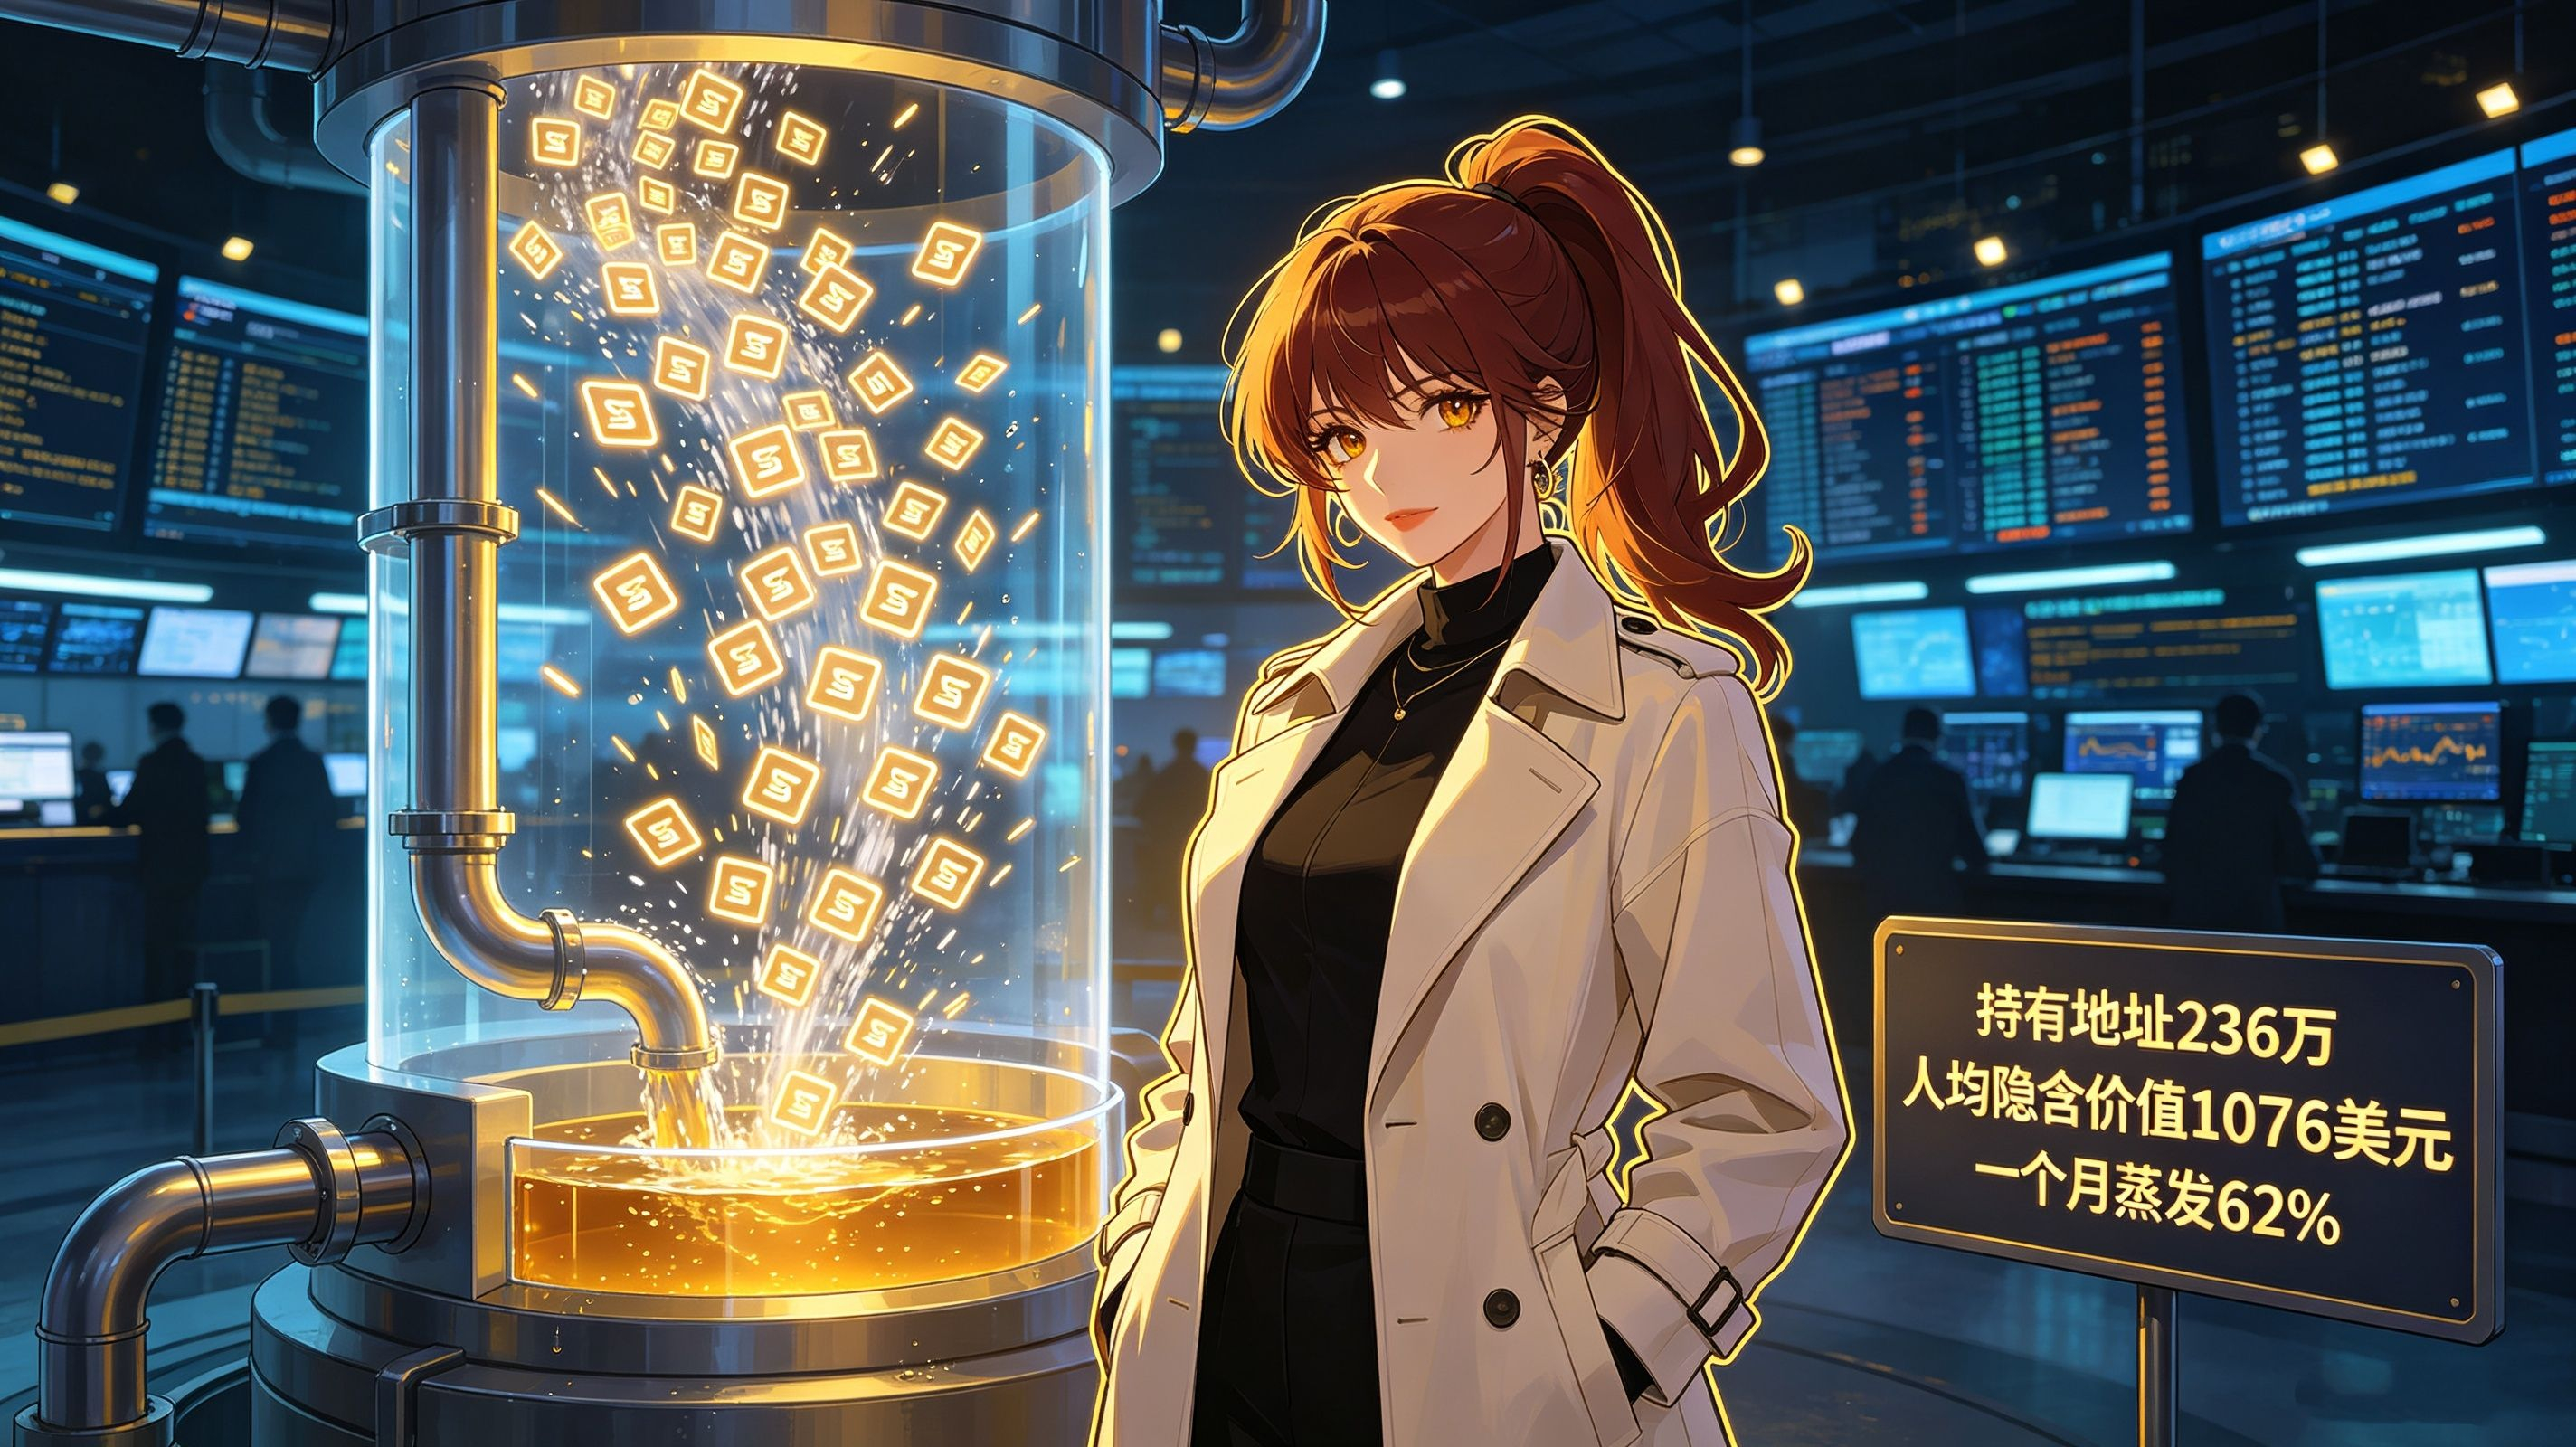
La mayoría de la gente mira estos datos pensando que el sujeto es el inversor: si compró o no, si lo usó o no. Pero el papel que realmente cambió es el de las acciones tokenizadas en sí. Durante los últimos 30 días, su rol se desplazó de forma fundamental: de “certificado de propiedad” a “combustible financiero”.
Miremos algunos momentos en el tiempo. En julio, una plataforma incluyó acciones tokenizadas como colateral para préstamos con margen; el 24 de agosto, un intercambio extranjero puso en la cadena acciones estadounidenses tokenizadas, permitiendo a usuarios no estadounidenses “operar 24/7”, además de guardarlas en una cartera de autocustodia y usarlas en finanzas descentralizadas; el 25 de agosto, una gestora lanzó enseguida carteras de conducción automática, con los activos subyacentes permaneciendo en la cartera del usuario; y en el ecosistema on-chain, un exchange descentralizado lanzó de una vez más de noventa tokens de acciones e integró varios protocolos de préstamos y perpetuos. ¿Qué tienen en común estas acciones? Ninguna te anima a mantener a largo plazo ni a convertirte en accionista; todas te animan a tratar los tokens de acciones como materia prima de activos que pueden moverse, pignorarse, fraccionarse y apalancarse. El significado de las acciones tokenizadas ha sido reescrito en silencio: ya no responde a “qué poseo”, sino que empieza a responder “qué más puedo hacer con ello”. Una vez que empiezas a preguntar “qué más se puede hacer”, eso que llamas “eso” ya no es una acción.
Esta mutación puede ocurrir porque, desde el primer día, las acciones tokenizadas dejaron abierta una laguna legal en su base. La entidad estadística lo señala con mucha cautela: transferibilidad no equivale a derechos de accionista. Un token transferible puede representar un certificado, un derecho de reclamación derivado o una nota respaldada por acciones que están en manos de un custodio; no necesariamente te inscribe en el registro de accionistas de la empresa subyacente. Algunas plataformas muestran las acciones tokenizadas y las acciones normales en una misma cuenta, pero la propiedad y los derechos de voto no son los mismos; otras permiten transferir posiciones tokenizadas a carteras externas, pero tampoco las convierten en acciones ordinarias. Eso significa que tu “token de una gran empresa tecnológica” y la acción real que posee alguien en la bolsa que sí tiene esa compañía no son, en absoluto, la misma especie. Ese token se parece más a una entrada sobre una empresa: puedes usarlo como colateral, hacer market making, partirlo en contratos perpetuos, alimentarlo a estrategias automáticas... pero ¿tienes derecho a voto? ¿Puedes asistir a la junta de accionistas? ¿Puedes participar en dividendos? La respuesta de la mayoría de las plataformas es muy ambigua. Y esa ambigüedad es precisamente el motor central del aumento del 416%. Si las acciones tokenizadas equivalieran de verdad a acciones, su volumen de transferencias no podría subir hasta 11,6 veces el valor distribuido. Un accionista normal no movería toda su posición de un lado a otro 11 veces en un mes. Quienes sí lo hacen son los que usan el token como herramienta: creadores de mercado, arbitrajistas, bots de estrategia, administradores de colateral. Su demanda es real, pero entre ella y la “demanda de los inversores por acciones” hay todo un mundo legal de distancia.
La mayoría de los análisis terminarían así: cuando los datos sean más transparentes, cuando las plataformas puedan distinguir entre negociación real y actividad operativa, entonces podremos juzgar si la demanda es auténtica. Pero yo quiero dar un veredicto más incómodo: el concepto mismo de “demanda real” quizá ya parte de la pregunta equivocada. Supón que un día los datos se desglosan por completo; descubrirás que el “volumen de demanda” de las acciones tokenizadas nunca podrá coincidir con su “volumen de transferencias”. Porque este sistema, por diseño, no está hecho para que la demanda crezca de forma natural, sino para que la transferencia ocurra sin cesar. ¿Cuál es el modelo de negocio de las finanzas descentralizadas? Las comisiones que deja el flujo al pasar por el protocolo. El volumen transferido es el flujo. Cuanto mayor es el flujo, mayores son los ingresos del protocolo y más atractiva es la historia de valoración de la plataforma. Por eso, al diseñar el producto, el KPI real no es “si el usuario posee acciones”, sino “si el usuario hace que las acciones se muevan”. Por eso hay plataformas que convierten los tokens de acciones en colateral para margen, exchanges que los meten en finanzas descentralizadas, y ecosistemas on-chain que los conectan con contratos perpetuos. Todos esos diseños aumentan una sola cosa: el motivo para transferir. Bajo esta lógica, los “tenedores” de acciones tokenizadas en realidad no son accionistas ni inversores, sino un estado intermedio del flujo. Su existencia sirve para que el valor siga circulando. Así que el hecho de que el valor distribuido se quede en 2.540 millones de dólares quizá no sea un desajuste temporal de “la demanda aún no ha alcanzado”, sino una característica estructural permanente del sistema: un pequeño pool de valor agitado una y otra vez para generar un enorme flujo. No es que la gente no haya comprado más; es que el sistema no necesita que la gente compre más, solo necesita que la gente se mueva.
Si guardas esa frase en la cabeza y vuelves a mirar el aumento del 416%, verás esto: el verdadero producto de las acciones tokenizadas no son las acciones, sino la capa que te permite “tener algo que hacer”. Lo que hay dentro de esa capa empieza a importar menos. Derechos de voto, dividendos, estatus de accionista: esos atributos más básicos de las acciones tradicionales están siendo desmontados pieza por pieza por el sistema, y sustituidos por liquidez y negociabilidad. Así que la pregunta final no es “si la demanda por acciones tokenizadas es real”, sino: cuando a un producto financiero se le convierte de “prueba de propiedad” en “combustible que debe circular sin parar”, dentro de tres años, ese token que compraste como si fuera una “acción”, ¿podrá canjearse por un certificado de accionista con tu nombre? ¿O descubrirás que nunca poseíste esa empresa? Solo estabas en una tubería enorme y de alta velocidad, desempeñando el papel de un flujo temporal, contabilizado dentro del salto del 416%.