

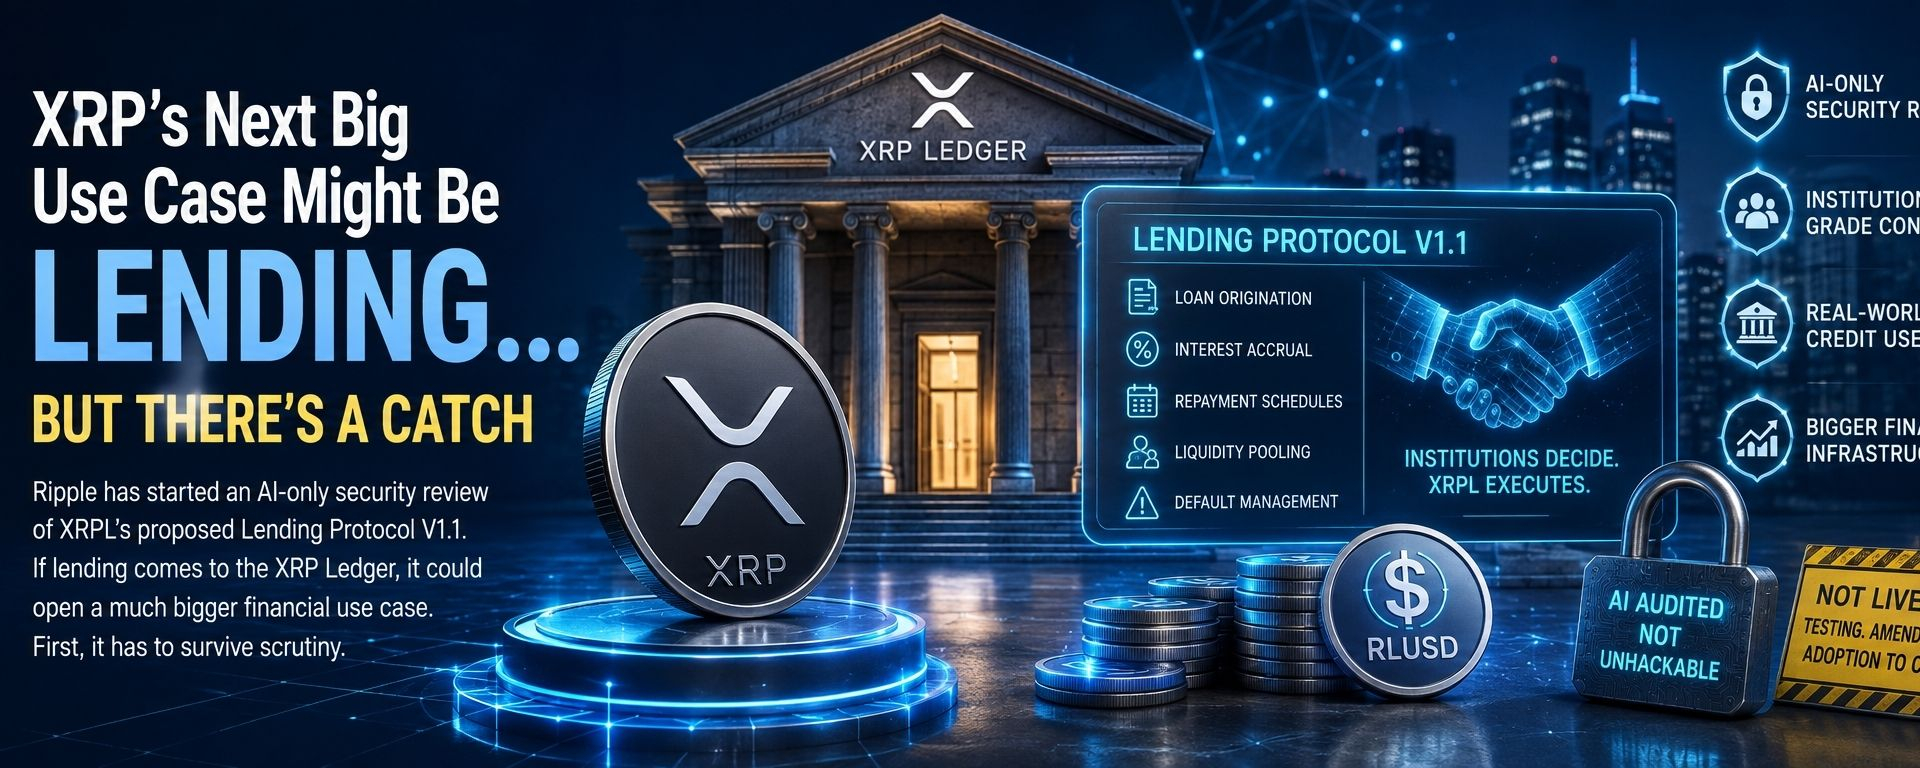
Ripple ha iniciado una revisión de seguridad solo con IA del propuesto Lending Protocol V1.1 de XRPL. Si el préstamo llega al XRP Ledger, podría abrir un caso de uso financiero mucho más grande. Primero, tiene que sobrevivir al escrutinio.
Ripple ha comenzado una revisión de seguridad solo con IA de una de las propuestas de actualización más interesantes del XRP Ledger.
Eso suena mal.
Probablemente sea exactamente lo que quieres.
La plataforma de seguridad Sherlock ha anunciado que Ripple utiliza su motor de auditoría para revisar el Lending Protocol V1.1 en el XRP Ledger.
El sistema reúne múltiples auditores de IA y modelos de frontera con capacidades de seguridad especializadas; esencialmente, prueba enfoques automatizados distintos contra el protocolo para ver qué pueden encontrar.
Para esta revisión en particular, Sherlock describe el proceso como solo IA: múltiples auditores de IA y modelos de frontera analizando el código para detectar vulnerabilidades.
Y considerando que el código en cuestión eventualmente podría ayudar a mover préstamos reales y capital institucional alrededor de XRPL…
Romperlo antes de que salga en vivo parece preferible a descubrir el problema después.
Pero el enfoque de la IA en realidad es solo la mitad de la historia.
La pregunta mucho más grande es:
¿Qué exactamente está intentando construir XRPL?
Porque si el Protocolo de Préstamo funciona como está previsto, el XRP Ledger podría avanzar más allá de:
Pagos.
Transferencias.
Intercambio.
Tokenización.
…y en algo considerablemente más grande.
Crédito.
Eso merece algo de atención.
🤔 Primero: ¿qué es el Protocolo de Préstamo de XRPL?
Quitemos el tecnicismo.
Imagina que un negocio necesita dinero por tres meses.
Normalmente, podría ir a:
Un banco.
Un fondo de crédito privado.
Un prestamista.
Otra institución financiera.
Evalúan al prestatario.
Decidan si se sienten cómodos prestando.
Acordemos la tasa de interés.
Establece los términos de repago.
Entonces aporta el capital.
El Protocolo de Préstamo propuesto de XRPL está intentando poner parte de ese proceso en la cadena.
Importante: no está intentando que la blockchain decida si la empresa de logística de Dave merece un préstamo de 2 millones de libras.
Esa decisión se mantiene fuera de cadena.
El modelo básico es:
Las instituciones toman la decisión de crédito.
↓
XRPL maneja la ejecución.
Una vez que los términos del préstamo se hayan acordado, el protocolo puede estandarizar cosas como:
Originación del préstamo.
Acumulación de intereses.
Calendarios de repago.
Gestión del préstamo.
Incumplimientos.
Agrupación de liquidez.
En otras palabras:
Los humanos deciden a quién se le merece el préstamo.
La blockchain ayuda a ejecutar lo que ocurre después de esa decisión.
Esa distinción importa.
Porque esto no intenta recrear cada parte de un banco dentro de un contrato inteligente.
Está intentando poner la fontanería financiera en la cadena.
💰 Y estos no son necesariamente préstamos sobregarantizados estilo cripto
Aquí es donde la propuesta se vuelve mucho más interesante.
Muchos préstamos DeFi funcionan algo así:
Quieres pedir prestados 70.000 dólares.
Genial.
Por favor deposita primero 100.000 dólares en cripto.
¿Útil?
Claro.
Pero así no es exactamente como funciona la mayoría del préstamo a empresas en el mundo real.
El Protocolo de Préstamo propuesto de XRPL está diseñado para habilitar préstamos a plazo fijo, sin colateral, usando fondos agrupados desde una Bóveda para un solo activo.
La solvencia se evaluaría mediante underwriting y gestión de riesgos fuera de cadena.
Luego, el protocolo maneja el préstamo acordado en la cadena.
La documentación de XRPL también describe protección de capital de primera pérdida, diseñada para ayudar a absorber pérdidas si los prestatarios incumplen.
Eso suena mucho más cercano a los mercados de crédito tradicionales.
Y eso es deliberado.
Los casos de uso previstos incluyen cosas como:
Financiación de inventario para creadores de mercado
Instalaciones de capital de trabajo
Préstamos con underwriting
Crédito institucional
Esa es una propuesta muy distinta de:
“Pide prestado 500 dólares en USDC contra tus monedas meme.”
🏦 ¿Por qué realmente querrían esto las instituciones?
Porque prestar es enorme.
Los mercados financieros no solo mueven activos.
Los financian.
Las empresas piden dinero prestado.
Los creadores de mercado piden prestada la oferta (inventario).
Los fondos usan apalancamiento.
Los dealers financian posiciones.
Las empresas cubren brechas entre pagos.
Los activos se pignoran.
El capital se recicla.
El crédito está debajo de una cantidad ridícula de actividad económica.
Y aquí es donde la tokenización empieza a volverse mucho más interesante.
Imagina tokenizar un fondo del Tesoro.
Genial.
¿Qué pasa ahora?
¿Alguien puede pedir prestado contra eso?
¿Puede ayudar a financiar otra posición?
¿Puede convertirse en colateral?
¿Puede proporcionar liquidez?
¿Pueden realmente las empresas hacer cosas financieras útiles con esto?
Ahí es donde la tokenización empieza a convertirse en un sistema financiero en lugar de un caro archivador digital.
La capa faltante entre activos tokenizados y mercados funcionales de capital en cadena es cada vez más infraestructura de crédito.
Y eso es exactamente lo que XRPL está intentando construir.
🧩 En realidad hay dos piezas importantes
El sistema de préstamos propuesto se basa en dos componentes complementarios.
1. Bóvedas para un solo activo
Piensa en esto como pools de un solo activo en particular.
El capital se puede depositar en la bóveda y luego ponerse a disposición para prestar.
2. El Protocolo de Préstamo
Esta es la maquinaria que permite que la liquidez agrupada se origine en préstamos a plazo fijo con términos acordados, lógica de gestión y de repago.
Juntos:
La bóveda aporta capital.
↓
El prestatario es aprobado fuera de cadena.
↓
Los términos del préstamo están acordados.
↓
XRPL ejecuta el préstamo.
↓
El interés y los repagos siguen los términos predeterminados.
Esa es la idea básica.
Y si estás pensando:
“Eso suena sospechosamente a finanzas normales.”
Exactamente.
Probablemente ese sea el punto.
🔐 Las instituciones aún reciben controles de cumplimiento
Hay otra diferencia importante entre esto y la versión del Lejano Oeste de DeFi.
XRPL también tiene infraestructura orientada a cumplimiento para restringir el acceso. Los Domains con permisos pueden usarse con funciones como protocolos de préstamo para limitar la participación a entidades aprobadas, y las Credenciales Verificables ayudan a establecer si una cuenta cumple las condiciones requeridas.
Eso importa enormemente si XRPL quiere:
Bancos.
Fondos.
Empresas de pagos.
Creadores de mercado.
Gestores de activos.
Otras instituciones financieras reguladas.
para usar realmente esta infraestructura.
En general, las instituciones no se despiertan pensando en:
“Ojalá hoy el contraparte fuera completamente anónimo.”
Quieren saber con quién están tratando.
Tienen reglas de KYC.
Requisitos de AML.
¿En serio?
Equipos de cumplimiento.
Reguladores.
Abogados.
Muchos y muchísimos abogados.
Así que XRPL cada vez parece estar intentando combinar:
Liquidación en blockchain
con:
controles financieros tradicionales.
Esa es una propuesta institucional mucho más realista que fingir que la financiación regulada va a abandonar de repente todos los requisitos de cumplimiento que tiene.
🤖 Entonces, ¿por qué la IA intenta romperlo?
Porque los protocolos de préstamo son exactamente el tipo de infraestructura que de verdad, de verdad no quieres que se rompa.
¿Un bug en una app social?
Molesto.
¿Un bug en software que controla pools de activos financieros y préstamos?
Tarde diferente.
Cripto ha aprendido repetidamente esta lección de la forma más cara.
Los contratos inteligentes y los protocolos DeFi han perdido miles de millones de dólares a lo largo de los años por:
Vulnerabilidades del código.
Exploits económicos.
Manipulación de oráculos.
Fallos de control de acceso.
Suposiciones malas.
Interacciones inesperadas entre protocolos.
Y ocasionalmente:
Alguien se da cuenta de que un desarrollador olvidó algo bastante importante.
Así que el Motor de Auditoría de Sherlock ahora está revisando Lending Protocol V1.1.
El sistema usa múltiples agentes de auditoría de IA y modelos de frontera con habilidades de seguridad especializadas, ajustando las pruebas según la complejidad y la superficie de ataque del código.
Eso es genuinamente interesante.
Pero hay una advertencia importante.
⚠️ “Auditado por IA” NO significa “imposible de hackear”
Por favor tattoo esto en cada protocolo cripto.
Una auditoría no es una garantía.
Una auditoría humana no es.
Una auditoría de IA no es.
Siete auditorías no son suficientes.
Reducen el riesgo.
Pueden identificar vulnerabilidades.
Pueden detectar suposiciones que los desarrolladores pasaron por alto.
Pueden hacer el software considerablemente más seguro.
Pero no pueden probar:
“Nunca nadie encontrará una forma de explotarlo.”
La seguridad no funciona así.
Eso no hace que las auditorías sean inútiles.
Todo lo contrario.
Demuestra por qué la seguridad tiene que ser continua.
Auditoría.
Prueba.
Arreglar.
Auditoría de nuevo.
Monitorear.
Responder.
Actualizar.
Repetir para siempre.
Bienvenido a la infraestructura financiera.
🚧 Y aquí está la mayor trampa: los préstamos todavía no están en vivo en mainnet
Esta es la parte que espero que desaparezca de muchos posts sobre XRP.
La infraestructura nativa de préstamos de XRPL aún se está moviendo a través de pruebas y del proceso de enmienda.
Las propuestas subyacentes de la Bóveda para un solo activo y del Protocolo de Préstamo, XLS-65 y XLS-66, siguen sujetas a la aprobación de los validadores, mientras que los desarrolladores ya pueden integrar y probar el sistema en devnet.
Mientras tanto, la revisión más nueva de LendingProtocolV1_1 está listada oficialmente por XRPL como:
En desarrollo.
El trabajo de desarrollo reciente ha avanzado el soporte para V1.1, pero eso no significa que el préstamo nativo esté operando como un mercado de producción en el XRPL mainnet hoy.
Así que:
El progreso de desarrollo ≠ activación.
Auditoría ≠ lanzamiento.
Lanzamiento ≠ adopción.
Adopción ≠ miles de millones en préstamos.
Hay una secuencia aquí.
Titulares de cripto ocasionalmente les gusta saltarse aproximadamente cuatro de esos pasos.
No lo haremos.
💵 ¿Dónde encaja RLUSD?
Ahora las cosas se ponen aún más interesantes.
RLUSD ya superó el hito de 2.000 millones de dólares.
Y el suministro de RLUSD en XRPL en sí ahora se acerca a la marca de 1.000 millones de dólares, con aproximadamente 963 millones en circulación en la red alrededor del hito reportado más reciente.
Eso crea una posibilidad obvia.
Las stablecoins son activos naturales para préstamos.
En general, una empresa no quiere pedir prestado:
“500.000 dólares en algo que podría valer 410.000 dólares para el martes.”
Quiere dólares.
O algo que represente dólares.
Eso significa que RLUSD eventualmente podría convertirse en uno de los activos más naturales que se usen dentro de un ecosistema de préstamos en XRPL.
Eso tiene sentido.
Pero también crea otra pregunta sobre XRP.
🤔 Si los préstamos usan RLUSD, ¿por qué deberían importarle a los tenedores de XRP?
Excelente pregunta.
Y aquí es donde no quiero fabricar una respuesta.
Si alguien pide prestado:
1 millón de RLUSD
en XRP Ledger…
no están pidiendo prestado 1 millón de XRP.
Eso importa.
Por lo tanto, el argumento alcista para XRP no puede ser simplemente:
“El lanzamiento de préstamos de XRPL = todos necesitan XRP.”
Eso es demasiado fácil.
El beneficio potencial más realista es más amplio.
El préstamo exitoso podría crear:
Más capital en XRPL.
Más usuarios institucionales.
Más liquidez.
Más uso de stablecoins.
Más transacciones.
Más aplicaciones financieras.
Más colateral tokenizado.
Más razones para mantener los activos en la red.
Y potencialmente mayor utilidad para XRP dentro del ecosistema más amplio de liquidez de XRPL.
XRP todavía es el activo nativo de la red.
Se usa para comisiones y reservas y puede desempeñar roles de liquidez y de puente.
Pero si un auge de préstamos crearía una demanda adicional material de XRP es algo que necesitaríamos observar.
No asumir.
La misma regla de siempre:
El uso de XRPL puede ser positivo para el ecosistema sin que cada transacción requiera que alguien compre una gran cantidad de XRP.
🏗️ Ahora conecta esto con lo que Ripple ha estado haciendo
Aquí es donde empiezan a encajar las historias de la semana.
Ripple empieza a parecerse menos a una empresa cripto tradicional.
Mira la pila que se está armando:
Pagos
↓
Custodia
↓
RLUSD
↓
Prime brokerage
↓
Tokenización
↓
Infraestructura de colateral
↓
Préstamo
↓
Liquidación
Eso es interesante.
Porque estas cosas potencialmente pueden interactuar.
Imagina un mercado institucional donde:
Un fondo se tokeniza.
El activo está en XRPL.
RLUSD proporciona un activo de liquidación en dólares.
Un fondo de préstamos proporciona crédito.
Una institución pide prestado contra o financia una actividad.
Ripple Prime ofrece acceso institucional a los mercados en otros puntos de la pila.
La custodia protege los activos.
La liquidación ocurre en la cadena.
Eso empieza a parecer un sistema financiero real.
No solo una blockchain con tokens.
Ahora, todavía no estamos ahí.
Esa frase es lo suficientemente importante como para repetirla.
Todavía no estamos ahí.
Pero las piezas que se están desarrollando apuntan cada vez más en esa dirección.
Las inversiones recientes de Ripple en ZILO y Licuido también están orientadas a llevar infraestructura de agencia de transferencias, emisión y movilidad de colateral a XRPL.
Añade préstamos a esa imagen y la estrategia se vuelve mucho más fácil de ver.
🐂 El escenario alcista
Construyamos el mejor argumento.
El Protocolo de Préstamo V1.1 completa la revisión de seguridad con éxito.
Cualquier vulnerabilidad se corrige.
Las enmiendas relevantes eventualmente pasan por el proceso de gobernanza de XRPL y se habilitan.
Lanzamiento de Bóvedas para un solo activo e infraestructura de préstamos.
Los prestamistas institucionales aportan capital significativo.
Las empresas y las instituciones financieras realmente piden prestado.
RLUSD se usa mucho dentro de los mercados de crédito.
Los activos tokenizados interactúan cada vez más con mercados de préstamos y de colateral.
La liquidez se profundiza.
Aparecen nuevos productos financieros.
Y XRP se vuelve más útil dentro de una economía mucho más grande de XRPL.
Si todo eso ocurre?
Entonces, los préstamos podrían convertirse en una de las expansiones más significativas de la utilidad del XRP Ledger en años.
No porque los préstamos automáticamente impulsen XRP.
Porque XRPL estaría haciendo algo económicamente importante que no estaba haciendo antes.
Ese es el caso alcista.
Y creo que vale la pena tomárselo en serio.
😐 El caso base
El protocolo eventualmente se lanza.
Funciona.
Los desarrolladores construyen alrededor de eso.
Aparece un puñado de productos de préstamos institucionales o nativos de cripto.
El uso crece lentamente.
RLUSD se convierte en un activo de préstamo común.
Pero el volumen se mantiene relativamente modesto por un tiempo.
XRP se beneficia más del crecimiento más amplio de XRPL que de la demanda directa de préstamos.
Honestamente?
Esto no me sorprendería.
La infraestructura financiera toma tiempo.
Los bancos normalmente no ven un comunicado de prensa el martes y mueven 10.000 millones a un sistema nuevo para el miércoles por la tarde.
Habrá pilotos.
Pruebas.
Trabajo de cumplimiento.
Integraciones.
Revisiones de riesgo.
Y probablemente muchas reuniones que deberían haber sido correos electrónicos.
Eso es normal.
🐻 El escenario bajista
La revisión de seguridad identifica problemas significativos.
El desarrollo se retrasa.
El soporte de validadores sigue siendo insuficiente.
Las enmiendas no activan.
O tal vez el protocolo eventualmente se lance pero nadie lo use de forma significativa.
Ese es el otro riesgo que la gente olvida.
Puedes construir infraestructura técnicamente excelente…
y aun así no tenemos clientes.
La cripto tiene muchos pueblos fantasmas bellamente diseñados.
Así que incluso si el Protocolo de Préstamo V1.1 eventualmente supera cada obstáculo técnico, todavía necesitamos preguntarnos:
¿Quién está prestando realmente?
¿Quién está pidiendo prestado?
¿Cuánto capital está involucrado?
¿Qué activos se están usando?
¿Están participando las instituciones?
¿La actividad sigue creciendo?
La auditoría definitiva no es Sherlock.
Es uso.
👀 Las seis cosas que estoy observando
Aquí va mi lista de verificación desde aquí.
1. 🔐 ¿Qué encuentra la revisión de seguridad?
La revisión eventualmente debería darnos una mejor idea de qué vulnerabilidades, si es que hubo, se identificaron.
¿Si se encuentran vulnerabilidades?
Eso no es automáticamente una mala noticia.
Encontrar bugs antes del lanzamiento es exactamente lo que una auditoría debe hacer.
Lo que importa es qué tan serios son y cómo se abordan.
2. 🗳️ ¿El progreso de LendingProtocolV1_1 avanza hacia la activación?
Ahora mismo:
En desarrollo.
Ese es el estado que importa.
Cuando eso cambie, prestaremos atención.
3. 💰 ¿Cuánto capital entra en las Bóvedas para un solo activo?
Una vez que la infraestructura sea realmente utilizable, los depósitos se vuelven mucho más interesantes que los anuncios.
Muéstrame el dinero.
Literalmente.
4. 💵 ¿Qué papel juega RLUSD?
RLUSD ya se está convirtiendo en uno de los productos más importantes de Ripple.
Si se convierte en un préstamo significativo, o en un activo de liquidación en XRPL, podremos medirlo.
Eso es mucho más útil que adivinar.
5. 🏦 ¿Las instituciones realmente participan?
Este es el gran punto.
No:
“Protocolo diseñado para instituciones.”
Instituciones reales.
Préstamos reales.
Capital real.
Uso real.
Ese es el estándar.
6. ⚡ ¿Gana XRP una utilidad significativa gracias a esto?
Y por último:
¿Una mayor actividad de préstamos crea más demanda de XRP?
¿XRP se vuelve más útil para la liquidez?
¿Conecta diferentes activos y mercados?
¿La actividad más profunda en XRPL importa económicamente para XRP?
No deberíamos decidir la respuesta de antemano.
Deberíamos observar los datos.
☕ Mi postura
Creo que los préstamos eventualmente podrían convertirse en uno de los desarrollos más importantes de XRPL que hemos cubierto.
No porque “prestar” suene emocionante.
Realmente no.
Intenta poner:
“CRÉDITO FIJO A PLAZO Y SIN COLATERAL!!!”
en una miniatura de YouTube.
Buena suerte.
Importa porque el crédito es uno de los cimientos fundamentales de las finanzas.
La tokenización permite que los activos existan en cadena.
Las stablecoins le dan a los mercados un activo de liquidación estable.
El trading crea liquidez.
Pero el préstamo permite que el capital se vuelva productivo.
Ese es un paso mucho mayor.
Y la estrategia más amplia de Ripple parece estar moviéndose cada vez más hacia exactamente ese tipo de infraestructura financiera.
¿La parte alentadora?
El protocolo se está probando.
El código está siendo examinado.
Se está construyendo la infraestructura de soporte.
¿La parte menos emocionante?
Aún no está en vivo.
Y aun cuando lo esté, todavía necesitamos adopción.
Esa es la clave.
Hay una gran diferencia entre:
“XRPL puede respaldar préstamos institucionales.”
y:
“Las instituciones están pidiendo prestado miles de millones a través de XRPL.”
Hoy estamos mucho más cerca de la primera frase.
La tesis de inversión se vuelve considerablemente más interesante si eventualmente llegamos a la segunda.
Así que no marco esto:
🚀 XRP ALCISTA
y seguimos adelante.
Lo pongo en la lista de seguimiento.
Primero:
¿Pueden asegurarlo?
Entonces:
¿Pueden lanzarlo?
Entonces:
¿Lo usará alguien?
Y por último:
¿XRP realmente se beneficia?
Esas cuatro preguntas importan muchísimo más que cualquier objetivo de precio que alguien adjunte al anuncio.
Por ahora, Ripple está poniendo el protocolo a través de una revisión de seguridad solo con IA.
Bien.
Si XRPL se toma en serio convertirse en infraestructura para finanzas institucionales…
Prefiero que alguien lo intentara romper con mucha intensidad antes de que lleguen las instituciones.


