Muchos emprendedores de OPC preguntan de inmediato: «¿Dónde es más baja la tasa de impuestos para registrar la empresa?»
El orden está invertido.
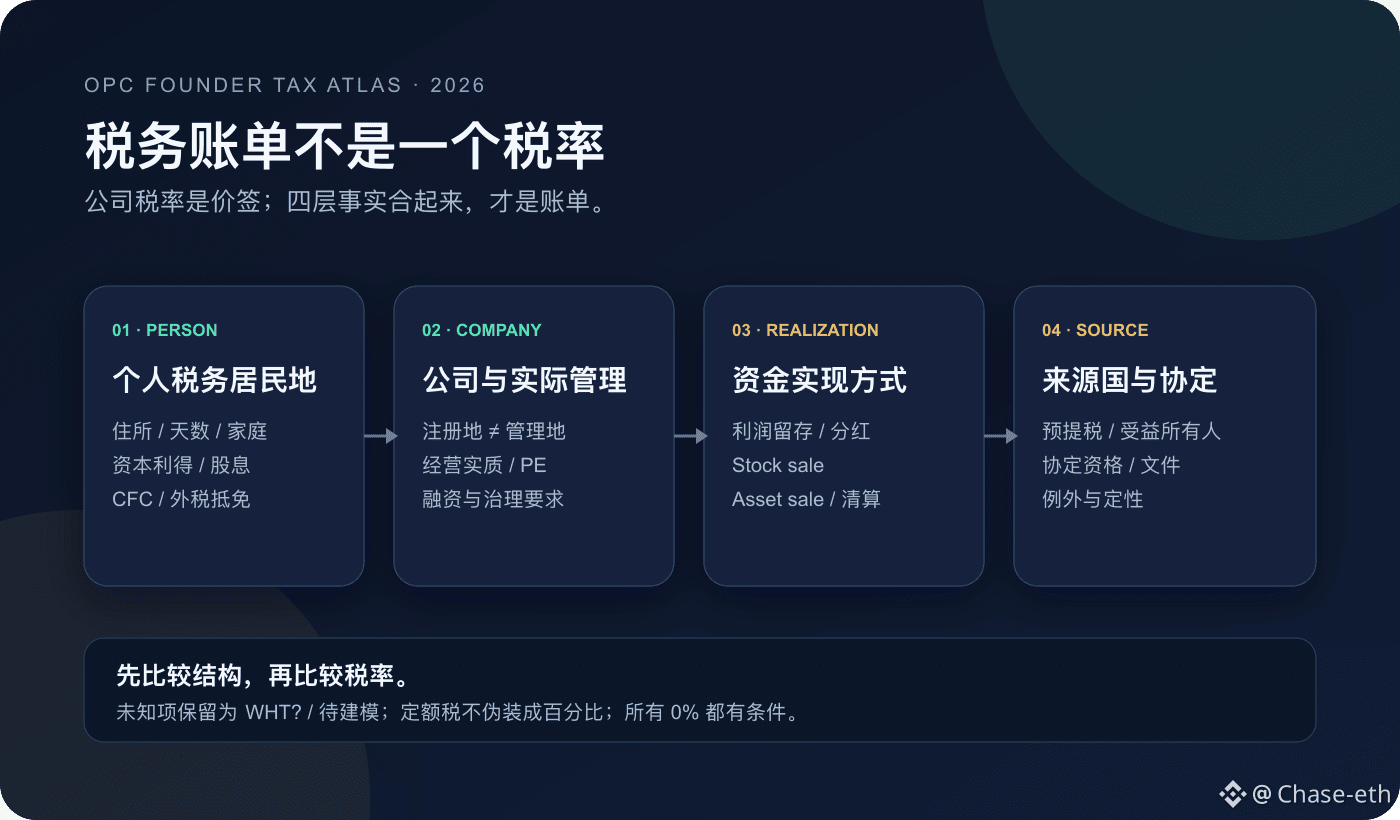
La tasa de impuestos de la empresa es solo la etiqueta de precio. La factura real surge de la suma de factores: residencia fiscal de la persona, lugar real de administración de la empresa, cómo se extrae el dinero y cómo el país de origen hace la retención.
Con esto en mente, convertí el proceso de decisión en un calculador interactivo de código abierto.
La primera pregunta no es «¿dónde está la empresa?», sino «¿dónde está la persona?».
Por ejemplo, en China, la determinación de residente fiscal no se basa únicamente en 183 días. Tener domicilio en territorio también es una ruta independiente; y el domicilio se relaciona con la residencia habitual vinculada al registro familiar (hukou), la familia y los intereses económicos.
Así que vivir suficientes días en el extranjero no equivale automáticamente a cortar la condición de residente fiscal en China.
Segunda pregunta: ¿el lugar de registro de la empresa coincide con su residencia fiscal?
La trampa más común de OPC es esta: TopCo está en el extranjero, pero el contrato, el banco, la financiación y decisiones importantes siguen siendo aprobados en la práctica por el founder en otro país.
Lo nominal “offshore” no significa que la gestión también sea “offshore”. Después pueden venir la doble residencia, PE, CFC y precios de transferencia.
Europa tampoco puede comprimirse en un simple «área de impuestos bajos».
El FIG del Reino Unido es una ventana de hasta cuatro años fiscales consecutivos; Malta distingue ingresos del exterior, ganancias de capital del exterior y si se repatrian; Italia y Grecia usan un impuesto fijo anual: la unidad ni siquiera es un porcentaje; Portugal IFICI primero mira la actividad y las cualificaciones de la entidad.
Las «plataformas» empresariales europeas también tienen usos distintos.
Irlanda 12,5% para trading income; Estonia es diferimiento en fase de retención, con utilidades distribuidas desde 2025 al 22/78; Países Bajos en 2026 es 19% / 25,8%; Luxemburgo no puede meterse en una única tasa: hay que modelarlo completo.
Japón merece un apartado aparte. No es un típico paraíso de baja tributación: la residencia no se decide solo por 183 días; para no residentes permanentes se evalúa «en los últimos diez años el total en Japón no supera cinco» y la repatriación; las ventas de shares del founder suelen ser ~20,315%; y si antes de salir Japón supera cinco años en los diez anteriores y el activo objetivo ≥ ¥100 millones, aún hay que hacer la prueba de exit tax. Elegir Japón suele priorizar el mercado y la vida.
Para la misma empresa, cómo se realiza la extracción del dinero también reescribe el resultado:
retención: mirar nivel de la empresa y CFC;
dividendos: mirar impuesto corporativo, retención en el país de origen, impuesto personal y FTC;
venta de acciones del founder: enfocar en ganancias de capital personales y reglas de fuente;
venta de activos: quizá primero a nivel de empresa y luego a nivel de distribución.
Delaware C-Corp es el caso típico.
A menudo encaja mejor con VC de EE. UU., pools de opciones y el mercado de fusiones y adquisiciones, pero el impuesto federal a la renta de sociedades empieza en 21%, y los impuestos estatales van aparte. Para dividendos a accionistas no estadounidenses, la retención en norma interna suele poder llegar a 30%; si puede bajar depende del tratado y de la documentación. La venta ordinaria de stock es otro análisis.
Le puse tres límites a este calculador:
1. Impuesto fijo anual que no se disfraza como porcentaje;
2. WHT con retenciones no seguras o no determinables de forma fiable: mostrar si hay WHT, pero sin asegurar lo que no se puede confirmar;
3. Reglas de 2026 o impuesto total de la empresa que requieran confirmación caso por caso: mostrar unresolved / por modelar, y nunca rellenar con 0%.
Sirve para hacer un filtrado inicial y un briefing para asesores, pero no es adecuado para generar directamente cifras de declaración.
Resumen en una frase: primero compara la estructura; luego compara la tasa.
OPC Founder Tax Atlas 2026 ya está en código abierto: todas las entradas se calculan solo localmente en el navegador, sin backend y sin seguimiento.
Versión online + libro de fuentes oficial:
https://ckpxgfnksd-max.github.io/opc-founder-tax-planner/
Source: @ChaseWang en X
El orden está invertido.
La tasa de impuestos de la empresa es solo la etiqueta de precio. La factura real surge de la suma de factores: residencia fiscal de la persona, lugar real de administración de la empresa, cómo se extrae el dinero y cómo el país de origen hace la retención.
Con esto en mente, convertí el proceso de decisión en un calculador interactivo de código abierto.
La primera pregunta no es «¿dónde está la empresa?», sino «¿dónde está la persona?».
Por ejemplo, en China, la determinación de residente fiscal no se basa únicamente en 183 días. Tener domicilio en territorio también es una ruta independiente; y el domicilio se relaciona con la residencia habitual vinculada al registro familiar (hukou), la familia y los intereses económicos.
Así que vivir suficientes días en el extranjero no equivale automáticamente a cortar la condición de residente fiscal en China.
Segunda pregunta: ¿el lugar de registro de la empresa coincide con su residencia fiscal?
La trampa más común de OPC es esta: TopCo está en el extranjero, pero el contrato, el banco, la financiación y decisiones importantes siguen siendo aprobados en la práctica por el founder en otro país.
Lo nominal “offshore” no significa que la gestión también sea “offshore”. Después pueden venir la doble residencia, PE, CFC y precios de transferencia.
Europa tampoco puede comprimirse en un simple «área de impuestos bajos».
El FIG del Reino Unido es una ventana de hasta cuatro años fiscales consecutivos; Malta distingue ingresos del exterior, ganancias de capital del exterior y si se repatrian; Italia y Grecia usan un impuesto fijo anual: la unidad ni siquiera es un porcentaje; Portugal IFICI primero mira la actividad y las cualificaciones de la entidad.
Las «plataformas» empresariales europeas también tienen usos distintos.
Irlanda 12,5% para trading income; Estonia es diferimiento en fase de retención, con utilidades distribuidas desde 2025 al 22/78; Países Bajos en 2026 es 19% / 25,8%; Luxemburgo no puede meterse en una única tasa: hay que modelarlo completo.
Japón merece un apartado aparte. No es un típico paraíso de baja tributación: la residencia no se decide solo por 183 días; para no residentes permanentes se evalúa «en los últimos diez años el total en Japón no supera cinco» y la repatriación; las ventas de shares del founder suelen ser ~20,315%; y si antes de salir Japón supera cinco años en los diez anteriores y el activo objetivo ≥ ¥100 millones, aún hay que hacer la prueba de exit tax. Elegir Japón suele priorizar el mercado y la vida.
Para la misma empresa, cómo se realiza la extracción del dinero también reescribe el resultado:
retención: mirar nivel de la empresa y CFC;
dividendos: mirar impuesto corporativo, retención en el país de origen, impuesto personal y FTC;
venta de acciones del founder: enfocar en ganancias de capital personales y reglas de fuente;
venta de activos: quizá primero a nivel de empresa y luego a nivel de distribución.
Delaware C-Corp es el caso típico.
A menudo encaja mejor con VC de EE. UU., pools de opciones y el mercado de fusiones y adquisiciones, pero el impuesto federal a la renta de sociedades empieza en 21%, y los impuestos estatales van aparte. Para dividendos a accionistas no estadounidenses, la retención en norma interna suele poder llegar a 30%; si puede bajar depende del tratado y de la documentación. La venta ordinaria de stock es otro análisis.
Le puse tres límites a este calculador:
1. Impuesto fijo anual que no se disfraza como porcentaje;
2. WHT con retenciones no seguras o no determinables de forma fiable: mostrar si hay WHT, pero sin asegurar lo que no se puede confirmar;
3. Reglas de 2026 o impuesto total de la empresa que requieran confirmación caso por caso: mostrar unresolved / por modelar, y nunca rellenar con 0%.
Sirve para hacer un filtrado inicial y un briefing para asesores, pero no es adecuado para generar directamente cifras de declaración.
Resumen en una frase: primero compara la estructura; luego compara la tasa.
OPC Founder Tax Atlas 2026 ya está en código abierto: todas las entradas se calculan solo localmente en el navegador, sin backend y sin seguimiento.
Versión online + libro de fuentes oficial:
https://ckpxgfnksd-max.github.io/opc-founder-tax-planner/
Source: @ChaseWang en X