

El Deutsche Bank rebajó la calificación de Novo Nordisk (Nueva York: NVO) (CSE: NOVOb) de «mantener» a «vender» y redujo el precio objetivo de las acciones en un 9%, a 265 coronas danesas desde 290 coronas, citando las preocupaciones persistentes sobre el ritmo de crecimiento de la compañía. El jueves, las acciones cayeron más de 3% durante las operaciones en Copenhague.
El analista Emmanuel Papadakis explicó que la rebaja de la calificación se produjo tras los resultados «ambiguos» de Novo del segundo trimestre, publicados anteriormente en el mes, así como por las conclusiones derivadas de una reunión con vendedores en Londres, el roadshow del director ejecutivo del Deutsche Bank en Fráncfort y el análisis de las tendencias más recientes en el ámbito de las ventas de medicamentos con receta.
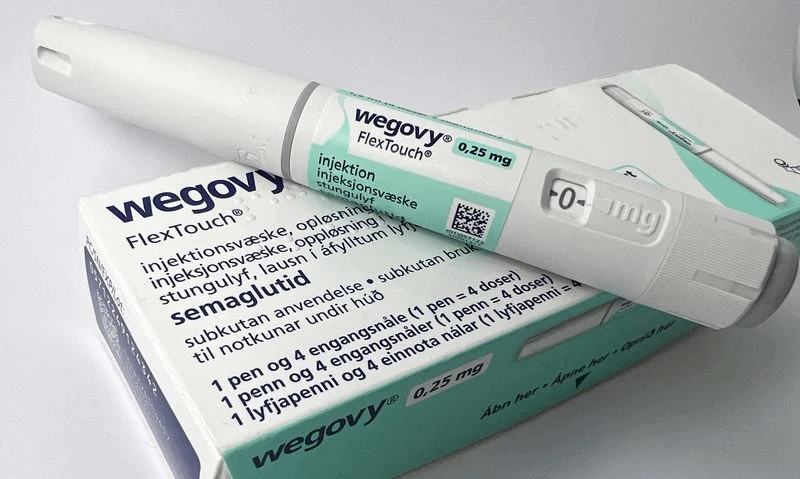
Novo incrementó sus previsiones de beneficios y de ingresos para todo el año en un informe publicado de forma sorprendentemente anticipada: ahora se esperan ambos indicadores en un rango de entre 0% y -6% en tipos de cambio constantes respecto a 2025, mientras que antes la previsión era de entre -12% y -4%. Sin embargo, los inversores se centraron en un ligero retraso de las ventas de la nueva tableta Wegovy respecto a lo esperado y en el tropiezo en los ensayos del fármaco de nueva generación para combatir la obesidad: CagriSema.
Las ventas de la tableta Wegovy alcanzaron 3,22 mil millones de coronas danesas (497 millones de dólares), ligeramente por debajo de las 3,3 mil millones de coronas esperadas por los analistas, lo que enfrió las esperanzas de que el impulso temprano del crecimiento siguiera superando las previsiones.
Papadakis informó que el Deutsche Bank redujo su precio objetivo de acuerdo con «recortes sustanciales de un solo dígito» en los ingresos de mediano plazo, señalando una serie de factores que presionan las previsiones. Entre ellos figura el «desfase» real del fármaco ziltevekimab, el incremento «limitado» de recetas en el marco del programa Medicare, así como «la persistente preocupación» sobre la posibilidad de volver al crecimiento en 2027 y el «serio problema» que supone una caída brusca de las métricas en un horizonte aún más lejano.
Esta es la segunda rebaja de calificación del Deutsche Bank en lo que va de año. Antes, en febrero, el banco ya había rebajado la calificación de Novo a «mantener» —después de que Papadakis describiera las acciones de la compañía como un «reconocimiento de la derrota» en relación con el fracaso de los datos del ensayo R4.
Novo sigue compitiendo con Eli Lilly por cuota de mercado en fármacos para la obesidad, mientras los inversores buscan señales de que el giro reciente de la compañía sea sostenible y de que la pastilla Wegovy pueda respaldar el crecimiento a largo plazo. Papadakis señaló que «la incertidumbre de la información sigue siendo elevada» de cara al Día de Mercados de Capitales de Novo, previsto para el 21 de septiembre.