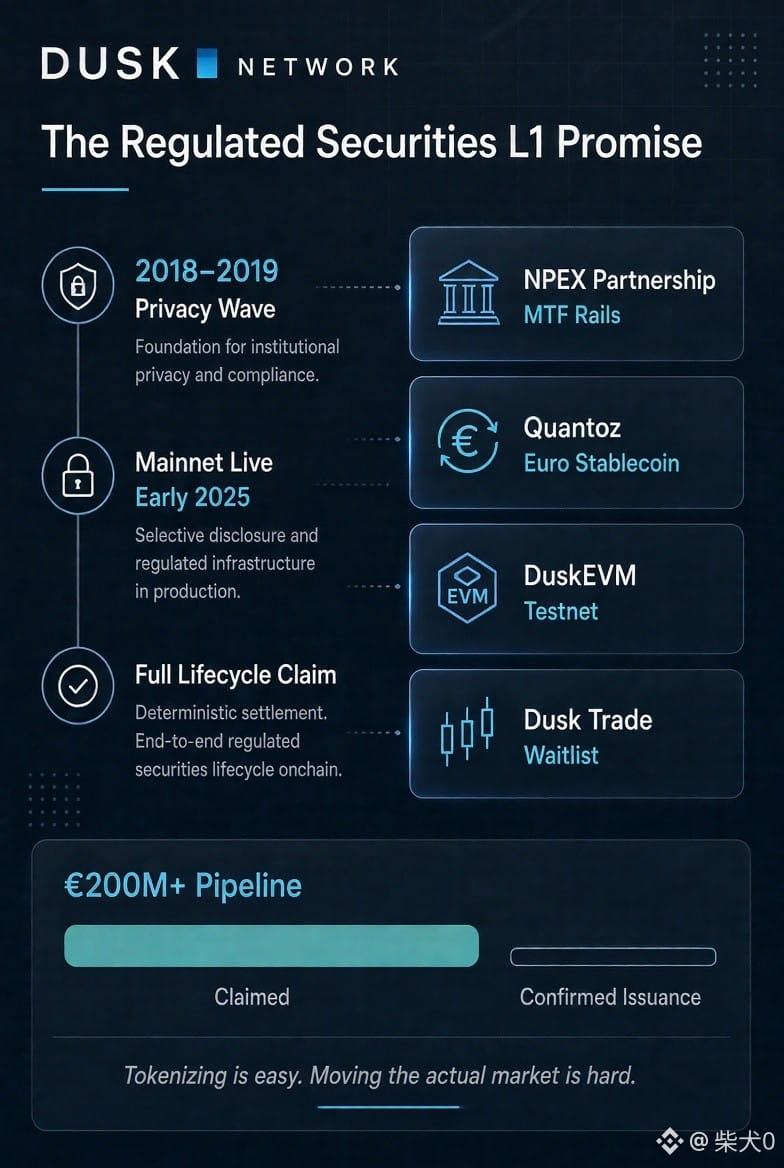
Estaba revisando algunas notas antiguas de la ola de privacidad de 2018-2019 y Dusk seguía apareciendo. Ocho años después, con mainnet en vivo desde principios de 2025, siguen presentando la misma promesa central: la L1 que por fin permite que los valores regulados vivan completamente en cadena con privacidad, divulgación selectiva y liquidación determinista. Asociación con NPEX para los rieles del MTF, Quantoz para el stablecoin en euros, DuskEVM en testnet, Dusk Trade en lista de espera. El stack parece completo en papel.
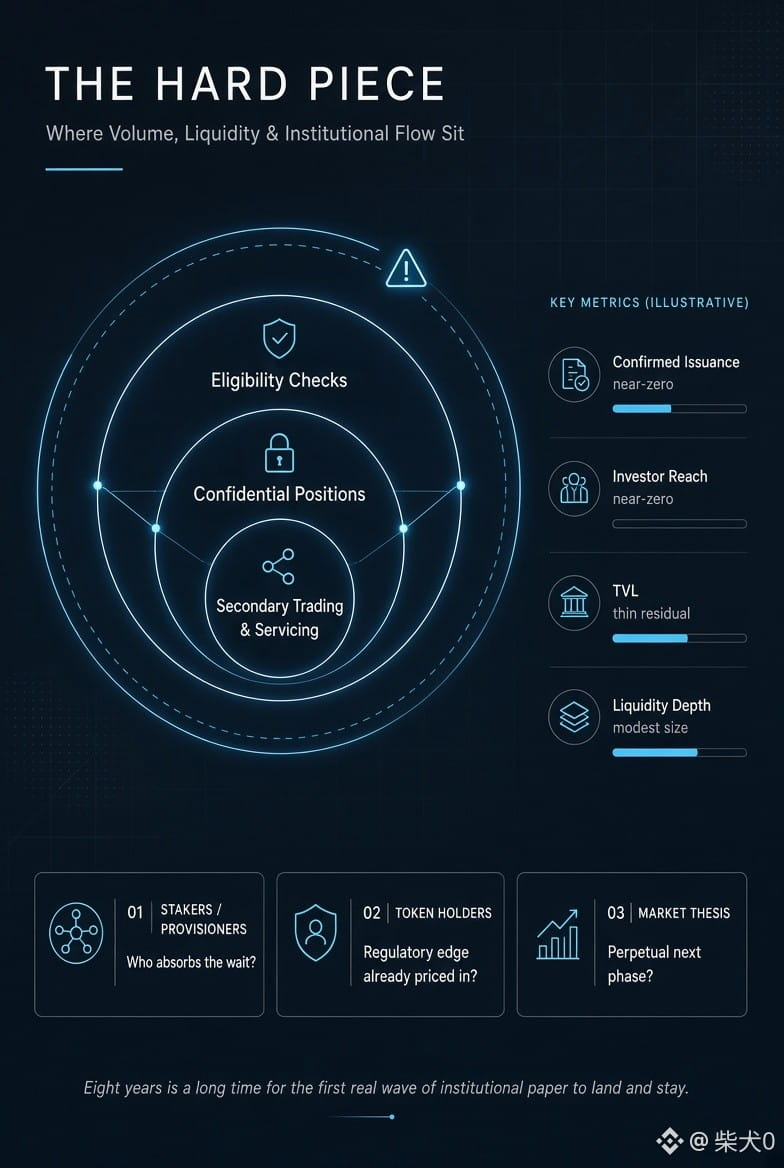
Pero aquí está la parte que no encaja. Tokenizar es fácil. Llevar el mercado real—verificaciones de elegibilidad, controles de propiedad, posiciones confidenciales, trading secundario real, y gestión—a una sola red sin filtrar datos ni romper la normativa, es la parte difícil de la que dicen ser dueños. Entonces, ¿cómo entrega Dusk realmente ese volumen? El pipeline de más de €200M desde NPEX se viene comentando desde hace un tiempo. Las métricas del sitio web siguen mostrando ceros en emisión confirmada y alcance de inversores. Los reportes de TVL se mantienen flacos. La liquidez es de la que se mueve en tamaños modestos. El capital institucional es paciente hasta que deja de serlo.
Si las licencias y el venue no se convierten en emisión en vivo y en un flujo continuo de liquidación, ¿quién asume el costo de la espera? ¿Los provisioners que apuestan DUSK para recompensas? ¿Los tenedores que trataron la ventaja regulatoria como algo ya valorado? ¿O toda la tesis queda simplemente atrapada en un “siguiente fase” perpetuo mientras entran en marcha carriles RWA más nuevos con productos más simples?
He visto demasiadas cadenas construir la capa de cumplimiento perfecta solo para descubrir que las instituciones aún necesitan libros contables profundos y rutas de recuperación probadas antes de mover capital real. Dusk dice que el ciclo completo corre por sus rieles. De acuerdo. Pero si el mercado secundario nunca se vuelve más grueso y el volumen restringido no se compone hacia la actividad abierta, la reacción del mercado no será amable. Solo habrá una rotación silenciosa. Ocho años es mucho tiempo como para seguir esperando la primera ola real de papel institucional que aterrice y se mantenga.
#dusk $DUSK @Dusk
Pero aquí está la parte que no encaja. Tokenizar es fácil. Llevar el mercado real—verificaciones de elegibilidad, controles de propiedad, posiciones confidenciales, trading secundario real, y gestión—a una sola red sin filtrar datos ni romper la normativa, es la parte difícil de la que dicen ser dueños. Entonces, ¿cómo entrega Dusk realmente ese volumen? El pipeline de más de €200M desde NPEX se viene comentando desde hace un tiempo. Las métricas del sitio web siguen mostrando ceros en emisión confirmada y alcance de inversores. Los reportes de TVL se mantienen flacos. La liquidez es de la que se mueve en tamaños modestos. El capital institucional es paciente hasta que deja de serlo.
Si las licencias y el venue no se convierten en emisión en vivo y en un flujo continuo de liquidación, ¿quién asume el costo de la espera? ¿Los provisioners que apuestan DUSK para recompensas? ¿Los tenedores que trataron la ventaja regulatoria como algo ya valorado? ¿O toda la tesis queda simplemente atrapada en un “siguiente fase” perpetuo mientras entran en marcha carriles RWA más nuevos con productos más simples?
He visto demasiadas cadenas construir la capa de cumplimiento perfecta solo para descubrir que las instituciones aún necesitan libros contables profundos y rutas de recuperación probadas antes de mover capital real. Dusk dice que el ciclo completo corre por sus rieles. De acuerdo. Pero si el mercado secundario nunca se vuelve más grueso y el volumen restringido no se compone hacia la actividad abierta, la reacción del mercado no será amable. Solo habrá una rotación silenciosa. Ocho años es mucho tiempo como para seguir esperando la primera ola real de papel institucional que aterrice y se mantenga.
#dusk $DUSK @Dusk