

En el artículo anterior escribí por qué los bancos no quieren compartir un solo libro contable con sus competidores. Después de terminarlo, me surgió una duda: si cada entidad se queda con su propio libro contable, entonces ¿cómo se completa realmente una transacción entre dos bancos? El dinero y los activos se registran en dos libros distintos e incomunicados; suena a que no podría hacerse. Este texto busca explicar con claridad el proceso concreto.
Enlace del artículo anterior aquí: (por qué los bancos no quieren compartir un solo libro contable con sus competidores)
Primero fijemos el escenario; si no, la explicación quedaría demasiado vaga.
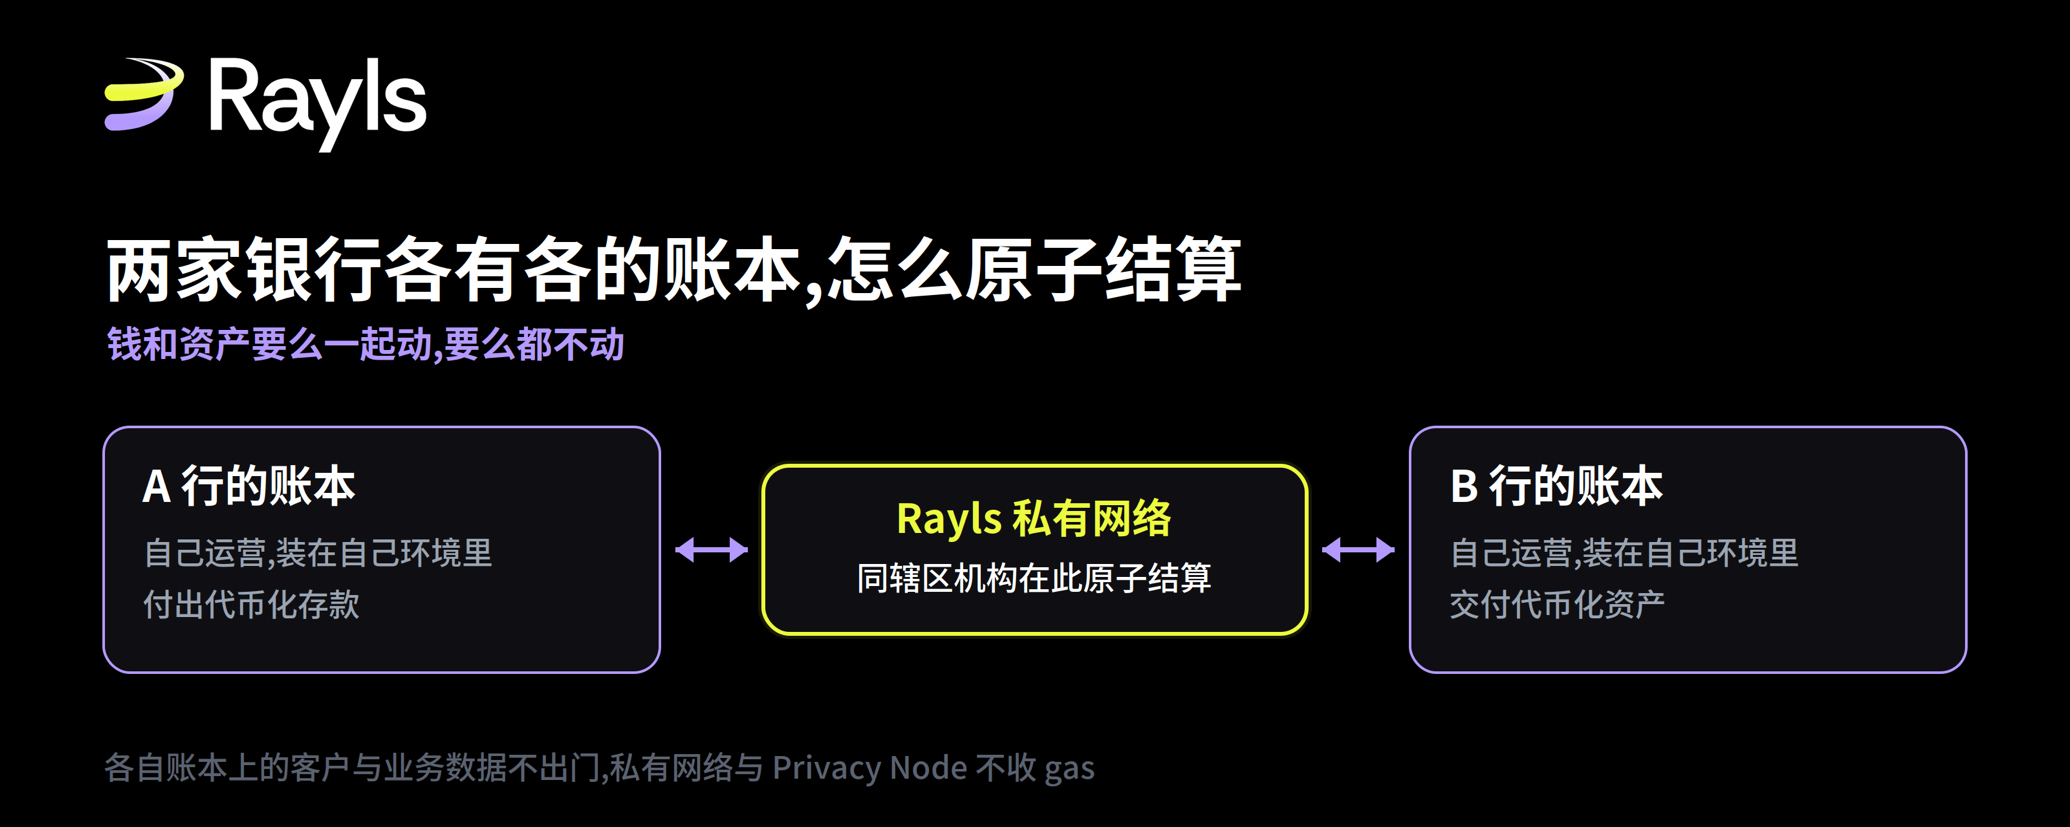
Supongamos que, dentro de la misma jurisdicción, hay dos bancos. El banco A necesita pagar usando depósitos tokenizados emitidos por él mismo. El banco B debe entregar un activo tokenizado. Ambas partes no quieren entregar a la otra información del cliente, saldos y lógica del negocio, ni tampoco desean que lo gestione cualquier tercero en custodia. Esta es la transacción más típica de pago contra entrega de valores (DvP), es decir, lo que en la industria se denomina DvP.
Los enfoques tradicionales son: o bien buscar un intermediario para que coree el proceso de registro, o bien que cada parte registre su propio libro y luego hacer la conciliación. El primero introduce el riesgo del tercero de confianza y del contrapartidario; el segundo crea una ventana en la que una parte puede haber dado, y la otra puede que no.
¿Qué hace cada una de las tres capas?
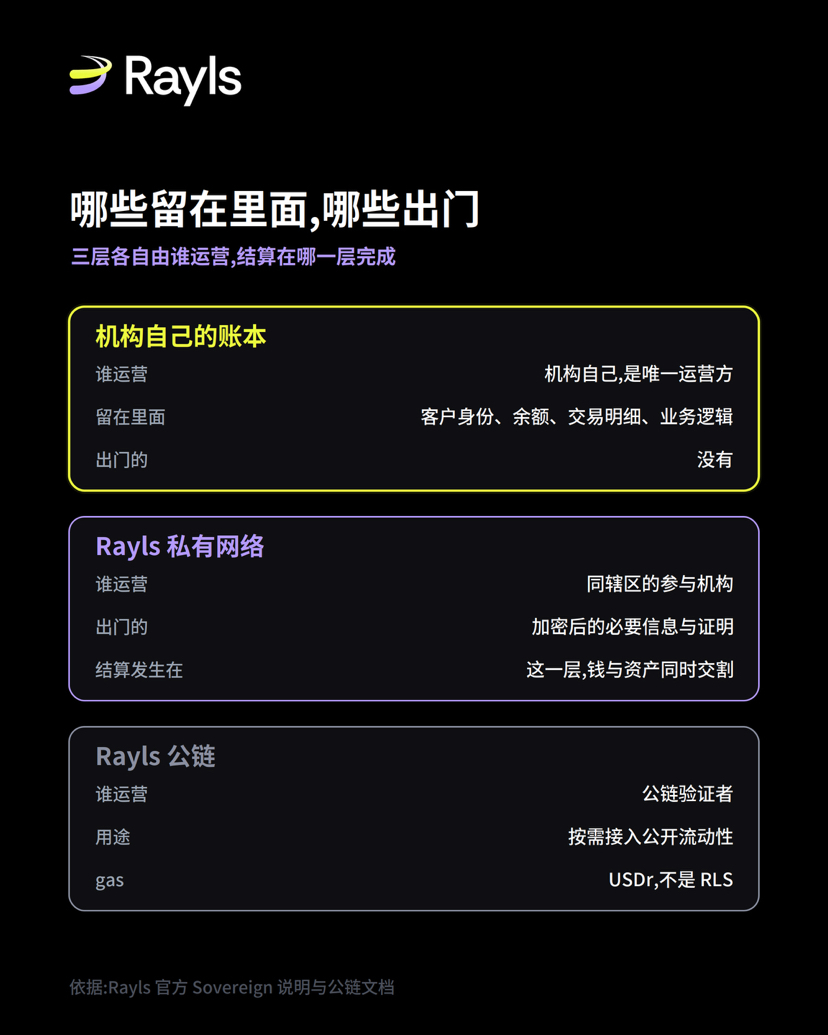
La forma de hacer de Sovereign consiste en descomponer este asunto en tres capas, con responsabilidades distintas en cada una.
En la capa más baja está el libro contable propio de la institución. Se aloja en la nube o en el centro de datos local de la propia institución, y la institución es el único operador. La identidad del cliente, los saldos, el detalle de las transacciones y la lógica de negocio se quedan totalmente en esa capa, sin salir. Los depósitos tokenizados del banco A se emiten en su propio libro contable; los activos tokenizados del banco B se emiten en su propio libro contable; son invisibles entre sí.
El medio es la red privada de Rayls. Las instituciones participantes del mismo ámbito se conectan a esta capa. Las liquidaciones entre instituciones ocurren aquí; y lo que sale de cada libro contable son únicamente la información necesaria cifrada y las pruebas. El ejemplo oficial son las pruebas de conocimiento cero (zero-knowledge proofs). Es decir, el banco B no necesita ver quiénes son los clientes del banco A ni cuántos saldos quedan en la cuenta para confirmar que el pago se ha realizado.
Arriba está la blockchain pública de Rayls: las instituciones se conectan bajo demanda a la liquidez pública. Esta capa es opcional; una liquidación que ocurre únicamente entre dos instituciones del mismo ámbito no necesita pasar por la cadena pública.
La atomicidad, ¿en qué se sostiene realmente?
El significado de liquidación atómica es muy sencillo: el dinero y los activos se mueven juntos o no se mueven; no existe un estado intermedio en el que uno llegue pero el otro no haya llegado aún.
La clave para que funcione no está en fusionar dos libros contables en uno, sino en vincular dos acciones a una misma liquidación, completándolas conjuntamente en el mismo bloque confirmado. Si falla cualquiera de las dos, no se realiza toda la operación; los libros contables de ambas partes no se quedan en un estado a medio hacer.
Esto es también por lo que el tipo de finalidad en sentido último es especialmente importante en escenarios institucionales. Si una cadena solo ofrece finalidad probabilística, entonces antes de que el proceso de liquidación se considere lo bastante seguro, las instituciones deben mantener esa exposición y los fondos en el libro de cuentas, continuando con el registro, lo cual es tanto un riesgo como el coste de capital de los fondos inmovilizados. En su presentación de Sovereign, Rayls oficial enumera explícitamente la finalidad probabilística como un problema de las plataformas existentes. La finalidad determinista significa que, una vez completada la liquidación, queda completada; a partir de ahí, los fondos y el control de riesgos pueden liberarse de inmediato.
Hay un detalle que es fácil de invertir
En la red privada y en los Privacy Node, este tipo de transacciones no cobra gas.
Esto merece decirse por separado, porque mucha gente asume por defecto que “hacer transacciones en una blockchain requiere pagar comisiones con sus tokens”. En la arquitectura de Rayls, las instituciones no necesitan pagar gas por cada transacción por sus actividades en su propio libro contable y en la red privada. El que necesita gas es la blockchain pública de Rayls, y el token de gas en la red pública es USDr, no RLS.
Separar bien estas dos cosas es lo que permite entender con precisión el coste real de uso que tienen las instituciones dentro de este sistema.
¿Cuál es el resultado real?
El impacto en el negocio se puede aterrizar en tres puntos muy concretos.
La liquidación ya no necesita un tercero de confianza intermedio. Ninguno de los dos bancos entrega su libro contable, ni ve los datos de los clientes del otro; aun así, la transacción puede completarse de manera atómica.
La regulación puede obtener lo que necesita. La postura oficial es que la conformidad y el acceso regulatorio están integrados en la capa central del protocolo, no como una verificación añadida a posteriori. Esto significa que la auditabilidad no depende de que las instituciones presenten informes por iniciativa propia, sino que la propia arquitectura lo soporta para consultar dentro del alcance autorizado.
Mejora la eficiencia del capital. La finalidad determinista hace que la liquidación, al completarse, se libere; no es necesario reservar fondos adicionales ni una exposición adicional al riesgo de control para esperar confirmaciones probabilísticas.
¿Hasta qué punto se ha materializado?
Esta arquitectura no es un diseño solo sobre papel, pero la madurez varía muchísimo entre distintos casos; si se mezclan, es fácil sobreestimar.
Ya en entorno de producción: es el USD estable emitido por XP sobre Sovereign, llamado USDXP. La entidad oficial además tiene una frase que se puede citar: los clientes institucionales de Brasil procesan cada mes decenas de miles de activos tokenizados en los Privacy Nodes ya desplegados; la plataforma subyacente entró en producción desde junio de 2024 y ya hay más de 30 instituciones financieras desplegadas.
En fase piloto está Drex del banco central de Brasil: 16 grandes bancos brasileños despliegan cada uno su propia instancia, utilizando la moneda digital del banco central para liquidar bonos del gobierno y otros activos. El término utilizado aquí es pilot.
Lo que se ha probado: Kinexys de JPMorgan, dentro de Project EPIC, probó Sovereign como capa de privacidad e identidad. Probar no es lo mismo que entrar en producción.
Lo comprometido pero aún no entregado es, por un lado, el crédito privado de 1.000 millones de dólares que proviene del plan AmFi, y, por otro, el máximo de 100.000 millones de dólares en energía y activos de materias primas prometidos por Nimofast. Estos dos importes son volúmenes comprometidos, no activos que ya se hayan emitido mediante Sovereign.
Después de separar estos cuatro niveles, mira esta lista: su poder de persuasión está en que incluye tipos de instituciones completos, desde bancos centrales y bancos comerciales hasta emisores de activos, y no en sumar los importes de las promesas.
Resumen en una frase
Tener cada uno su propio libro contable y, aun así, hacer negocios juntos no es contradictorio. La clave es colocar el acto de la liquidación en esa capa intermedia, de modo que lo único que se lleva fuera de cada libro contable sean pruebas, no datos.
Para ver la explicación completa oficial de Sovereign, puedes ir a la página de producto en el sitio web de Rayls: rayls.com/products/sovereign
Fuente de referencia: blog oficial de Rayls (Introducing Rayls Sovereign: the onchain gateway for institutions) (Peter Bidewell, 25 de agosto de 2026); documentación de la blockchain pública de Rayls: https://www.rayls.com/blog/introducing-rayls-sovereign-the-onchain-gateway-for-institutions