

Fuente: ZAKER Finance
El 24 de agosto, salió el informe semestral de XPeng.
En la conferencia telefónica sobre resultados, He Xiaopeng dejó más micrófonos para las buenas noticias de los robots; el ritmo más lento y las pérdidas de 1.340 millones de yuanes pasaron a ser un papel secundario.
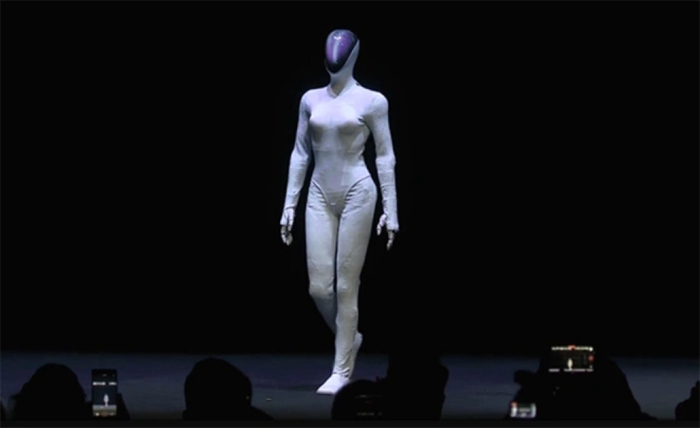
Lo que merece reflexión es que, el mismo día, NIO también anunció una importante decisión sobre la inteligencia embodied. Cada vez más usuarios de XPeng, con gran coordinación, están atravesando la tormenta contando una historia más atractiva.
Es posible que esta tormenta sea más intensa de lo que todos los directivos de las automotrices imaginaban.
Primero mira el precio de las acciones.
El 25 de agosto, el grupo XPeng cerró en el mercado de valores de Hong Kong a 43,30 HKD, un desplome del 9,19%. Durante la sesión, tocó un mínimo de 42,66 HKD, marcando un nuevo mínimo en 52 semanas. Ese mismo día, NIO cerró en 33,14 HKD, con una caída del 3,45%; Li Auto cerró en 47,68 HKD, con una caída del 3,60%. Las tres nuevas fuerzas se desplomaron colectivamente en el mismo día, evidenciando el pesimismo del mercado.
En cuanto a capitalización bursátil, al cierre del 25 de agosto: NIO en Hong Kong tenía una capitalización total de 85.543 mil millones de HKD; XPeng en Hong Kong, 82.97 mil millones de HKD; Ideal en Hong Kong, 97.759 mil millones de HKD. NIO y XPeng cayeron ambas por debajo del umbral de 90.000 millones de HKD, mientras que Ideal también perdió el listón de 100.000 millones de HKD. En tiempos pasados, la capitalización máxima de “NIO-XPeng-Ideal” llegó a superar los 200.000 millones e incluso 350.000 millones de HKD; hoy, entre las tres, la cifra total evaporada supera los 400.000 millones de HKD.
En la primera mitad de 2026, el sector de automóviles en Hong Kong, con 13 empresas automotrices principales, se tiñó de verde en ninguna: Beijing Automobile cayó 59,6%, Seres cayó 56,7% y Li Auto cayó 54,1%... En total, la valoración del conjunto del sector se encogió más de 1,1 billones de yuanes en medio año.
Hablemos de las ventas otra vez.
En julio, Leapmotor se colocó en primer lugar con 101.267 unidades, superando con holgura; se convirtió en la nueva marca de EV (nuevas fuerzas) que logra por primera vez que el envío mensual supere las 100.000 unidades. Huawei Smart Select (con la marca de Harmony) entregó 45.046 unidades, quedando segunda. XPeng entregó 38.027 unidades, con un aumento del 3,6% interanual y ocupó el tercer puesto. NIO entregó 35.934 unidades, con un aumento del 71,0% interanual y marcó un máximo histórico mensual. Ideal entregó 30.468 unidades, con una ligera caída interanual del 0,9%, siendo la única que retrocede entre las principales nuevas fuerzas.
Acumulado en los primeros 7 meses: Leapmotor, cerca de 458.000 unidades; NIO, cerca de 227.000 unidades; Li Auto, cerca de 224.000 unidades; XPeng, cerca de 204.000 unidades. Antiguos “líderes” entre las nuevas fuerzas, hoy ya quedaron a más del doble de distancia de Leapmotor en volumen de entregas acumuladas.
Lo más implacable es el mercado general de la industria. Según datos de la Asociación China de la Industria del Automóvil, en la primera mitad de 2026 las ventas de turismos fueron de 8,2888 millones, con una caída del 24,3% interanual. El subdirector general de la Asociación China de la Industria del Automóvil, Chen Shihua, expresó públicamente que el margen de beneficio del sector de fabricación de vehículos completos es solo del 1,5%, en un nivel histórico bajo.
Luego están los datos financieros.
La segunda trimestre de XPeng registró una pérdida neta de 1.340 millones de yuanes, ampliándose 179,9% interanual. Ideal ya pasó de beneficios a pérdidas en el primer trimestre, con una pérdida neta de 2.300 millones de yuanes en ese trimestre; el reporte financiero del segundo trimestre se publicará el 26 de agosto. NIO tuvo una pérdida neta de 332 millones de yuanes en el primer trimestre, que ya es la más “decente” de las tres.
Vender más implica perder más, y eso se ha convertido en un fenómeno común.
22 de agosto, en el Foro de Innovación de la Academia de Economía Jefe de China 2026 (Fudan Guan) , Li Bin afirmó con franqueza: “La industria del automóvil de China está entrando en la ‘fase más cruel de la final’”. En los próximos tres o cinco años, los últimos jugadores prácticamente ya quedarán definidos. Esta es ya la tercera vez este año que utiliza en público expresiones similares.
Para no quedarse en el banquillo y romper el cerco, la salida se concentra en dos puntos:
En primer lugar, la expansión al extranjero. En el segundo trimestre, las ventas en el extranjero de XPeng superaron por primera vez 20.000 unidades, con un aumento del 81%; en la primera mitad, la proporción de ingresos por el negocio internacional superó el 25%. Leapmotor, aprovechando su cooperación con el grupo Stellantis, acelera su entrada en mercados extranjeros; las automotrices van implementando gradualmente sus planes de canales en el exterior. Salir al extranjero ya no es una estrategia opcional, sino una opción obligatoria.
En segundo lugar, llevar la inteligencia encarnada desde el ideal hasta el presente. He Xiaopeng, personalmente, lidera como CEO del negocio de robots; Li Xiang, CEO de Li Auto, ha expresado con claridad que la empresa quiere pasar de “crear un hogar móvil” a enfocarse en el ámbito de la inteligencia encarnada. NIO, a través de lazos de capital, ha vinculado a talentos de primer nivel en IA. La inteligencia encarnada, que originalmente era solo una historia del “futuro”, ahora es utilizada por las automotrices como un relato sensual para atravesar la tormenta de la transición tecnológica.
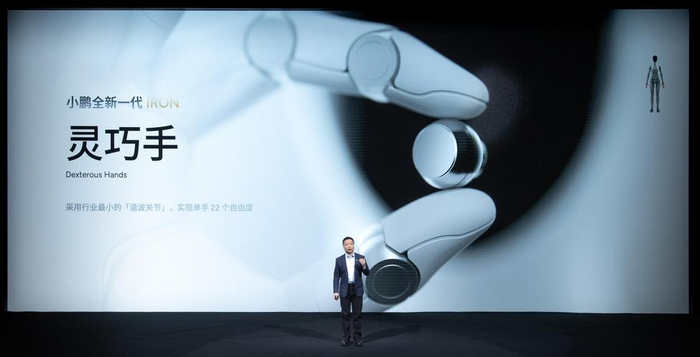
Por ahora, parece que XPeng es la que avanza más lejos. El negocio de robots completó la primera ronda de financiación con más de 900 millones de dólares; la valoración post-inversión supera los 6.300 millones de dólares (aprox. 43.000 millones de yuanes), con IDG Capital como líder; participan también Tencent y Alibaba. El plan de robot humanoide IRON prevé entrar en producción en escala a finales de 2026, y en 2027 salir oficialmente a la venta dirigida a clientes del sector minorista y de servicios.
NIO sigue la ruta de “empresa independiente + inversión estratégica”. La empresa de inteligencia encarnada fundada por Ren Shaoqing, responsable de la conducción inteligente, ya tiene una valoración a nivel de unicornio. NIO, como accionista estratégico, invierte en ella y realiza labores de cooperación. El núcleo del equipo proviene en gran parte de la Universidad de Ciencia y Tecnología de China; actualmente el tamaño es de casi 30 personas.
Li Auto apuesta por todo. La empresa ya completó ajustes de su estructura organizativa y añadió tres departamentos de segundo nivel: ingeniería de inteligencia encarnada, interacción de inteligencia encarnada y conducta de inteligencia encarnada. El proyecto de robots humanoides, con código “Nexus”, ya ha producido prototipos de robots con ruedas. La inversión en I+D para todo 2026 se estima en hasta 12.000 millones de yuanes; de ese total, la proporción destinada a asuntos relacionados con IA ronda el 50%. Li Xiang juzgó: “En los próximos 3 a 5 años, la competencia de los vehículos inteligentes de gama media-alta, en esencia, es la competencia de la inteligencia encarnada”.
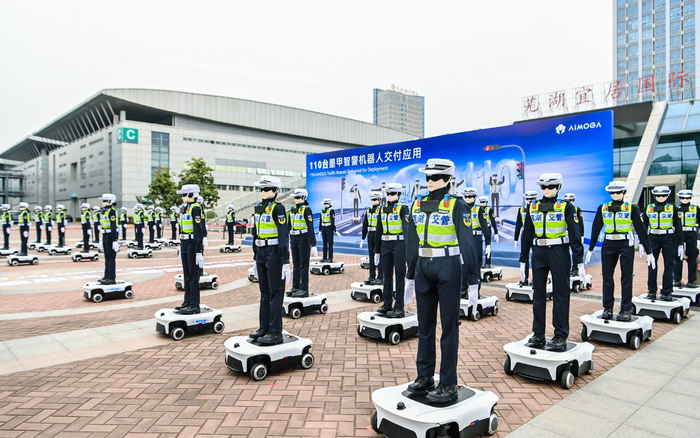
Además, BYD ya había creado en 2022 un equipo de investigación de inteligencia encarnada (embodied AI) con código de proyecto “Yao-Shun-Yu”. GAC en febrero de 2026 incubó y estableció Huilun Technology. Leapmotor ya ha confirmado su plan de negocio de robots. Fabricantes como FAW, Dongfeng, Seres, SAIC, Geely, Great Wall y otros entrarán de forma intensa en 2026.
Sin embargo, las automotrices deben enfrentarse a un problema aún sin resolver: cuando una automotriz “crea personas” (robots), ¿es veneno o medicina?
Según el tablero, las automotrices tienen ventajas naturales al crear inteligencia encarnada.
La universalidad de la cadena de suministro es extremadamente alta. Más del 85% de los socios de cadena de suministro de IRON se superponen con el negocio de XPeng. Los motores para fabricar autos, sensores, la gestión de baterías y capacidades de mecanizado de precisión pueden transferirse directamente a los robots. La gestión de cadena de suministro de alta precisión de la industria automotriz también puede respaldar la producción en masa de robots y reduce en gran medida el costo marginal de I+D.
Los escenarios de aplicación vienen con datos. Las automotrices, gracias a fábricas propias, aportan escenarios reales como estampado, soldadura y ensamblaje final; pueden registrar la operación de trabajadores expertos, así como los datos de éxito y fracaso, y formar un circuito cerrado de datos. Estos datos conservan contexto completo, algo que las empresas externas difícilmente pueden conseguir.
Dinero y reserva de talento. En la primera mitad de 2026, la financiación global relacionada con robots humanoides alcanzó 104.100 millones de yuanes, superando la cifra de todo 2025. Las automotrices, con inversiones en I+D de cientos de miles de millones de yuanes y equipos de ingenieros de varios miles, quedan fuera del alcance de la gran mayoría de startups de robots.
Pero si se quiere tomar ventaja en la competencia contra empresas puramente robóticas como Unitree y otras, quizá no sea tan sencillo.
El mayor desafío sigue estando en “el cerebro”. Los algoritmos de conducción inteligente de las automotrices se pueden reutilizar para robots, pero la conducción automática se enfrenta a un entorno de conducción relativamente reglado. En cambio, los robots afrontan un entorno físico que cambia constantemente y cuya variabilidad es mucho mayor; la dificultad de I+D está muy por encima de la del autoconducido.
Reto tres: el cronograma de comercialización no está claro. El calendario para una comercialización a gran escala de la inteligencia encarnada sigue sin estar definido; además, hay grandes diferencias entre los laboratorios y escenarios reales. Pasar de prototipos a despliegue en líneas de producción enfrenta múltiples desafíos.
Reto cuatro: el gasto de efectivo a corto plazo perjudica el negocio principal. La I+D en robots requiere grandes inversiones y componentes clave tienen costos elevados; se necesita que el negocio principal de automóviles siga “aportando sangre”. El gasto en I+D de XPeng en el segundo trimestre fue de 2.910 millones de yuanes, con un aumento del 32,1% interanual; para 2026, la inversión en I+D relacionada con la IA física se prevé que aumente aún más hasta 7.000 millones de yuanes. En un contexto en el que el propio negocio de automóviles aún está en pérdidas, alimentar con efectivo a un nuevo negocio que solo quema dinero en el corto plazo y no genera ganancias pone a prueba la reserva de fondos y la determinación estratégica de la empresa.
La postura del capital IDG, en cambio, es bastante optimista: considera que los robots humanoides están pasando de la fase de exploración tecnológica a la de aplicaciones a escala. Pero hay un hecho que no se puede eludir: cuando las automotrices fabrican robots, el rival real quizá no sea entre ellas, sino empresas como Unitree o Unitron que desde el primer día apostaron “todo por el robot” y son jugadores profesionales. Las automotrices tienen escenarios, dinero y cadena de suministro; sin embargo, en ámbitos nucleares como el diseño del robot en sí, el control del movimiento y la operación ágil/manipulación delicada, su acumulación quizá no sea más profunda que la de las compañías especializadas.
He Xiaopeng dijo en una carta interna: “En 2026, hacer que los sueños se produzcan en masa”.
La producción en masa es solo el punto de partida. El verdadero problema es este: cuando IRON salga de la fábrica y entre en tiendas y hogares; cuando la inversión estratégica de NIO, el Nexus de Li Auto y el Mojia de Chery se dirijan al mercado... ¿podrán las automotrices superar a los profesionales en el camino de la inteligencia encarnada? Esta apuesta temeraria entre industrias, ¿es veneno o medicina?
La respuesta quizá se revele en 2027.
Fuente: Observación Comercial Xinghe