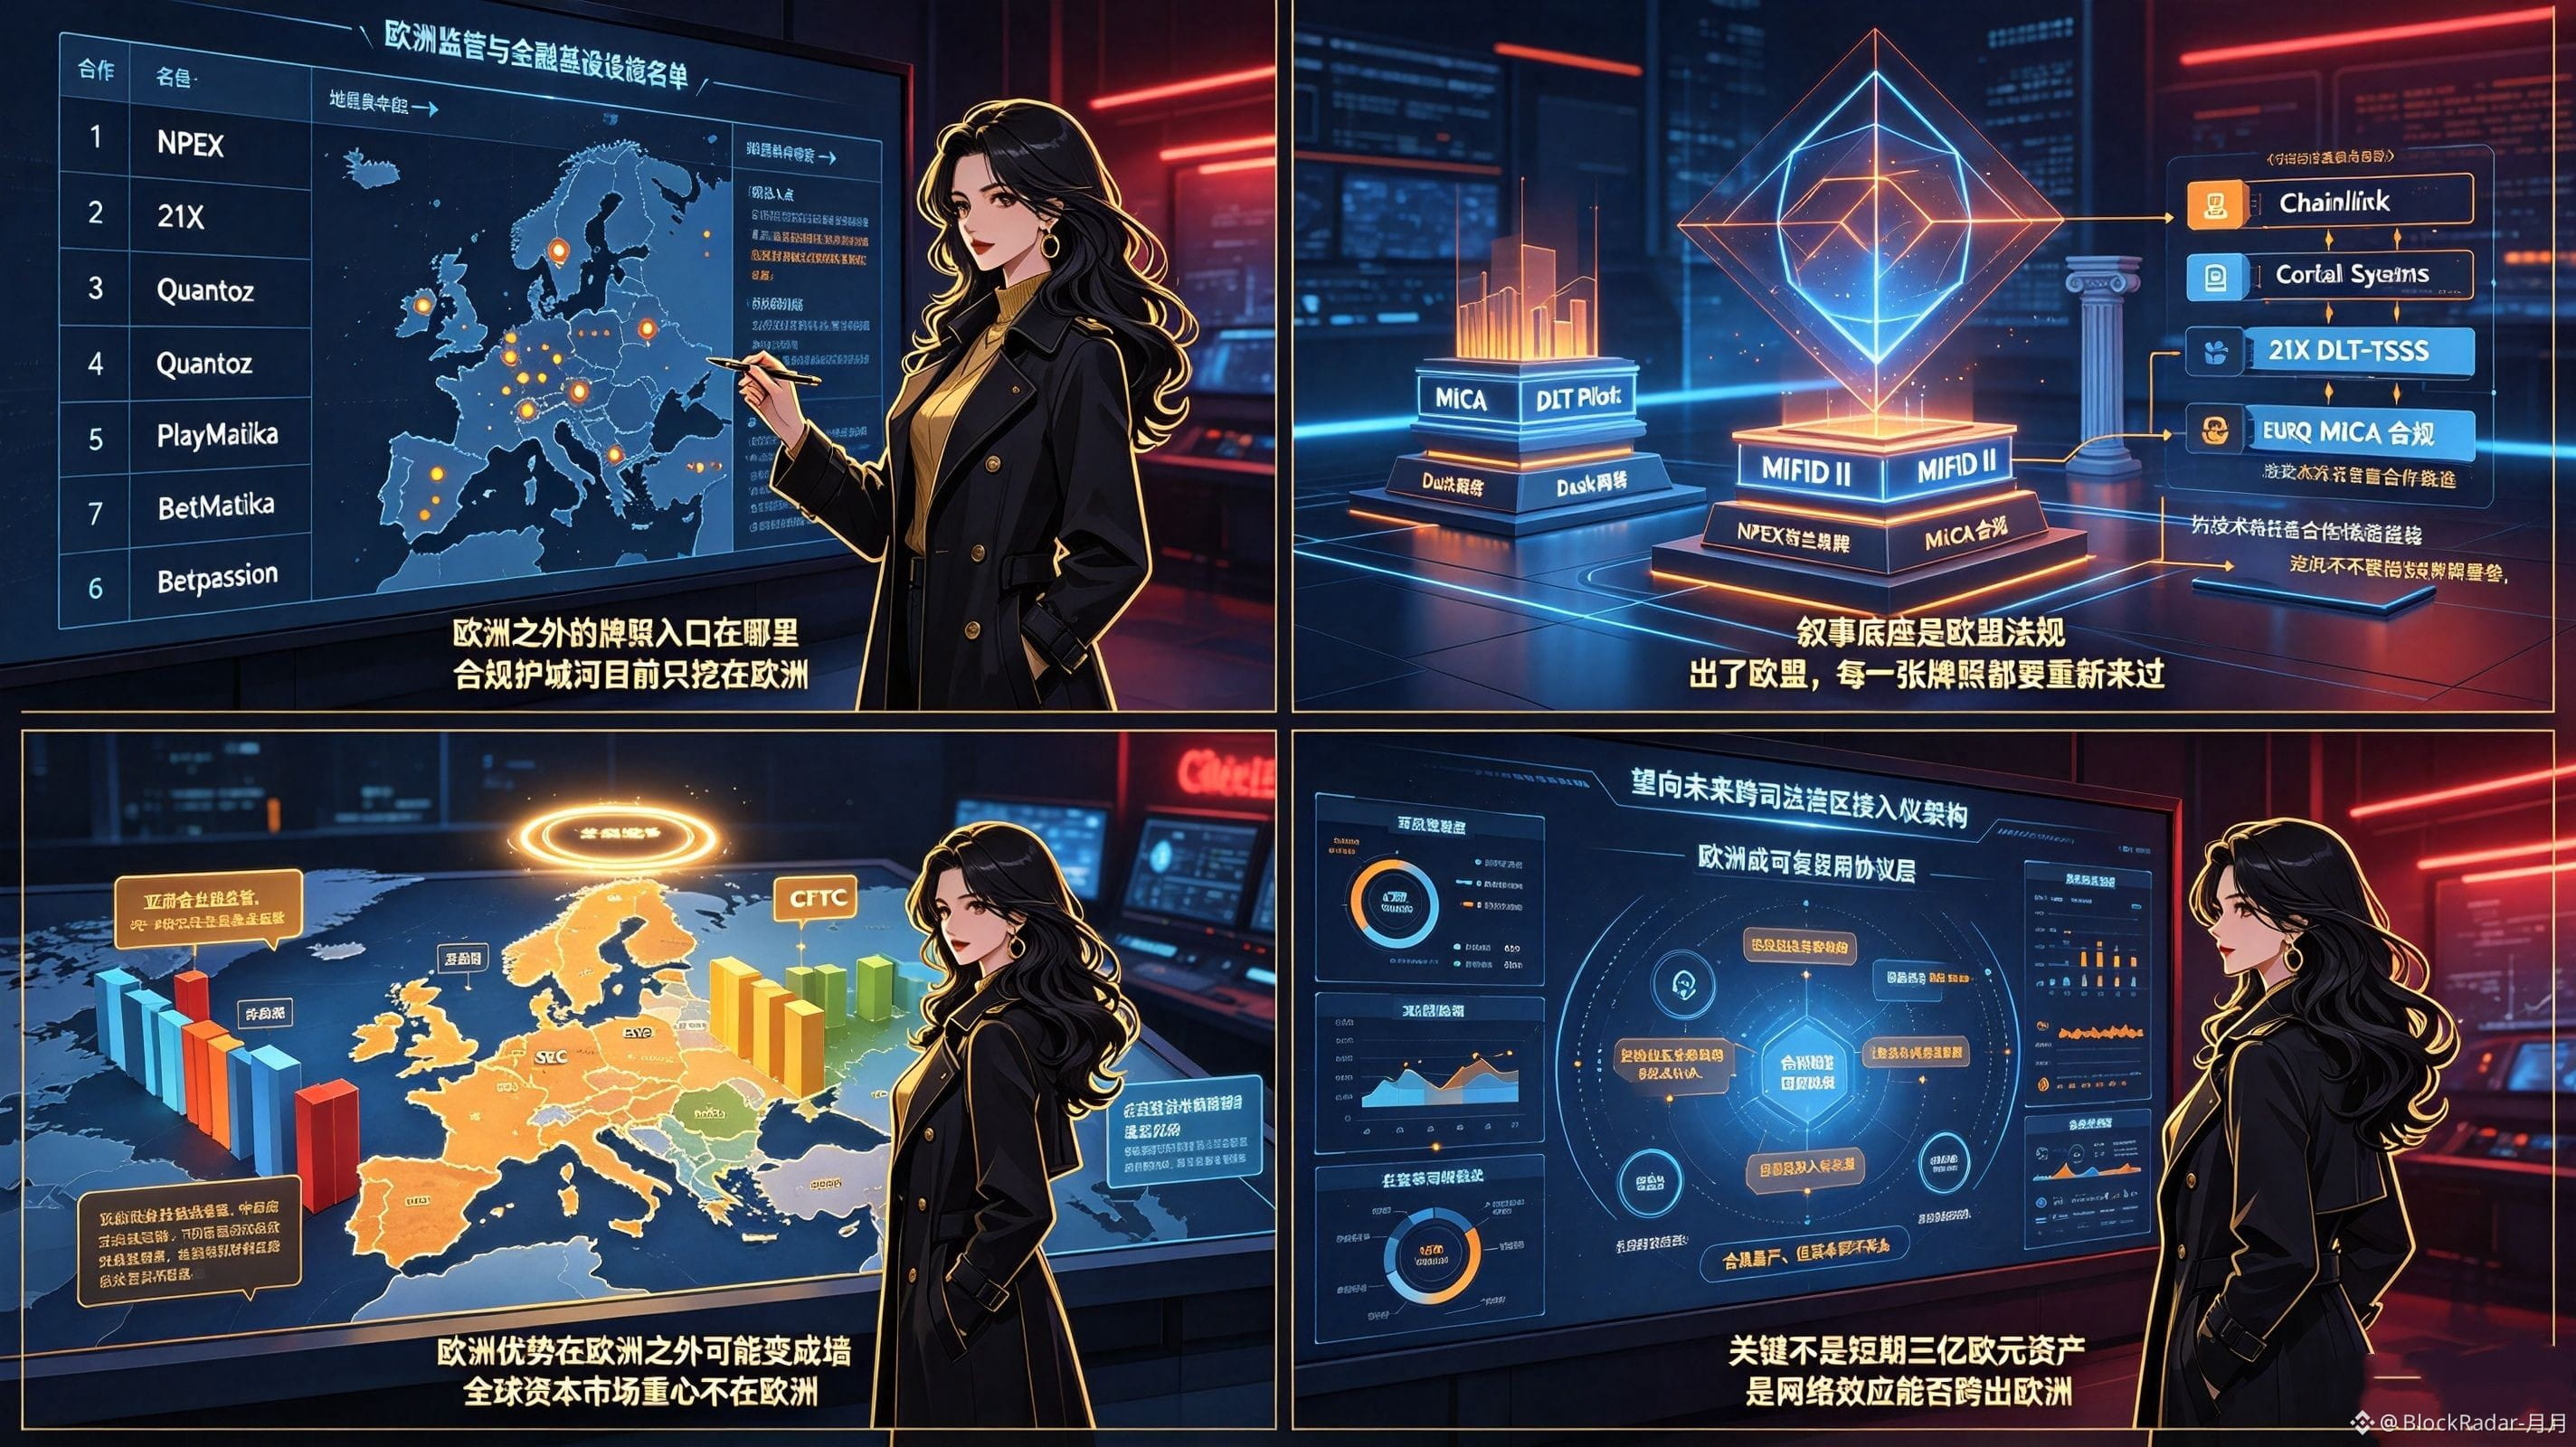
Ayer organicé la lista de socios de @Dusk y quería encontrar entidades reguladas fuera de Europa. Al final descubrí que, además de NPEX, 21X y Quantoz, también se han sumado a DuskPay PlayMatika y Betpassion, de Italia, pero siguen perteneciendo al ámbito de la Unión Europea. Esta concentración geográfica me hizo quedarme mucho rato antes de la tabla. En realidad, yo solo quería ordenar el avance comercial, pero un problema más fundamental me detuvo: una cadena que se autodenomina “infraestructura global de finanzas” tiene su barrera de cumplimiento prácticamente excavada solo en Europa.
A primera vista, Dusk parece una blockchain pública de cumplimiento y privacidad. Pero cuanto más la miro, más siento que su núcleo real es un “espejo digital de la regulación financiera europea”. MiCA, DLT Pilot, MiFID II: estas palabras forman toda la base narrativa de Dusk. La licencia de Países Bajos de NPEX, el DLT-TSS de 21X, la conformidad MiCA de EURQ; cada punto corresponde con precisión a una normativa de la UE. Chainlink y Cordial Systems aportan tecnología y acuerdos de custodia globales, pero no son entidades financieras reguladas, así que no pueden sustituir una barrera de licencias real. Este diseño es impecable en Bruselas, pero cuando sales de la UE, cada licencia hay que replantearla desde cero.#dusk
Pero lo que me vuelve cauteloso es esto: la ventaja regulatoria de Europa, dentro de Europa es un foso; fuera de Europa, puede convertirse en un muro. En Estados Unidos están la SEC y la CFTC; en Asia, cada región tiene su propio sistema de supervisión. Si Dusk quiere entrar en esos mercados, no puede reutilizar directamente el marco de cumplimiento europeo: tiene que construir el marco legal desde cero y volver a negociar licencias. Y, de manera más amplia, el centro de gravedad de los mercados de capitales globales claramente no está en Europa: la bolsa de EE. UU., los bonos de Asia y los fondos soberanos de Oriente Medio tienen un tamaño muy superior al alcance que Dusk puede tocar hoy. Más sutil aún: el nivel de profundidad del diseño de privacidad de $DUSK está fuertemente ligado a la tradición europea de protección de datos; eso quizá no sea una ventaja en otras jurisdicciones, e incluso a veces requiere una explicación adicional.
Ahora lo que observo es si Dusk puede abstraer la experiencia de cumplimiento de Europa en una arquitectura técnica reutilizable, de modo que las entidades reguladas de otras regiones se conecten tan rápido como si se tratara de habilitar un protocolo, en lugar de tener que pasar por una ronda completa de personalización legal cada vez que entra en una nueva jurisdicción. Lo que realmente me importa no son los €300M de activos de NPEX a corto plazo, sino a largo plazo si los efectos de red de DUSK pueden salir de Europa, o si al final quedará atrapado en un recinto de “cumplimiento extremadamente estricto, pero con un grosor de capital insuficiente”.
A primera vista, Dusk parece una blockchain pública de cumplimiento y privacidad. Pero cuanto más la miro, más siento que su núcleo real es un “espejo digital de la regulación financiera europea”. MiCA, DLT Pilot, MiFID II: estas palabras forman toda la base narrativa de Dusk. La licencia de Países Bajos de NPEX, el DLT-TSS de 21X, la conformidad MiCA de EURQ; cada punto corresponde con precisión a una normativa de la UE. Chainlink y Cordial Systems aportan tecnología y acuerdos de custodia globales, pero no son entidades financieras reguladas, así que no pueden sustituir una barrera de licencias real. Este diseño es impecable en Bruselas, pero cuando sales de la UE, cada licencia hay que replantearla desde cero.#dusk
Pero lo que me vuelve cauteloso es esto: la ventaja regulatoria de Europa, dentro de Europa es un foso; fuera de Europa, puede convertirse en un muro. En Estados Unidos están la SEC y la CFTC; en Asia, cada región tiene su propio sistema de supervisión. Si Dusk quiere entrar en esos mercados, no puede reutilizar directamente el marco de cumplimiento europeo: tiene que construir el marco legal desde cero y volver a negociar licencias. Y, de manera más amplia, el centro de gravedad de los mercados de capitales globales claramente no está en Europa: la bolsa de EE. UU., los bonos de Asia y los fondos soberanos de Oriente Medio tienen un tamaño muy superior al alcance que Dusk puede tocar hoy. Más sutil aún: el nivel de profundidad del diseño de privacidad de $DUSK está fuertemente ligado a la tradición europea de protección de datos; eso quizá no sea una ventaja en otras jurisdicciones, e incluso a veces requiere una explicación adicional.
Ahora lo que observo es si Dusk puede abstraer la experiencia de cumplimiento de Europa en una arquitectura técnica reutilizable, de modo que las entidades reguladas de otras regiones se conecten tan rápido como si se tratara de habilitar un protocolo, en lugar de tener que pasar por una ronda completa de personalización legal cada vez que entra en una nueva jurisdicción. Lo que realmente me importa no son los €300M de activos de NPEX a corto plazo, sino a largo plazo si los efectos de red de DUSK pueden salir de Europa, o si al final quedará atrapado en un recinto de “cumplimiento extremadamente estricto, pero con un grosor de capital insuficiente”.