

Zhu Jiangming pidió al menos 2000 mil millones, pero el mercado solo le dio 600 mil millones de dólares de Hong Kong.
Autor | Wang Hanxing
Editado por | Wei Jia
En su discurso anual personal de 2021, Lei Jun recordó a Xiaomi de hacía dos años y lanzó una pregunta existencial. En aquel entonces, los ingresos de los teléfonos de Xiaomi y su cuota de mercado crecían rápidamente, pero la capitalización bursátil siguió cayendo hasta situarse cerca de la mitad del precio de emisión. “¿Por qué el mercado de capitales no nos reconoce?”
Años después, el fundador y presidente de Leapmotor, Zhu Jiangming, tuvo la misma duda.
En la sesión bursátil del 24 de agosto por la noche, Leapmotor publicó los resultados de Q2 de 2026 y los resultados de mitad de año. En el primer semestre, las entregas totales de Leapmotor fueron de 356.487 unidades, un 60,8% más que en el mismo periodo de 2025, y se ubicaron en el primer lugar de la tabla de ventas de marcas de nuevas energías en China. En julio, las entregas de Leapmotor volvieron a marcar un récord, alcanzando 101.267 unidades, un 102,0% interanual, convirtiéndose en la primera marca de nuevas energías del país cuyo volumen de entregas del primer mes superó las 100.000 unidades. En el plano de la rentabilidad, el margen bruto de la compañía en el Q2 se recuperó hasta el 12,6%, mejorando claramente frente al Q1. En el primer semestre se registró un beneficio neto de 210 millones de yuanes, logrando rentabilidad de forma consecutiva en cada semestre.
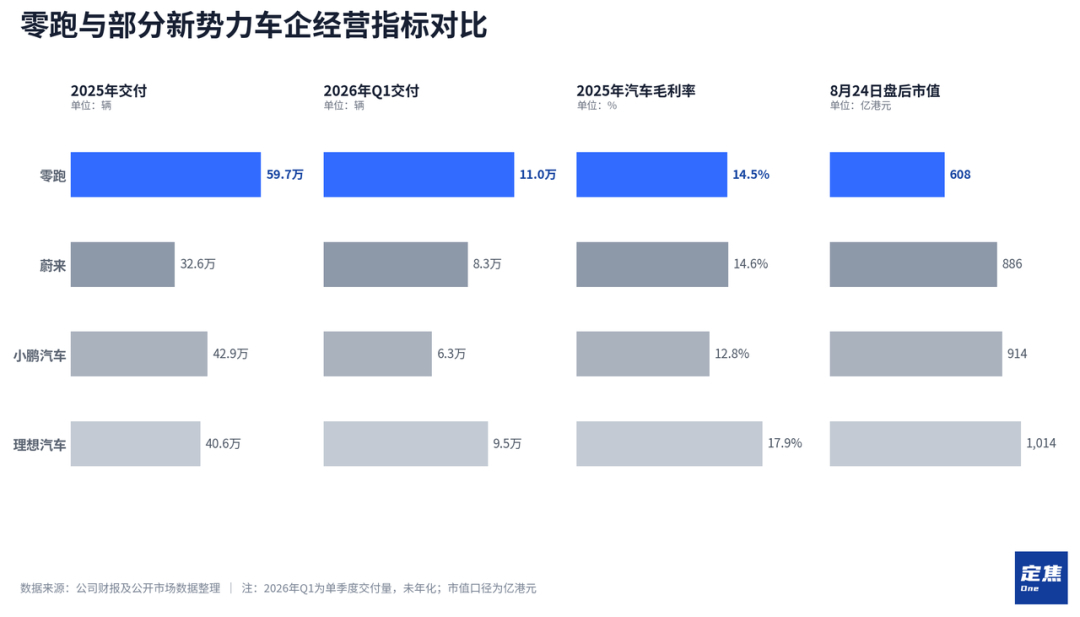
Los llamativos datos de entregas no han atraído el interés del capital. Desde principios de año hasta ahora, la cotización de ZeroRun ha caído acumuladamente un 12,05%. Al cierre del 24 de agosto, la capitalización de mercado de ZeroRun era de 60.800 millones de dólares de Hong Kong. En el mismo periodo, dentro de las nuevas fuerzas, NIO tenía 88.600 millones, XPeng 91.360 millones e Ideal 101.400 millones. Y de estas tres empresas, incluso la que tuvo el mayor volumen de entregas en el Q2 no alcanza ni la mitad del de ZeroRun.
En fechas recientes, Zhu Jiangming ha declarado públicamente que la capitalización de mercado actual de ZeroRun, de 50.000 a 60.000 millones de yuanes, está muy infravalorada. Los cuatro negocios—baterías, propulsión eléctrica (motor y control), la arquitectura de electrónica y el vehículo completo—si se tomaran por separado, cada uno valdría entre 50.000 y 100.000 millones de yuanes. Con ese cálculo, ZeroRun debería valer al menos 200.000 millones.
Con entregas mensuales que superan las 100.000 unidades, ZeroRun ha superado el umbral de escalar la fabricación de vehículos. Pero hay un abismo de más de 100.000 millones de yuanes entre el volumen de ventas y la fijación de precios por parte del capital: ¿en qué falla, en definitiva?
01. Regreso del efecto de escala; todavía hay una cuesta que subir hacia el objetivo del millón
En general, en este trimestre los resultados de ZeroRun se mantuvieron básicamente dentro de las previsiones dadas con anterioridad. El volumen de entregas sigue siendo el mayor punto brillante. La capacidad estable de generar ganancias y el negocio de exportación son los otros dos focos además de las entregas.
Primero, veamos el tamaño de los ingresos.
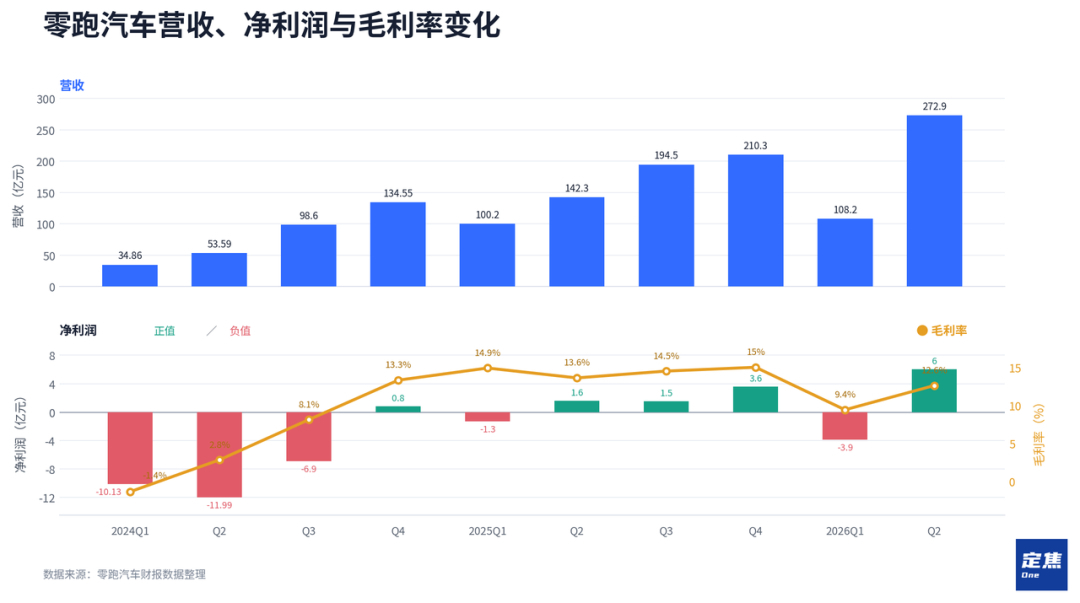
Los ingresos de ZeroRun en el Q2 alcanzaron 27.2900 millones de yuanes, un 91,78% más interanual. Como comparación, en el Q1 de este año el crecimiento de ingresos de ZeroRun llegó a ser de apenas 8%. La razón principal es que en el Q1 siguió aumentando la proporción de ventas de los tres modelos de las series de bajo precio A, B y T de ZeroRun. Estos modelos abarcan el rango de precios de 60.000 a 130.000 yuanes, lo que redujo de forma evidente el precio promedio de venta.
Esta tendencia mejoró en el Q2. Según datos de Autohome, en junio de 2026, dentro de los modelos de ZeroRun, el A10 que cubre el rango de precios de 60.000 a 90.000 yuanes seguía siendo el más vendido, con 24.865 unidades en un solo mes. Sin embargo, los modelos C10 y D19, de precio más alto, subieron rápidamente: sus ventas mensuales alcanzaron 15.097 y 8.034 unidades, respectivamente, quedando en segundo y tercer lugar.
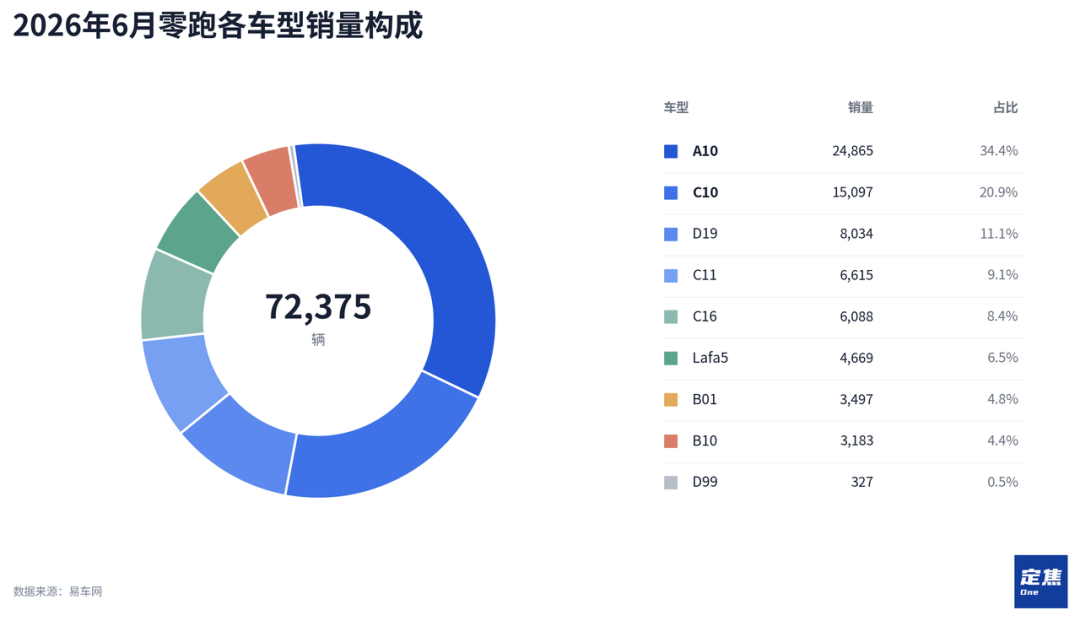
Aumentó la proporción de modelos con precios más altos, lo que elevó el precio promedio de ZeroRun y también ayudó a que el crecimiento de ingresos se recuperara.
Como ZeroRun divulga con detalle la estructura de ingresos solo en los informes semestrales y anuales, es difícil separar los ingresos por ventas de automóviles en los reportes trimestrales por separado. Si aproximamos el total de ingresos como ingresos por venta de autos, el precio promedio por vehículo en el Q2 fue de aproximadamente 110.000 yuanes, 12.000 yuanes más que en la comparación trimestral.
La curva de escalada de las entregas también es muy clara. En abril de este año, ZeroRun entregó 71.387 unidades en un solo mes, un 73,9% más interanual, rompiendo el récord de entregas mensuales de la empresa. Luego siguió subiendo: en mayo y junio superó los 80.000 y 90.000, respectivamente, y en julio cruzó oficialmente el umbral de 100.000 unidades.
Mirando el ritmo por modelos, el A10 lanzado a finales de marzo cubrió todo el ciclo de entregas del Q2 de ZeroRun, siendo el modelo que más volumen aportó en el periodo. El D19, con un precio entre 220.000 y 270.000 yuanes, también se lanzó el 16 de abril. Todo el segundo trimestre puede considerarse como el primer trimestre en que las cuatro series A, B, C y D de ZeroRun aportaron entregas de manera sincronizada, además de ser el punto de partida de la explosión de entregas.
El objetivo de ventas de ZeroRun para 2026 es de 1,05 millones de vehículos. En la primera mitad del año entregó 356.000 vehículos, logrando aproximadamente el 34%. Esto significa que para cumplir la meta anual, los 6 meses restantes necesitarán entregas mensuales promedio de 115.000 unidades. Después de que en julio lograra entregas de más de 100.000 unidades, esta meta por ahora no parece inalcanzable.
Otra línea que impulsa el rápido crecimiento de las ventas de ZeroRun es la exportación. En la primera mitad de 2026, el volumen de exportación de la empresa fue de 96.000 vehículos, un 372,6% más interanual. Ya ha superado el volumen total de exportación de todo 2025 y representa el 27% de las ventas totales de la primera mitad.
ZeroRun y Stellantis han creado ZeroRun International, que ya está presente en más de 45 mercados internacionales y ha establecido más de 1.000 puntos de venta y servicio. En las reuniones de resultados, la dirección elevó las expectativas de ventas en el extranjero de 2026 a aproximadamente 200.000 unidades. El negocio en el exterior está pasando de ser un complemento a convertirse en una segunda curva de crecimiento. Sin embargo, la empresa también afirma que, en la etapa actual, da mayor importancia a la cuota de mercado y al volumen de ventas; la mejora de la rentabilidad por vehículo debido a la producción local no será especialmente evidente a corto plazo.
En cuanto a la rentabilidad, debido a que aumenta la proporción de modelos con precios más altos, el margen bruto de ZeroRun pasó del 9,4% en el Q1 de este año al 12,6% en el Q2. Sin embargo, sigue siendo aproximadamente un punto porcentual más bajo que en el mismo periodo del año pasado. Además de los factores de combinación de productos, el aumento de los costos de componentes automotrices desde principios de este año también es una de las principales razones para la compresión de los márgenes brutos de las empresas.
Además, la utilidad neta de ZeroRun en el Q2 llegó a 600 millones de yuanes. Al restar las pérdidas de 390 millones de yuanes del primer trimestre, la utilidad neta en la primera mitad del año fue de 210 millones de yuanes. El Q1 suele ser la temporada baja de ventas para las automotrices; en años anteriores, las ganancias del primer trimestre de ZeroRun siempre fueron relativamente bajas y luego fueron aumentando trimestre a trimestre. Por primera vez en 2025 la empresa logró rentabilidad anual, y el ritmo fue igual: se perdió dinero en el primer trimestre y se pasó a números positivos a partir del segundo trimestre.
Vale la pena prestar atención a los cambios en el lado de los costos. En el periodo, los gastos de I+D y los gastos de ventas de la empresa fueron de 1.280 millones y 1.310 millones de yuanes, respectivamente. Es la segunda vez después del Q4 del año pasado que los gastos de ventas superan a los de I+D, lo que muestra que la empresa está aumentando su intensidad en publicidad y en la inversión de canales.
02. ¿10 millones de ventas mensuales? ¿Solo 60.000 millones de dólares de Hong Kong?
Si solo se miran los datos contables y el volumen de entregas, ZeroRun es sin duda el que mejor la está pasando entre las nuevas fuerzas. Pero esto no se refleja en absoluto en la capitalización de mercado.
Zhu Jiangming antes hablaba muy poco sobre la capitalización de mercado en público. La imagen de ZeroRun que siempre ha proyectado hacia el exterior es la de una marca de alta relación costo-beneficio: el 65% de los componentes proviene de desarrollo y fabricación propios, aplica un control extremo de costos y fija precios basados en costos. Se le da especialmente bien la manufactura, y las historias tecnológicas que cuenta se centran en la reducción de costos y la mejora de eficiencia.
Pero recientemente su postura cambió. Después de que sus ventas mensuales superaran las 100.000 unidades, no en una ocasión ha declarado públicamente que ZeroRun está infravalorada por el mercado de capitales. Además, recalcó que en el último año ZeroRun incrementó su tenencia de acciones por un total de 1.900 millones de dólares de Hong Kong; y en la primera mitad de este año también incrementó otros 900 millones de dólares de Hong Kong, con el fin de transmitir confianza al mercado.
Entonces, ¿por qué exactamente la capitalización de mercado de ZeroRun no sube?
En primer lugar, aunque ZeroRun también promueve la igualdad en la conducción inteligente, y pone funciones de asistencia a la conducción en modelos por debajo de los 100.000 yuanes, en términos de acumulación tecnológica de conducción inteligente, ZeroRun no tiene una ventaja clara. Durante mucho tiempo, ZeroRun ha seguido una estrategia de “seguir”: espera a que una tecnología sea validada por el mercado antes de decidir dar seguimiento.
Esa estrategia deja menos espacio para que ZeroRun cuente historias, en comparación con Ao ou Xiaopeng y Ideal.
XPeng tiene un chip de IA Turing desarrollado por la propia empresa y que ya está en producción en masa para vehículos; además, el modelo de segunda generación VLA anunciado en marzo ya está en marcha. Los vehículos de producción en masa para Robotaxi ya salieron de línea. Además, existen negocios de robots humanoides y coches voladores que se encuentran en fase de desarrollo. Ideal cuenta con un sistema de conducción inteligente de extremo a extremo + un modelo de gran escala VLA; entre los productos tecnológicos ya publicados están el modelo grande Mach VLA y el chip Mach M100 desarrollado por la propia empresa. NIO, por su parte, tiene su chip de conducción inteligente Xijingzi NX9031 en producción en masa; el negocio de chips lo realiza Anhui Shenji Technology, que completó su primera ronda de financiación por más de 2.200 millones de yuanes en febrero de este año, y la valoración posterior a la inversión se aproxima a los 10.000 millones.
Conducción inteligente, chips, IA y robots: todos son conceptos por los que el mercado de capitales está dispuesto a pagar una prima. Según la mayoría de informes de investigación de firmas vendedoras, ZeroRun aún se considera una empresa manufacturera. Al carecer de un relato tecnológico convincente, el marco de valoración tiende naturalmente hacia las automotrices tradicionales. Incluso si las ventas se duplican, solo se logra un crecimiento lineal de resultados y no se puede activar una revaloración del sistema de valoración.
El entorno de financiación también es desfavorable para ZeroRun. ZeroRun solo cotiza en Hong Kong, y por sí mismo carece de la prima de liquidez que el mercado estadounidense suele ofrecer a las acciones tecnológicas. Y como todo el sector de nuevas fuerzas en Hong Kong está atravesando una contracción de valoraciones y el nivel de “liquidez del sector” baja, incluso si ZeroRun lidera en ventas, le resulta difícil mantenerse al margen.
En segundo lugar, aunque ZeroRun tiene muchas ventas, su precio promedio por vehículo no es alto y tampoco tiene ventaja en margen bruto. El precio promedio por vehículo de NIO y Ideal supera los 200.000 yuanes; el de XPeng es de aproximadamente 165.000. ZeroRun tiene apenas un poco más de 110.000. Desde la perspectiva de ingresos por ventas, la cuota de mercado de ZeroRun no es tan llamativa como su puesto en ventas por volumen.
En cuanto al margen bruto, tomando como referencia los datos del Q1 que publicaron las distintas empresas, el margen bruto de NIO y XPeng fue del 19% y más del 12%, respectivamente. Ideal cayó a cifras de un solo dígito debido a cambios en la estructura de productos; mientras que el margen bruto de ZeroRun, de 9,4%, se sitúa en el rango medio-bajo entre las cuatro.
Bajo margen bruto combinado con precios bajos tiene un impacto muy directo: una utilidad neta más bien delgada. En los ingresos de 27.2900 millones de yuanes de ZeroRun en el Q2, la utilidad neta fue solo de 600 millones, con un margen neto del 2%. A primera vista, el valor absoluto de una capitalización de mercado de más de 60.000 millones de dólares de Hong Kong no es alto. Pero tomando el precio de cierre del 24 de agosto, el múltiplo de ganancias (TTM) supera las 70 veces. Para empresas manufactureras con la misma calidad de ganancias, este múltiplo realmente no es bajo.
Por último, la inversión en I+D de ZeroRun no es agresiva. En el Q2, el gasto en I+D representó el 4,7% de los ingresos. Según estadísticas de Huachuang Securities, al dividir la inversión en I+D por la cantidad de modelos de la empresa, se puede representar la intensidad con la que una automotriz invierte por cada modelo. En los últimos años, el gasto de I+D por vehículo de ZeroRun se ha mantenido básicamente entre 200 y 300 millones de yuanes; Ao ou Xiaopeng y Ideal están alrededor de los 1.000 millones de yuanes. Incluso algunos fabricantes de marcas tradicionales de gama alta pueden llegar a más de 2.000 millones.
Una intensidad de I+D relativamente baja es el requisito para que lo logren los controles de costos de ZeroRun y su estrategia de precios bajos; al mismo tiempo, también significa que le resulta difícil ponerse al día en el acopio de tecnología de inteligencia con respecto a los competidores líderes.
Esta cuenta, el mercado la tiene muy clara.
Como la pregunta de Lei Jun hace siete años, ¿por qué el mercado de capitales no le da una valoración más alta a una empresa con un impulso de crecimiento tan fuerte? Quizá la respuesta a la duda de Lei Jun y Zhu Jiangming sea la misma: en la etapa actual, esta empresa vale exactamente tanto dinero como ahora.
Zhu Jiangming dijo alguna vez que, en su opinión, la empresa más exitosa de la industria de los teléfonos es Samsung; en la industria automotriz, Toyota. Pero la capitalización de mercado de Samsung no es como la de Apple, la de Toyota tampoco es como la de Tesla. Una alta capitalización de mercado no necesariamente significa mayor éxito.
Ahora bien, para que la capitalización de mercado de ZeroRun suba, lo que el mercado quiere ver primero es un margen bruto más alto y un precio promedio por vehículo más alto, y que pueda contar una historia que no sea exclusiva de la manufactura.