

La fase especulativa del ciclo de mercado anterior ha terminado en gran medida. En su lugar, 2026 está revelando un patrón diferente. El capital ya no fluye hacia narrativas construidas solo sobre el potencial futuro. Se está concentrando en activos que ya cumplen una función, generan flujo de caja o proporcionan utilidad a nivel de sistema.
Este cambio se puede describir como una fase de realización. Los inversores están reevaluando lo que realmente importa cuando el crecimiento se desacelera, el capital se ajusta y el riesgo geopolítico se vuelve persistente. Los activos que consumen capital sin producir valor están siendo revalorizados rápidamente. Los activos vinculados a infraestructura, energía, seguridad y escasez están atrayendo un interés sostenido.
Los temas a continuación reflejan dónde se está moviendo el capital, no dónde las narrativas de marketing son más ruidosas. Están agrupados por el papel que desempeñan en el sistema global en evolución en lugar de por el rendimiento a corto plazo.
La demanda de inteligencia artificial está exponiendo cuellos de botella físicos.
Una de las mayores ideas erróneas sobre el ciclo de la inteligencia artificial fue la creencia de que seguiría siendo principalmente digital. Para 2026, esa suposición se ha desmoronado. El crecimiento de la IA está chocando directamente con restricciones físicas.
Los centros de datos y la capacidad de energía se están convirtiendo en activos estratégicos.
La demanda de computación ya no es teórica. Las cargas de trabajo de entrenamiento e inferencia están estresando la infraestructura existente. La capacidad de los centros de datos, la confiabilidad de la red y la disponibilidad de energía son ahora restricciones vinculantes.
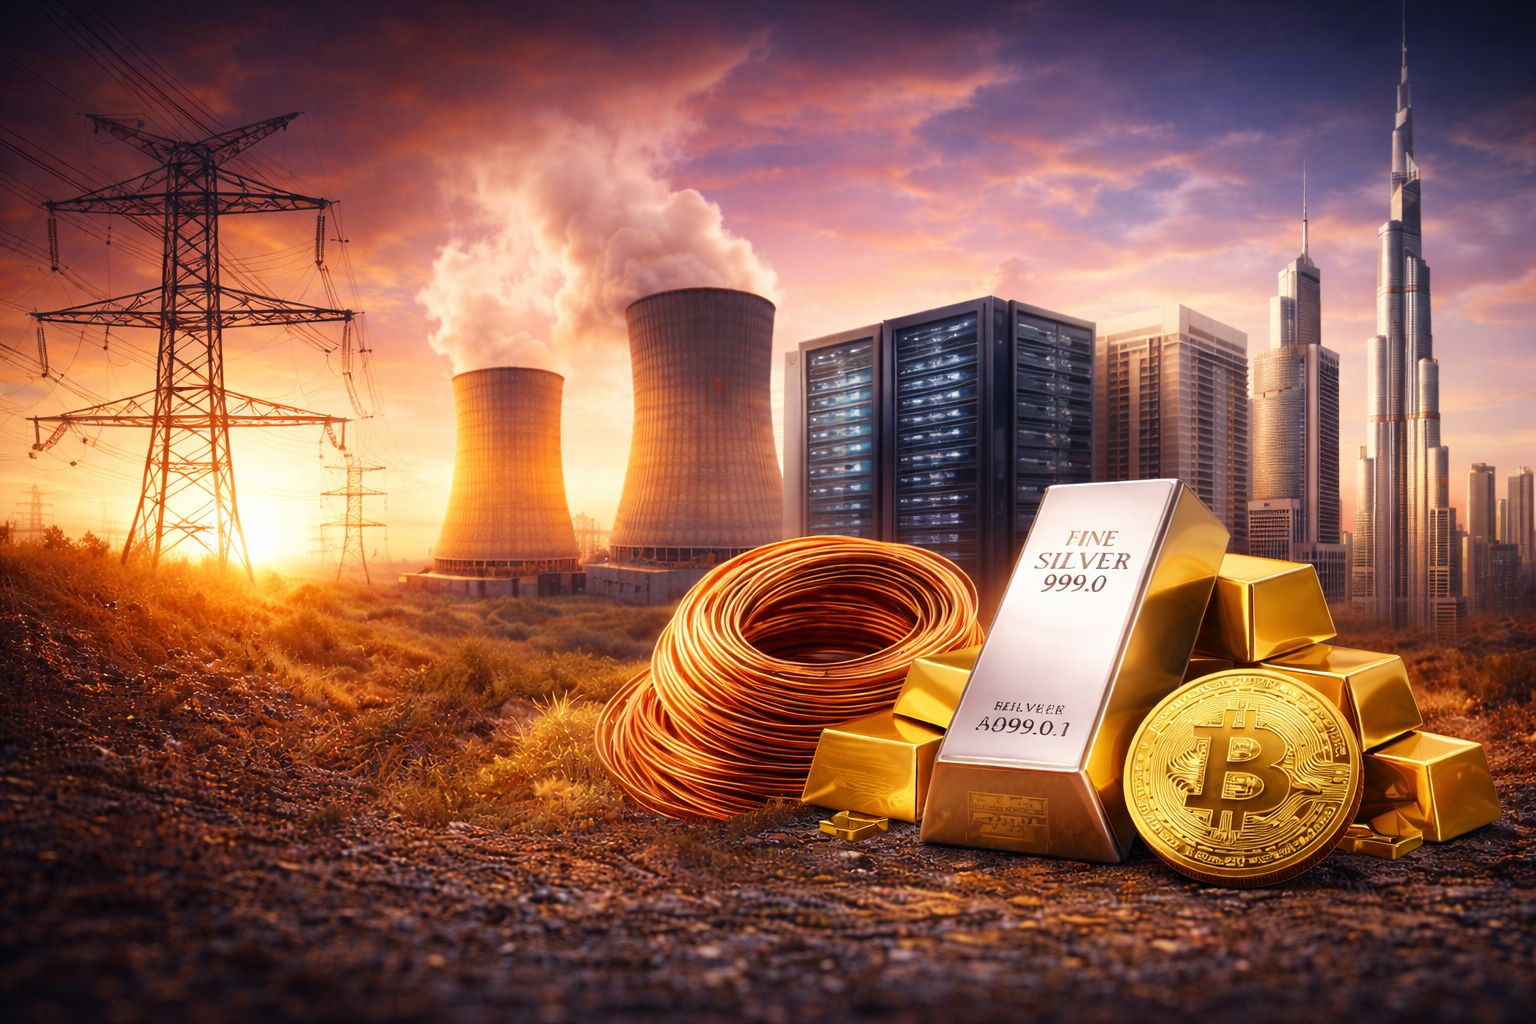
Los beneficiarios no se limitan a los diseñadores de chips. Incluyen a propietarios de bienes raíces de centros de datos, servicios públicos, empresas de modernización de redes y proveedores de energía capaces de ofrecer energía base consistente. Estos activos ahora funcionan como infraestructura crítica en lugar de soporte periférico.
La energía nuclear está reingresando en la conversación estratégica.
Las fuentes de energía intermitentes no pueden apoyar de manera confiable los clústeres de computación de veinticuatro horas a gran escala. Esto ha obligado a gobiernos y corporaciones a reconsiderar la energía nuclear.
La fijación de precios del uranio ha encontrado apoyo estructural a medida que los servicios públicos reevaluan la seguridad del suministro a largo plazo. Al mismo tiempo, el interés en reactores modulares pequeños está acelerándose como una forma de desplegar energía base escalable y libre de carbono más cerca de los centros de demanda.
La disponibilidad de energía ya no es una variable de fondo. Es una restricción competitiva.
El cobre sigue siendo un problema de suministro sencillo.
La electrificación es intensiva en cobre. Los centros de datos, las líneas de transmisión, los vehículos eléctricos y la automatización industrial requieren grandes cantidades de este.
El descubrimiento de nuevas minas sigue siendo históricamente bajo y los plazos de permisos son largos. El crecimiento de la oferta está restringido al mismo tiempo que la demanda se está volviendo menos flexible. Entre las materias primas, el cobre representa uno de los desajustes estructurales más claros entre la demanda futura y la oferta disponible.
Los activos duros están recuperando relevancia en un entorno monetario blando.
Los déficits fiscales en gran parte del mundo desarrollado siguen elevados. La credibilidad monetaria se cuestiona cada vez más. En ese contexto, la definición de seguridad está cambiando.
La plata ya no es solo una cobertura monetaria.
La plata ocupa una posición única. Funciona como una cobertura monetaria mientras también sirve como un insumo industrial crítico. A diferencia del oro, la plata se consume en lugar de almacenarse.
La demanda industrial de sistemas energéticos y electrónica sigue en aumento. Al mismo tiempo, los inventarios en superficie están siendo reducidos. La demanda monetaria está regresando junto con esta presión industrial. Esa combinación es estructuralmente favorable.
Bitcoin se está transformando hacia un perfil de activo institucional.
Bitcoin ya no se comercia únicamente como un proxy de riesgo de alta beta. La volatilidad se ha moderado en relación con ciclos anteriores mientras que la acumulación a largo plazo ha aumentado.
En 2026, la estrategia importa más que la narrativa. La exposición se está desplazando hacia la autocustodia, la propiedad de infraestructura y la capacidad de minería en lugar de la negociación a corto plazo. El activo se trata cada vez más como infraestructura monetaria sin permisos en lugar de tecnología especulativa.
El mercado inmobiliario de los EAU refleja tendencias de migración de capital.
La movilidad del capital está siendo moldeada por regulación, impuestos y estabilidad política. A medida que la política se endurece en partes de Occidente, la demanda de jurisdicciones predecibles está en aumento.
Dubái ha ido más allá del crecimiento impulsado por el turismo. Ahora es una base regional para oficinas corporativas, oficinas familiares y residencia a largo plazo. La demanda de bienes raíces refleja utilidad y permanencia en lugar de especulación.
La fragmentación global está reformulando la asignación de capital.
La fuerza dominante en la geopolítica ya no es la integración. Es la fragmentación. Las cadenas de suministro se están regionalizando y el riesgo político se está valorando explícitamente.
La tecnología de defensa y la ciberseguridad se benefician de la inestabilidad permanente.
La tensión geopolítica se ha convertido en una condición básica en lugar de una excepción. Los presupuestos de defensa se están desplazando hacia capacidades asimétricas como drones, sistemas de contrarresto de drones, y ciberseguridad impulsada por IA.
Este es uno de los pocos sectores donde el gasto gubernamental está estructuralmente apoyado independientemente del ciclo económico.
Los mercados emergentes con demografía están atrayendo capital a largo plazo.
La diversificación de la manufactura lejos de la dependencia de un solo país se está acelerando. India y partes del sudeste asiático se están beneficiando de este cambio.
Estas regiones combinan crecimiento demográfico con aumentos de flujos de capital. Representan un crecimiento de larga duración en lugar de operaciones tácticas a corto plazo.
La infraestructura blockchain se está juzgando por el rendimiento y el uso.
A medida que las stablecoins y los pagos en cadena se escalan, el rendimiento de la red se ha vuelto decisivo. El rendimiento, la latencia y la confiabilidad ya no son consideraciones secundarias.
En 2026, las redes más lentas están perdiendo relevancia. El capital se está concentrando en sistemas capaces de manejar un volumen económico real. Los usuarios activos y la velocidad de las transacciones importan más que las afirmaciones teóricas.
La biotecnología está emergiendo como un sector de crecimiento defensivo.
Los avances en tratamientos de salud metabólica han ampliado el enfoque de los inversores hacia la longevidad y la investigación de la salud. Combinado con el descubrimiento de medicamentos impulsado por IA, el sector se está volviendo estructuralmente defensivo.
Una población global envejecida refuerza la demanda a largo plazo de innovación en esta área.
La escasez es la restricción común entre los activos ganadores.
A través de los diez temas, un factor es consistente. Escasez.
Escasez de energía para computación.
Activos duros escasos en un sistema pesado en deuda.
Jurisdicciones escasas que ofrecen estabilidad regulatoria.
Infraestructura escasa que no puede replicarse rápidamente.
Los mercados en 2026 están recompensando activos restringidos por la física, regulación o geografía en lugar de por la narrativa. El énfasis se está desplazando de la especulación hacia la propiedad de sistemas de los que depende el futuro.
La pregunta definitoria ya no es cuál historia suena convincente. Es cuáles activos siguen siendo difíciles de reemplazar una vez que la demanda llega.