
$PDD.US Los puntos clave del informe financiero del Q2 son que los ingresos siguen creciendo y los servicios de transacción continúan acelerándose, pero el lado de las ganancias no mejora en la misma medida. Tanto los ingresos como el beneficio operativo aumentaron un 8% interanual; sin embargo, las ganancias netas atribuibles a la controladora disminuyeron un 12% interanual, lo que indica que en el futuro el mercado no puede fijarse solo en el GMV, las transacciones y los ingresos, sino también en el impacto en las ganancias de las inversiones en el ecosistema y otras partidas de resultados.
Primero, veamos los datos clave
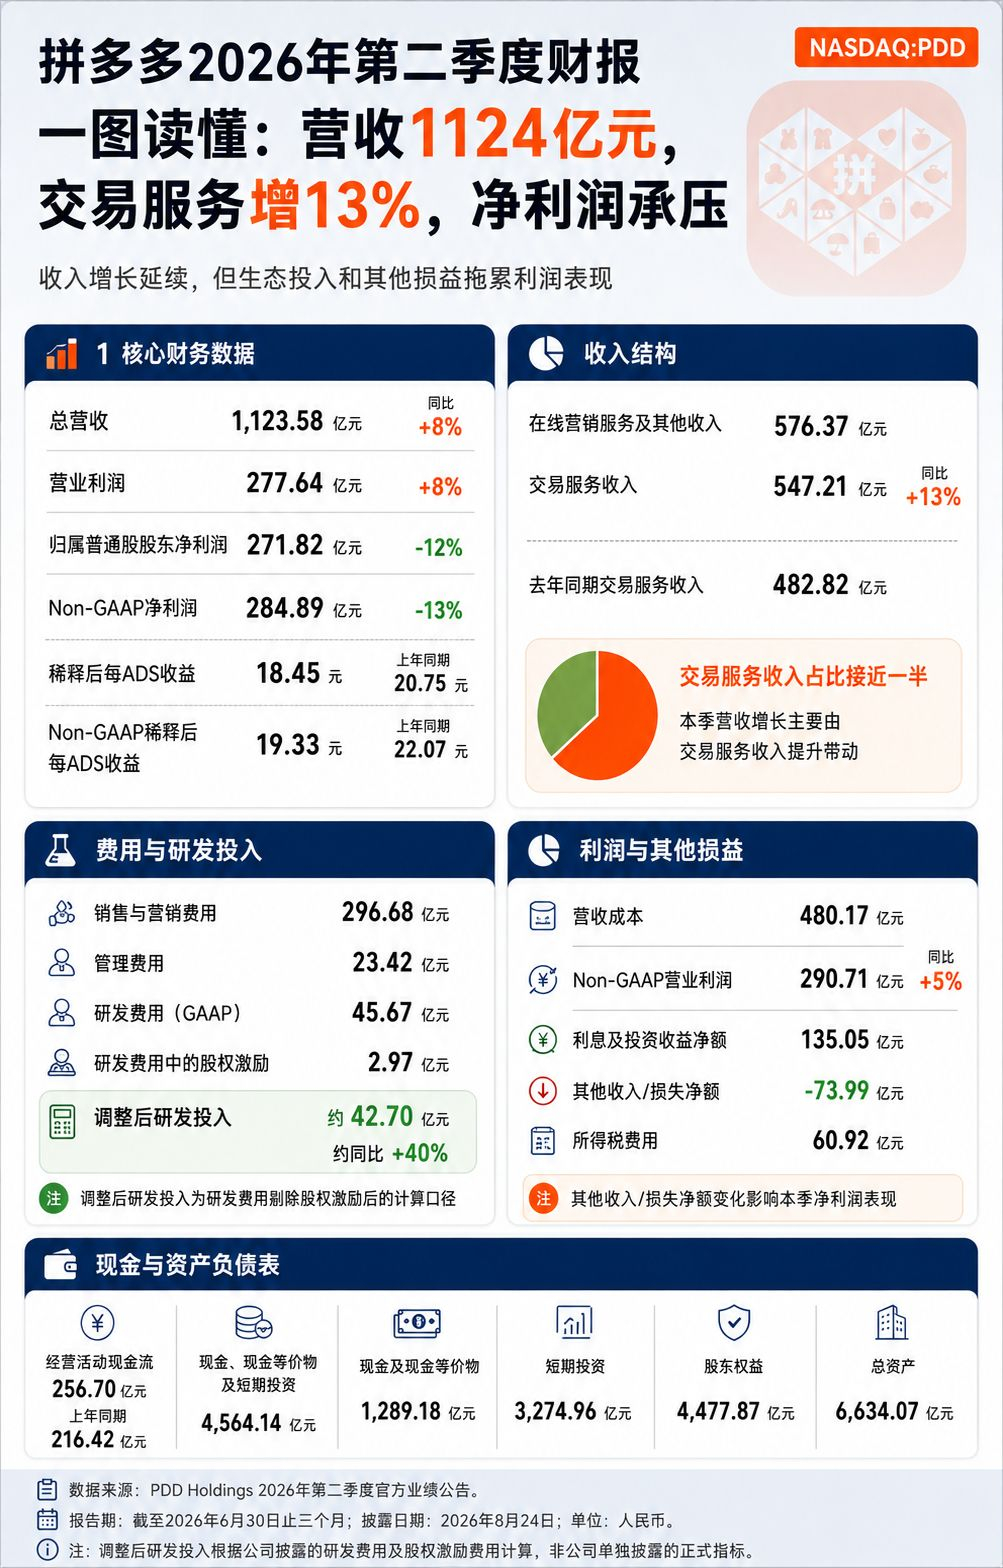
En el Q2, los ingresos totales fueron de 112,3580 millones de yuanes, un 8% más interanual; el beneficio operativo fue de 27,7640 millones de yuanes, un 8% más interanual. La utilidad neta atribuible a los accionistas ordinarios fue de 27,1820 millones de yuanes, un 12% menos interanual; la utilidad neta Non-GAAP fue de 28,4890 millones de yuanes, un 13% menos interanual. Las ganancias por ADS diluidas fueron de 18.45 yuanes, por debajo de los 20.75 yuanes del mismo periodo del año anterior. Tanto los ingresos como el beneficio operativo crecieron al mismo tiempo, pero las ganancias netas se debilitaron; este es el punto que más hay que desglosar de este informe.
Los servicios de transacción siguen siendo la fuerza principal del crecimiento de ingresos
Los ingresos por marketing online y otros ingresos fueron de 57.637 mil millones de yuanes, mientras que los ingresos por servicios de transacción fueron de 54.721 mil millones de yuanes, creciendo un 13%, con un ritmo mayor que el de los ingresos totales. Los ingresos por servicios de transacción ya se acercan a la mitad del total de ingresos, lo que significa que el crecimiento de Pinduoduo no depende únicamente de la monetización tradicional de la publicidad; el propio eslabón de transacciones de la plataforma sigue aportando incrementos.
Pero, por el ritmo de crecimiento, en este trimestre los ingresos totales solo crecieron un 8% interanual. La atención del mercado hacia Pinduoduo ya pasó de “si los ingresos pueden mantener un crecimiento elevado” a “si el crecimiento de los servicios de transacción puede respaldar una mayor calidad de rentabilidad a más largo plazo”.
La inversión en el ecosistema no se detuvo
En este trimestre, los gastos de ventas y marketing fueron de 29.668 mil millones de yuanes, y los gastos de I+D de 4.567 mil millones de yuanes; los gastos operativos totales sumaron 36.577 mil millones de yuanes. La gerencia mencionó en el anuncio que en el Q2 se intensificó aún más la inversión en el ecosistema; el foco sigue siendo el desarrollo de los comerciantes, la gobernanza de la plataforma, el sistema de confianza y seguridad.
Este tipo de inversión a corto plazo puede afectar el ratio de gastos y el ritmo de liberación de utilidades, pero tampoco se puede entender simplemente como un fallo de la lógica de ganancias. Para Pinduoduo, si mejoran el ecosistema de comerciantes, la experiencia de cumplimiento y la gobernanza de la plataforma determinará si el crecimiento del volumen de servicios de transacción puede sostenerse, no cuánto se gastó de más en un solo trimestre por motivos de utilidades.
La caída del beneficio neto se debe principalmente a mirar otros resultados
El beneficio operativo creció un 8% interanual, pero el beneficio neto cayó un 12% interanual. La diferencia importante intermedia proviene de “otros” rubros del estado financiero. En este trimestre, el neto de ingresos por intereses e inversiones fue de 13.505 mil millones de yuanes, pero el neto de otros ingresos/pérdidas fue de **-7.399 mil millones de yuanes**; y en el mismo periodo del año anterior fue positivo en 119 millones de yuanes. Esto arrastra directamente el desempeño del beneficio antes de impuestos y del beneficio neto final.
Por lo tanto, no se puede juzgar únicamente el deterioro del negocio central usando la caída del beneficio neto, ni tampoco ignorar la presión sobre la valoración que generan las fluctuaciones en el estado de resultados. Lo que vale la pena seguir más adelante es si esta parte de otros resultados es sostenible y si la inversión en el ecosistema puede ir reflejando gradualmente retornos en los ingresos por servicios de transacción y en las utilidades operativas.
La reserva de efectivo sigue siendo muy sólida
El flujo de efectivo de las actividades operativas del Q2 fue de 25.670 mil millones de yuanes, superior a los 21.642 mil millones de yuanes del mismo periodo del año anterior. Al cierre de junio, el efectivo, equivalentes de efectivo e inversiones de corto plazo de la empresa sumaron 456.414 mil millones de yuanes. Una reserva de efectivo suficiente significa que Pinduoduo aún tiene una capacidad sólida para seguir invirtiendo, y también deja espacio para apoyar a los comerciantes, la gobernanza de la plataforma y la construcción de negocios a largo plazo.
Sin embargo, tener liquidez suficiente no significa que no exista presión sobre las utilidades. Lo que el mercado necesita comprobar de verdad es si la inversión de la plataforma puede generar un crecimiento de transacciones de mayor calidad, y no quedarse a largo plazo en la fase de “usar utilidades para impulsar el crecimiento”.
Lo que todavía necesita validarse
Este informe de resultados no proporcionó una guía cuantitativa de desempeño. A corto plazo, lo más importante a observar es si los ingresos por servicios de transacción pueden seguir creciendo más rápido que el crecimiento total de los ingresos; además, después del aumento de gastos de ventas y marketing, si aparecerán retornos operativos más claros en el lado de los usuarios y el ecosistema de comerciantes. En el lado del beneficio neto, también hay que seguir de cerca la volatilidad de otros rubros para evitar extrapolar directamente los cambios de un solo trimestre de partidas no operativas a una tendencia de largo plazo.
En una frase: En el Q2 de Pinduoduo los ingresos y los servicios de transacción siguen creciendo, pero la presión sobre la utilidad neta indica que el mercado prestará más atención a la eficiencia de retorno de la inversión en el ecosistema y a si el crecimiento de las transacciones puede volver a convertirse en un desempeño de utilidades más estable.


Sígueme y seguiré actualizando de forma continua, en el futuro, informes de un vistazo para entender los estados financieros de compañías clave de Hong Kong y EE. UU.