


Título original: (Gran competencia de IA de las grandes empresas: del ciclo tecnológico al ciclo de capital)
Autor original: Dongzha Beating
El 23 de agosto, Alibaba lanzó en el mercado de Hong Kong una nueva colocación de acciones, con el objetivo de emitir 710 millones de acciones a 112,7 HKD por acción, para recaudar 80.000 millones de HKD, aproximadamente 10.200 millones de USD. Si la operación se completa, se convertirá en la mayor emisión posterior de la historia de las empresas cotizadas en Hong Kong, y en la tercera mayor financiación de este tipo a nivel mundial en 2026, solo detrás de Alphabet e Intel.
Los pedidos superan rápidamente la escala prevista; los fondos soberanos entran en escena y el monto de la emisión se ajusta al alza según la demanda. Los fondos obtenidos se invertirán íntegramente en IA, cubriendo chips, infraestructura, desarrollo y despliegue de modelos.
El informe trimestral publicado tres días antes ya explicaba esta financiación. Los ingresos de la nube de IA y de los servicios de computación crecieron un 45% interanual, hasta 48.44 mil millones de yuanes, mientras que el gasto de capital se elevó en el mismo periodo a 67.68 mil millones de yuanes, un aumento del 75%.
En ese mismo trimestre, el flujo de caja operativo fue de solo 22.95 mil millones de yuanes, y la salida neta de flujo de caja libre alcanzó 44.67 mil millones de yuanes. El plan de inversión a tres años por 380 mil millones de yuanes ya se ha ejecutado casi a la mitad, y Wu Yongming canceló el trimestre anterior el límite original de inversión, diciendo que el monto real superará con mucho lo previsto. A precios brutos actuales, esta infraestructura de IA tardaría unos tres años en recuperar la inversión.
Alibaba no carece de dinero. A finales de junio, la empresa aún poseía 474.5 mil millones de yuanes en efectivo y otras inversiones líquidas. Esta financiación resuelve la asignación temporal del capital. El flujo de caja operativo sigue generándose, pero los centros de datos requieren años para construirse y recuperarse; además, los acuerdos energéticos de largo plazo y los contratos de arrendamiento a veinte años alargan todavía más el ciclo de ocupación del capital. Cubrir este tipo de activos con efectivo de corto plazo consume de forma continua la flexibilidad financiera. El capital propio no tiene vencimiento fijo y es más adecuado para soportar inversiones con periodos de retorno muy largos.
El gasto de capital en IA está empezando a cambiar la estructura de financiación de las empresas de internet. Antes la discusión era si había suficiente dinero; ahora también hay que discutir por cuánto tiempo debería existir ese dinero.
Lo primero que ajustó Alphabet fue la remuneración al accionista. En el segundo trimestre, los ingresos crecieron un 24%, Google Search creció un 17%, Google Cloud un 82%, y el margen operativo del grupo seguía en el 34%; el negocio principal casi no tenía fallos.
En el mismo periodo, el flujo de caja operativo fue de 39.1 mil millones de dólares, pero el gasto de capital llegó a 44.9 mil millones, y el flujo de caja libre cayó por primera vez a -5.9 mil millones. El consejo todavía tenía casi 70 mil millones de dólares en autorización de recompra de acciones sin utilizar, pero en el primer semestre de 2026 no recompró ni una sola acción ordinaria.
Hace seis años, los gigantes de internet todavía debatían cómo devolver a los accionistas el exceso de efectivo que acumulaban. Este año, Alphabet dejó el programa de recompra en sus libros y volvió a entrar en los mercados de capitales para financiarse. La IA está empezando a cambiar el orden de asignación de los beneficios dentro de la empresa.
Tencent enfrenta otro tipo de presión. En el segundo trimestre de 2026, el gasto de capital fue de 52.7 mil millones de yuanes, los pagos efectivos de capital ascendieron a 59.3 mil millones de yuanes, y en el primer semestre sumaron 84.72 mil millones de yuanes, superando ya el total de todo 2025; en el trimestre, el flujo de caja libre cayó a -13.8 mil millones de yuanes.
Tencent añadió en su informe una visión complementaria: si se excluyen los pagos adelantados por compra de capacidad de cómputo de IA, su flujo de caja libre en realidad podría alcanzar 37.6 mil millones de yuanes positivos. El simple cambio en el momento del pago fue suficiente para crear una diferencia de más de 50 mil millones de yuanes en flujo de caja. En tres meses, la caja neta de Tencent cayó de 146.86 mil millones a 58.19 mil millones de yuanes.
El problema de Baidu es más directo. En el segundo trimestre, el flujo de caja operativo fue de solo 3.44 mil millones de yuanes, el gasto de capital alcanzó 11.39 mil millones y el flujo de caja libre salió en -7.95 mil millones.
Los ingresos por marketing online cayeron un 19% interanual; la fuente de efectivo más importante de antes sigue contrayéndose. Al mismo tiempo, los ingresos de la infraestructura de nube de IA crecieron un 50%, y la nube de GPU aumentó un 283%; el nuevo negocio que necesita capital ya ha entrado en una fase de aceleración.
La estructura de ingresos ya ha empezado a desplazarse, pero la estructura del flujo de caja sigue anclada en el pasado. Baidu necesita pagar con un flujo de caja del negocio antiguo, que no deja de contraerse, el nuevo negocio que acaba de entrar en una fase intensiva en capital.
El gasto de capital en sí también se está encareciendo. En mayo, TrendForce elevó su previsión del gasto de capital conjunto de los nueve mayores proveedores de nube del mundo para 2026 a unos 830 mil millones de dólares, aumentando el crecimiento interanual del 61% al 79%.
El presupuesto adicional no se traduce por completo en más equipos; el aumento del precio de los componentes ya se ha comido una parte considerable. De los cerca de 190 mil millones de dólares en gasto de capital de Microsoft, 25 mil millones solo sirvieron para absorber el encarecimiento de los componentes; ByteDance también elevó su gasto de capital anual de 160 mil millones de yuanes a más de 200 mil millones debido al aumento de los precios de la memoria.
Con el mismo presupuesto, se puede comprar menos cómputo que a comienzos de año.
Estas empresas siguen teniendo beneficios muy altos y enormes reservas de efectivo, pero el capital ya no es tan holgado como para ignorar el costo de oportunidad. El flujo de caja libre empieza a resentirse, las recompras pueden posponerse, la financiación debe aumentar, y cada dólar invertido en cómputo significa que no puede quedar al mismo tiempo para adquisiciones, negocios antiguos o otra curva de crecimiento.
Durante los últimos diez años, un flujo de caja abundante dio a las empresas de internet un largo periodo para probar y equivocarse. La IA está acortando esa tolerancia.
El capital ha dejado de ser la condición por defecto de las empresas de internet y ha vuelto a convertirse en una restricción del crecimiento.
Casi todos los grandes grupos han elegido seguir invirtiendo. Una vez que realmente aparece la restricción de capital, la siguiente ronda de competencia entra en la asignación de capital. Los negocios en los que antes se podía apostar al mismo tiempo ahora empiezan a requerir un orden de prioridad.
El costo de oportunidad de la IA empieza
Si se desglosa el balance de Alibaba, la IA misma ya se encuentra en distintos ciclos de retorno.
Los servicios de nube de IA y computación alcanzaron un EBITA ajustado trimestral de 5.63 mil millones de yuanes, con un crecimiento interanual del 133%, y ya empiezan a contribuir al beneficio operativo. Los modelos y las aplicaciones de consumo siguen en fase de inversión; en el trimestre, los ingresos fueron de unos 3.34 mil millones de yuanes y la pérdida EBITA ajustada ascendió a 13.86 mil millones de yuanes, más de cuatro veces la del mismo periodo del año anterior. La siguiente ronda de construcción de capacidad de cómputo todavía está formando activos, y su retorno aún no ha entrado en los estados financieros.
Si a eso se suman el comercio minorista de entrega inmediata y el comercio electrónico internacional, las varias curvas de crecimiento que Alibaba impulsa al mismo tiempo empiezan a disputarse el mismo balance general.
Esta competencia se transmitirá rápidamente a los negocios tradicionales. En los últimos dos años, Alibaba salió sucesivamente de Intime y Sun Art Retail; el 17 de agosto también alcanzó un acuerdo con Trustar para vender Lingxi Games, en una operación valorada, según informes, en más de 2 mil millones de dólares. Lingxi sigue teniendo productos maduros como (Romance of the Three Kingdoms: Strategic Edition), así que ya es difícil explicar su venta simplemente como una limpieza de activos con pérdidas.
El manejo de Moonton por parte de ByteDance es aún más claro. En 2021, ByteDance adquirió Moonton con una valoración de unos 4 mil millones de dólares; al venderlo este año a Savvy Games, del fondo soberano saudí PIF, la valoración de la operación ya superaba los 6 mil millones de dólares. El juego fue durante un tiempo un nuevo mercado clave para ByteDance, y Moonton seguía apreciándose, pero cuando cambian las prioridades internas del grupo, incluso un activo rentable puede salir.
Microsoft incluso ha llevado esta reasignación a su negocio principal. Han pasado menos de tres años desde la compra de Activision Blizzard por 69 mil millones de dólares, y Xbox ya ha empezado a recalcular sus entradas y salidas. En julio, Microsoft anunció el despido de 4,800 personas, de las cuales unas 3,200 procedían del negocio de videojuegos, y cuatro estudios serán vendidos o escindidos.
Datos internos divulgados por Bloomberg mostraron que, excluyendo Activision Blizzard, la inversión de Xbox en contenido, plataforma y subsidios de hardware durante los últimos cinco años superó los 20 mil millones de dólares, y su margen de beneficio bajo el criterio interno ha caído ya al 3%.
Las finanzas corporativas llaman a esta situación racionamiento de capital.
Cuando la financiación es lo suficientemente holgada, un negocio que aún no ha sido refutado puede mantenerse durante mucho tiempo; la propia posibilidad estratégica tiene valor. Una vez que la IA elevó el gasto de capital, ese derecho de opción empezó a tener un costo claro. Por cada negocio que se deja en pie, hay menos fondos que pueden asignarse al cómputo y a nuevas curvas de crecimiento.
Los ingresos obtenidos por la venta de activos no necesariamente fluyen directamente hacia la IA, pero el criterio comparativo del capital ya ha cambiado.
El valor estratégico ya no puede ser por sí solo una razón para seguir ocupando capital.
El efectivo disminuye, pero los activos siguen apreciándose
La inversión en IA está creando una situación financiera que parece contradictoria. Primero el efectivo lo consumen los centros de datos y las GPU, y la infraestructura resultante entra después en el balance; a la vez, la revalorización de las participaciones en empresas de IA puede elevar los beneficios del periodo.
El deterioro del flujo de caja libre, la expansión de activos y el crecimiento de beneficios pueden ocurrir al mismo tiempo.
Amazon es el ejemplo más extremo. En los últimos doce meses hasta junio de este año, el flujo de caja operativo de la empresa alcanzó 161.4 mil millones de dólares, un 33% más interanual, pero las compras netas de equipos e infraestructura aumentaron 66.1 mil millones de dólares interanuales, y el flujo de caja libre pasó de una entrada de 18.2 mil millones hace un año a una salida de 7.6 mil millones.
En el mismo periodo, Amazon alcanzó un beneficio neto de 62.6 mil millones de dólares, que incluía 53.4 mil millones de dólares de ganancias no operativas antes de impuestos, principalmente procedentes de la revalorización de la inversión en Anthropic. Solo el cambio de precio de las acciones preferentes sin voto de Anthropic aportó unos 50.5 mil millones de dólares.
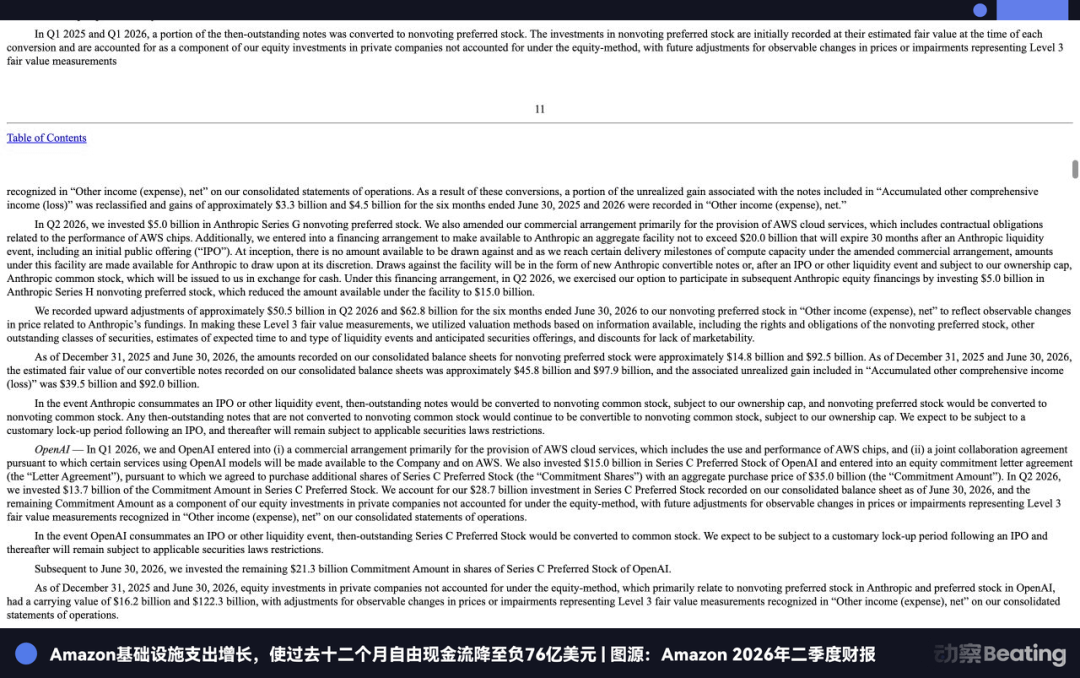
Por un lado, la infraestructura de IA consume efectivo; por otro, la revalorización del capital de IA eleva los beneficios. El flujo de caja y la cuenta de resultados empiezan a contar dos historias distintas.
La relación entre Microsoft y OpenAI es más compleja. Al cierre del año fiscal 2026, la inversión comprometida de Microsoft en OpenAI era de 13 mil millones de dólares, de los cuales 11.9 mil millones ya se habían invertido; en términos diluidos, poseía alrededor del 25% del capital. En ese mismo año fiscal, Microsoft también reconoció 24.1 mil millones de dólares de ingresos procedentes de los acuerdos comerciales entre ambas partes, y al cierre del ejercicio tenía 6 mil millones de dólares en cuentas por cobrar.
OpenAI es tanto una empresa participada por Microsoft como su gran cliente. La subida de la participación eleva el valor de los activos; el uso del modelo, los servicios de Azure y el reparto de ingresos, a su vez, generan ingresos operativos. Una inversión estratégica empieza a obtener al mismo tiempo retorno de capital y retorno operativo.
Tencent, en cambio, cuenta con una base de activos más gruesa. A finales de junio, el valor razonable de las participaciones en empresas cotizadas participadas alcanzó 487.2 mil millones de yuanes, y el valor en libros de las participaciones en empresas no cotizadas todavía era de 387.9 mil millones de yuanes, para un total cercano a 875.1 mil millones. Al mismo tiempo, el flujo de caja libre de Tencent en el trimestre fue de -13.8 mil millones de yuanes, y aun así destinó 16.9 mil millones de dólares de Hong Kong a recomprar acciones.
La caída del flujo de caja libre debilita la capacidad de invertir con recursos propios en el momento, pero no borra al mismo tiempo los activos acumulados ni la capacidad de generar beneficios a largo plazo.
El flujo de caja determina cuánto dinero puede aportar una empresa; el balance general determina cuánto más puede endeudarse.
Para 2026, estas dos capacidades empezarán a divergir claramente. A medida que la inversión en IA sigue ampliándose, el mercado de capitales ya no mira solo las ganancias y el efectivo, sino también la calidad de los activos, los contratos de largo plazo y la solvencia futura.
Por eso también empiezan a abrirse diferencias en el costo de financiación entre los grandes grupos.
El costo del capital empieza a determinar la capacidad
La expansión de la IA ha llegado a una etapa en la que la cantidad de centros de datos que una empresa puede construir ya no depende solo de los chips y la electricidad, sino también de a qué precio puede conseguir financiación y por cuánto tiempo.
En junio de este año, Alphabet completó tres rondas consecutivas de financiación mediante capital, a través de una oferta pública y una colocación privada de acciones ordinarias, así como acciones preferentes obligatoriamente convertibles, y recaudó en total 49.5 mil millones de dólares. En el mismo periodo obtuvo además 20.3 mil millones de dólares netos mediante deuda senior sin garantía; solo la financiación externa del segundo trimestre se acercó a los 70 mil millones, destinados a ampliar la infraestructura de IA y el cómputo global.
El 19 de agosto, Alphabet también entró por primera vez en el mercado de bonos australiano, emitiendo 5.5 mil millones de dólares australianos en bonos, con un tramo máximo de 20 años, y una demanda de los inversores superior a 18 mil millones de dólares australianos.
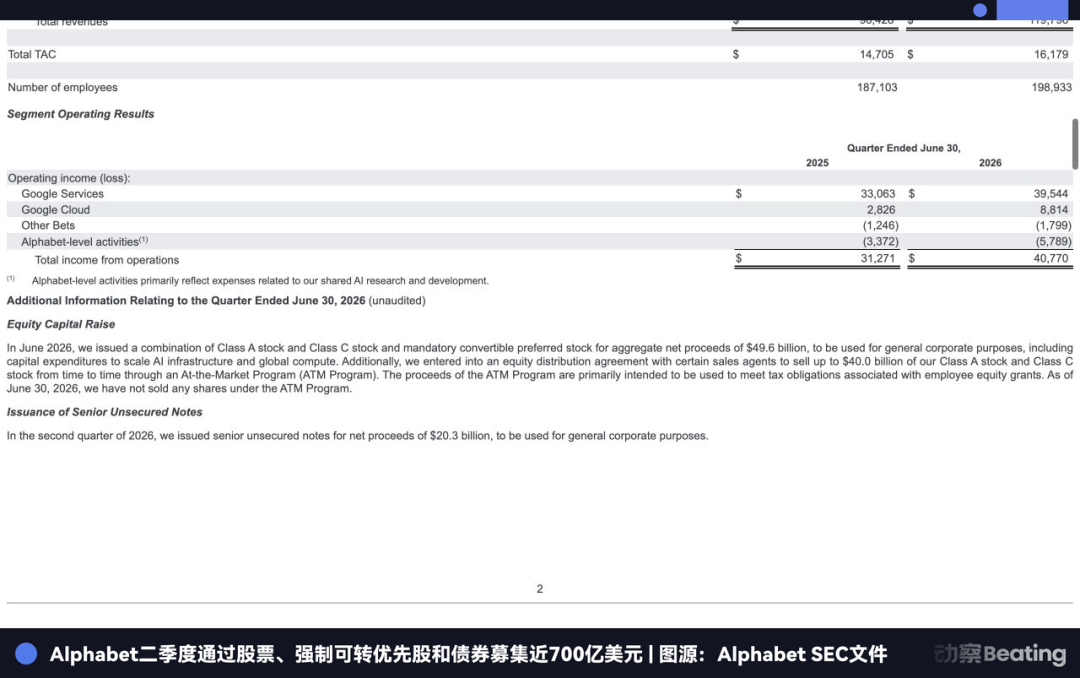
Una empresa que antes financiaba sus inversiones principalmente con el flujo de caja operativo empieza ahora a usar simultáneamente capital propio, deuda a largo plazo y mercados de capital en distintas divisas. Lo que la IA necesita resolver ya no es solo la escala de financiación, sino también la duración del dinero y la estabilidad de su origen.
Todo el sector está experimentando cambios similares. A 7 de julio, Amazon, Alphabet, Meta y Oracle ya habían emitido este año unos 194 mil millones de dólares en bonos, un 79% más que en todo 2025. La proporción entre la deuda nueva de los cinco mayores proveedores de nube y el gasto de capital también pasó del 9% en el año fiscal 2024 al 32% en junio de este año.
Cuando casi un tercio del nuevo gasto de capital necesita apoyarse en préstamos, el crédito mismo empieza a convertirse en una condición para expandirse.
El problema es que ese dinero no tiene el mismo precio para todas las empresas.
En el año fiscal 2026, el flujo de caja libre de Oracle fue de -23.7 mil millones de dólares, y la guía de gasto de capital para el siguiente año fiscal llegó a un máximo de 95 mil millones de dólares. Incluso descontando 25 mil millones de dólares que podrían ser devueltos por los clientes, todavía habría que asumir por cuenta propia unos 70 mil millones.
En julio, S&P rebajó la calificación crediticia de Oracle a BBB-, apenas un escalón por encima de los bonos basura. Su credit default swap a cinco años llegó a 215 puntos básicos, el nivel más alto en dieciocho años, y el rendimiento de sus bonos alcanzó entre el 7% y el 8%. En el mismo periodo, los bonos de Alphabet y Amazon rendían solo alrededor del 2.5% al 3.5%.
Para mantener la calificación investment grade, Oracle ya ha emitido 43 mil millones de dólares en bonos en el año fiscal 2026 y ha completado una financiación de capital de 5 mil millones de dólares; en el próximo año fiscal prevé refinanciar otros 40 mil millones.
Para el mismo lote de GPU, el precio de compra del equipo no varía demasiado, pero los fondos a largo plazo que lo respaldan sí pueden diferir en varios puntos porcentuales.
La estructura de capital ya ha empezado a determinar directamente el techo de la expansión del cómputo.
CoreWeave demuestra que el precio del dinero también puede repricarse a través de la estructura de financiación. En 2023, cuando la empresa financió usando como principal base de crédito sus GPU, el diferencial llegó a ser de 9.62 puntos porcentuales por encima de la tasa de referencia. Las GPU se actualizan rápido y su valor residual es difícil de juzgar; por sí mismas no son el tipo de colateral a largo plazo que les guste a las instituciones financieras.
En marzo de este año, CoreWeave completó una financiación de 8.5 mil millones de dólares a través de una sociedad de proyecto, incorporando juntos la infraestructura de computación de alto rendimiento y los contratos de clientes a largo plazo dentro de la estructura crediticia; el préstamo obtuvo calificación investment grade, y el tipo flotante bajó a 2.25 puntos porcentuales por encima de la tasa de referencia, con una parte fija de alrededor del 5.9%.
Dos meses después, otro préstamo de 3.1 mil millones de dólares respaldado por contratos de clientes con menor solvencia fue rebajado a por debajo del investment grade, y el interés volvió a subir 4.5 puntos porcentuales por encima de la tasa de referencia.
En el mismo CoreWeave, construyendo igualmente capacidad de cómputo para IA, el simple hecho de que cambien la solvencia del cliente, la duración del contrato y la estructura de financiación puede hacer que el precio del dinero difiera en más de dos puntos porcentuales.
Si una empresa puede construir centros de datos con financiación al 5% y otra necesita pagar 9%, la capacidad de soportar un periodo de retorno más largo, una utilización menor o precios de servicio distintos será naturalmente diferente. Cuanto más barato es el dinero, mayor es la capacidad para aceptar una subida más lenta de la capacidad y también más margen para competir en precios de inferencia.
El costo de los chips determina cuán barato puede venderse el cómputo; el costo del capital determina cuánto tiempo puede mantenerse ese precio.
La capacidad de bajar precios empieza a convertirse en una extensión de la capacidad de financiación.
Lo que realmente inmoviliza el presupuesto son los contratos a largo plazo
El gasto de capital registra la inversión que ya ha ocurrido; lo que fijan los contratos a largo plazo es si durante los próximos diez años y pico se podrá gastar menos o no.
El informe de resultados de Meta ya ha abierto la distancia entre estos dos números. A finales de junio, las obligaciones de arrendamiento operativo y financiero firmadas pero aún no ejecutadas alcanzaban 278.99 mil millones de dólares, destinadas principalmente a centros de datos, instalaciones de alojamiento e infraestructura de red, con un plazo máximo de 30 años. En julio, Meta añadió otros 68 mil millones de dólares en arrendamientos de centros de datos, con plazos contractuales generalmente de 18 a 20 años.
Además, la empresa tiene 349.31 mil millones de dólares en compromisos contractuales no cancelables, destinados principalmente a computación en la nube de terceros e infraestructura tecnológica. Algunos acuerdos de compra incluso exigen depositar garantías por adelantado, por lo que 10.8 mil millones de dólares en fondos del mercado monetario ya se han convertido en efectivo restringido, que no podrá liberarse hasta que se cumplan las obligaciones correspondientes entre 2028 y 2030.
Aunque los contratos aún no hayan comenzado a cumplirse de verdad, la libertad del dinero ya ha disminuido primero.
La escala de Microsoft es aún mayor. Al cierre del año fiscal 2026, sus obligaciones contractuales divulgadas alcanzaban 743.82 mil millones de dólares, incluyendo 329.1 mil millones en arrendamientos de centros de datos aún no iniciados, con un plazo máximo de 20 años. Alphabet también tenía 85.2 mil millones de dólares en arrendamientos de centros de datos aún no iniciados, con hasta 26 años de duración, y parte de los acuerdos energéticos a largo plazo superaban también los veinte años.
Según el cálculo de Reuters basado en la última divulgación de cinco empresas, los pagos de arrendamiento aún no iniciados de Microsoft, Meta, Oracle, Amazon y Alphabet suman alrededor de 1.09 billones de dólares, casi cuatro veces el pasivo por arrendamientos ya reconocido en balance.
Lo que realmente está encerrando a los grandes grupos en este ciclo de IA ya no es solo cuánto se gasta este año, sino cuánto presupuesto se ha comprometido hoy para el futuro.
Esto también cambia el costo de salida. Si una aplicación de consumo no funciona, se puede reducir la inversión publicitaria, recortar el equipo o incluso apagarla por completo. Pero una vez que un centro de datos entra en construcción, la electricidad, el terreno, los equipos y los contratos de arrendamiento no desaparecen con la evaluación comercial de un trimestre. Construir hoy una sala de servidores más puede significar pagar por esa decisión durante veinte años.
Liu Chiping explicó en la conferencia de resultados trimestrales de Tencent que el gasto de capital en IA era una compra concentrada, y que la mayor parte de la inversión se produciría este año y el próximo; no debería extrapolarse sin más como una escala fija que se repite cada año. Ese juicio es válido a nivel de salida de caja, pero los contratos a largo plazo tienen su propio calendario. La compra puede concentrarse, pero el alquiler, la electricidad y la depreciación seguirán entrando en los estados financieros de los años posteriores.
Microsoft ya ha empezado a notar este efecto. En el año fiscal 2026, el valor bruto de sus servidores, equipos de red y software alcanzó 215.87 mil millones de dólares, frente a 132.84 mil millones en el año fiscal anterior; el gasto por depreciación del grupo también pasó de 15.2 mil millones en 2024 a 22 mil millones en 2025, y este año llegó a 34.3 mil millones.
Aquí hay otra desalineación de plazos aún más difícil de manejar. Los servidores y equipos de red de Microsoft suelen depreciarse en dos a seis años, pero algunos arrendamientos de centros de datos duran veinte. Como los chips se actualizan cada vez más rápido, si la vida económica real sigue acortándose, la empresa puede depreciarlos antes o incluso reconocer deterioros; pero la sala de servidores, la electricidad y los contratos de arrendamiento no se acortan por ello.
Unos pocos años de chips empiezan a meterse dentro de contratos de veinte años.
El cómputo empieza a convertirse en un activo
Los contratos de largo plazo fijan la demanda futura, pero el dinero para construir debe estar disponible hoy.
Morgan Stanley estima que, en los próximos cuatro años, los centros de datos globales y el hardware relacionado requerirán una inversión de unos 2.9 billones de dólares. Los grandes proveedores de nube, solo con sus propios recursos, pueden cubrir aproximadamente 1.4 billones; los 1.5 billones restantes deberán ser aportados por capital externo. De ellos, se espera que unos 800 mil millones provengan de crédito privado, 200 mil millones de bonos corporativos investment grade, 150 mil millones de titulización de centros de datos, y el resto de capital de riesgo y fondos soberanos.
Cuando la escala de construcción supera el flujo de caja de la propia empresa, también cambian los objetos de financiación. El capital deja de juzgar solo si una compañía merece o no recibir préstamos, y empieza a valorar por separado cuánto vale un centro de datos, un lote de GPU y los contratos de largo plazo que hay detrás.
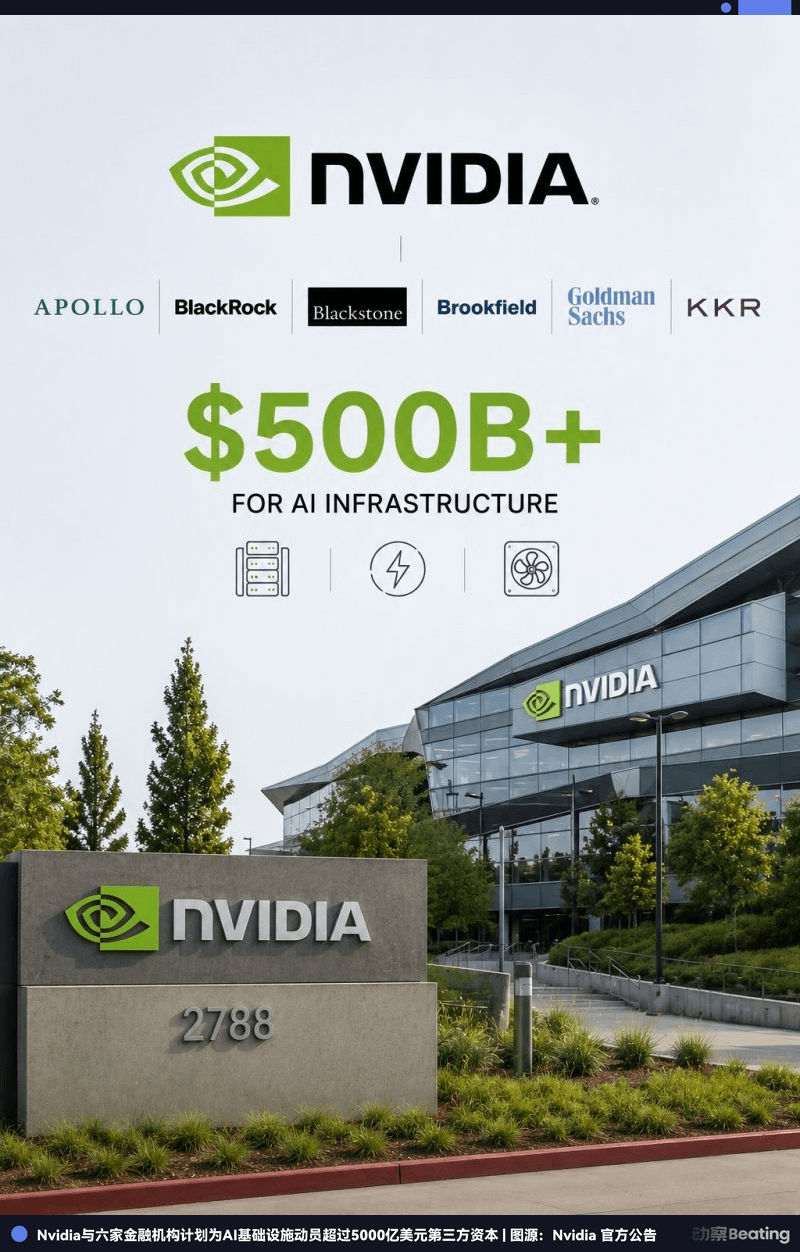
El 10 de agosto, Nvidia firmó un acuerdo de cooperación con seis instituciones financieras, entre ellas Apollo y BlackRock, para crear una plataforma de financiación de infraestructura de cómputo, con el objetivo de movilizar más de 500 mil millones de dólares de capital de terceros en el futuro. Al mismo tiempo, Nvidia afirmó que quiere convertir el cómputo en un activo que pueda ser asignado por fondos de largo plazo.
Esta estructura ya está empezando a materializarse. El fondo VCI gestionado por Valor compró por 5.4 mil millones de dólares equipos de cómputo, incluidas las Nvidia GB200, para luego alquilárselos a largo plazo a xAI; un fondo gestionado por Apollo aportó una solución de capital de 3.5 mil millones de dólares, y la propia Nvidia también participó con capital. Los equipos permanecen en el activo del fondo, xAI convierte la compra única en alquileres a largo plazo, y esos futuros ingresos por renta pasan a ser la base de la financiación de hoy.
El proyecto Hyperion de Meta es aún mayor. De los aproximadamente 27 mil millones de dólares de costo de desarrollo previsto, el fondo gestionado por Blue Owl posee el 80% del proyecto, Meta conserva el 20% y luego lo alquila a largo plazo. Meta no se ha retirado por completo de la relación crediticia y además ofrece una garantía de valor residual con límite para los primeros 16 años de operación del proyecto.
Los activos pueden salir del balance de los grandes grupos, pero el crédito sigue presente en la operación a través de arrendamientos, contratos de clientes y garantías de valor residual. El capital comprometido se desplaza del presente al futuro, mientras el dinero para construir llega por adelantado.
Los centros de datos maduros también pueden entrar en el mercado de titulización. El volumen en circulación de productos de titulización de centros de datos ha pasado de 4 mil millones de dólares en 2020 a 61 mil millones este año, y su peso en el mercado de titulización no tradicional ha subido del 3% a alrededor del 12%. En julio, el regulador de valores de EE. UU. aclaró además el tratamiento regulatorio de algunos valores respaldados por centros de datos, de modo que las estructuras que cumplan los requisitos pueden quedar exentas de la exigencia tradicional de retención de riesgo del 5% de los productos de titulización de activos.
Se está formando un mercado de financiación independiente. Los arrendamientos de largo plazo de los grandes grupos, los contratos de compra de cómputo de las empresas de modelos y los propios centros de datos pueden separarse, valorarse y pasar después a las carteras de fondos de seguros, crédito privado y fondos de infraestructura.
Esto también significa que el capital al que puede recurrirse para construir capacidad de cómputo ya supera el flujo de caja operativo de cualquier empresa tecnológica.
El riesgo no ha desaparecido; solo se ha redistribuido. Si la demanda futura queda por debajo de lo esperado, o si baja el valor residual de las GPU, quién acabará soportando las pérdidas dependerá de cómo se estructuren los arrendamientos, las garantías y los derechos de recurso.
La financiarización del cómputo consiste en convertir por adelantado en dinero para construir hoy el flujo de caja contractual de los próximos diez años y pico.
Repreciar el riesgo
La financiación del cómputo aún no ha visto incumplimientos masivos, pero el mercado crediticio ya ha empezado a repriciar el riesgo.
Un préstamo de 2.6 mil millones de dólares cerrado este año por CoreWeave es un ejemplo típico. El plazo del préstamo ronda los cinco años, mientras que los contratos subyacentes con clientes tienen una duración media de solo tres años, y los contratos relacionados con Anthropic representan cerca del 40%. Los contratos de los clientes vencen antes, la deuda aún no se ha pagado por completo, y los arrendamientos de los centros de datos podrían seguir vigentes durante más de diez años.
Al principio, los inversores se mostraron fríos ante la suscripción. CoreWeave elevó luego el rendimiento hasta casi el 9.1% e incorporó un cash lockbox, exigiendo que los ingresos de los contratos relacionados entraran primero en una cuenta controlada para pagar la deuda. Una vez endurecidas las condiciones, la demanda aumentó rápidamente hasta unos 9 mil millones de dólares.
El dinero sigue pudiéndose conseguir, pero los prestamistas empiezan a exigir mayores retornos y un control más fuerte.
Lo realmente caro son los años posteriores al vencimiento del contrato. Si el cliente renueva o no, y a qué precio pueden alquilarse las GPU antiguas, afectará directamente al valor del préstamo. Lo que antes era un problema técnico y operativo empieza a entrar en la fijación del precio del crédito.
Según Reuters, la demanda de suscripción de los bonos de las grandes tecnológicas cayó desde casi 5 veces en febrero hasta menos de 2 veces en julio. La emisión de Amazon en julio solo tuvo una cobertura de 1.6 veces, cuando en marzo había llegado a 3.4 veces.
El endurecimiento del crédito normalmente no empieza con «no se puede pedir dinero prestado». Primero disminuyen los pedidos, la nueva deuda tiene que ofrecer mayores rendimientos, luego se vuelven más estrictas las cláusulas contractuales y los patrocinadores aportan más capital propio. Solo cuando aun así las condiciones no consiguen reflejar el riesgo, los nuevos proyectos pierden realmente el acceso a financiación.
Primero el dinero se encarece; solo después puede volverse escaso.
Una vez que el crédito empieza a encarecerse, las demás empresas de la cadena industrial también se ven obligadas a asumir más riesgos.
El 10 de agosto, Jensen Huang dijo que Nvidia podía proporcionar apoyo crediticio según el proyecto, con un límite de alrededor del 25% del tamaño potencial de la operación. Una semana después, el proyecto de centro de datos de OpenAI en Ohio adoptó una estructura aún mayor. OpenAI firmó un arrendamiento de 20 años, Nvidia ofreció hasta 105 mil millones de dólares en apoyo crediticio contingente al proyecto, y al mismo tiempo invirtió 1.5 mil millones de dólares en el desarrollador SB Energy.
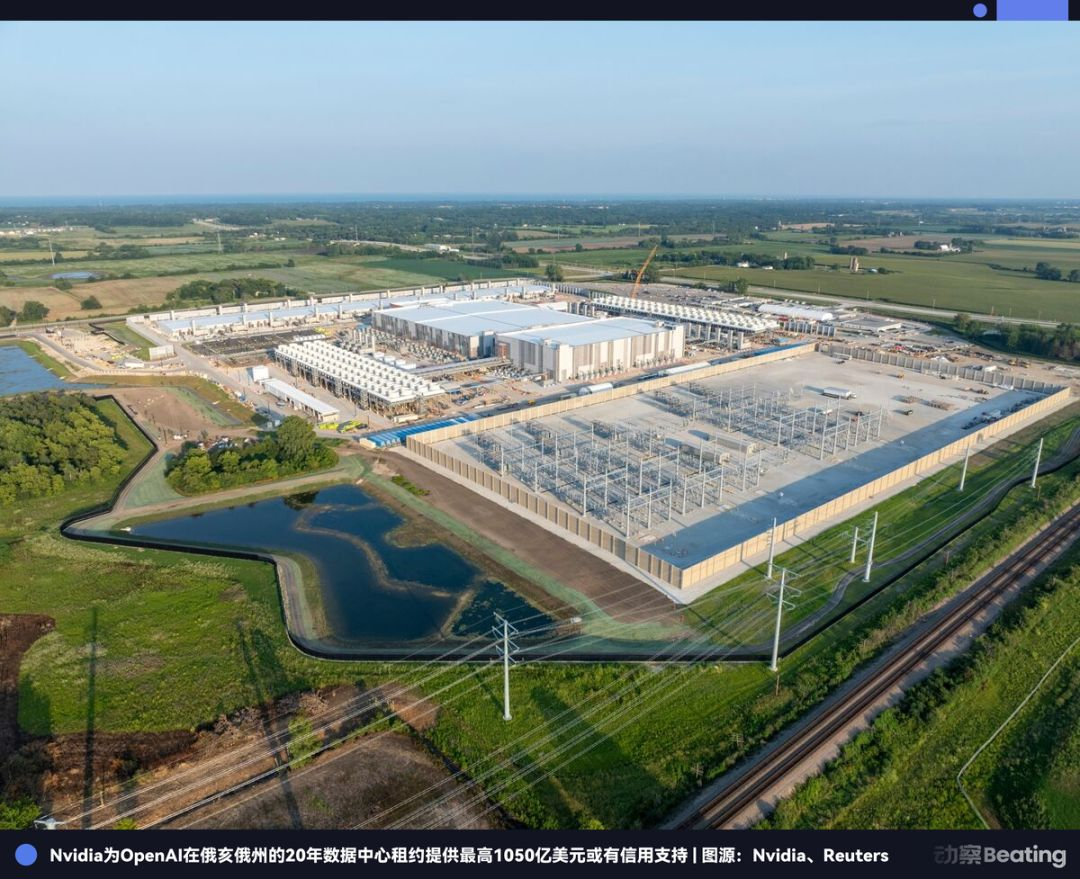
Ese compromiso cubre parte del alquiler, los pagos de electricidad y el valor residual de las instalaciones, pero no significa que Nvidia vaya a desembolsar en el momento una cantidad equivalente de efectivo. Lo que sí hace es cambiar la asignación del riesgo. Los ingresos por ventas de GPU pueden reconocerse hoy, pero parte del riesgo de cumplimiento de los proyectos aguas abajo durante los próximos veinte años empieza a entrar en el propio crédito de Nvidia.
Los activos pueden trasladarse; al final, alguien tiene que asumir el crédito.
Comparar esta ronda de financiarización del cómputo con una «subprime de IA» todavía es demasiado pronto. Muchos de los proyectos clave terminan siendo utilizados por compañías de alta solvencia como Microsoft, Meta y Google, y la calidad crediticia subyacente está muy lejos de la del mercado hipotecario de 2007. Además, muchas deudas de centros de datos exigen amortizar entre el 20% y el 40% del principal durante su vigencia, lo que reduce la presión de refinanciación única al vencimiento.
Lo realmente sensible son las empresas de nube de cómputo y las empresas de proyecto. Suelen respaldar arrendamientos de centros de datos de más de diez años con contratos de clientes de tres a cinco años, al tiempo que dependen de financiación continua para expandirse. Si el cliente no renueva o baja el alquiler de las GPU, lo primero que cambia es el precio y las condiciones del siguiente préstamo.
En los últimos dos años, los contratos de largo plazo de clientes con alta solvencia llegaron a reducir en cierta medida el costo de financiación del cómputo e incluso ayudaron a que algunos proyectos obtuvieran calificación investment grade. Para 2026, a medida que el tamaño de los activos sigue creciendo, los inversores han empezado a recalcular la duración de los contratos, la solvencia del cliente y el valor residual de las GPU, y con ello aumentan las cláusulas de protección.
Todavía no ha aparecido un incumplimiento sistémico, pero el ciclo del crédito ya ha comenzado.
El mercado sigue dispuesto a aportar financiación para la IA; solo que ahora empieza a decidir de nuevo qué tipo de contratos merecen ser financiados y durante cuántos años puede ponerse realmente como colateral un lote de GPU.
Quién podrá esperar hasta el final
Tanto los grandes grupos de EE. UU. como los de China buscan financiación a largo plazo para activos de IA con periodos de retorno muy largos, pero los instrumentos de financiación disponibles no son los mismos.
Las empresas de EE. UU. cuentan con un mercado de bonos corporativos más profundo, y también pueden colocar grandes centros de datos en sociedades de proyecto, financiándolos con arrendamientos y contratos de clientes, para que luego fondos de seguros y fondos de infraestructura mantengan activos con plazos más largos.
El mercado chino de crédito privado a largo plazo y financiación de proyectos para las empresas de internet aún no ha alcanzado esa escala, por lo que la financiación con capital propio, la venta de activos no esenciales y la asignación interna de efectivo del grupo están asumiendo un papel mayor.
Alibaba opta por ampliar capital, mientras que Meta y CoreWeave usan más financiación de proyectos; en el fondo, todos están resolviendo un problema de ajuste de plazos. Una inversión que solo se recupera diez años después necesita dinero dispuesto a esperar diez años.
Lo que realmente marcará la diferencia también será cuánto tiempo pueda mantenerse ese dinero.
Más allá de la IA, cada empresa tiene también su propia carga de capital. Alibaba sigue invirtiendo en comercio minorista de entrega inmediata y comercio electrónico internacional; Baidu debe completar su transformación hacia la IA justo cuando se contrae el flujo de caja de publicidad; y Reality Labs de Meta también sigue necesitando inversión a largo plazo.
Cuanto más caro es el cómputo, más necesario se vuelve reordenar estrategias que originalmente podían avanzar en paralelo.
Las empresas con un flujo de caja tradicional estable y una base de activos suficientemente gruesa pueden acceder a financiación a largo plazo a un precio más bajo, y por eso también pueden aceptar retornos más lentos y más fracasos. Las empresas que dependen de refinanciación continua para expandirse tienen mucho menos margen frente a fluctuaciones de la demanda y errores de juicio.
La capacidad de absorber capital consiste, en esencia, en comprar tiempo para probar y equivocarse.
Los rankings de modelos cambian a diario, y una sola publicación puede cerrar rápidamente la brecha técnica. Pero las calificaciones crediticias, el costo de endeudamiento y los contratos de veinte años ya firmados difícilmente pueden rehacerse en un solo trimestre. Quedarse atrás tecnológicamente puede recuperarse; el tiempo que deja una estructura de capital no es tan fácil de recuperar.
Carlota Perez divide la revolución tecnológica en dos etapas en (Technical Revolutions and Financial Capital).
En la primera mitad, el capital financiero entró masivamente, y las nuevas industrias tendieron infraestructura con antelación, antes de que la demanda madurara; tras la burbuja, los ajustes de precios y la redistribución de pérdidas, la infraestructura ya construida pasó a utilizarse a mayor escala.
Por eso, el exceso de inversión también forma parte del ciclo tecnológico. Adelanta la construcción de infraestructura, pero deja para la siguiente fase la corrección de valoraciones, las pérdidas crediticias y la eliminación del capital sobrante. El verdadero problema nunca ha sido solo si hay o no burbuja, sino quién tiene capacidad para atravesar el periodo de ajuste.
La IA de 2026 se está acercando cada vez más a esa etapa. El gasto de capital ya empieza a superar lo que el flujo de caja operativo puede cubrir sin esfuerzo; los prestamistas comienzan a poner precio por separado a los contratos de clientes, el valor residual de los activos y el plazo de financiación; y la competencia de las tecnológicas se extiende desde la capacidad de los modelos hasta el balance general.
La industria de internet solía tratar al capital como un recurso casi infinito. La IA ha devuelto al centro de la gestión tecnológica cuestiones como el terreno, la electricidad, los chips, la depreciación y los contratos de arrendamiento a veinte años.
El modelo determina el techo técnico de una empresa; su capacidad de absorber capital determina cuánto tiempo le queda para acercarse a ese techo.
Enlace al texto original