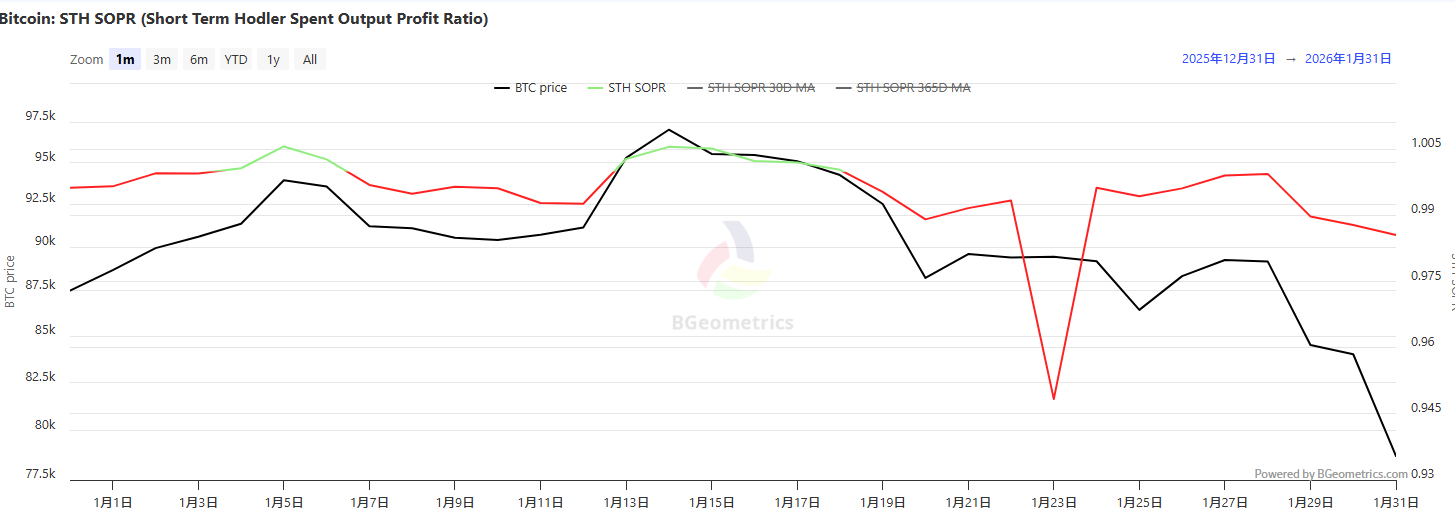
El descenso del mercado del 31 de enero no ha generado una nueva sensación de pánico, sino que ha liberado de manera concentrada las preocupaciones ya acumuladas. El momento de su ocurrencia es especialmente desfavorable: coincide con el fin de semana, cuando la liquidez del mercado suele estar en un mínimo cíclico.
Juicio central:
Este evento no es un colapso total de la confianza del mercado, sino una liquidación mecánica forzada y un restablecimiento de riesgos desencadenados por posiciones apalancadas en el período de menor liquidez.
El pánico se gesta durante los días laborables, la liquidación se completa durante el fin de semana
La pregunta general del mercado: ¿por qué durante el cierre del ETF de Bitcoin, la caída del precio de BTC se intensificó?
La razón es que los efectos negativos sustanciales ya se habían formado en los días anteriores:
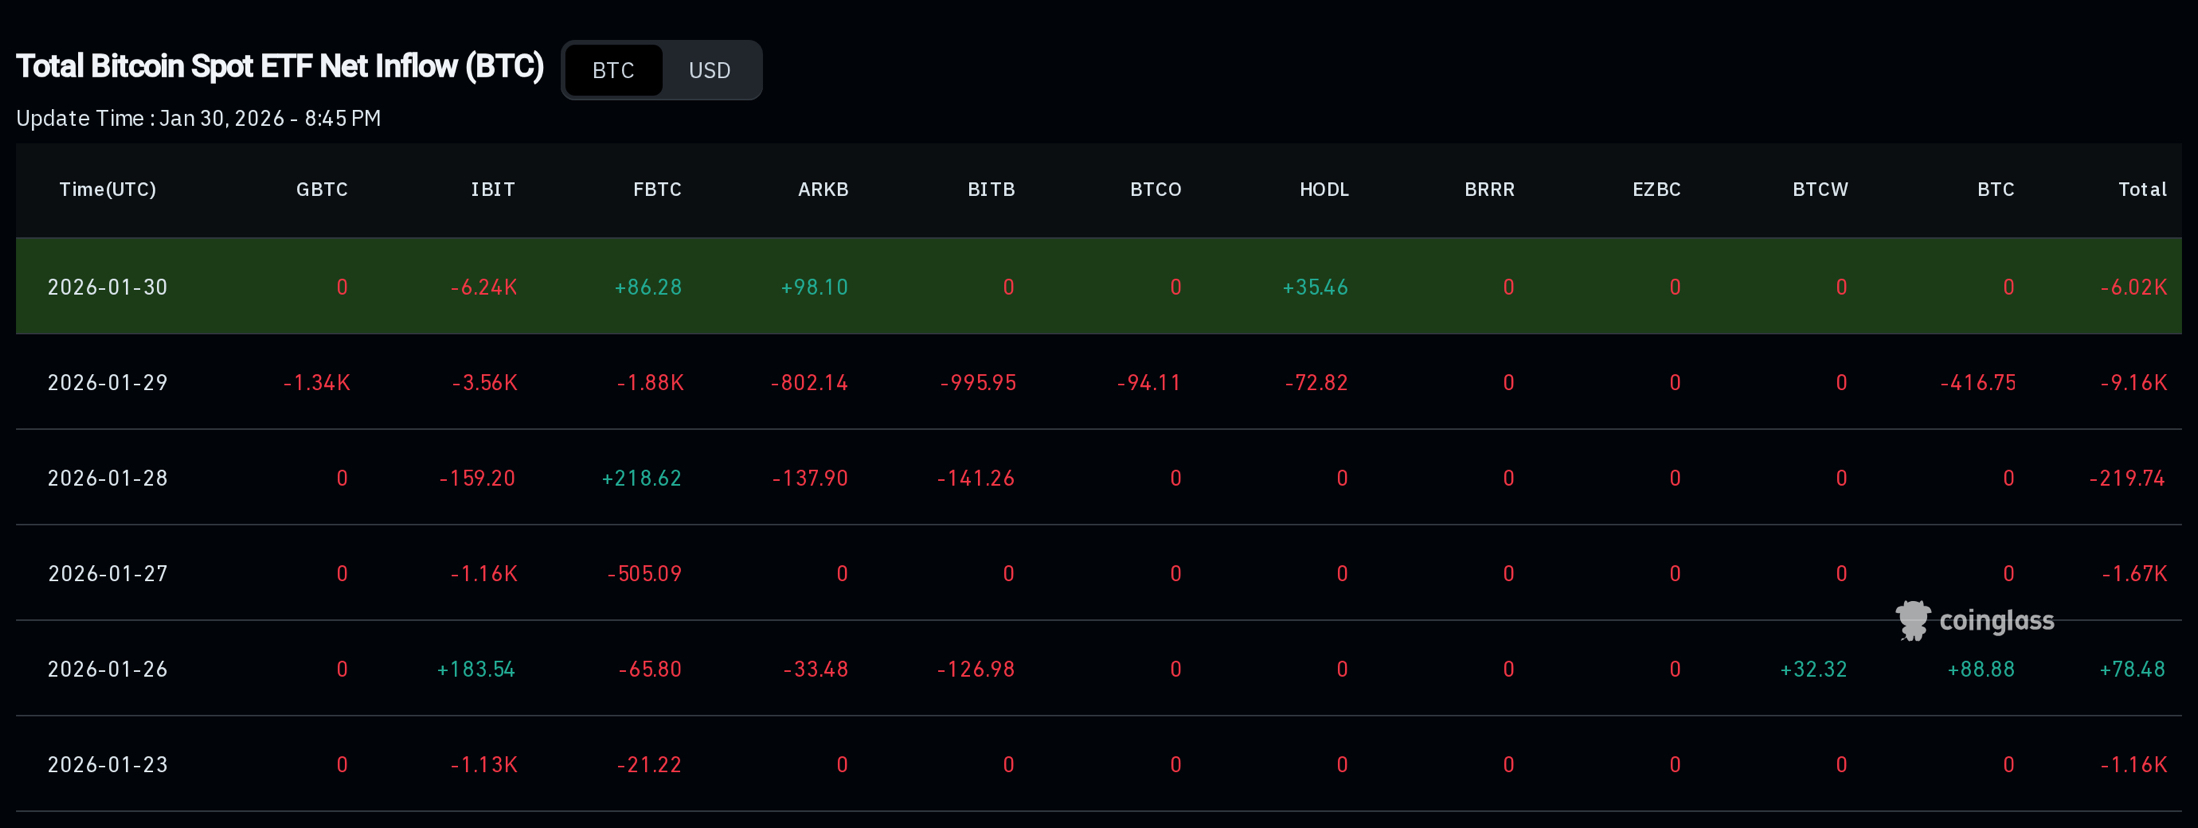
• 29 de enero: los grandes ETF mostraron una salida neta significativa de fondos, lo que provocó una tendencia de aversión al riesgo en el ámbito financiero tradicional.
• 30 de enero: la tendencia de salida de fondos continúa.
• 31 de enero (sábado): se suspendieron las operaciones con ETF, pero el riesgo de las posiciones apalancadas no se congeló.
En este momento, no hay flujos de fondos de ETF que proporcionen soporte, ni existe la capacidad de absorción de los inversores institucionales, lo que deja a las interacciones entre las posiciones largas apalancadas como la única influencia, provocando una aceleración en la caída de precios.
Factores impulsadores: mecanismos de apalancamiento y no fluctuaciones emocionales
Los datos clave del 31 de enero indican:
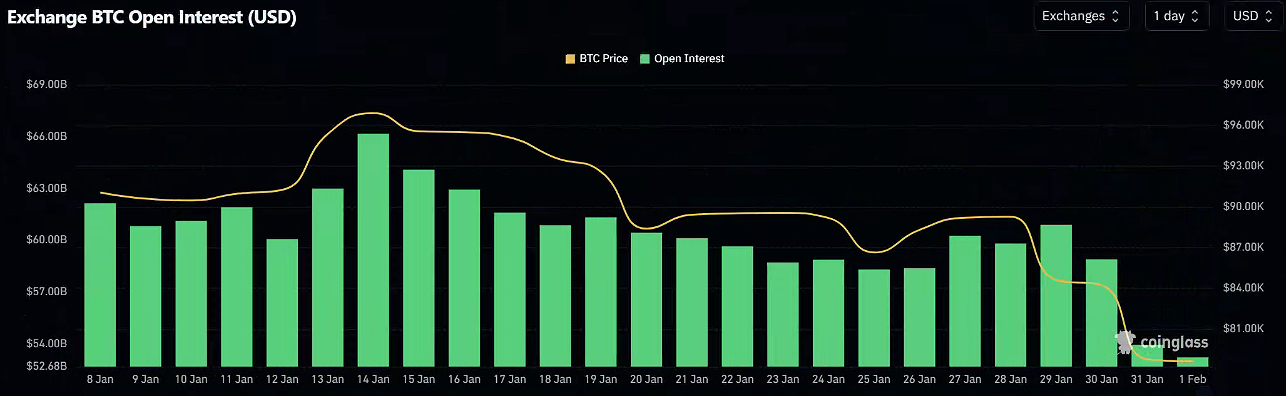
• La reducción de contratos abiertos (OI) en los intercambios de BTC fue de aproximadamente 4 mil millones de dólares en un solo día, de aproximadamente 58.9 mil millones de dólares a aproximadamente 53.9 mil millones de dólares.
Este fenómeno no se debe a un nuevo aumento de fuerzas bajistas, sino que es el resultado de posiciones largas apalancadas existentes siendo forzadas a liquidarse de manera sistemática. El proceso de desapalancamiento forzado generalmente se acompaña de las siguientes características:
• Los precios muestran una caída abrupta y unilateral;
• Volumen de transacciones significativamente ampliado;
• El total de contratos abiertos ha disminuido significativamente;
• Después de que la fuerza de venta se agota, las velas suelen dejar largas sombras inferiores.
Las liquidaciones en cadena provocan un pisoteo de precios
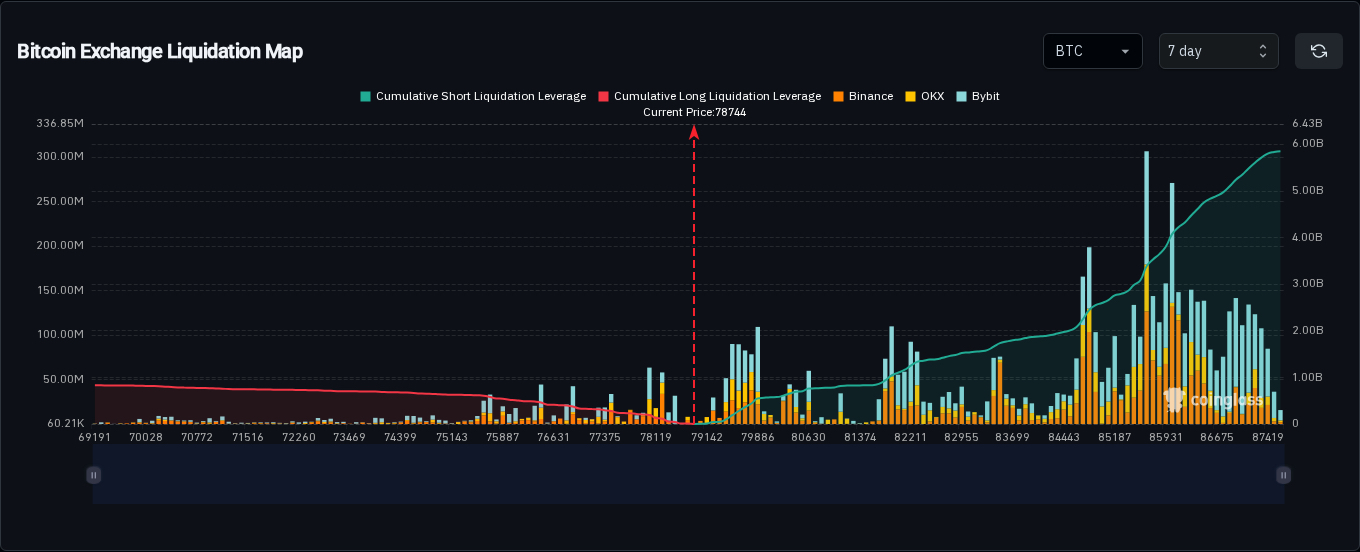
Cuando los precios alcanzan el umbral de liquidación preestablecido, se activa un ciclo vicioso:
• Ejecución de órdenes de liquidación forzada → Aumento de presión de venta en el mercado;
• Aumento de la presión de venta → Los precios caen aún más;
• Precios en descenso → Más posiciones apalancadas alcanzan el umbral de liquidación.
Esta es precisamente la razón por la cual la volatilidad de los precios de ese día fue excepcionalmente intensa. Se observó después de la ola de liquidaciones:
• El tamaño de las órdenes de detención pasivas de las posiciones bajistas por encima ha superado el tamaño de las posiciones largas que aún no han sido completamente liquidadas por debajo.
Este fenómeno, aunque no constituye una señal alcista directa, indica que una parte considerable de las posiciones largas apalancadas en el mercado ha sido efectivamente liquidada.
Interpretación del flujo de efectivo: no es una venta de pánico por parte de los tenedores a largo plazo
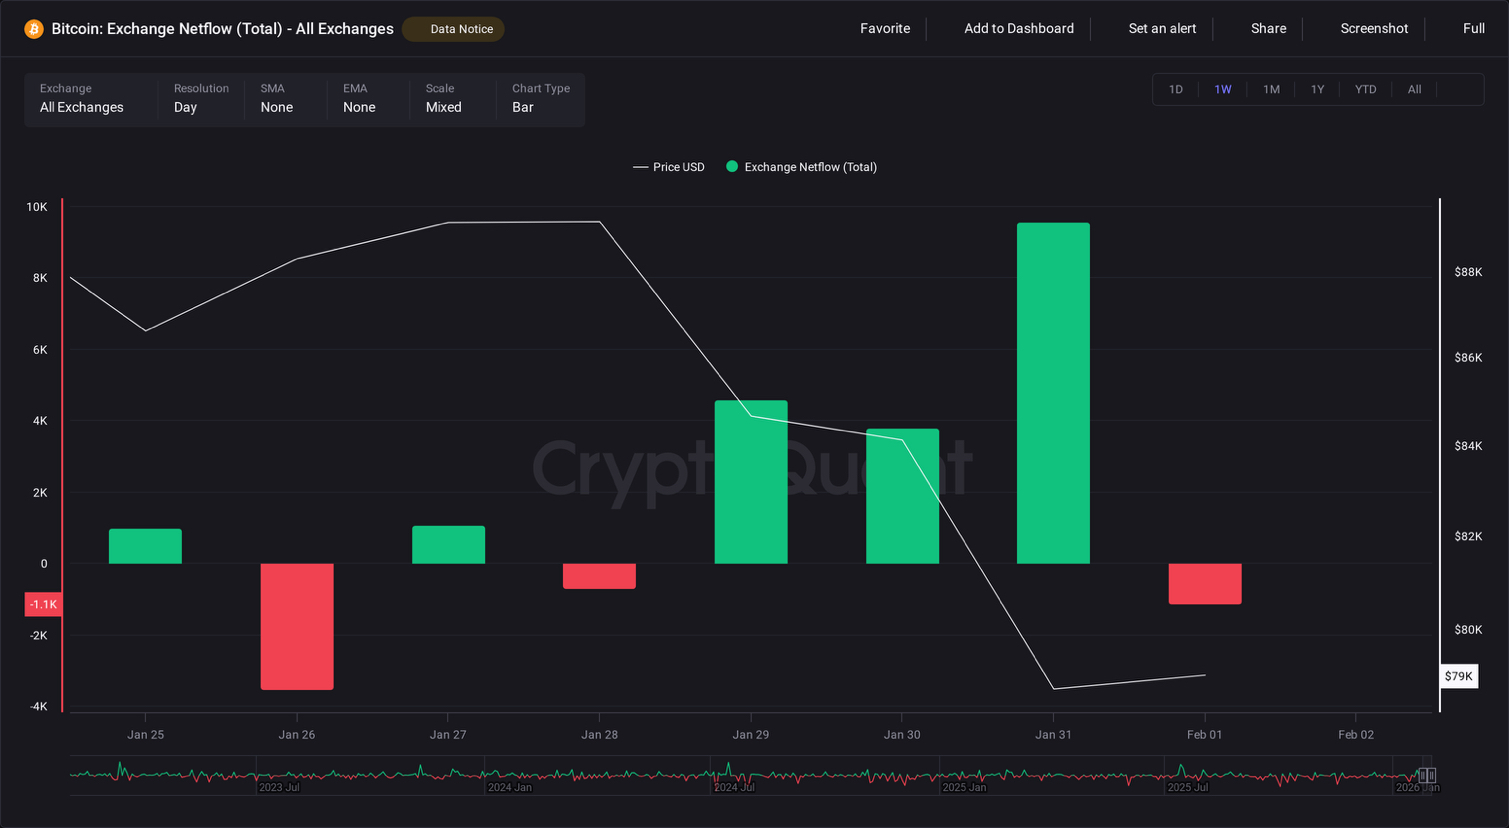
• Salida neta de BTC de aproximadamente 9500 monedas.
Estos datos generalmente reflejan:
• Movimientos de colateral entre plataformas;
• Operaciones de cobertura por parte de instituciones;
• O reducción pasiva de la exposición al riesgo.
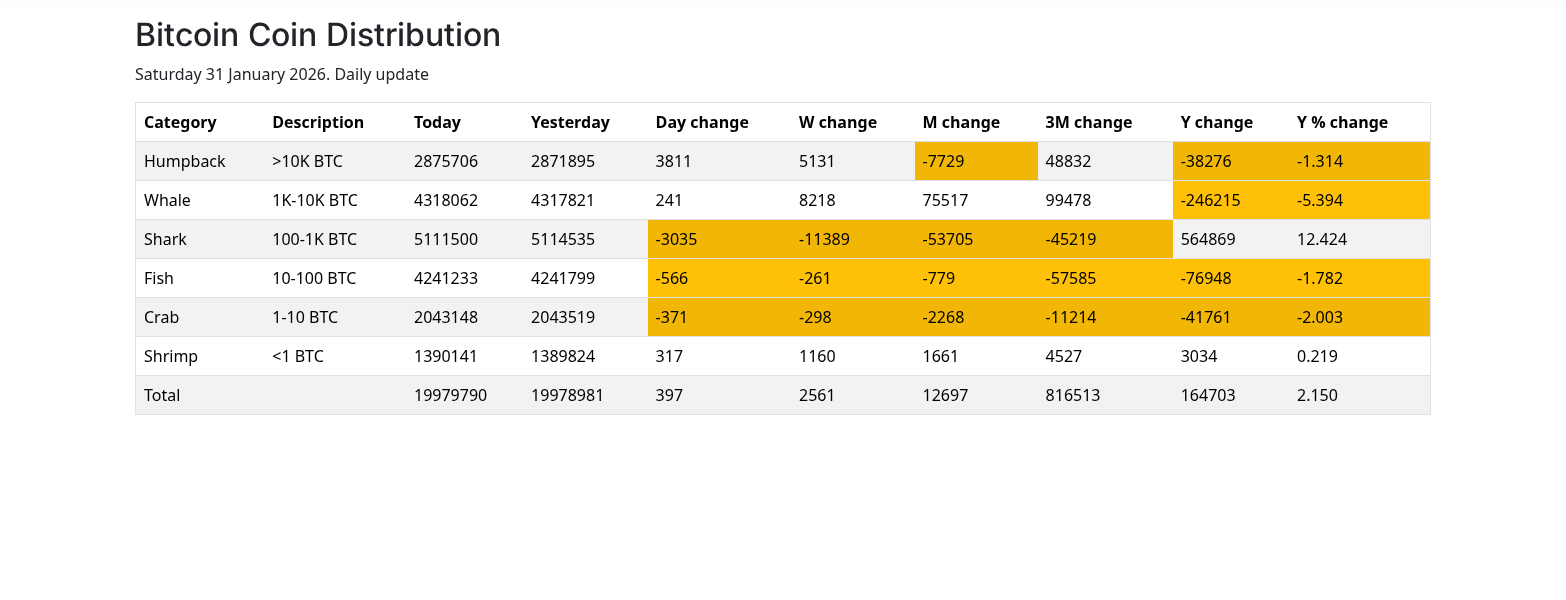
No es un comportamiento de venta por pánico de los tenedores a largo plazo (LTH).
Los datos en cadena confirman: el mercado está bajo presión, pero no ha mostrado una gran capitulación.
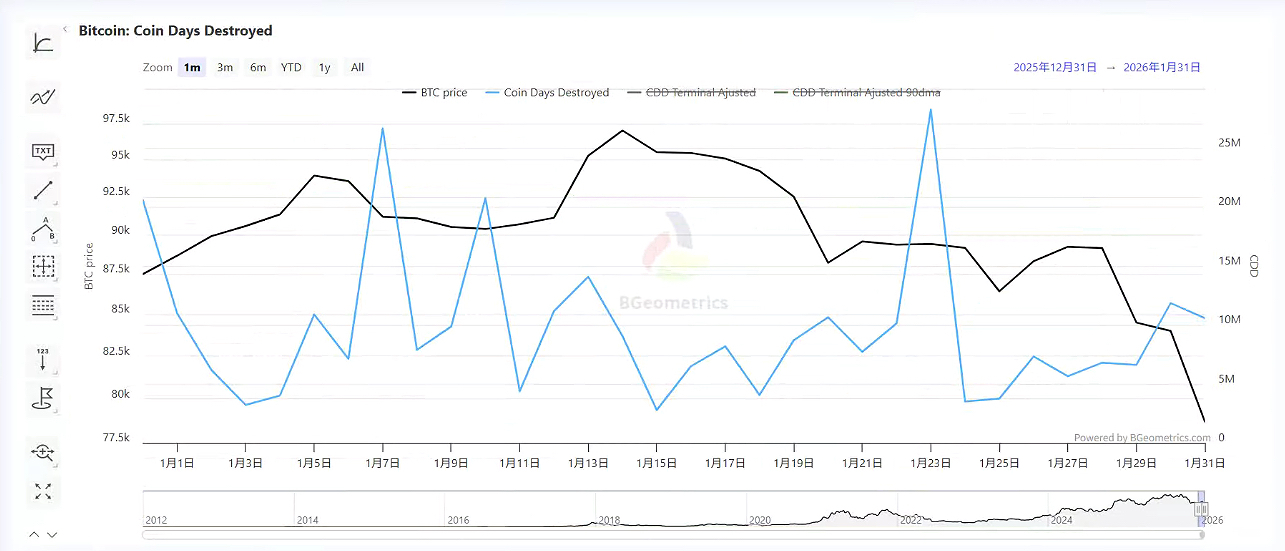
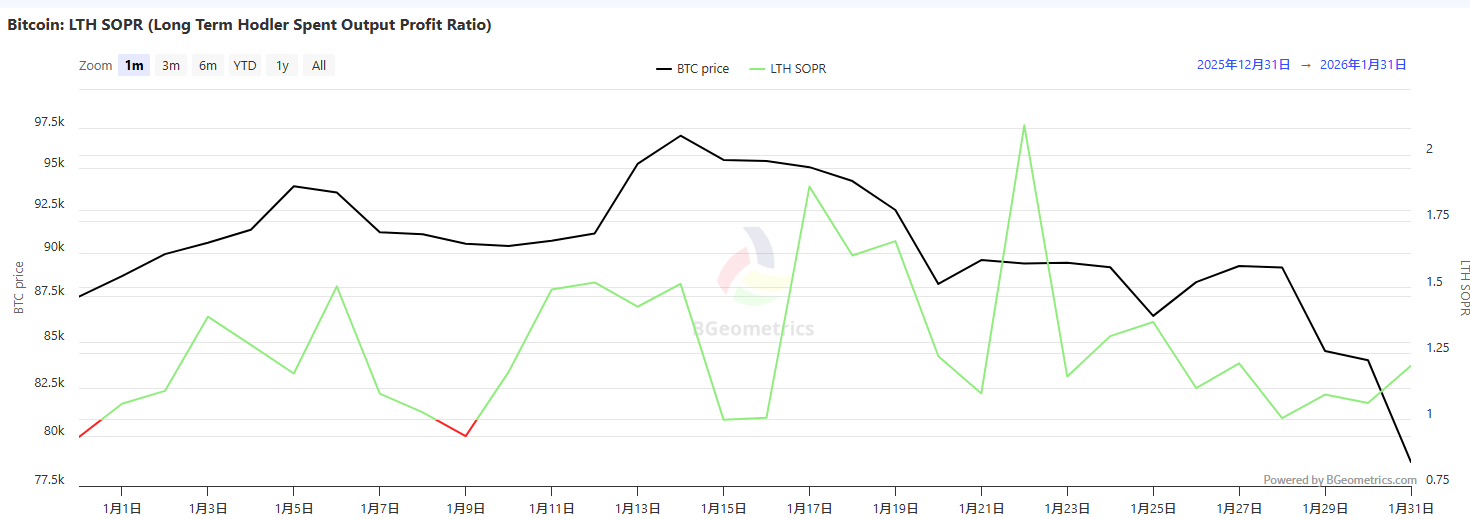
• El indicador de destrucción de monedas (CDD) no muestra picos anormales → Indica que los fondos a largo plazo no se han movido en gran medida.
• El SOPR de los tenedores a largo plazo (tasa de ganancia de salida gastada) es de aproximadamente 1.2 → Muestra que la mentalidad de los tenedores a largo plazo es relativamente estable y no ha llevado a ventas de pánico por las fluctuaciones a corto plazo.
• El SOPR de los tenedores a corto plazo es de aproximadamente 0.985 → Refleja que los especuladores a corto plazo han sufrido pérdidas en esta caída.
Conclusión: los participantes a corto plazo están bajo presión, la estructura de los tenedores a largo plazo se mantiene estable.
Falta clave: las stablecoins no han participado en la absorción del mercado.
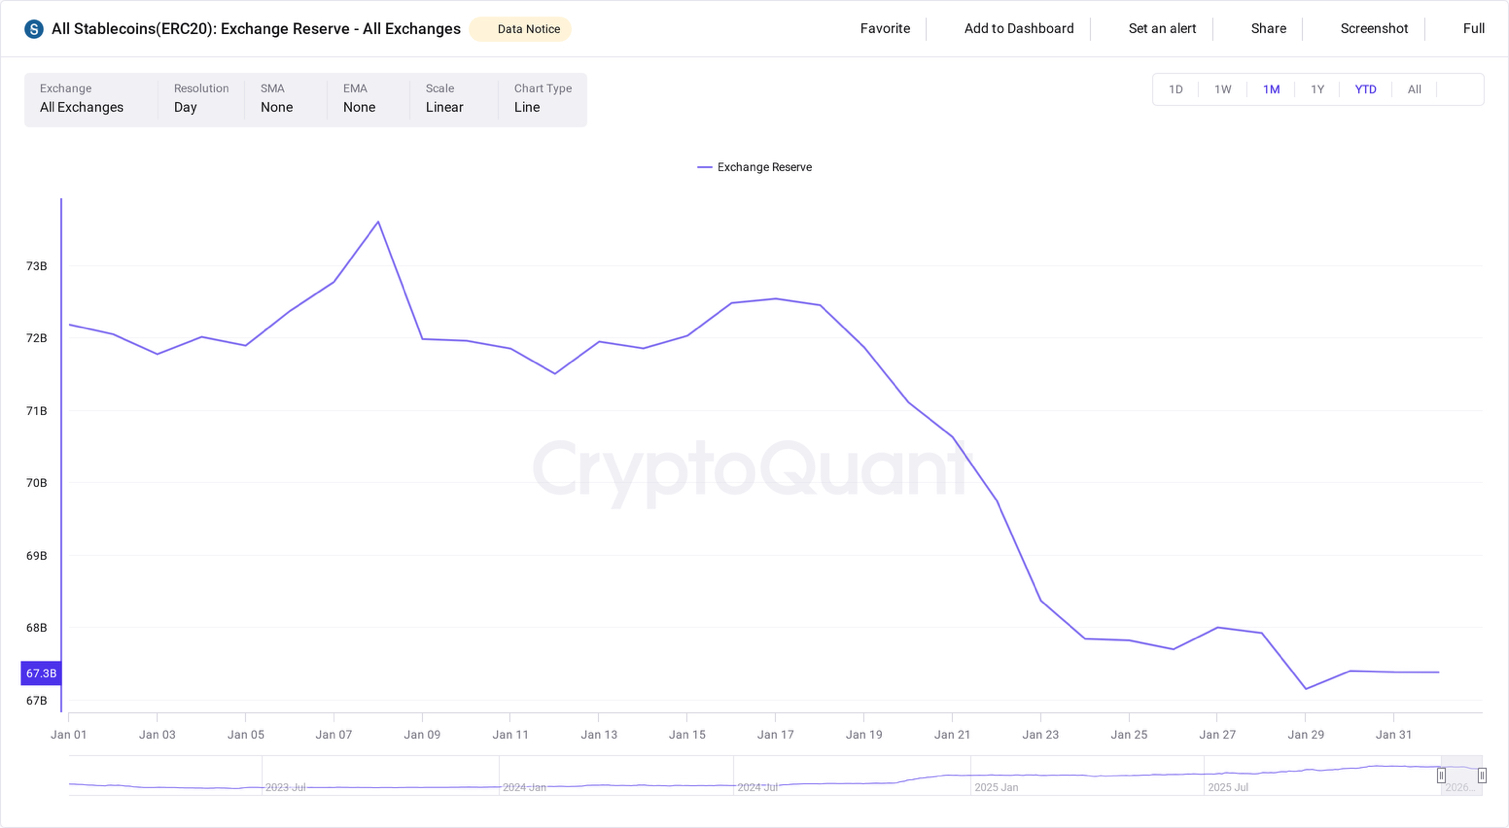
Las reservas de stablecoins en los intercambios no han mostrado un crecimiento significativo, lo que revela información importante:
• No hubo entrada significativa de nuevos fondos para comprar en los mínimos;
• El comportamiento del mercado muestra una contracción del riesgo, y no una reconfiguración de capital.
Esto también explica por qué:
• El proceso de caída de precios fue rápido;
• La fuerza del rebote es débil;
• La confianza del mercado no se ha recuperado de inmediato.
Evaluación integral
Cuando el mercado experimenta volatilidades bruscas impulsadas por los siguientes factores:
• Los contratos abiertos han disminuido drásticamente;
• Efecto de liquidación en cadena visible;
• Las stablecoins no han participado en la intervención del mercado;
Tienden a verlo como una señal de cambio en el mecanismo de funcionamiento del mercado, y no simplemente como una señal de trading.
En esta etapa:
• El apalancamiento se ha convertido en la variable central que domina los precios;
• Los factores fundamentales han sido relegados a un segundo plano temporalmente;
• La narrativa y la fe del mercado juegan un papel más auxiliar.
Cualquier rebote técnico podría atraer a los especuladores a corto plazo de vuelta al mercado de contratos perpetuos — esto es consistente con el comportamiento típico de los inversores minoristas. Un cambio sustancial en la estructura del mercado aún requiere esperar una entrada significativa de capital real como confirmación.
Puntos clave para la observación futura
Si el 31 de enero fue realmente una liquidación efectiva del apalancamiento, se deben observar las siguientes señales de confirmación:
1. ¿Pueden los contratos abiertos estabilizarse en un nuevo nivel más bajo?
2. ¿Puede la tasa de financiamiento (Funding Rate) volver a la normalidad (no en estado sobrecalentado);
3. ¿Puede el flujo neto de los intercambios estabilizarse;
4. ¿Las stablecoins realmente entran como fondos incrementales, y no solo como un período de observación temporal por parte de los traders?
Resumen:
Un mercado impulsado por el apalancamiento es como un resorte comprimido, que puede experimentar un rebote después de una compresión excesiva, pero su elasticidad y sostenibilidad dependen de la estructura subyacente. Para los participantes del mercado, entender la naturaleza impulsora de tales eventos es crucial.