


Texto | Introducción a Silicon Valley
Si se colocaran 1,65 billones de dólares uno tras otro sobre un billete de 100 dólares, darían la vuelta al ecuador terrestre aproximadamente 64 veces. Esta cifra representa la deuda total emitida por los cinco centros de datos más grandes de Estados Unidos en la actualidad. Y ahora, esta deuda parece haber desaparecido misteriosamente.
¿Dónde han ido a parar? El Banco de Pagos Internacionales ha bautizado esta práctica como endeudamiento en la sombra. Hoy en día, los grandes gigantes de la computación en la nube, a menudo denominados hiperescaladores, utilizan este método para ocultar sus enormes cifras de deuda y así lograr un balance más limpio.
En este artículo, hablaremos de la deuda que hay detrás de los centros de datos de IA.
Revisamos minuciosamente diversos documentos de solicitud de grandes centros de datos e identificamos al menos cinco métodos diferentes para ocultar deudas. ¿Cómo lograron exactamente estos gigantes hacer desaparecer estas deudas? ¿Quiénes son los cerebros y los responsables de esta maniobra financiera? ¿Y se avecina una crisis de hipotecas subprime en la era de la IA?
Los cinco principales centros de datos de hiperescala de los que hablamos hoy, respaldados por Amazon, Microsoft, Google, Meta y Oracle, son posiblemente las máquinas de imprimir dinero más prolíficas del mundo. Estos gigantes tecnológicos tienen tanto efectivo que no saben dónde invertirlo, así que han hecho una sola cosa: recomprar repetidamente sus propias acciones.
Pero ahora está ocurriendo algo extraño.
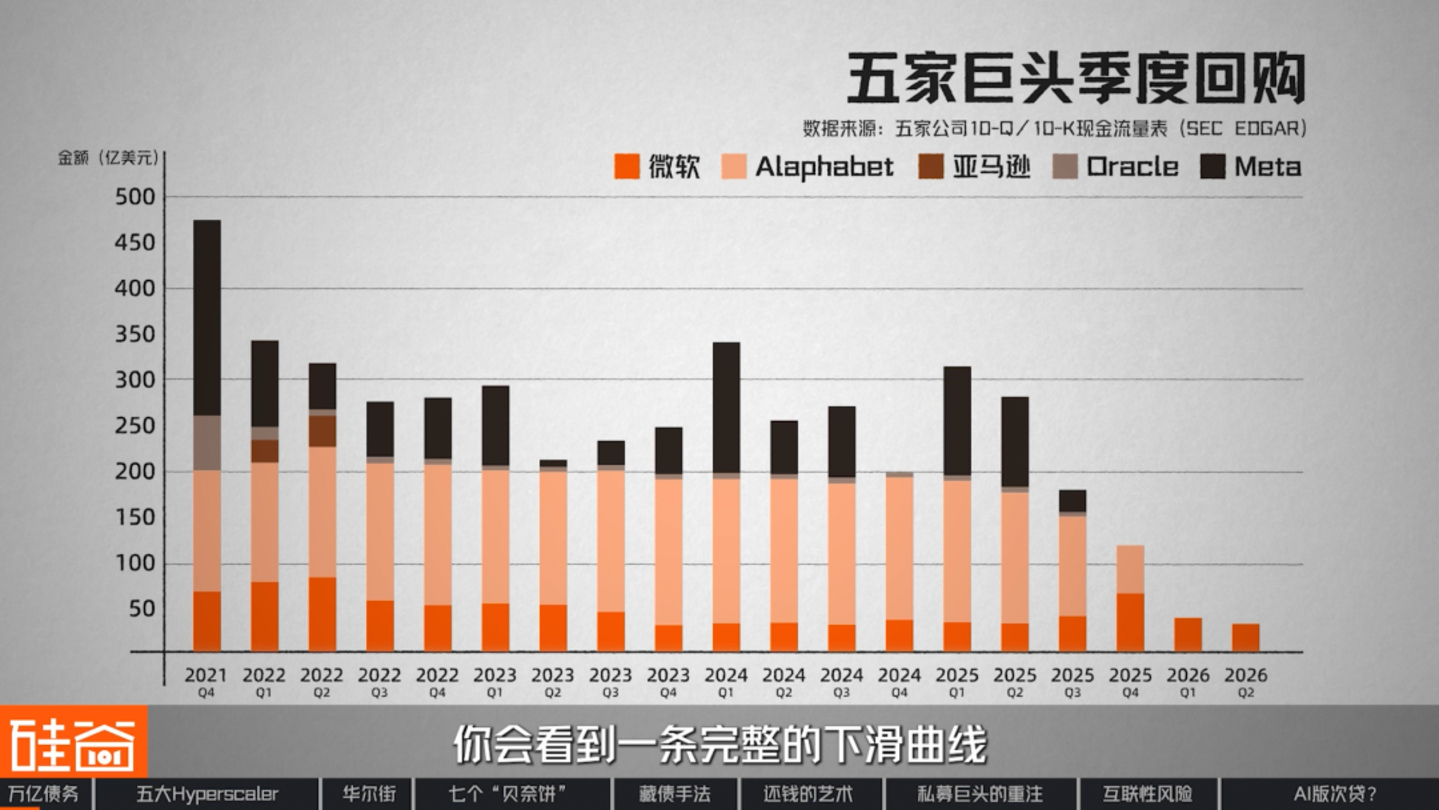
Si analizamos los montos trimestrales de recompra de acciones de los cinco gigantes desde 2021, podemos observar una clara tendencia a la baja: en el cuarto trimestre de 2021, hace cuatro años, los cinco gigantes recompraron un total de 48 mil millones de dólares en un solo trimestre, lo que representó el máximo histórico; en el último trimestre del año pasado, la cifra se redujo a tan solo 12.9 mil millones de dólares; y en el primer trimestre de este año, volvió a disminuir en casi dos tercios, hasta apenas 4.6 mil millones de dólares. En poco más de cuatro años, la cifra ha disminuido un 90%.
Actualmente, solo Microsoft sigue recomprando acciones. Google dejó de recomprar acciones por completo a partir del primer trimestre de este año, Meta no ha realizado ninguna recompra durante tres trimestres consecutivos, Oracle solo recompró menos de 100 millones de dólares en el último ejercicio fiscal, y Amazon no ha realizado ninguna compra desde mediados de 2022.
Podría pensarse que la recompra de acciones es algo que se puede hacer en pequeñas cantidades. Pero para estas empresas, esto es en realidad una señal: antes devolvían las ganancias a los accionistas, pero ahora están utilizando ese dinero para construir nuevas propiedades.
Entonces, la pregunta es: estas cinco empresas tienen cientos de miles de millones de yuanes en efectivo en sus libros, ¿cómo es posible que tengan tanta escasez de dinero como para necesitar recurrir al capital de los accionistas? Analicemos primero dos posibles explicaciones.
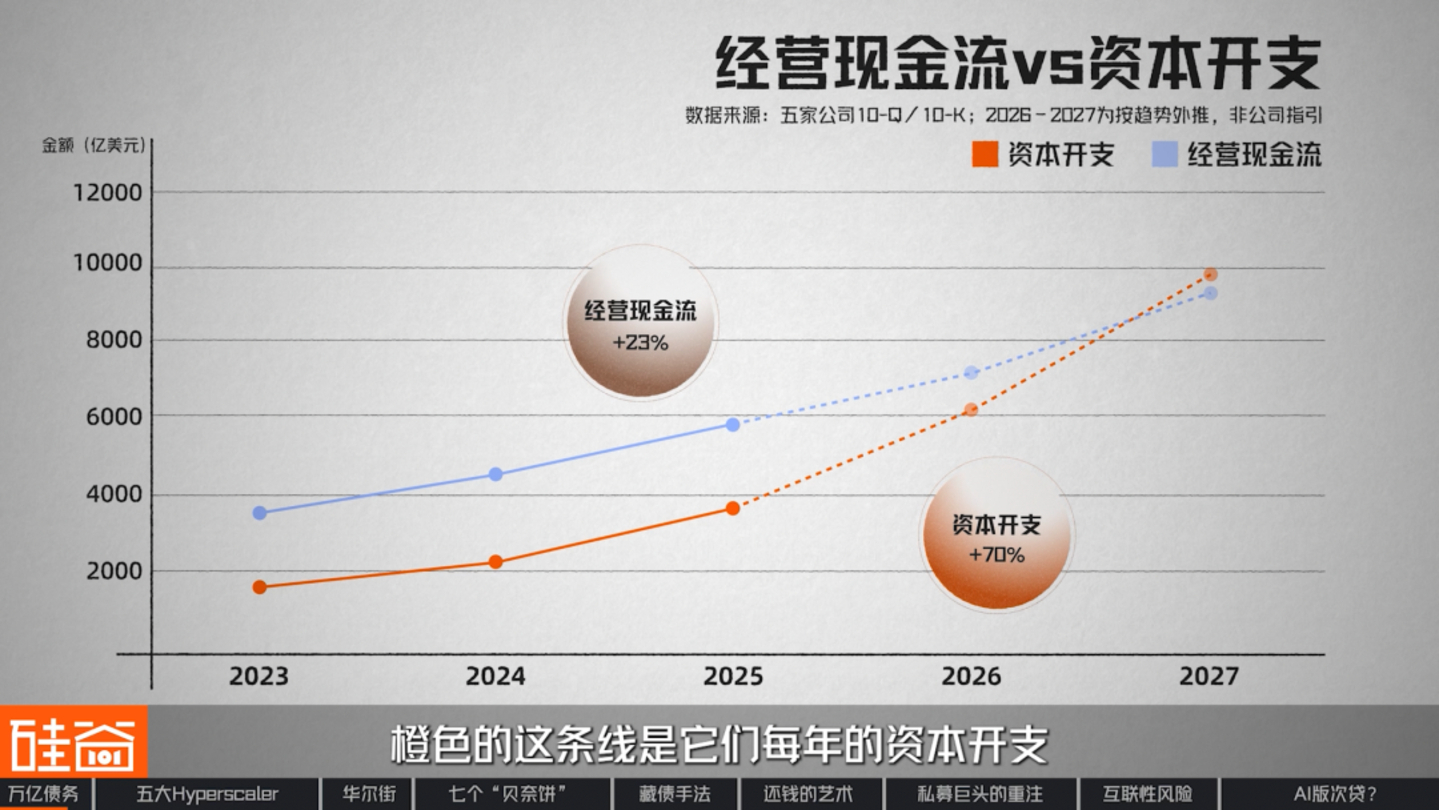
La línea azul en el gráfico representa el flujo de caja operativo de los estados financieros de estas cinco empresas de hiperescala, que es esencialmente el "dinero que ganaron". La línea naranja...
Se trata de su gasto de capital anual, gran parte del cual está aumentando, y ese dinero se destina a la construcción de centros de datos.
En un informe publicado en junio de este año, la firma de investigación de IA Epoch AI realizó una proyección, extendiendo el flujo de caja operativo y el gasto de capital de estas cinco empresas según las tendencias desde 2023: el flujo de caja operativo crece aproximadamente un 23% anual, mientras que el gasto de capital crece aproximadamente un 70% anual, por lo que estas dos líneas se cruzarán en el tercer trimestre de este año.
En otras palabras, si los gigantes tecnológicos siguen gastando al ritmo actual antes de 2027, volverán a caer en la pobreza y a una época de pérdidas. Por lo tanto, el problema al que se enfrentan estas empresas es que el dinero no entra con la suficiente rapidez.
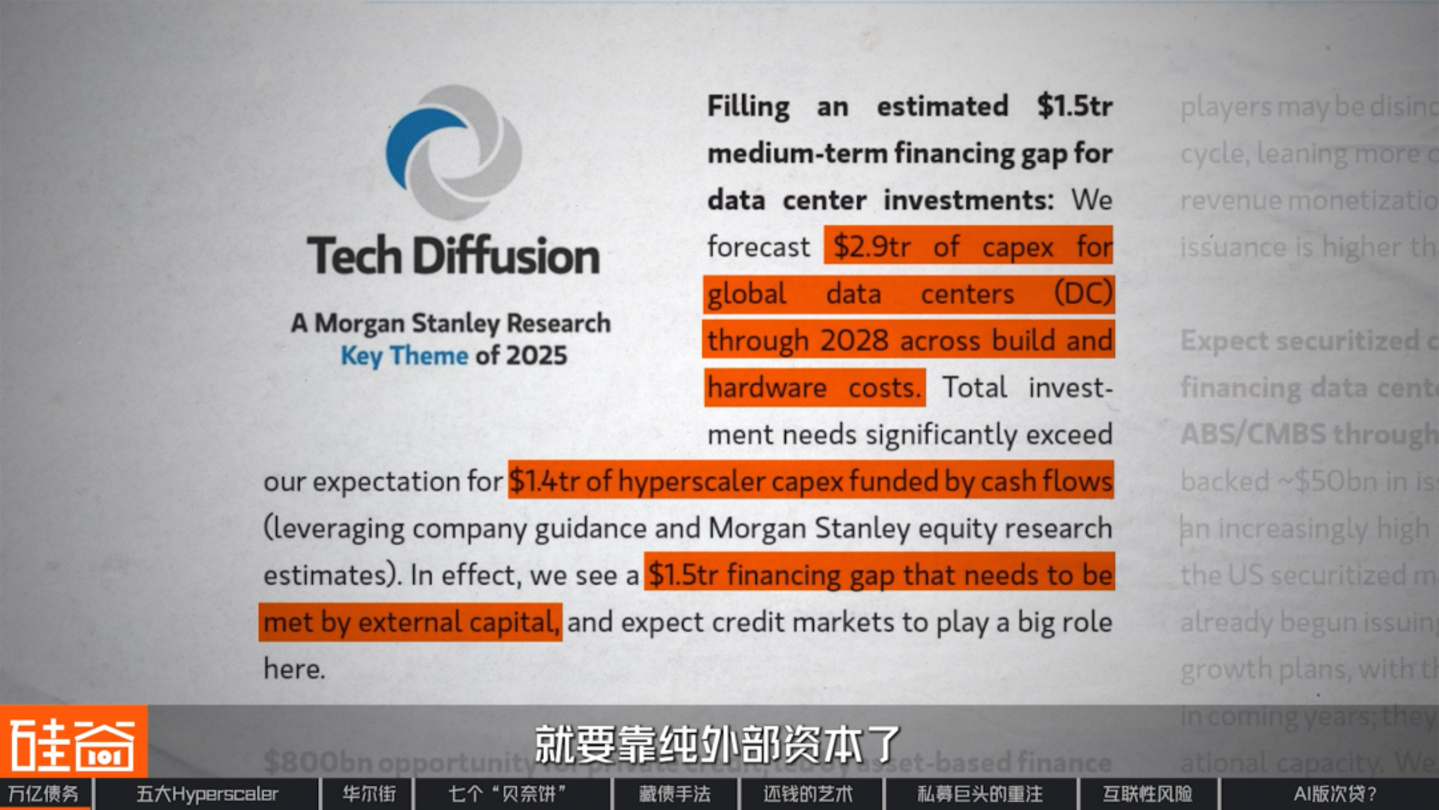
Según las estimaciones de Morgan Stanley, el gasto de capital global en centros de datos alcanzará aproximadamente los 2,9 billones de dólares para 2028. De esta cantidad, alrededor de 1,4 billones de dólares pueden ser cubiertos por el flujo de caja de los proveedores de hiperescala, mientras que los aproximadamente 1,5 billones de dólares restantes tendrán que depender de capital externo puro.
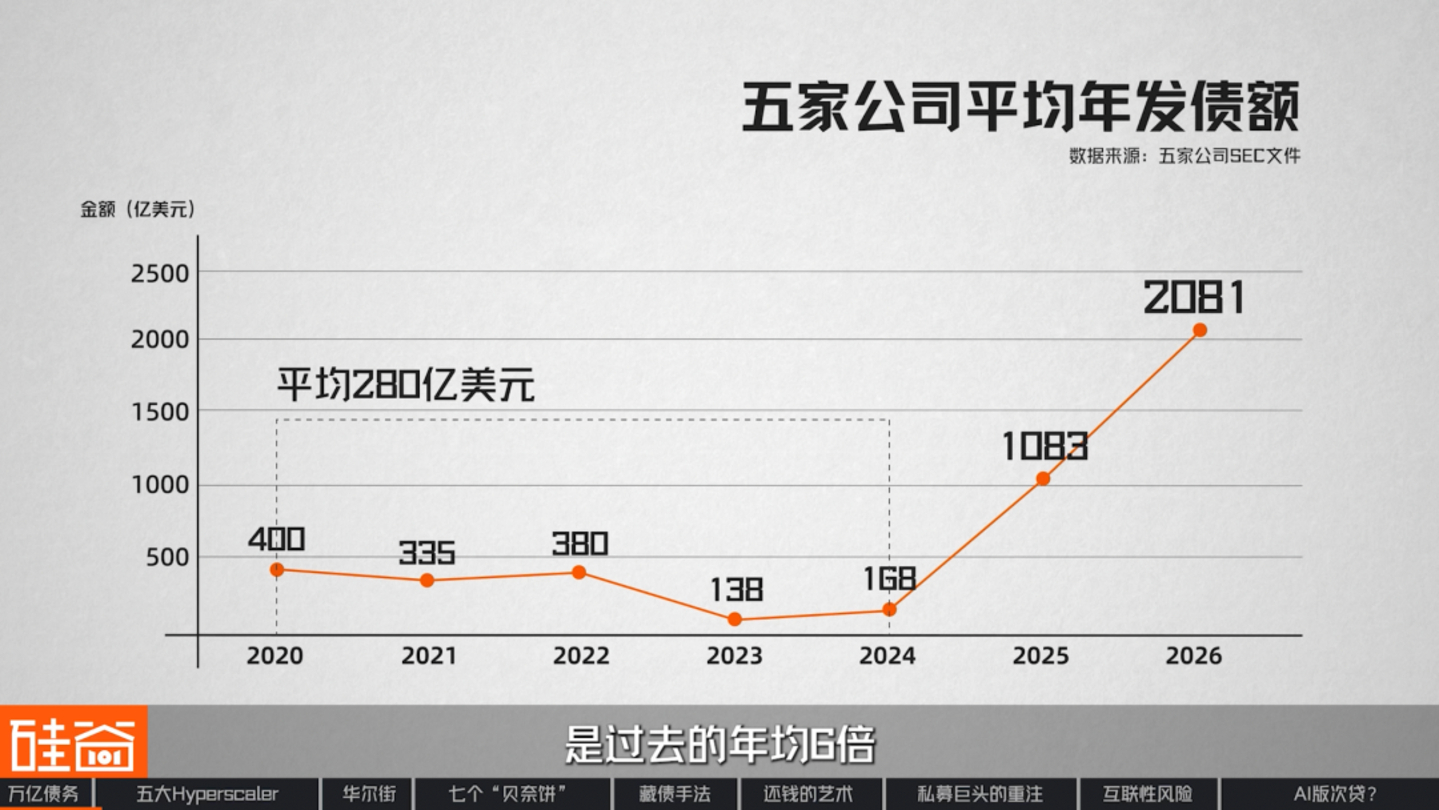
Como resultado, las cinco empresas de hiperescala iniciaron una frenética emisión de deuda. Entre 2020 y 2024, estas cinco compañías emitieron un promedio de aproximadamente 28 mil millones de dólares en deuda anualmente. Pero para 2025, esta cifra se había disparado a 108.3 mil millones de dólares. A principios de agosto de este año, los gigantes ya habían emitido más de 200 mil millones de dólares, seis veces su promedio anual anterior.
Sin embargo, Microsoft es una excepción entre las cinco. Desde 2024, no ha emitido ni un solo bono público, pero su deuda total ha disminuido. Esto es muy inusual, y analizaremos las razones más adelante.
Así pues, la pregunta es: ¿qué hicieron exactamente con todo ese dinero prestado? Uno podría pensar, claro, que compraron tarjetas gráficas y construyeron salas de servidores. Pero revisamos todos los folletos informativos emitidos por estas cinco empresas durante los últimos dos años y medio, y en la sección sobre el uso de los fondos, no encontramos los términos "centro de datos" ni "inteligencia artificial", y ni siquiera aparecieron una sola vez.
Tomemos como ejemplo la anterior emisión de bonos de Meta por valor de 30.000 millones de yuanes. Meta declaró que el dinero se destinaría a la financiación a largo plazo de la IA y los centros de datos. Sin embargo, en el folleto informativo presentado a la Comisión Reguladora de Valores de China, toda la sección de "Uso de los fondos" se resumía básicamente en seis palabras: "Fines corporativos generales".
Oracle hizo lo mismo. Cuando emitió bonos en febrero de 2026, dijo que el dinero se destinaría a ampliar su cartera de clientes en la nube, pero el folleto informativo que presentó al día siguiente indicaba: "Dividendos y recompra de acciones".
He aquí una discrepancia interesante: la misma cantidad de dinero se describe como "vamos a apostarlo todo por la IA" en la teleconferencia sobre resultados, pero en el folleto informativo, simplemente aparece como "uso corporativo general".
El motivo de este secretismo es sencillo: lo primero es una historia contada a los accionistas, mientras que lo segundo es una declaración específica sobre responsabilidad legal. Los gigantes se muestran tan ambiguos en sus documentos legales porque no quieren anunciar públicamente al mercado que están asumiendo una deuda masiva.
Pero dado que el mercado está dispuesto a comprar, y los bonos públicos son baratos, estandarizados y tienen un gran volumen, ¿por qué no admitirlo abiertamente? Hay tres razones principales:
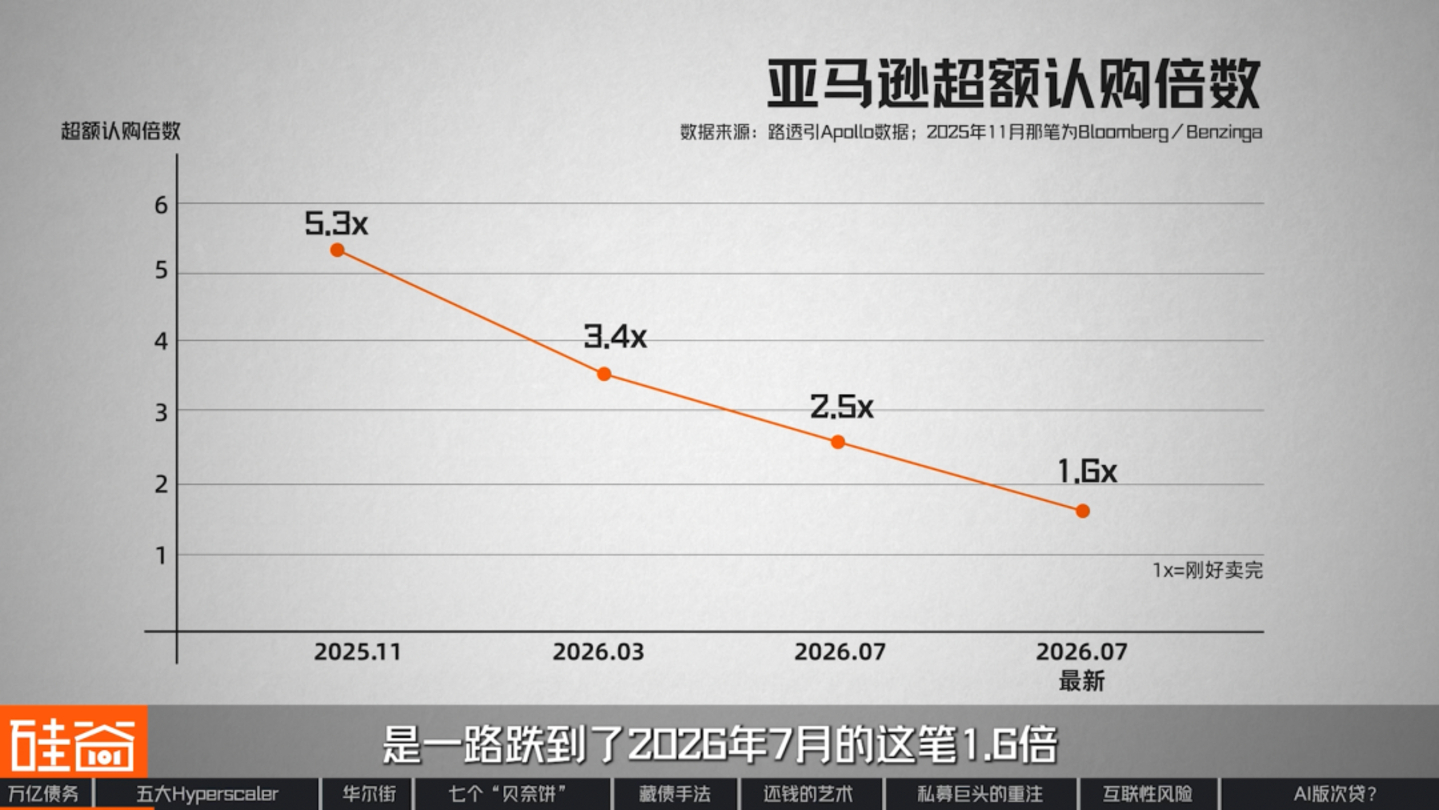
En primer lugar, el apetito del mercado tiene sus límites. Un indicador del sector para medir la facilidad con la que se vende un bono es el múltiplo de sobresuscripción, que es la relación entre las órdenes de compra y la cantidad emitida. Cuanto mayor sea el múltiplo, mayor será la demanda. Por ejemplo, el múltiplo de sobresuscripción de Amazon ha disminuido en los últimos nueve meses, pasando de 5,3 veces en noviembre de 2025 a 1,6 veces en julio de 2026.
Algunos en el mercado temen que la rápida caída del múltiplo indique temor en el mercado. Sin embargo, en nuestras entrevistas en Silicon Valley 101, dos inversores de Wall Street ofrecieron una perspectiva diferente.
Christina Xu
Inversor en infraestructura de IA de Silicon Valley, fundador (Silicon Valley Non-Consensus)
Entiendo que el problema de los múltiplos de suscripción se debe a que el mercado aún es demasiado nuevo, y más aún a que estos emisores no han aprendido a organizarse, que a preocupaciones del mercado.
El término "nuevo" se refiere a que este mercado comenzó apenas en octubre pasado. Por ejemplo, cuando la segunda emisión de bonos de Meta (vehículo de propósito especial) por más de 12 mil millones de dólares entró al mercado este año, varios proyectos por valor de decenas de miles de millones de dólares también se estaban presentando simultáneamente, acumulándose todos a la vez. Junto con el sentimiento generado por el reciente flujo de caja negativo de Google, esto provocó una dilución natural del múltiplo de suscripción.
Rob Li
Socio director de Amont Partners, Nueva York.
Esto tiene poco que ver con el saldo de tu cartera; refleja más bien la disposición general, como en una oferta pública inicial (OPI). Por ejemplo, si los bonos emitidos son escasos, quizás solo necesite comprar 100 acciones, pero como sé que habrá mucha gente interesada, solicitaré 200.
Por lo tanto, la caída del múltiplo no significa que el mercado tenga escasez de liquidez, sino que los inversores se han vuelto más selectivos. En el mismo periodo, se están presentando simultáneamente bonos públicos por valor de decenas de miles de millones de yuanes, pero el mismo grupo de instituciones sigue dispuesto a adquirir este tipo de activos. Además, existe un límite a la cantidad de deuda similar que pueden absorber en un periodo determinado.
Una vez que el ritmo de emisión de bonos supera este límite, los emisores solo tienen dos opciones: o bien subir los tipos de interés para atraer capital que antes se consideraba demasiado caro y que permanecía inactivo, o bien simplemente evitar el mercado y encontrar un grupo de compradores completamente nuevo.
Ahora que han ocurrido ambas cosas, veamos primero el precio.
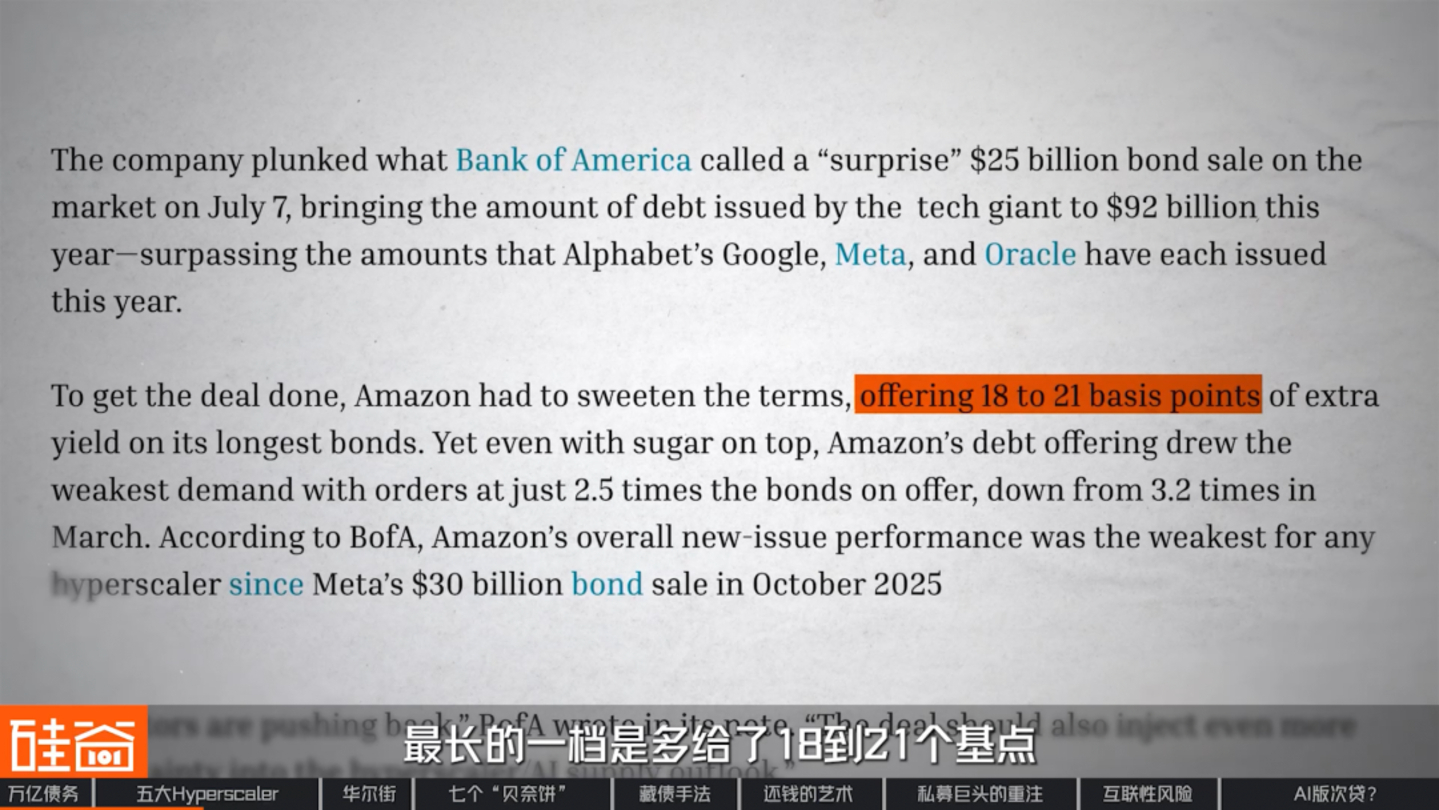
El costo de los préstamos también está cambiando. En 2025, el costo medio de venta de bonos con calificación de inversión era solo 2,25 puntos básicos superior a la tasa del mercado secundario. Pero para 2026, esa cifra había aumentado a 12 puntos básicos. Tomando como ejemplo el préstamo de Amazon en julio de este año, el tramo a más largo plazo ofrecía entre 18 y 21 puntos básicos más, casi cinco veces el costo.
Esa docena de puntos básicos adicionales pueden parecer una cantidad pequeña, pero al distribuirse entre una emisión de varios cientos de miles de millones de dólares y un vencimiento de dos o tres décadas, significa varios cientos de millones de dólares más en salidas de efectivo cada año. Lo más preocupante es que el costo del endeudamiento aumentará gradualmente: el precio de mercado de la deuda actual se convierte en el precio mínimo para la siguiente, lo que también hará que baje el precio de los bonos existentes de la empresa en el mercado secundario.
En otras palabras, la emisión de bonos públicos no es imposible para estas cinco empresas, sino que cada paso que dan incrementa el costo. Además, el ritmo de aumento de los costos es mayor que el ritmo de construcción de sus edificios.
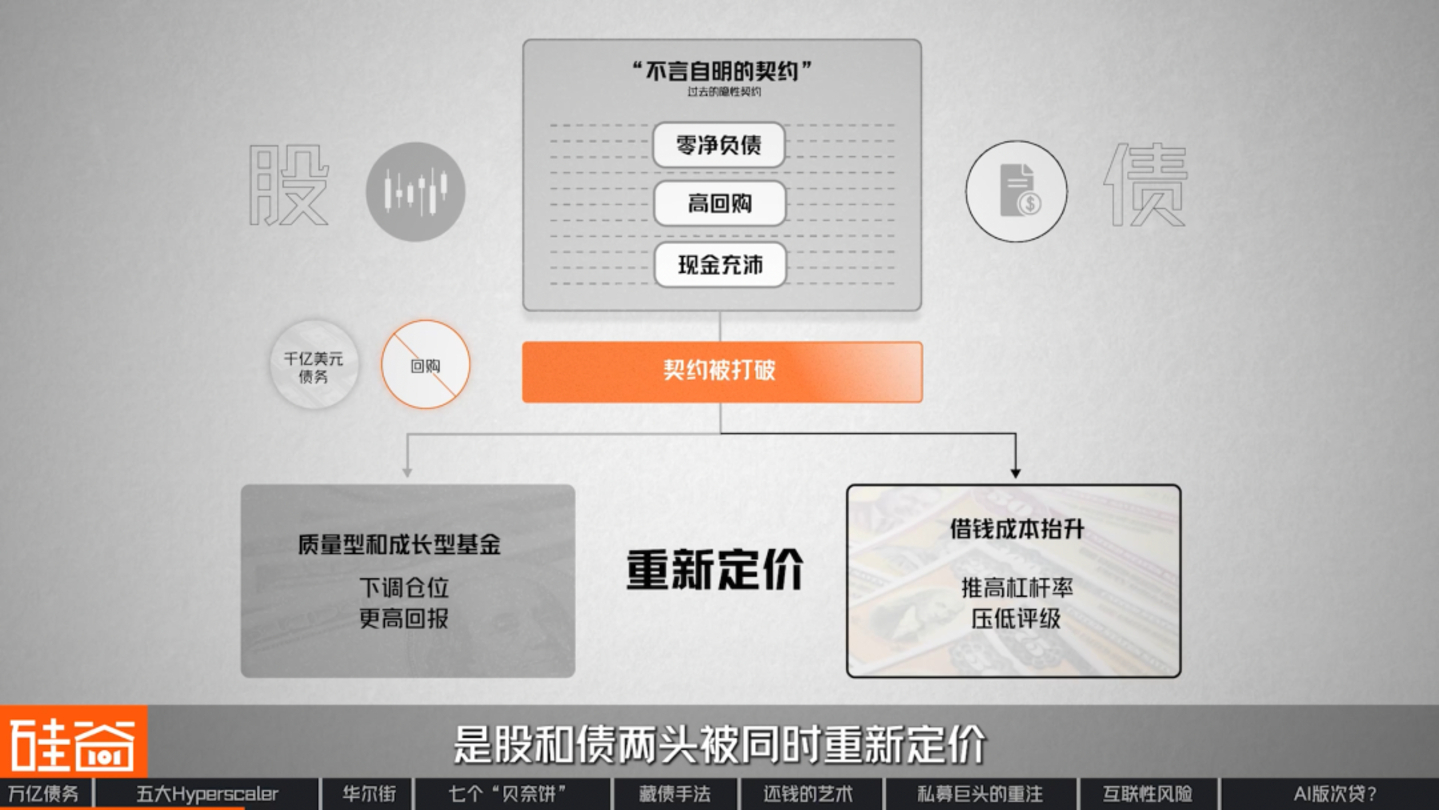
En segundo lugar, el excesivo endeudamiento público ha roto el entendimiento tácito entre estas empresas y sus accionistas. Estas compañías solían ser conocidas por tener efectivo neto disponible, prácticamente ninguna deuda y por repartir beneficios. Ahora, están endeudándose fuertemente y reduciendo la recompra de acciones. CNBC comentó que esto ha roto el "acuerdo tácito" entre ellas y sus inversores.
Este acuerdo es crucial porque determina quiénes serán los accionistas de estas empresas en la actualidad. Anteriormente, una gran parte de sus compradores eran fondos de inversión de calidad y crecimiento, atraídos por el perfil de "cero deuda neta, altas tasas de recompra de acciones y abundante liquidez". Una vez que los balances de estos gigantes comiencen a acumular cientos de miles de millones de dólares en deuda y se reduzcan las recompras de acciones, la lógica que sustentaba las participaciones de estos accionistas dejará de ser válida.
O bien reducen sus posiciones o exigen mayores rendimientos para compensar. En el caso de los bonos, los nuevos bonos aumentarán los ratios de apalancamiento, rebajarán las calificaciones crediticias y encarecerán el siguiente bono. Por lo tanto, el coste de incumplir el contrato es que tanto las acciones como los bonos se revalorizan simultáneamente.
La tercera razón, y quizás la más fundamental, es que el dinero obtenido mediante bonos públicos se registra íntegramente en el balance de la empresa. Esto determina directamente la calificación de la agencia calificadora, la cual, a su vez, determina quién puede adquirir sus bonos.
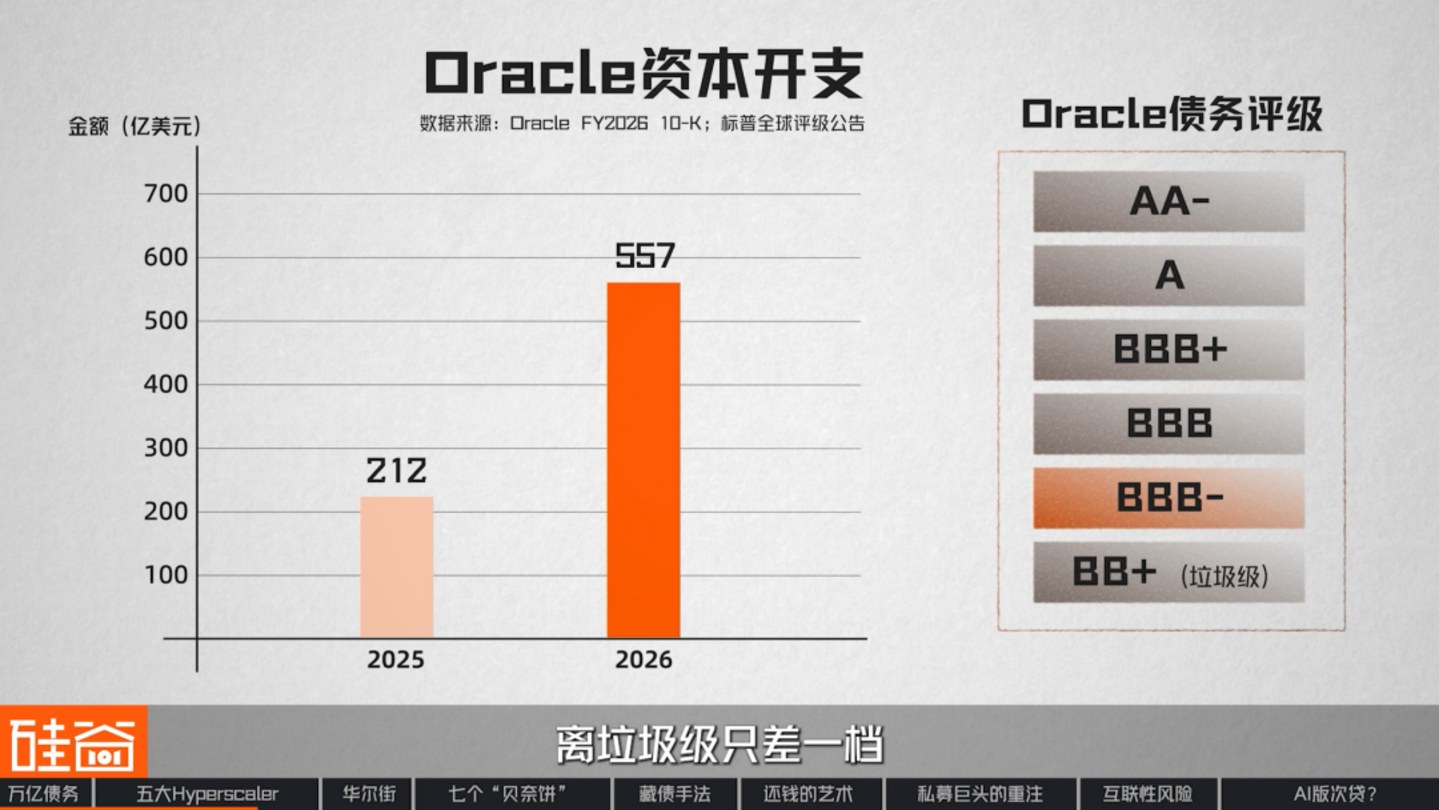
De estas cinco empresas, Oracle ha asumido los riesgos más drásticos y ha contraído la mayor deuda, con un aumento en sus gastos de capital de 21.200 millones de dólares a 55.700 millones de dólares en un año. En julio de este año, S&P rebajó la calificación crediticia de Oracle de BBB a BBB-, a solo un escalón de la categoría de bono basura.
Sin embargo, ¿por qué las consecuencias de una simple rebaja de un nivel son tan graves? El problema es que perder la calificación de grado de inversión no es solo una cuestión de imagen; también afecta a la lista de posibles compradores.
Por lo general, las compañías de seguros y los fondos de pensiones —instituciones con el capital más abundante pero también con la mayor aversión al riesgo— tienen requisitos internos estrictos en cuanto a las calificaciones crediticias. Una rebaja en la calificación crediticia afecta directamente a su criterio a la hora de seleccionar objetivos de inversión, y estas empresas se encuentran entre los mayores compradores de este tipo de activos.
Christina Xu
Inversor en infraestructura de IA de Silicon Valley, fundador (Silicon Valley Non-Consensus)
Los fondos de seguros también invirtieron en Oracle, aunque en una cantidad relativamente pequeña en aquel momento, en parte debido al riesgo. Si la calificación de Oracle cayera por debajo del grado de inversión, su principal preocupación sería la posibilidad de que Oracle entrara en impago. Porque en caso de impago, los accionistas serían los primeros en sufrir las pérdidas, seguidos por los acreedores. Por lo tanto, no les preocupa tanto el cambio en la calificación como la solvencia subyacente, es decir, los cambios en la capacidad real de pago de la empresa.
Dado que se trata de un bono de colocación privada, una vez que todos quieran salir, es poco probable que sea fácil venderlo.
El verdadero problema no es solo "tener que vender", sino también si habrá alguien dispuesto a comprar cuando llegue el momento. Por lo tanto, para estas empresas, su deuda no puede aumentar indefinidamente; una vez que alcanza cierto límite, el comprador simplemente desaparece. Y Oracle podría ser esa persona que ya ha llegado a ese punto.
En resumen, lo que estas cinco empresas realmente quieren son tres cosas.
En primer lugar, más dinero. Porque es evidente que los antiguos compradores del mercado abierto ya no pueden aguantar más.
En segundo lugar, la financiación a largo plazo. La construcción de un centro de datos lleva entre diez y veinte años desde el inicio de las obras hasta la recuperación de la inversión, y los bonos públicos no pueden ofrecer una financiación a tan largo plazo y tan específica.
En tercer lugar, y lo más importante, quieren que este dinero se registre de una manera que no resulte demasiado llamativa en sus balances.
El mercado de bonos públicos no puede satisfacer las tres necesidades. Entonces, ¿quién puede cubrirlas todas simultáneamente? Casualmente, en ese mismo momento, un grupo de personas en Wall Street también enfrentaba dificultades. La mejor manera de resolver sus problemas era precisamente ofrecer las tres cosas a la vez, lo cual resultó ser la solución ideal. Entre este grupo de Wall Street se encontraba una institución llamada Blue Owl.
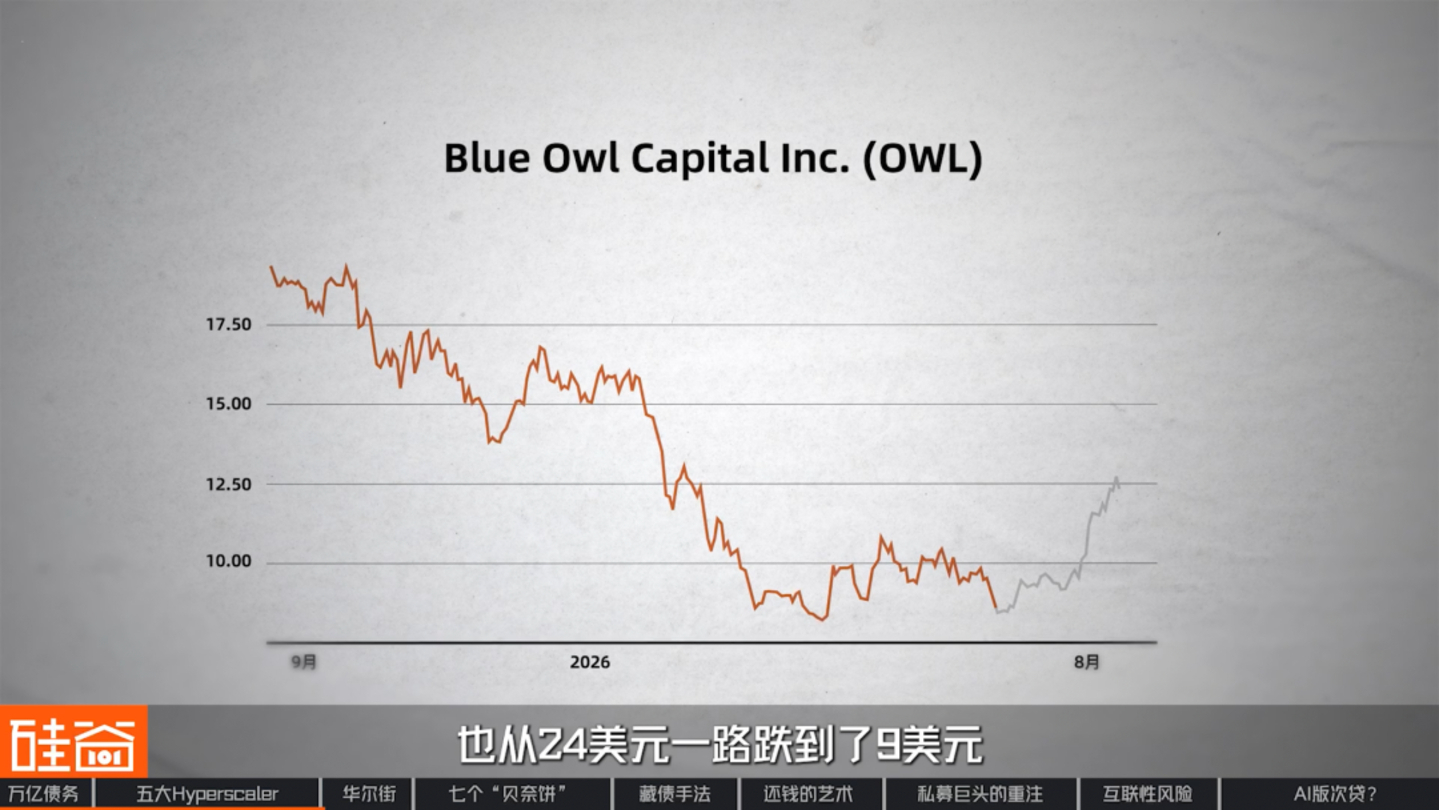
En la primera mitad de 2026, Blue Owl, una de las mayores empresas de préstamos privados del mundo, sufrió una retirada masiva de fondos del 40% en uno de sus fondos durante dos trimestres consecutivos. Finalmente, en cada ocasión se recuperó menos del 15%, y el precio de las acciones de la compañía se desplomó de 24 a 9 dólares.
En otras palabras, de cada tres personas que intentan retirar su dinero, solo una lo conseguirá. ¿Por qué ocurre esto? Porque este fondo, que está sufriendo una fuga de capitales, invierte principalmente en el sector del software SaaS, y los préstamos a empresas de software representan más del 60 % de su cartera; precisamente el tipo de activo que Wall Street menos desea tener este año.
Aquí hay dos palabras clave: "ratio de préstamos" e "IA". Estos dos factores combinados han provocado que el sector SaaS se desplome varias veces en la bolsa estadounidense este año. Desde su máximo en septiembre de 2025, las acciones de software han caído casi un 40%. Antes, los inversores estaban dispuestos a otorgar altas valoraciones a las empresas de software porque confiaban en la certeza de que los clientes renovarían sus suscripciones cada año y los ingresos aumentarían año tras año. Ahora, esa certeza está en entredicho. Porque el mercado cree que la IA acabará con el software.
La lógica es simple: si una empresa puede crear por sí misma una herramienta útil utilizando IA, ¿por qué tendría que pagar una cuota de suscripción anual?
Curiosamente, si analizamos los fundamentos, la situación no es tan mala como parece. El negocio de suscripciones de Microsoft 365 experimentó un crecimiento de ingresos del 15 % al 19 % interanual. Empresas de software como servicio (SaaS) como ServiceNow, Salesforce y Snowflake también han visto estabilizarse o incluso acelerarse sus ingresos trimestrales recientemente.
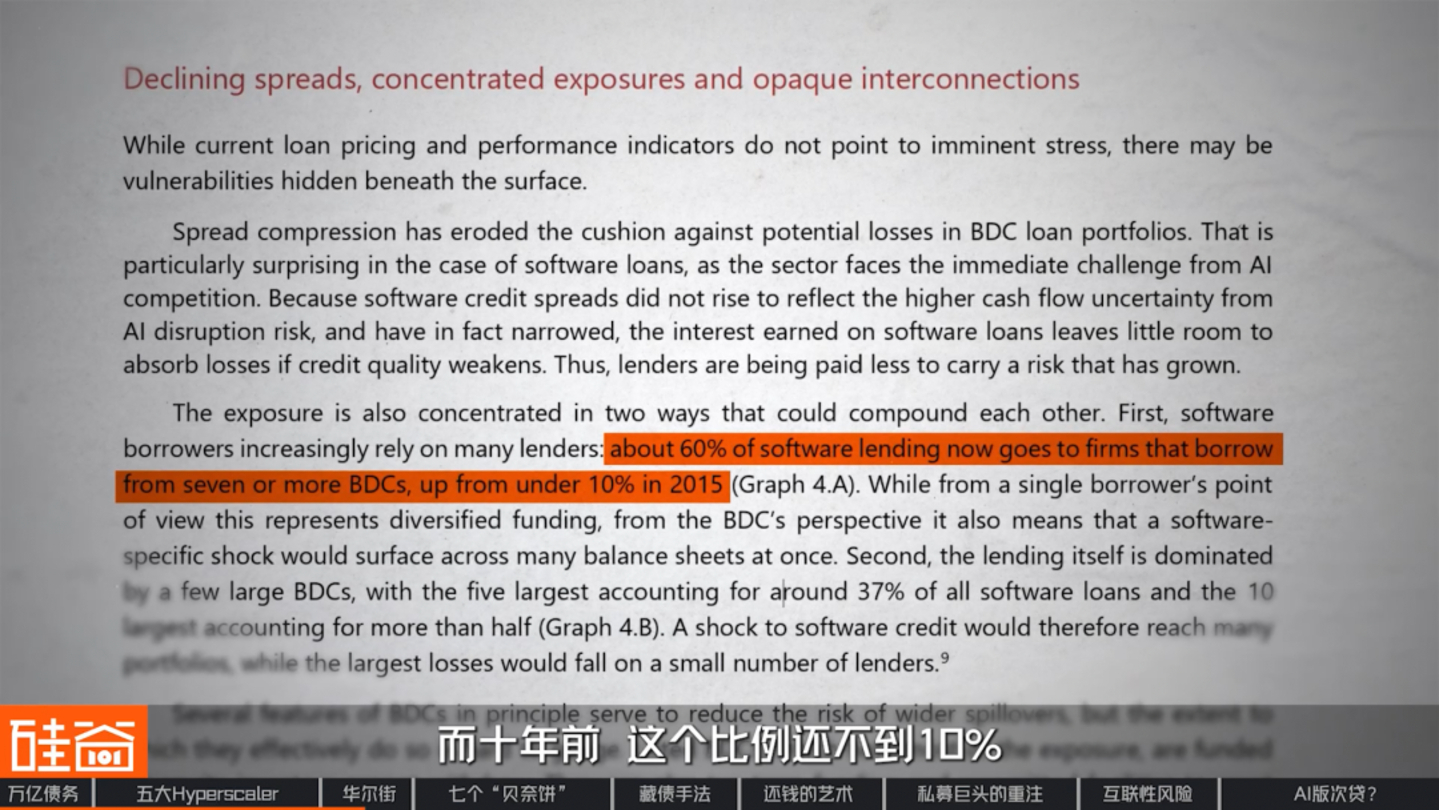
Si los fundamentos eran sólidos, ¿por qué el colapso fue tan drástico? Esto nos lleva a los índices de endeudamiento de las empresas de software. Un informe del Banco de Pagos Internacionales de julio de este año reveló que el 60% de todos los préstamos otorgados por entidades financieras privadas a empresas de SaaS se concedieron a aquellas que habían solicitado préstamos a más de siete instituciones simultáneamente. Hace diez años, esta proporción era inferior al 10%.
Por lo tanto, aunque el negocio de SaaS no se vea afectado por la IA por el momento, una vez que cambie el sentimiento del mercado, la lógica crediticia de toda la industria SaaS podría empezar a flexibilizarse, un punto que Blue Owl ha reconocido.
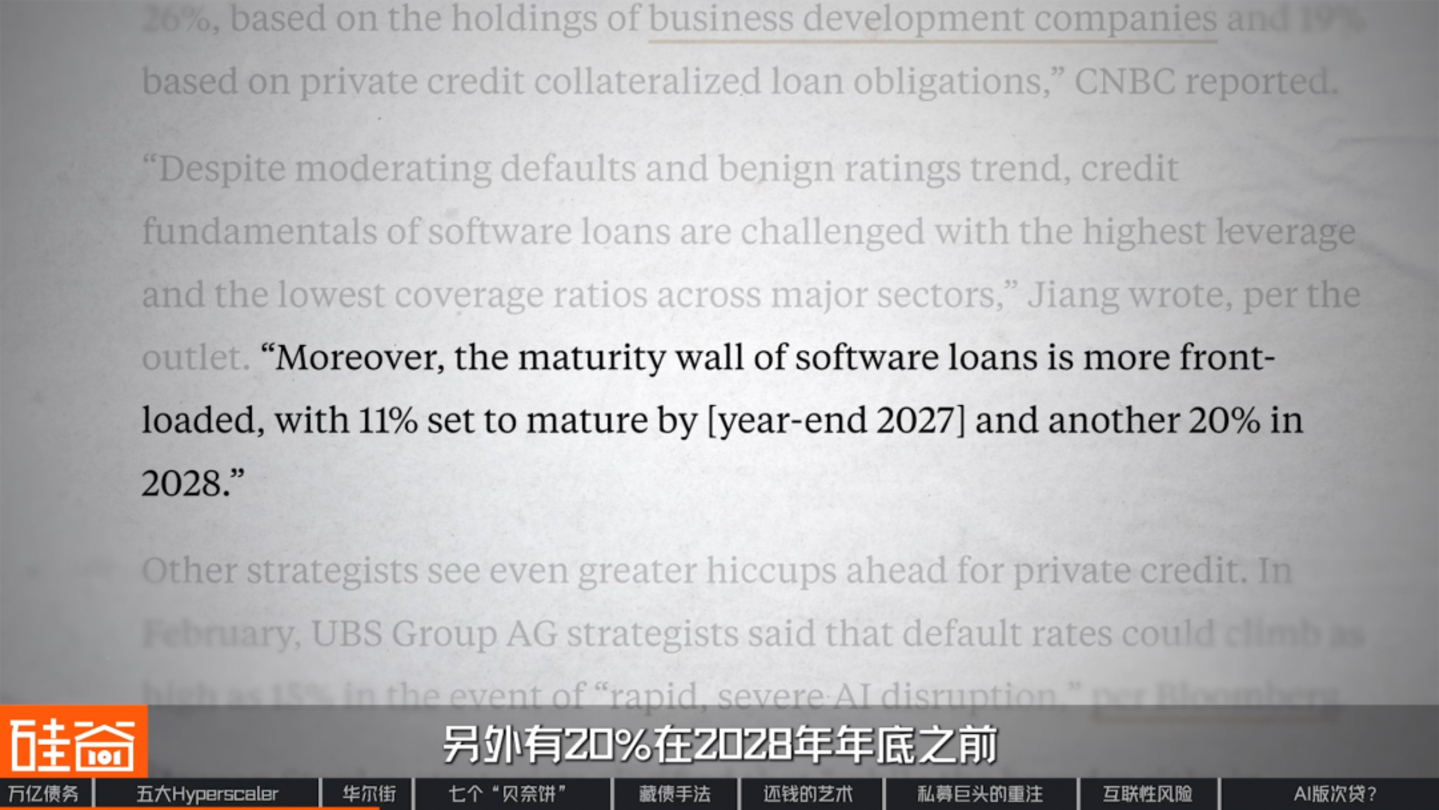
Más importante aún, la verdadera prueba está por llegar. Según los cálculos de Morgan Stanley, aproximadamente el 11% de los préstamos de software vencerán antes de finales de 2027, y otro 20% antes de finales de 2028. Esto significa que los gigantes de la gestión de activos deben encontrar una estrategia que convenza al mercado para volver a invertir antes de que el SaaS fracase. Y esa estrategia es el centro de datos de IA.
Christina Xu
Inversor en infraestructura de IA de Silicon Valley, fundador (Silicon Valley Non-Consensus)
En el pasado, el principal activo en los préstamos de capital privado eran las empresas de software. Pero el sector del software ya no resulta tan atractivo, por lo que estos inversores están redirigiendo sus líneas de crédito para invertir en deuda de centros de datos.
Por ejemplo, en diciembre de 2025, Blue Owl rechazó el proyecto de centro de datos de Oracle en Michigan, alegando incumplimiento de los estándares de suscripción. Sin embargo, otro gigante de la gestión de activos privados, PIMCO, se adelantó rápidamente y ofreció un precio más alto.
En 2026, la guerra de ofertas por los centros de datos de IA era un tema recurrente en Wall Street, casi mensualmente. Para un mismo proyecto de centro de datos que buscaba financiación, varias instituciones presentaban ofertas simultáneas. Quien ofreciera el tipo de interés más bajo y las condiciones más favorables se adjudicaba el contrato.
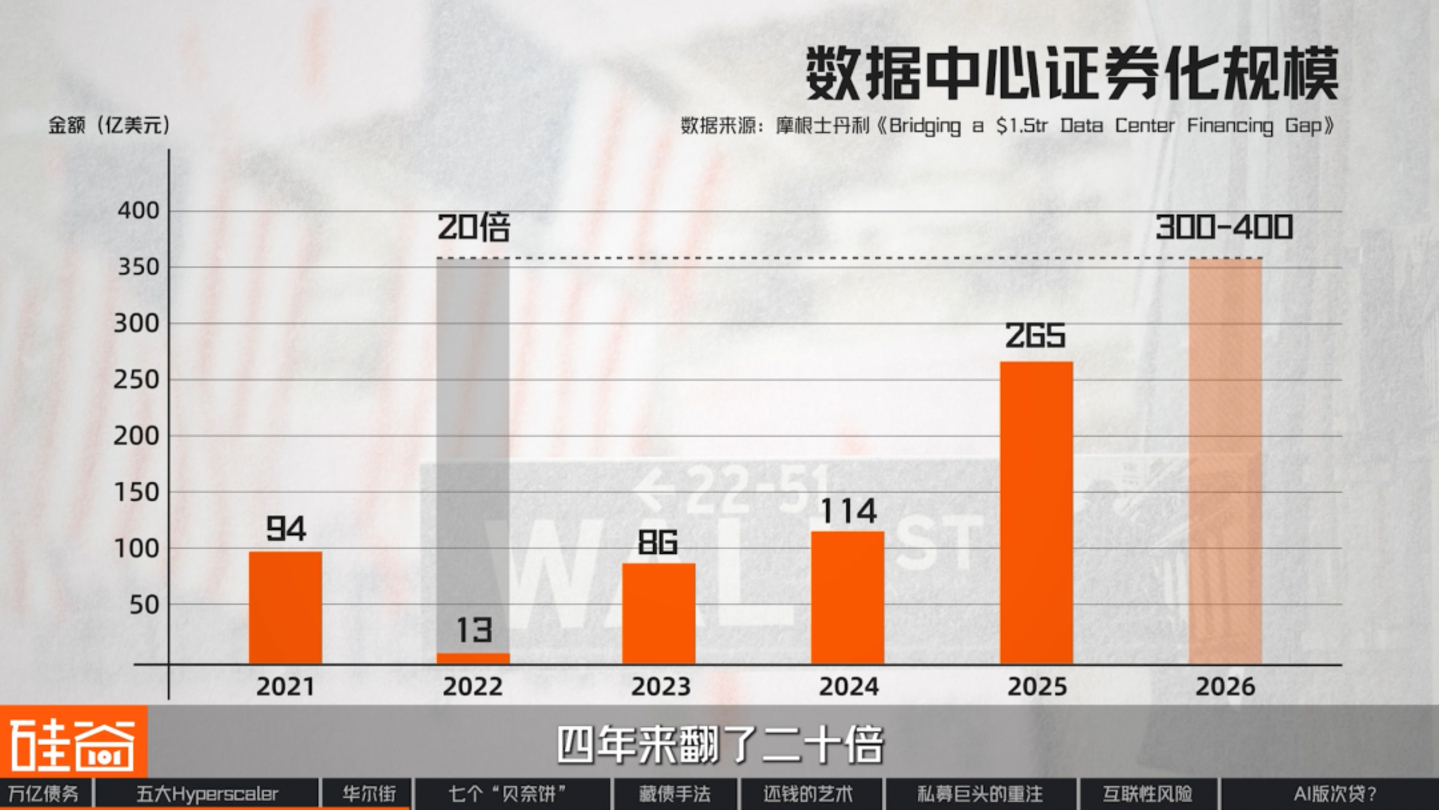
La magnitud de los centros de datos empaquetados como valores y vendidos a inversores ha aumentado de 1.300 millones de dólares en 2022 a entre 30.000 y 40.000 millones de dólares en la actualidad, lo que supone un incremento de veinte veces en cuatro años.
De todas estas transacciones, una destaca como la más emblemática: Hyperion, el último proveedor de servicios en la nube de Meta. La utilizaremos como caso de estudio para analizar paso a paso esta "técnica para ocultar deudas".
El proyecto Hyperion obtuvo un préstamo total de 27.300 millones de dólares. Sin embargo, el balance de Meta solo muestra una inversión de 2.370 millones de dólares relacionada con este proyecto. ¿Dónde fueron a parar los 20.000 millones restantes? Analicemos sus instrumentos para ocultar deudas capa por capa.
▍Siete "Galletas Bennett"
El centro de datos está ubicado en Luisiana y está registrado a nombre de una empresa llamada Laidley LLC, que gestiona el complejo y tiene un contrato de suministro eléctrico de 15 años con la compañía eléctrica local.
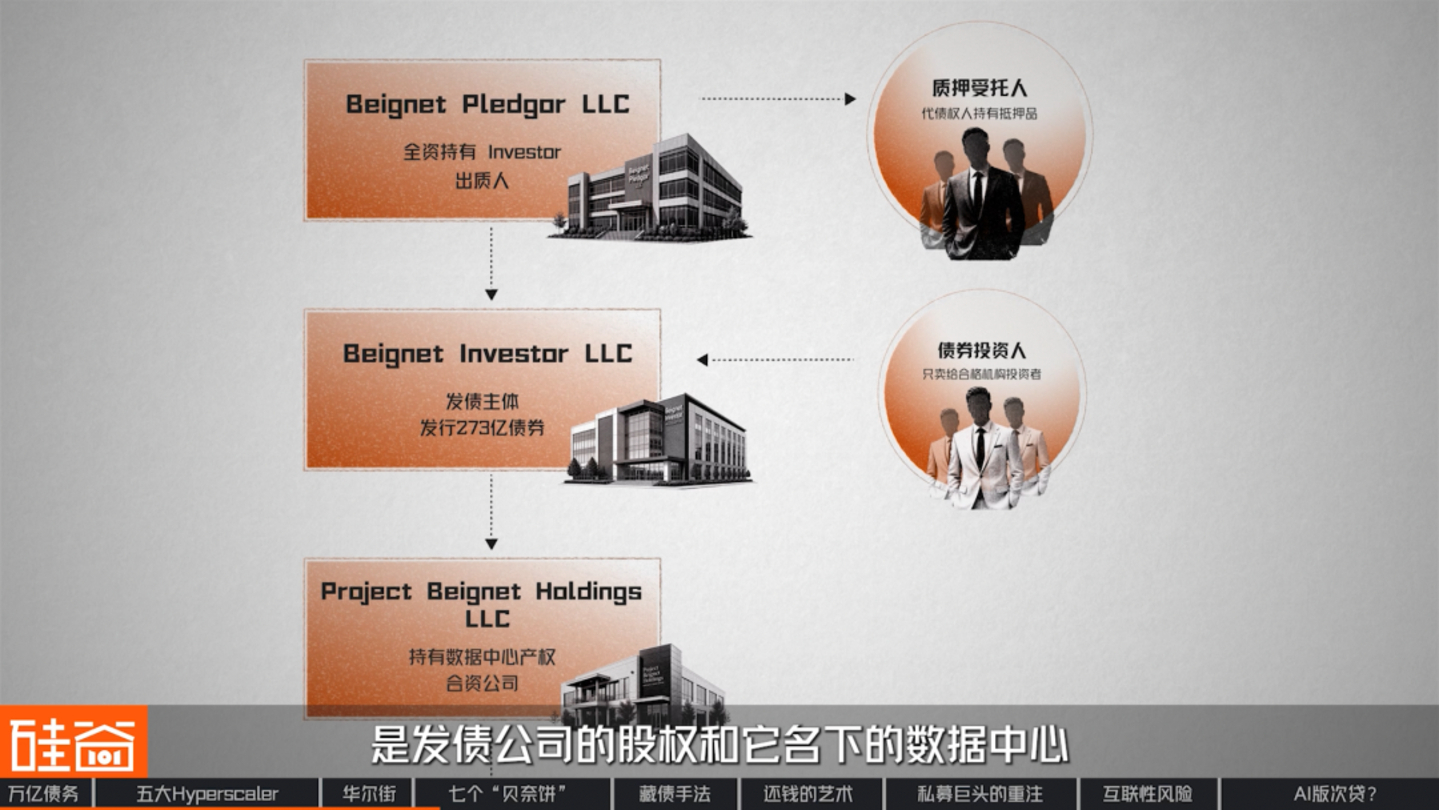
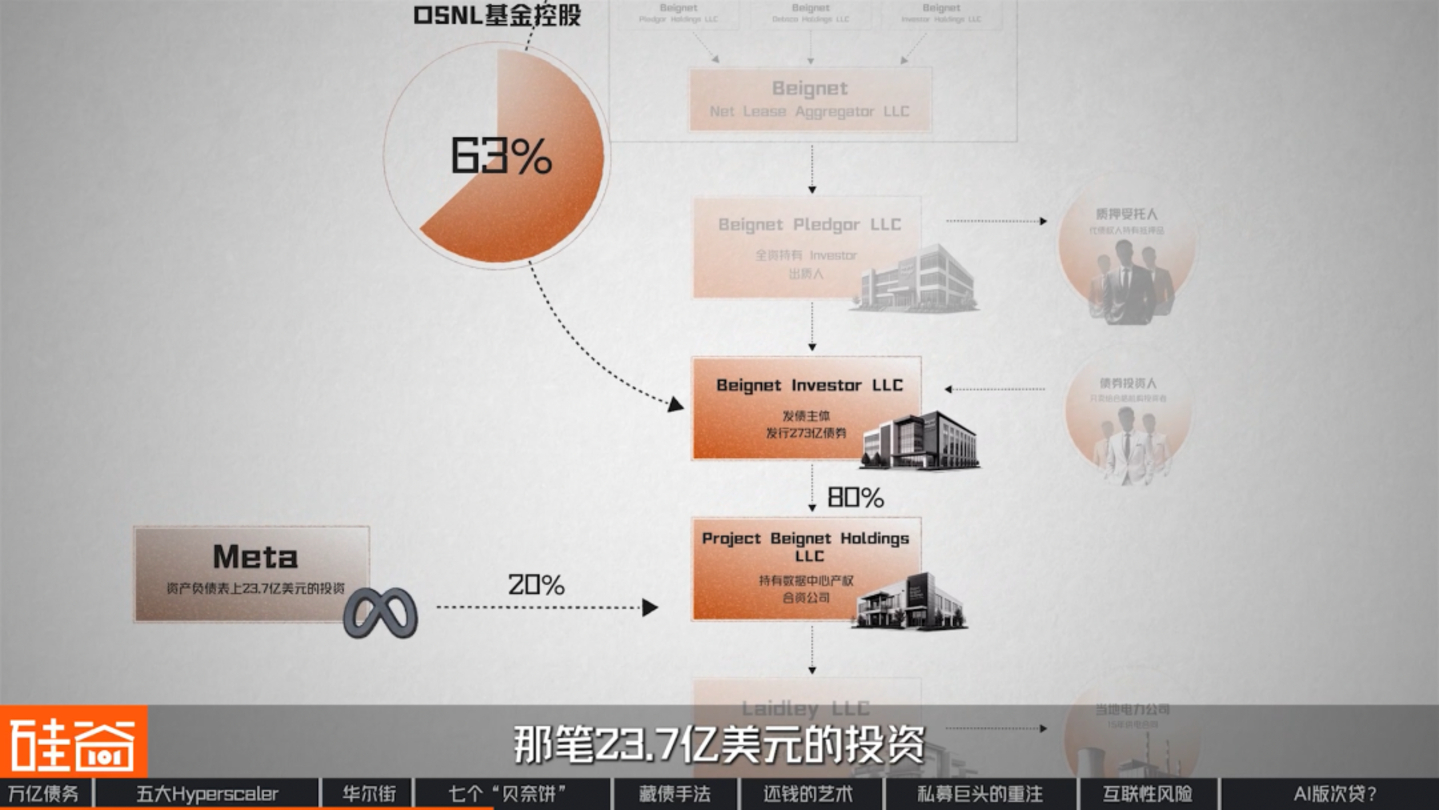
Por encima de Laidley se encuentra Project Beignet Holdings, propietaria del centro de datos. Más arriba está Beignet Investor, que emitió bonos por valor de 27.300 millones de dólares. Y por encima de esta, una empresa llamada Beignet Pledgor, propietaria al 100% de Beignet Investor. Simultáneamente, Beignet Pledgor pignoró estas acciones a un fideicomisario, de modo que los acreedores prestaron 27.300 millones de dólares, recibiendo a cambio el capital social del emisor y sus centros de datos como garantía.
Por encima del acreedor prendario se encuentran cuatro sociedades holding, una de las cuales se denomina Beignet Net Lease Aggregator. Esta agrupa a todos los inversores en una sociedad instrumental, que posteriormente posee las acciones. En la cúspide se sitúa OSNL, un fondo de Blue Owl especializado en propiedades con contratos de arrendamiento neto. Además, existe un grupo de coinversores que aportaron capital junto con Blue Owl. En este punto, el centro de datos Hyperion y sus deudas asociadas se han separado legalmente.
Además, observará que los nombres de todas estas empresas contienen la palabra "Beignet". Se trata de un tipo de postre frito popular en las calles de Nueva Orleans, y este "método de denominación de alimentos" sigue el mismo patrón que las convenciones de nomenclatura utilizadas por los metamodelos.
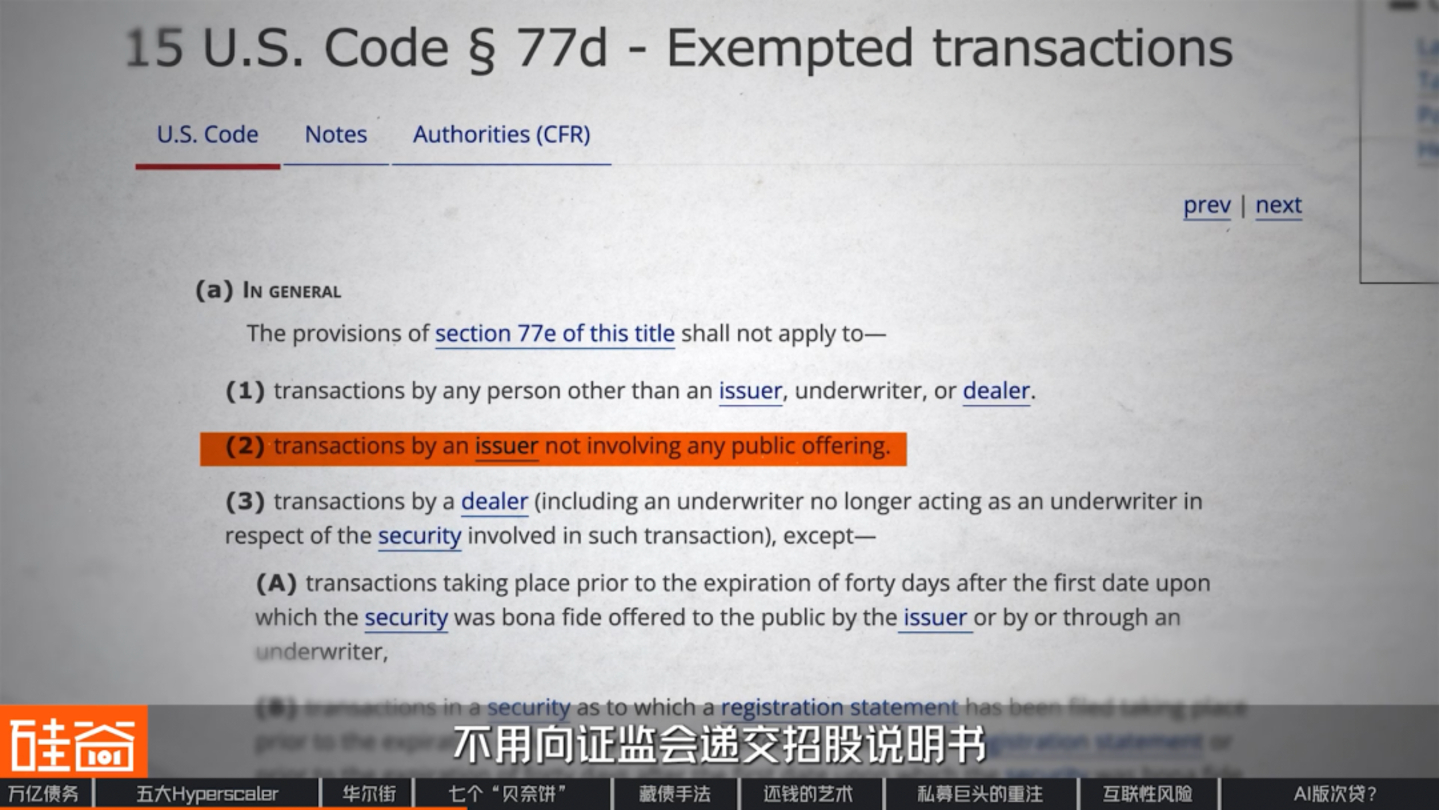
Verificamos los registros de estas siete empresas con el nombre Beignet, y todas se registraron en Delaware, EE. UU., en un lapso de menos de seis semanas. En Delaware, las sociedades de responsabilidad limitada no están obligadas a revelar sus miembros ni sus porcentajes de participación accionaria, y lo mismo se aplica a esta emisión de bonos de 27.300 millones de dólares; no necesita presentar un prospecto ante la SEC. En otras palabras, nunca se convertirá en un bono registrado públicamente.
▍¿Por qué no aparecen 27.300 millones en la tabla de Meta?
Sin embargo, la separación legal no hace desaparecer las deudas; este tipo de estructura de empresa fantasma no es nada nuevo. En el mundo financiero, tiene un nombre específico: SPV (Entidad de propósito especial: una entidad legal establecida por una empresa matriz exclusivamente para un proyecto, que contiene todos los pasivos y riesgos, y que no figura en el balance de la empresa matriz). Debido a su frecuencia, las normas contables se han adaptado desde hace tiempo a esta estructura.
Existe una regla específica en las normas contables estadounidenses que rige este asunto. Su principio es: si una deuda debe incluirse o no en el balance general depende principalmente de dos factores.
En primer lugar, ¿tiene usted la autoridad para tomar decisiones clave con respecto al proyecto?
En segundo lugar, ¿es usted el principal beneficiario de este proyecto?
La respuesta de Meta radica en su estructura accionarial. Blue Owl controla indirectamente a Beignet Investor mediante una participación del 63%, y a través de Beignet Investor, posee una participación del 80% en Project Beignet Holdings, la empresa propietaria de los centros de datos. El 20% restante pertenece a Meta, lo que representa la inversión de 2370 millones de dólares que figura en su balance.
Meta declaró en su informe financiero que, al no desempeñar un papel protagónico en las actividades operativas más importantes de la empresa conjunta, no era un beneficiario principal y, por lo tanto, no necesitaba consolidarse. Dado que la empresa conjunta no se consolidó en los estados financieros de Meta, la deuda correspondiente de 27.300 millones de dólares desapareció naturalmente del balance de Meta.
Pero esto nos lleva a la siguiente pregunta: ¿El hecho de que esta deuda no figure en el balance de Meta significa que Meta no tiene que pagarla? La respuesta es: Por supuesto que tiene que pagarla, pero es una forma indirecta de hacerlo.
¿De dónde proviene el dinero para pagar la deuda?
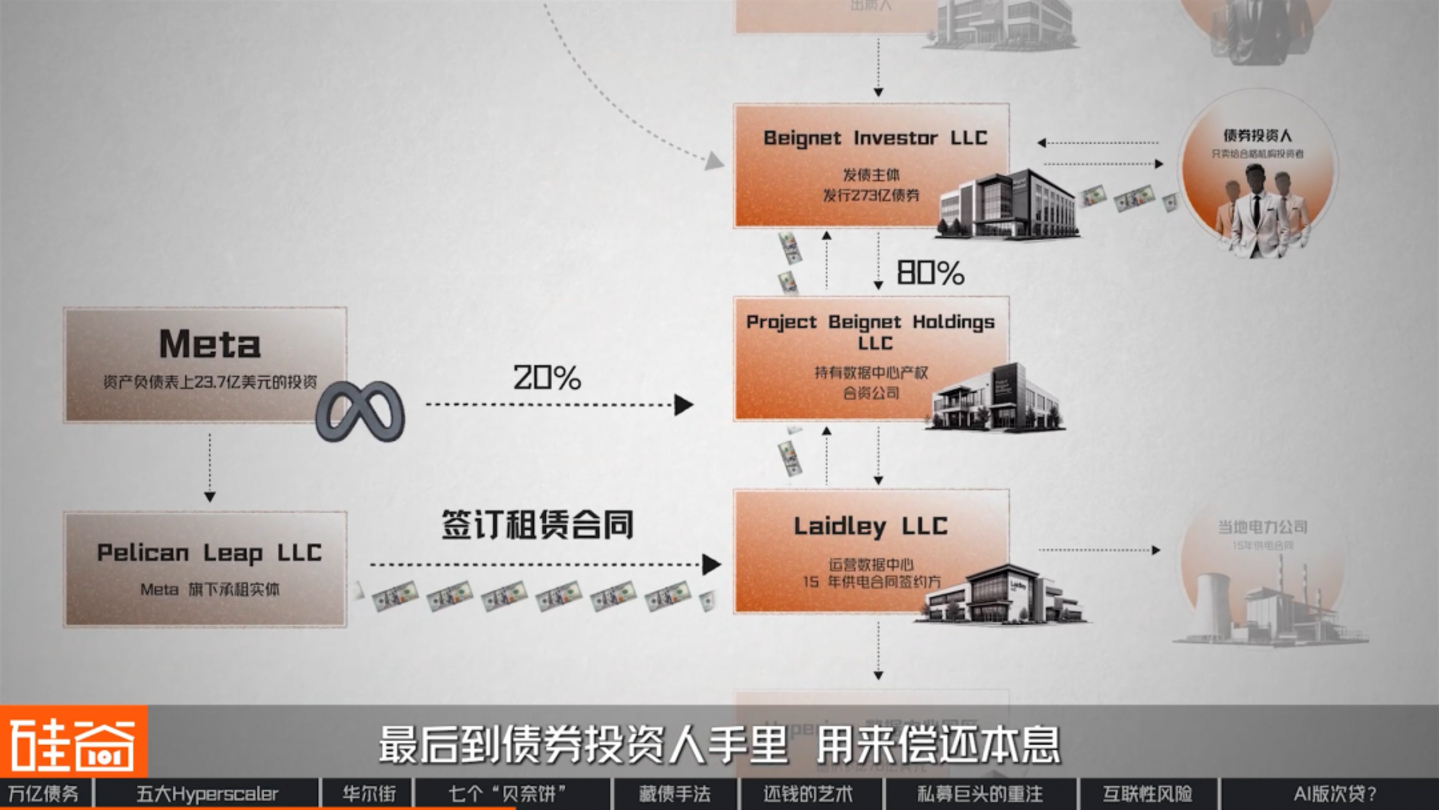
Meta tiene una empresa de arrendamiento llamada Pelican Leap, la cual tiene un contrato de arrendamiento con Laidley LLC, la entidad operativa de Hyperion. A partir de 2029, Pelican Leap pagará el alquiler a Laidley mensualmente. Este dinero ingresará primero en la cuenta de Laidley, luego pasará por una serie de empresas fantasma, incluyendo Beignet, y finalmente llegará a los inversores de bonos para el pago del capital e intereses. Así, después de todo este proceso, Meta es quien paga la deuda.
Analicemos la deuda en sí: un monto total de $27.29 mil millones, una tasa de interés del 6.581%, con vencimiento en mayo de 2049 y amortizada en su totalidad. Se trata, por lo tanto, de un préstamo hipotecario a 24 años. Sin embargo, cabe destacar un detalle: el plazo inicial del arrendamiento es de 4 años, a partir de 2029, y Meta cuenta con una opción de renovación que permite una extensión máxima de 20 años.
El problema es que esta deuda tiene un plazo de amortización de 24 años, pero Meta solo la arrendó por 4 años. Esto significa que, para 2033, Meta puede optar por rescindir el contrato. Entonces, ¿quién pagará los más de 20 mil millones de dólares restantes de la deuda? La respuesta reside en este contrato de arrendamiento.
La verdadera garantía es Meta misma.
Analicemos con más detalle este contrato de arrendamiento. Además del alquiler mensual, Meta incluyó una garantía de valor residual con un máximo aproximado de 28 mil millones de dólares. Meta declaró claramente en su informe financiero que, si decide no renovar el contrato o abandonar el campus, deberá abonar la diferencia entre el valor de mercado del campus y los 28 mil millones de dólares.
Por lo tanto, la garantía real de este préstamo de 27.300 millones de dólares es la propia Meta. Esta conclusión también se desprende de la calificación crediticia de este bono. S&P le otorgó una calificación A+, mientras que la de Meta es AA?, lo que significa que la calificación crediticia de Meta se redujo un escalón.
Bruce Liu (刘沁东)
Director ejecutivo y director de inversiones de Esoterica Capital (Ji Rong Investment)
Que te ofrezca una garantía no significa que vayas a disfrutar de mi calificación crediticia. Es imposible; el mercado no es tan ingenuo. Su calificación crediticia es inferior a la de Meta. El mercado considerará a Meta como respaldo, pero no te dará un crédito del 100%. Sin duda, te ofrecerá un descuento.
Christina Xu
Inversor en infraestructura de IA de Silicon Valley, fundador (Silicon Valley Non-Consensus)
Al evaluar Meta como inversor, no me preocupa tanto en qué estado financiero se encuentre o no, sino más bien si representa las obligaciones reales de Meta. Los arrendamientos más las garantías de valor residual son, en esencia, compromisos de gasto fijos a largo plazo por parte de Meta, por lo que los incluyo en mi modelo.
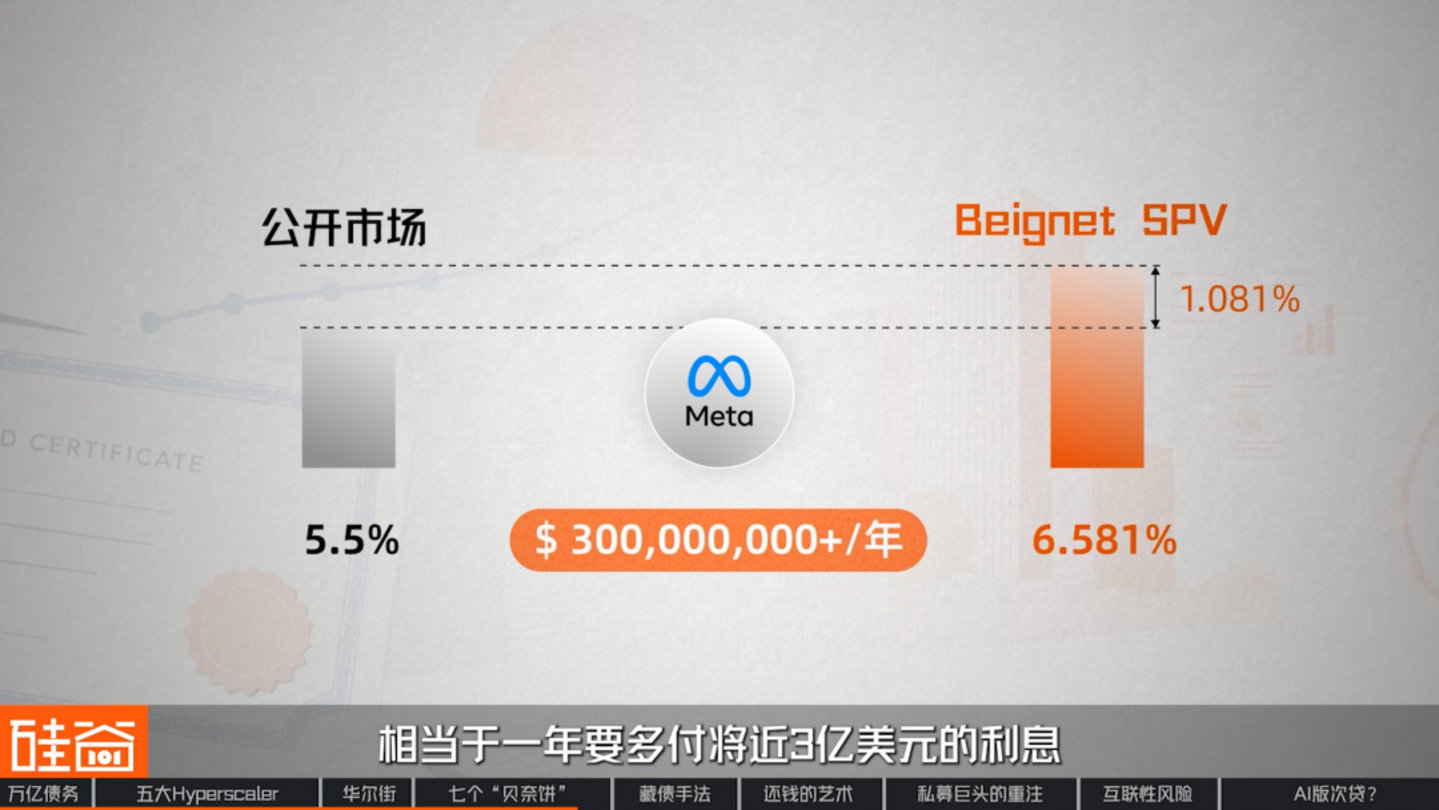
Por supuesto, Meta tiene que pagar un precio adicional para lograr este balance saneado. Si Meta emitiera un bono con el mismo vencimiento en el mercado abierto, el costo sería de aproximadamente el 5,5%, mientras que endeudarse a través de la SPV de Beignet costaría el 6,581%, lo que equivale a pagar casi 300 millones de dólares más en intereses al año.
Tras diseñar un conjunto de herramientas tan costoso, Meta y Wall Street claramente no tenían intención de utilizarlas solo una vez. En julio de este año, llegó la segunda, llamada Sopaipilla, otro proyecto de Meta en El Paso, Texas. La fijación de precios se completó el 27 de julio, recaudando finalmente 12.500 millones de dólares con un cupón del 7,534%, con vencimiento en 2048, también totalmente amortizado y con la misma estructura accionarial 80/20. La única diferencia es que, en esta ocasión, BlackRock adquirió el 80% de la participación en lugar de Blue Owl.
En menos de un año, Meta emitió dos bonos para centros de datos por un total de casi 40 mil millones de dólares. Los compradores de ambos bonos fueron prácticamente el mismo grupo de instituciones. Se puede afirmar que el mecanismo de emisión de bonos de Meta está muy consolidado. Sin embargo, el mercado actual aún mantiene un control relativamente estricto sobre la exposición al riesgo de una sola empresa que emite bonos de forma rápida y consecutiva.
Christina Xu
Inversor en infraestructura de IA de Silicon Valley, fundador (Silicon Valley Non-Consensus)
He observado que muchos de los grandes inversores institucionales que participaron en las dos rondas de financiación de Meta han reducido significativamente su participación en este proyecto de 12.500 millones de dólares este año en comparación con el año pasado.
Existen varias razones. En primer lugar, consideraron que las dos rondas de financiación fueron demasiado rápidas, generando una gran cantidad de objetivos de inversión simultáneamente. En segundo lugar, con la creciente inversión en centros de datos, su cartera ya contiene una parte significativa de sus activos. Necesitan equilibrar la asignación de sus activos crediticios, por lo que invertirán un poco menos este año, pero esto no tiene nada que ver con Meta.
También revisamos los informes financieros de los otros cuatro gigantes y descubrimos que, cuando se trata de "emitir bonos", cada uno utiliza sus propios métodos.
Microsoft: Pasivos por arrendamiento financiero
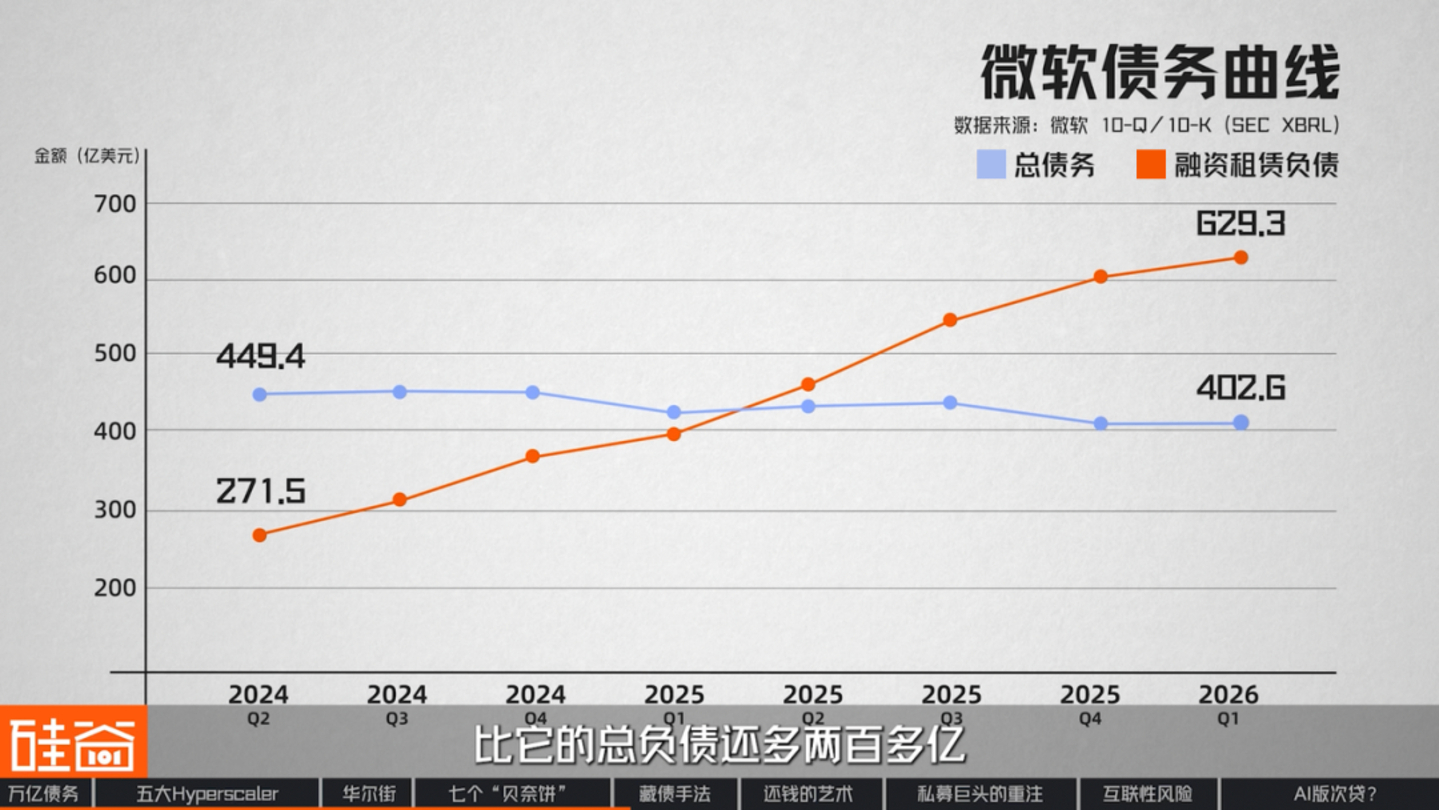
Como mencionamos al principio, Microsoft es bastante peculiar: no utiliza empresas fantasma ni emite bonos. En los últimos dos años, la deuda total de Microsoft en su balance ha disminuido en lugar de aumentar, pasando de 44.900 millones de dólares a 40.300 millones, pero esto es en realidad una cortina de humo.
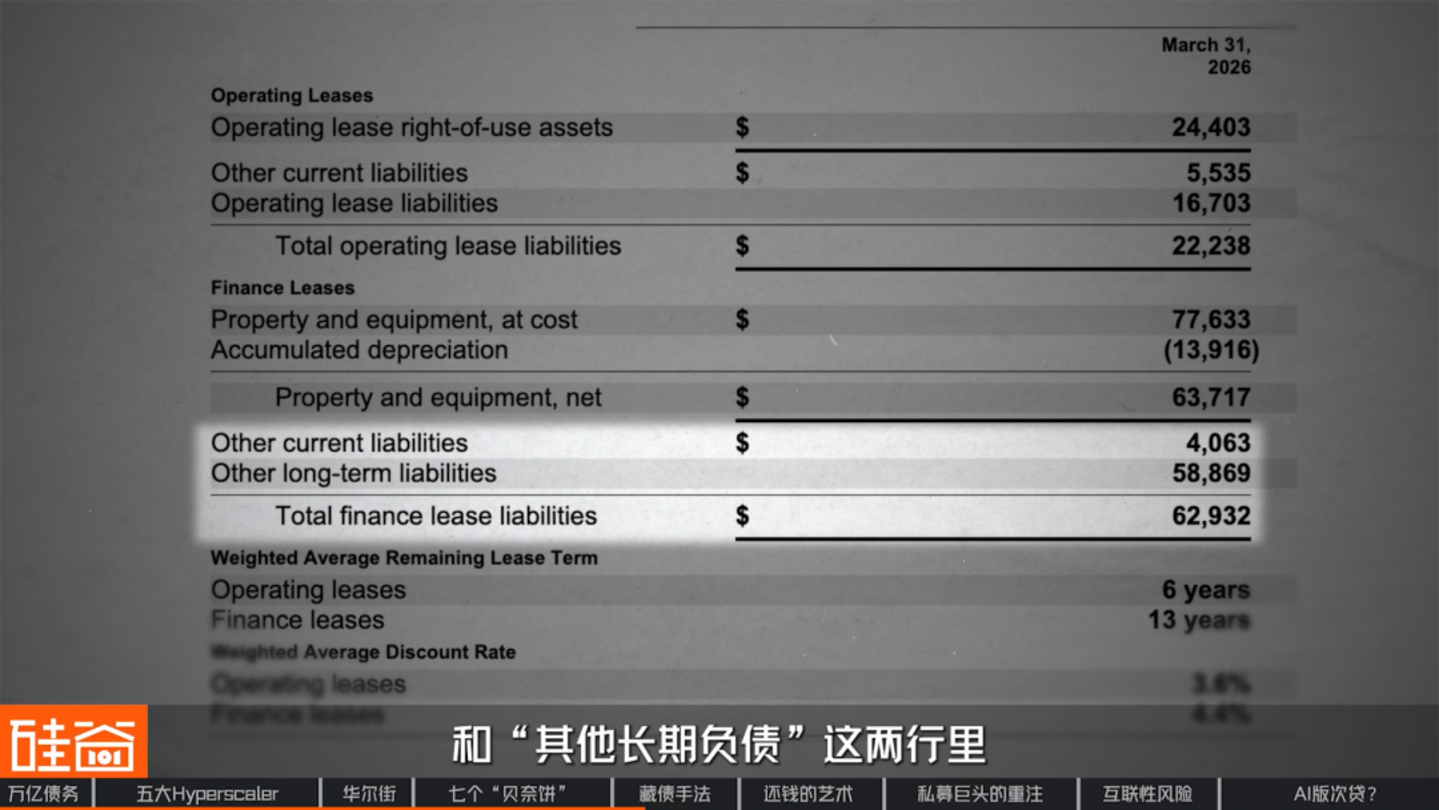
Durante ese mismo período, los pasivos por arrendamiento financiero de Microsoft se duplicaron con creces, pasando de 27.100 millones de dólares a 62.900 millones de dólares, superando su deuda total en más de 20.000 millones de dólares.
El arrendamiento financiero consiste esencialmente en alquilar un edificio, pero comprándolo a plazos, con un plazo de arrendamiento que abarca casi toda la vida útil del inmueble. Contablemente, se considera una compra, solo que con pagos a plazos, por lo que este importe se registra íntegramente como pasivo. Sin embargo, en el balance, no aparece en la sección de "pasivos", lo que significa que no es visible a simple vista. Estos 62.900 millones de dólares sí figuran en el balance de Microsoft, pero no se denominan "pasivos"; en su lugar, se desglosan en "otros pasivos corrientes" y "otros pasivos a largo plazo".
▍Google: Derivados de crédito
Luego está Google, que fue un paso más allá que Microsoft. Ni siquiera creó una empresa fantasma ni poseyó acciones; simplemente hizo una cosa: proporcionar garantías de pago para los centros de datos que construyó, lo que permitió a las empresas obtener préstamos. Google incluyó en sus informes financieros la siguiente frase: «En caso de impago, nos reservamos el derecho de asumir el contrato de arrendamiento subyacente».
Estas garantías se registraron como "derivados de crédito" en la contabilidad, y su valor contable aumentó de 16.900 millones de dólares a 43.800 millones de dólares en seis meses. Sin embargo, solo una pequeña parte de estos 43.800 millones de dólares se reflejó en el balance de Google, que es el valor actual de estas garantías. Esta parte ascendió a 815 millones de dólares, menos del dos por ciento del total.
▍Amazon, el "hombre honesto"
Amazon es la más honesta de las cinco; pide dinero prestado para construir su propia infraestructura.
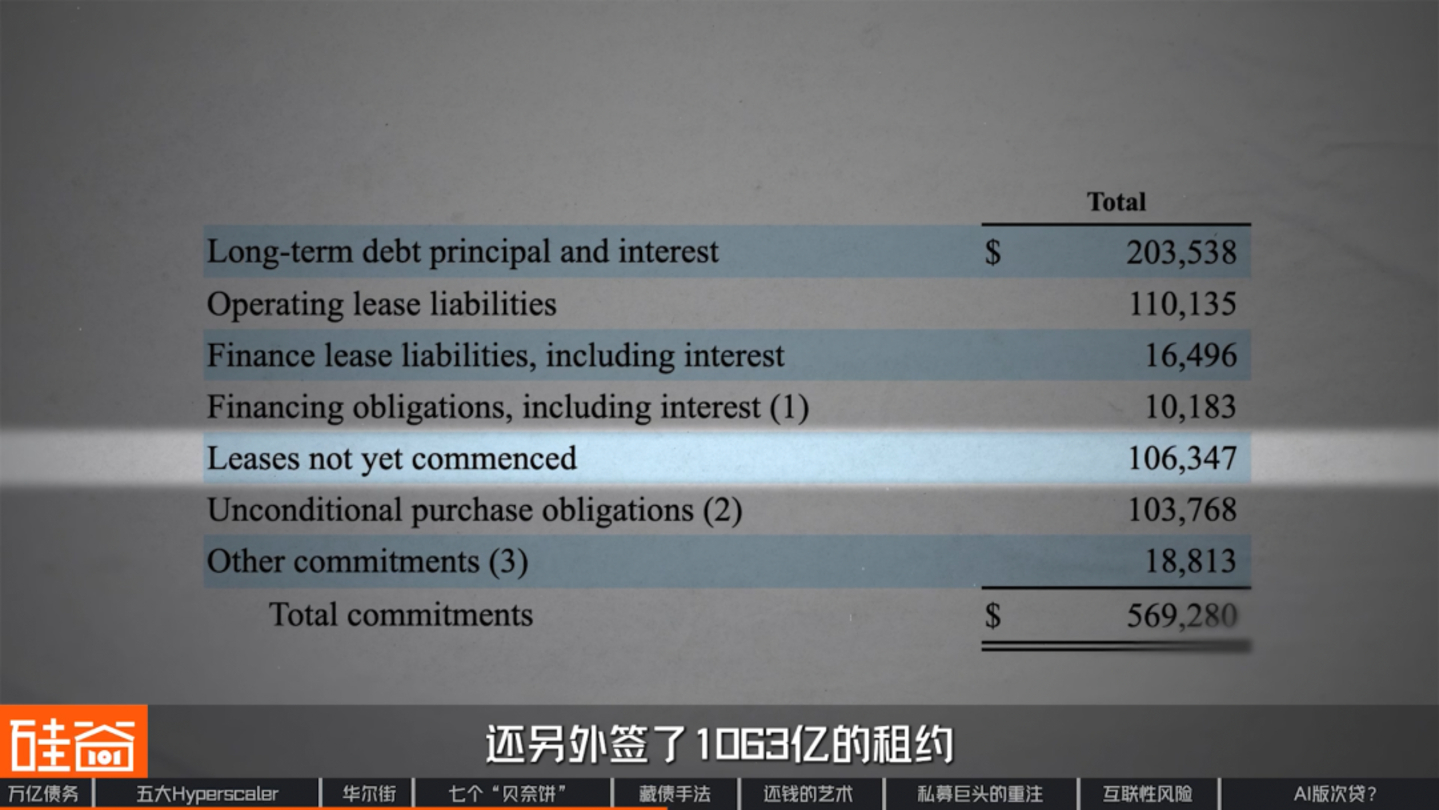
En marzo de este año, Amazon emitió bonos por valor de más de 50.000 millones de dólares de una sola vez. Sin embargo, también tiene contratos de arrendamiento por valor de 106.300 millones de dólares que, al igual que Oracle (que analizaremos más adelante), no se han incorporado al balance de Amazon.
Oracle: Un actor importante en el sector del arrendamiento.
Por último, está Oracle, que ni crea servidores virtuales ni ofrece garantías; simplemente firma contratos.
Oracle ha firmado contratos de arrendamiento por un total de 260 mil millones de dólares, casi en su totalidad relacionados con centros de datos, con plazos de entre 15 y 19 años. Estos contratos no entrarán en vigor hasta el próximo año. En otras palabras, hasta la fecha, ni un solo centavo de estas obligaciones por arrendamiento figura en su balance.
En resumen, Meta utiliza una empresa fantasma, Microsoft recurre al arrendamiento financiero, Google vende seguros, y Amazon y Oracle dependen completamente del arrendamiento. Los enfoques de estas empresas son fundamentalmente diferentes. Sin embargo, si superponemos estos cinco gráficos, veremos que todos hacen lo mismo: «el arte de saldar deudas».
▍El arte de devolver el dinero
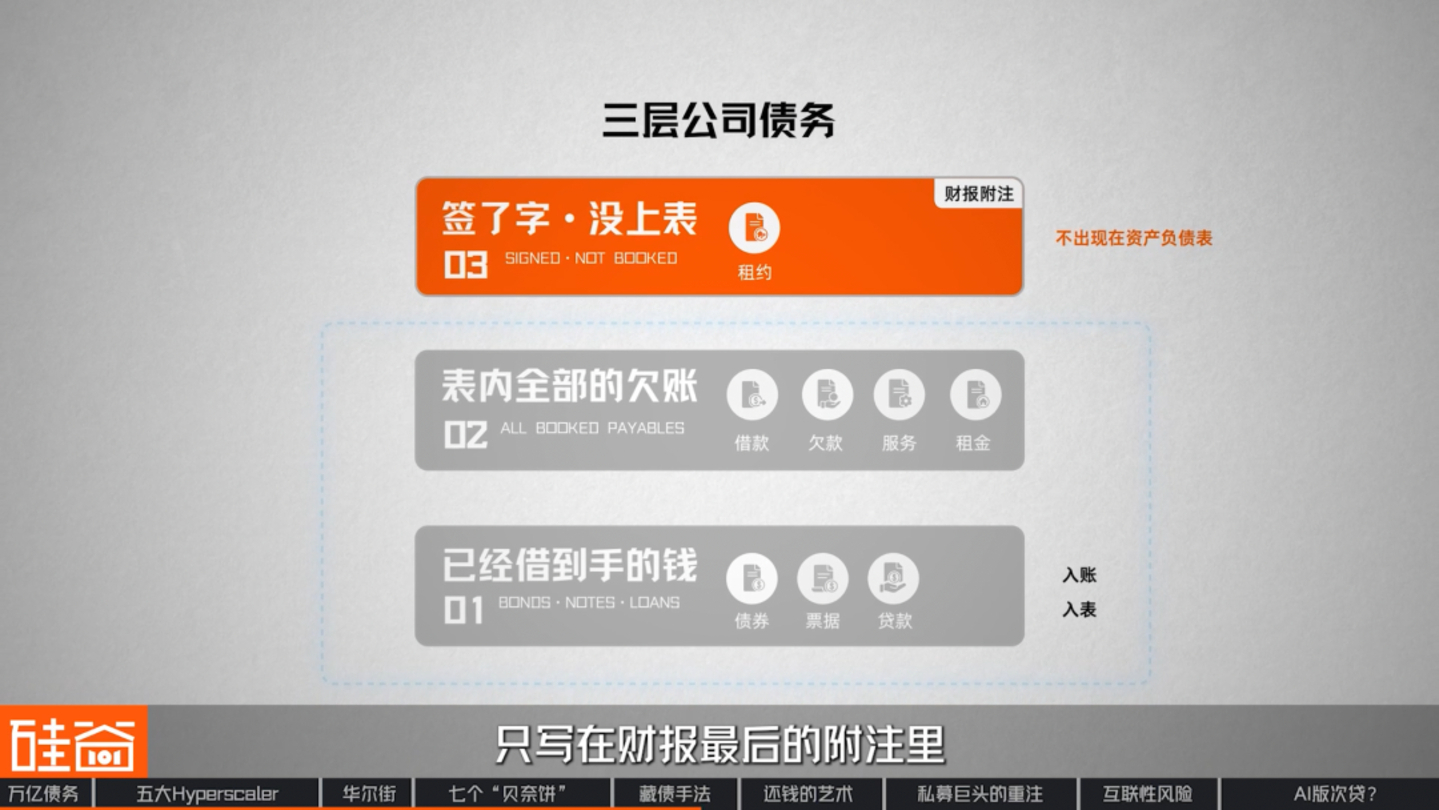
En primer lugar, estableceremos un estándar para dividir la deuda de una empresa en tres niveles.
La primera capa corresponde al dinero que ya se ha pedido prestado. Por ejemplo, bonos, pagarés y préstamos. Este dinero es efectivo real que ha ingresado en la cuenta y también se registra en el balance general.
La segunda capa contiene todas las deudas pendientes que figuran en la tabla. Además de los préstamos, también se incluyen las deudas contraídas con proveedores por bienes, las deudas contraídas con clientes por servicios y los alquileres ya pagados.
La tercera capa está compuesta por acuerdos firmados que aún no figuran en los estados financieros, como los "arrendamientos". Esta capa no aparece en el balance; solo se menciona en las notas al final de los estados financieros.
Así pues, la pregunta es: ¿cuándo una suma de dinero que debe pagarse en el futuro se convierte en deuda?
Según las normas contables, una vez que se recibe dinero, bienes o un edificio utilizable, debe registrarse en los libros. Si aún no se ha recibido nada, no es necesario registrarlo. Este es el método principal que utilizan los gigantes para ocultar deudas: transformar la "construcción de sus propios edificios" en "alquiler de edificios a terceros". Existen tres formas principales de alquilar edificios:
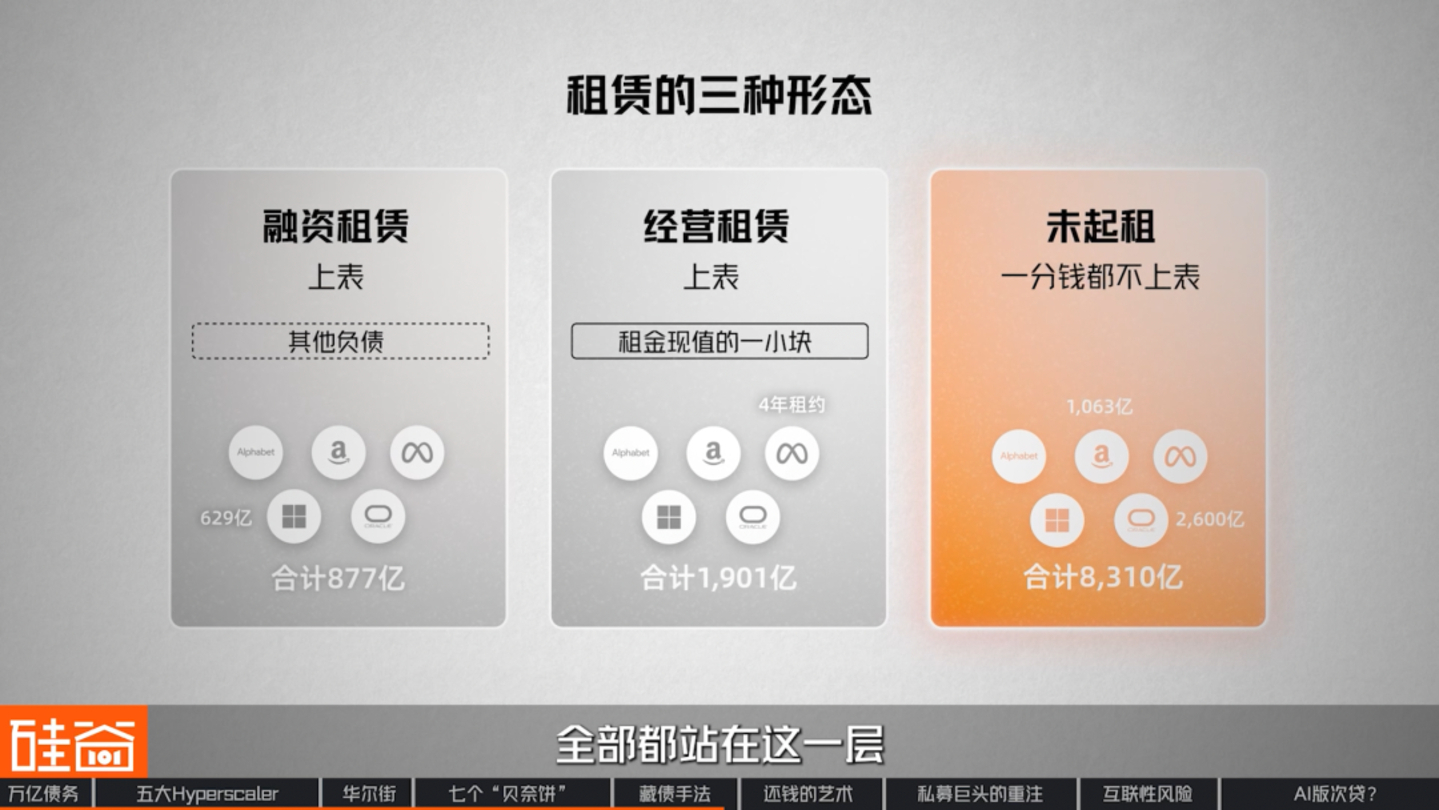
El primer tipo es el arrendamiento financiero. Aparece en el balance, pero se clasifica como "otros pasivos" y no es visible a simple vista. La deuda de Microsoft de 62.900 millones de dólares se incluye en esta categoría.
El segundo tipo son los arrendamientos operativos. Estos también se registran, pero solo se muestra una pequeña parte del valor actual del alquiler. Por ejemplo, el arrendamiento de Meta solo registraba cuatro años de deuda.
El tercer tipo lo conforman aquellas empresas que aún no han comenzado a arrendar; no registran ni un solo centavo en sus balances. Los 260 mil millones de dólares de Oracle y los 106.3 mil millones de dólares de Amazon entran en esta categoría.
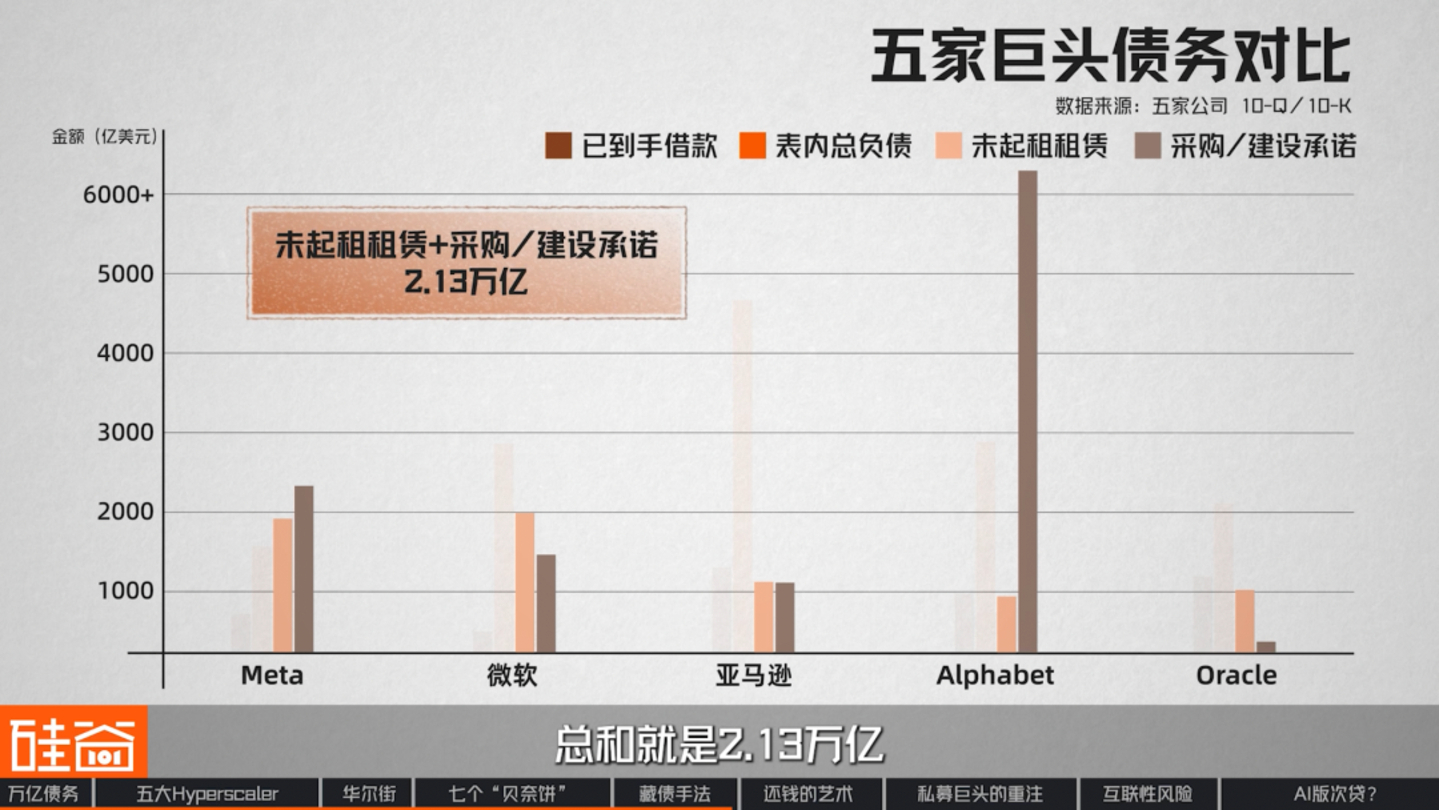
Analicemos las cifras de estas cinco empresas en conjunto: el monto total de los préstamos ya obtenidos asciende a 445.800 millones de yuanes. El monto de los contratos de arrendamiento firmados pero aún no registrados es de 831.000 millones de yuanes, casi el doble. Si incluimos también los compromisos de adquisición y construcción, el total alcanza los 2,13 billones de yuanes.
Esta es la inversión final y sustancial necesaria para el centro de datos de IA. Dado el amplio consenso entre Silicon Valley y Wall Street, ¿existen riesgos asociados a este enfoque?
▍Las "habilidades de Wall Street con el cuchillo financiero"
Hasta ahora, hemos analizado las estrategias de estos cinco gigantes. Si los observamos en orden, veremos que se trata de una línea de productos financieros en constante descenso. Cuanto más abajo en la línea se encuentre, mayor será el precio y mayor el riesgo.
Bruce Liu (刘沁东)
Director ejecutivo y director de inversiones de Esoterica Capital (Ji Rong Investment)
Inicialmente, estas empresas eran históricamente muy ricas y podían operar consumiendo su propio flujo de caja, pero eso ciertamente no es posible ahora.
A continuación, empresas como Meta, Microsoft y Amazon emiten sus propios bonos corporativos. Después vienen los financiamientos basados en proyectos o las empresas conjuntas. Posteriormente, ayudan a empresas como CoreWeave y Nebius a emitir bonos.
A continuación, vemos algunos casos recientes en los que las GPU se han utilizado como garantía, algo que no ocurría antes. Por lo tanto, desde la perspectiva del riesgo, se trata de un proceso gradual de arriba hacia abajo.
Por supuesto, no son solo los gigantes tecnológicos quienes necesitan financiación en esta carrera armamentística de la IA. Wall Street también ha preparado una amplia gama de productos financieros para todos. Entre ellos, destaca el préstamo con garantía de tarjetas gráficas.
Christina Xu
Inversor en infraestructura de IA de Silicon Valley, fundador (Silicon Valley Non-Consensus)
Por ejemplo, esta gran compañía de seguros ha invertido en deuda similar a la de Meta, pero nunca antes había operado con deuda relacionada con GPU. Ahora, también están empezando a probar bonos de crédito relacionados con GPU con vencimientos relativamente más cortos.
Estaban debatiendo un enfoque relativamente nuevo. En su cartera, tanto las GPU como los centros de datos se consideran activos de IA, pero se clasifican de forma diferente.
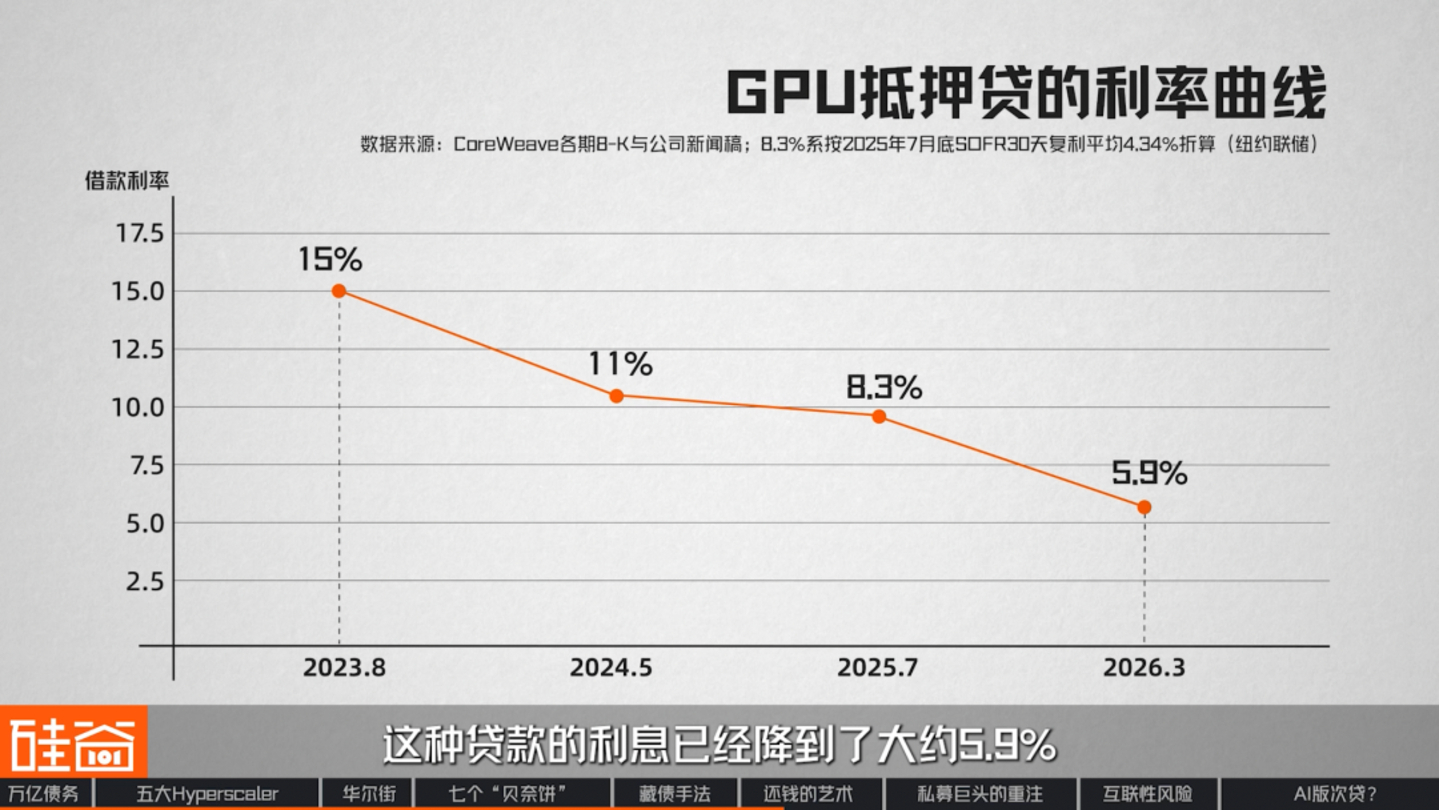
En 2023, CoreWeave, proveedor de servicios en la nube de IA, tuvo que pagar aproximadamente un 15 % de interés para obtener este tipo de financiación. En marzo de este año, el tipo de interés de estos préstamos se redujo a cerca del 5,9 %, e incluso recibieron una calificación de grado de inversión. En otras palabras, en menos de tres años, Wall Street ha reconocido las tarjetas gráficas como un nuevo tipo de activo tangible, y sus límites siguen expandiéndose.
En julio de este año, General Compute, una empresa de computación en la nube para inferencias fundada en 2026, obtuvo un préstamo de 400 millones de dólares utilizando un lote de chips de inferencia especializados. Esta es la primera vez que los chips de inferencia se convierten en garantía principal para un préstamo importante en el sector de la IA. Y recientemente, la idea de convertir las tarjetas gráficas en activos ha adquirido una relevancia sin precedentes.
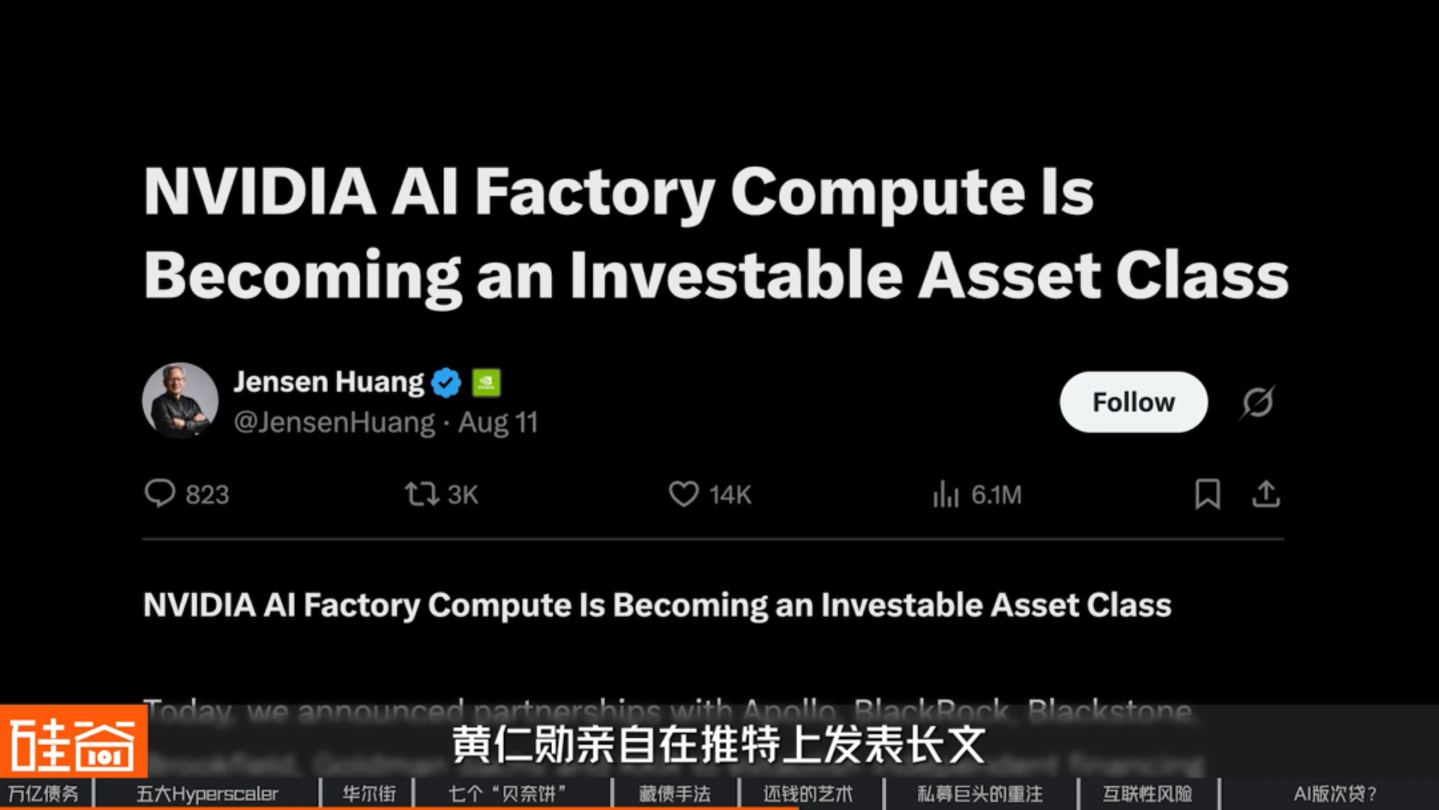
El 10 de agosto, Jensen Huang publicó personalmente un extenso artículo en la plataforma de redes sociales X, titulado "(La potencia de cálculo de IA de Nvidia se está convirtiendo en una clase de activo de inversión)". En el artículo, anunció la creación de una plataforma dedicada a la financiación de la potencia de cálculo de IA en colaboración con seis instituciones: Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs y KKR, con el objetivo de movilizar más de 500 mil millones de dólares en capital de terceros. Y ya habíamos visto a casi todos estos seis nombres antes.
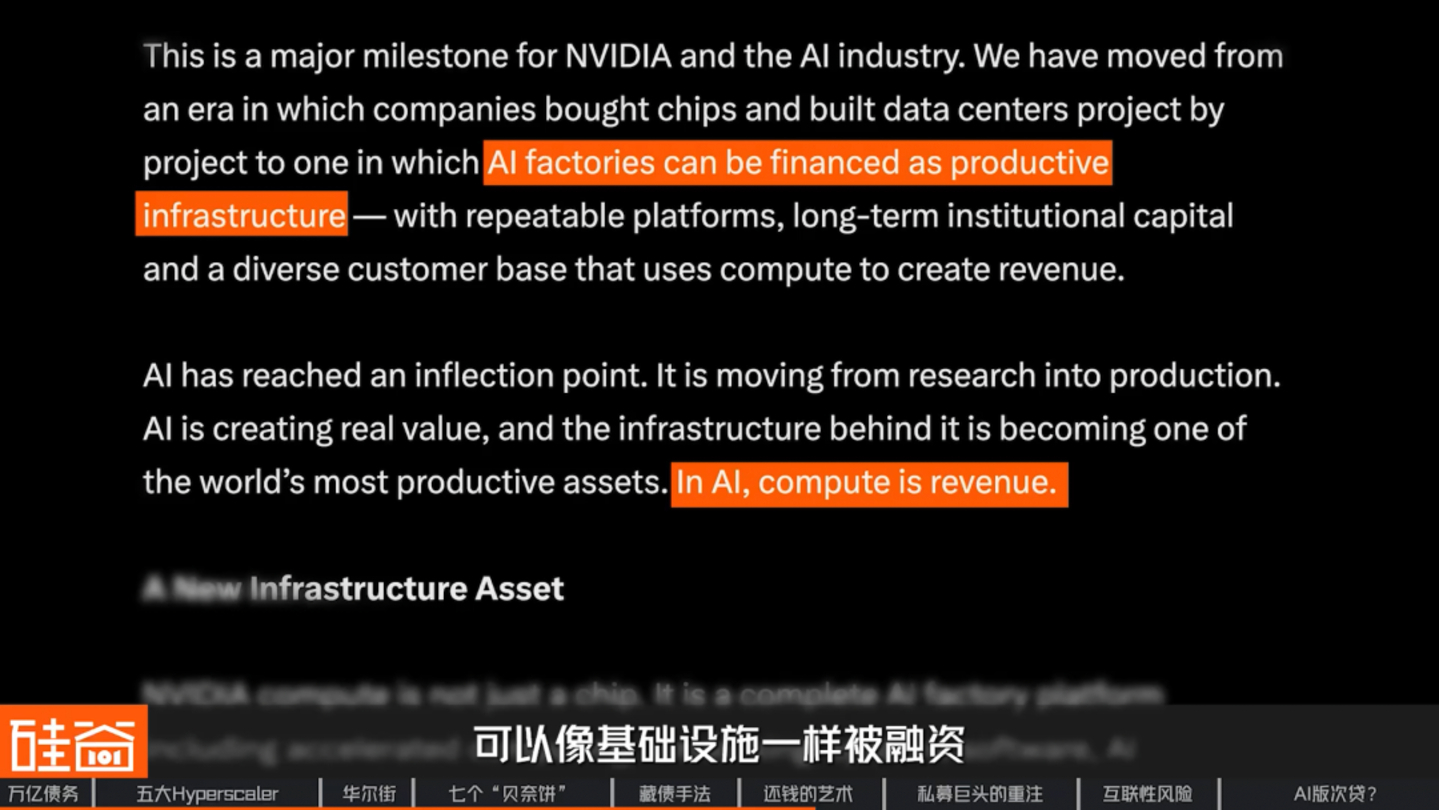
Nvidia aclaró específicamente que estos 500 mil millones de dólares no representan sus propios ingresos, ni un compromiso de un fondo o cliente en particular, sino el capital social total que estas plataformas movilizarán en el futuro. En el artículo, escribió: "En la era de la IA, la capacidad de procesamiento genera ingresos", y considera que las fábricas de IA pueden financiarse como infraestructura.
Pero para que algo se utilice como garantía, simplemente generar ingresos no es suficiente; hay que responder a otra pregunta: ¿cuánto valdrá dentro de unos años? La respuesta de Huang Renxun tiene dos vertientes:
El primer punto es dejar que los precios del mercado hablen por sí solos. Afirmó que la A100, lanzada en 2020, seguirá siendo comercialmente viable seis años después, con una vida útil económica cercana a los diez años. Mientras tanto, el precio de alquiler anual de la H100 ha aumentado de aproximadamente 1,70 dólares por tarjeta en octubre de 2025 a aproximadamente 3,35 dólares en marzo de este año, lo que incrementa la rentabilidad de las tarjetas gráficas.
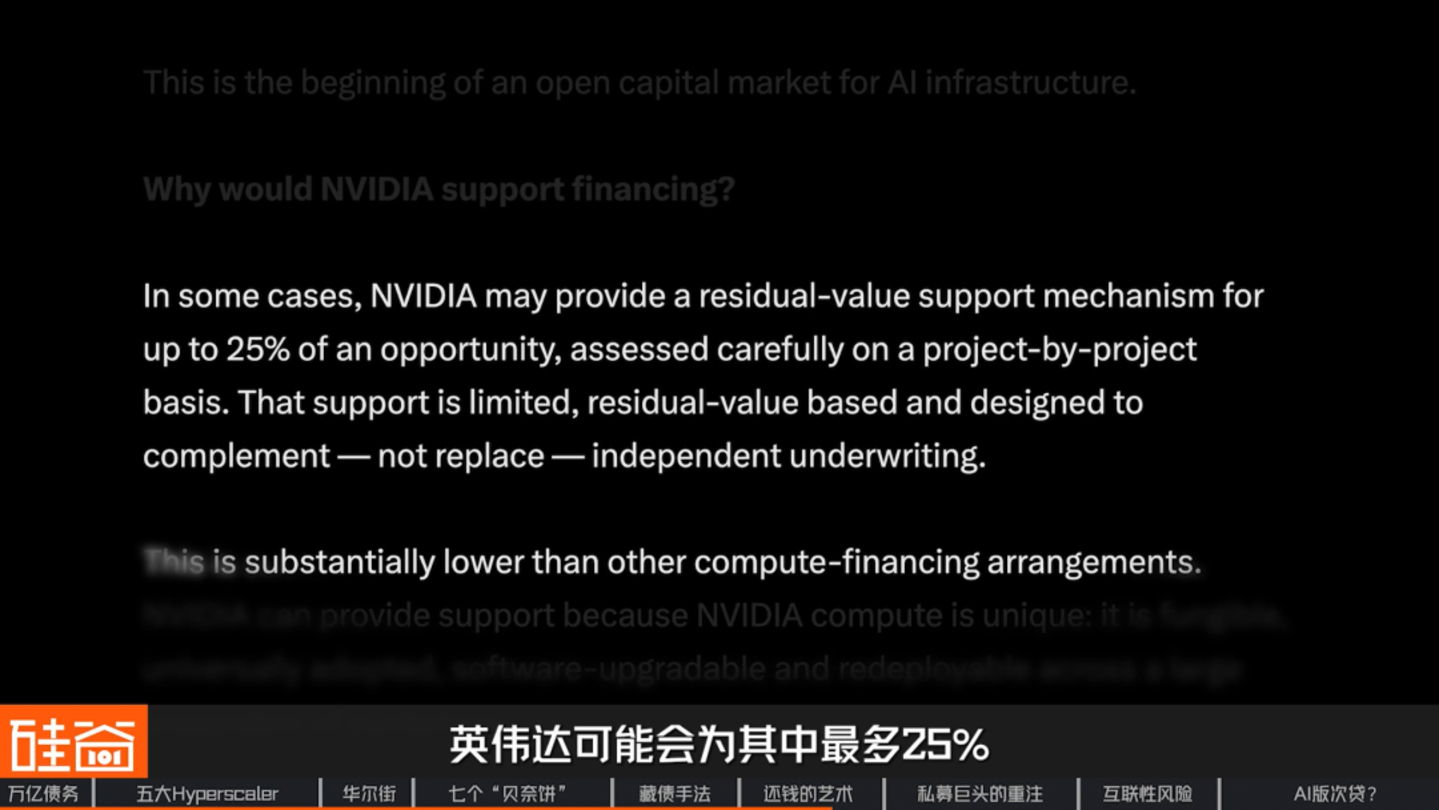
La segunda capa implica que la propia Nvidia proporcione una red de seguridad. En su tuit, afirmó que, para algunos proyectos, Nvidia podría ofrecer una "garantía de valor residual" de hasta el 25%, haciendo hincapié en que este porcentaje es mucho menor que el de otros acuerdos de financiación de potencia informática disponibles en el mercado.
Mencionamos el término "garantía de valor residual" al hablar de la deuda de Hyperion, que asciende a 27.300 millones de dólares. En ese préstamo, Meta proporcionó garantías de valor residual para los centros de datos. Ahora, no son solo los arrendadores quienes intervienen para cubrir las pérdidas; incluso los vendedores de tarjetas lo están haciendo.
Bruce Liu (刘沁东)
Director ejecutivo y director de inversiones de Esoterica Capital (Ji Rong Investment)
Creo que todo tiene un precio, y mientras el precio sea el adecuado, está bien. Incluso la peor col puede convertirse en un buen plato si el precio es lo suficientemente bajo.
A diferencia de los centros de datos, cuya vida útil puede ser de 10 o 20 años, las GPU pueden durar solo 5 años o menos. En este caso, ¿cuál es el riesgo? ¿O acaso el precio lo justifica? Quienes piden dinero prestado de esta manera probablemente se encuentren entre los miembros de mayor riesgo de toda la cadena de riesgo.
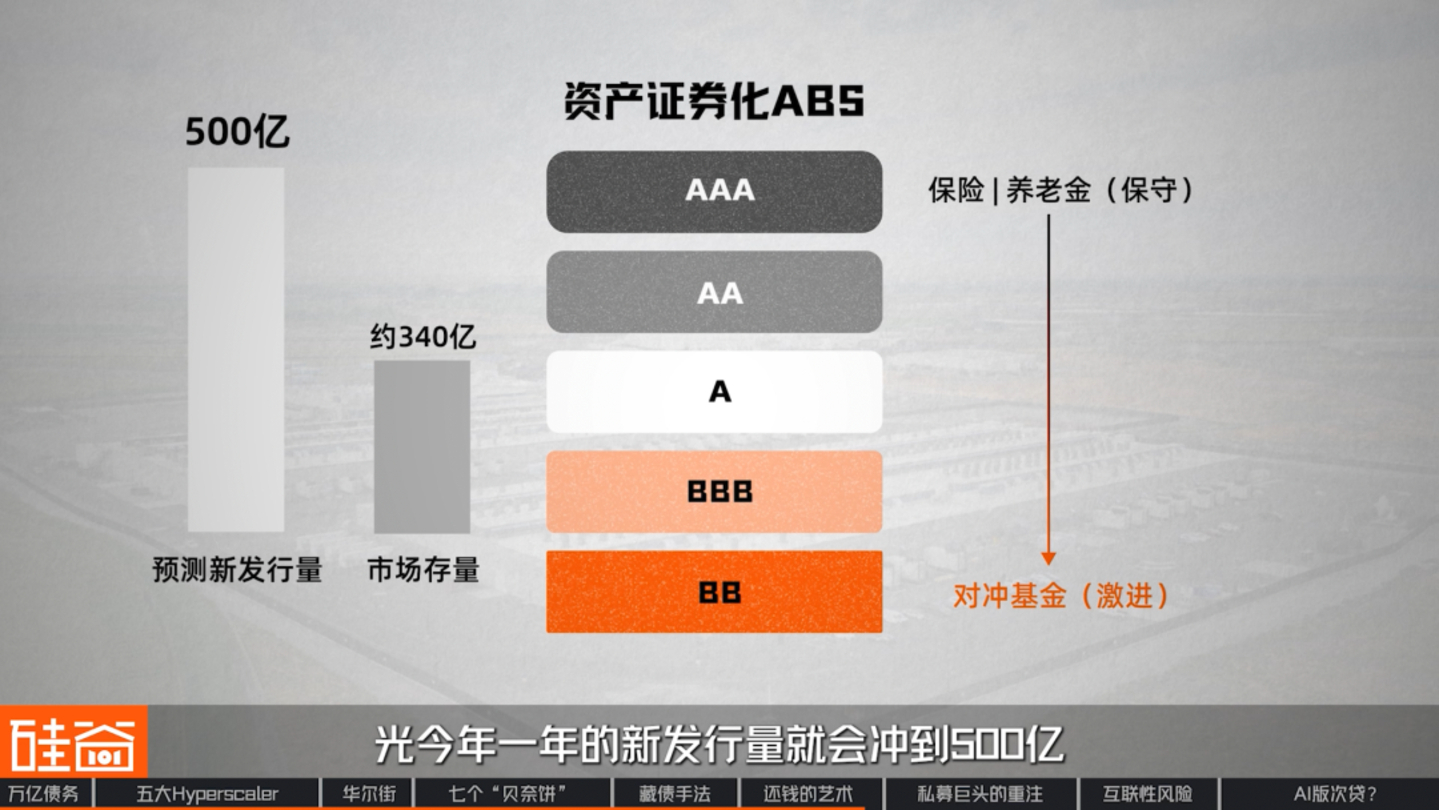
El segundo tipo de préstamo más común son los ABS (valores respaldados por activos). Estos agrupan los ingresos futuros por alquileres de centros de datos en valores, clasificándolos en tramos que van desde AAA hasta BB, y los venden a inversores con distintos niveles de riesgo. Actualmente, la capitalización de mercado de estos valores ronda los 34.000 millones de dólares, y las instituciones prevén que las nuevas emisiones solo este año alcancen los 50.000 millones de dólares.
El tercer tipo es un poco más complejo y se denomina SRT (Transferencia de Riesgo Significativo). Este proceso implica que el banco mantenga el préstamo en sus propios libros, pero contrate un seguro de primera pérdida con un fondo de capital privado, transfiriendo así el riesgo de impago al fondo, mientras que el préstamo permanece registrado a nombre del banco. Esto libera más capital para nuevos préstamos. El mercado de SRT ya mueve billones de dólares y, cada vez más, se utiliza para préstamos relacionados con la inteligencia artificial.
Hasta ahora, hemos comprendido cómo se ocultaron estas deudas y hemos analizado cómo Wall Street ha manipulado el capital de diversas maneras. Pero queda una pregunta: ¿quién es el verdadero propietario de estos centros de datos recién construidos?
▍ Pistas plantadas hace cinco años
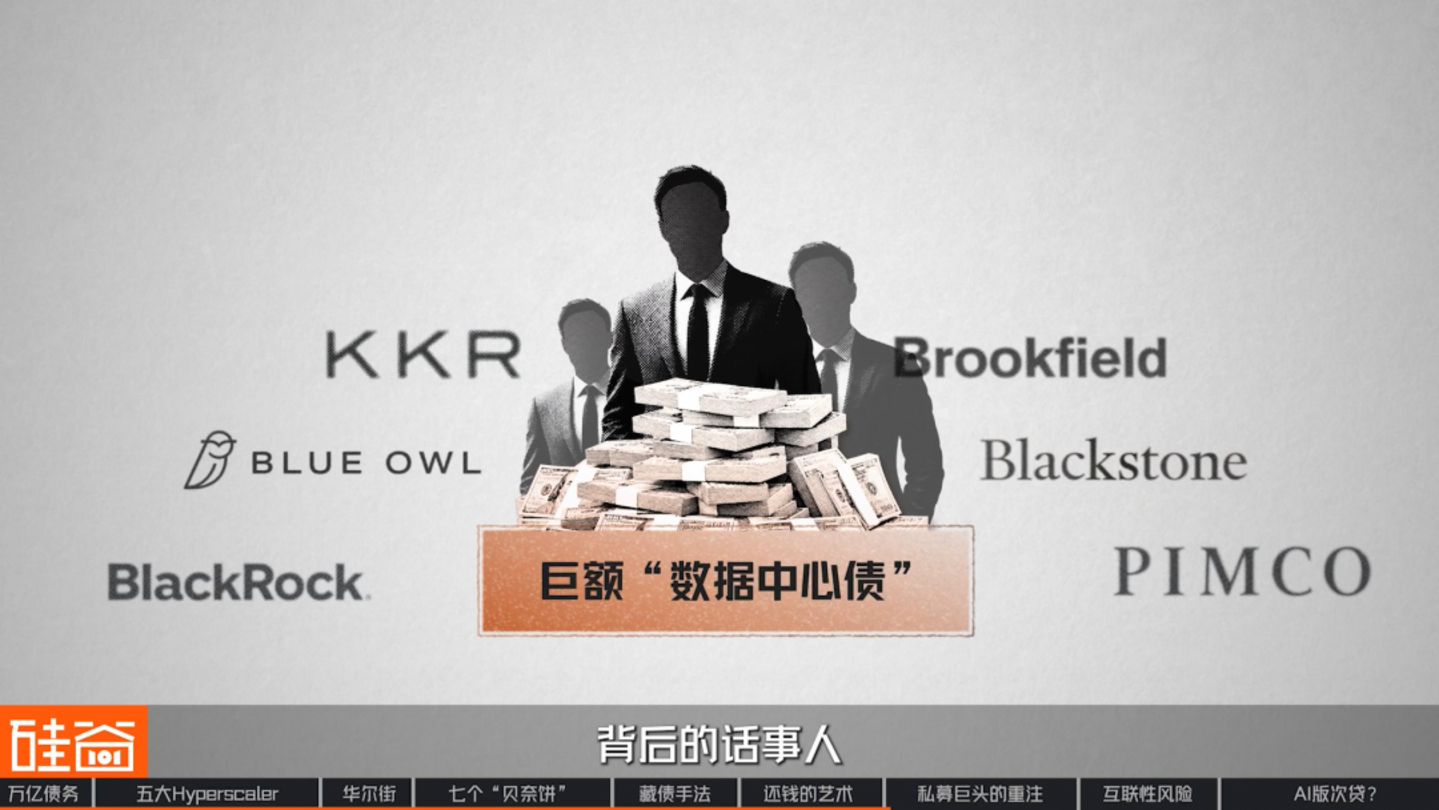
Si analizamos detenidamente los nombres detrás de esas transacciones crediticias, descubriremos que siempre son los mismos: Blue Owl, Brookfield, PIMCO, Blackstone, KKR y BlackRock. Así es, son los principales actores detrás de estas enormes "deudas de centros de datos". Y lo que es aún más sorprendente, ya llevaban tiempo planeando este negocio mucho antes de que llegara la ola de la IA.
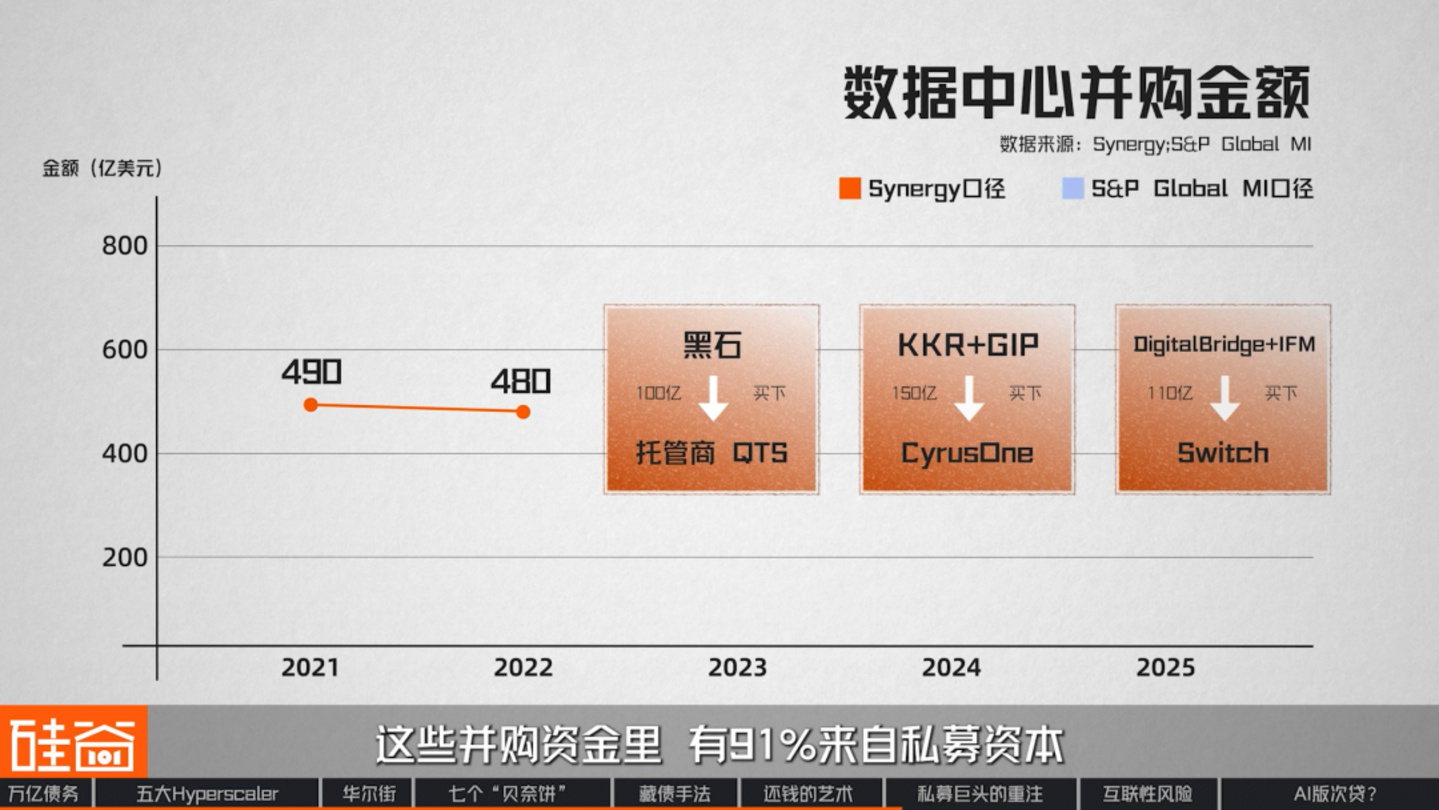
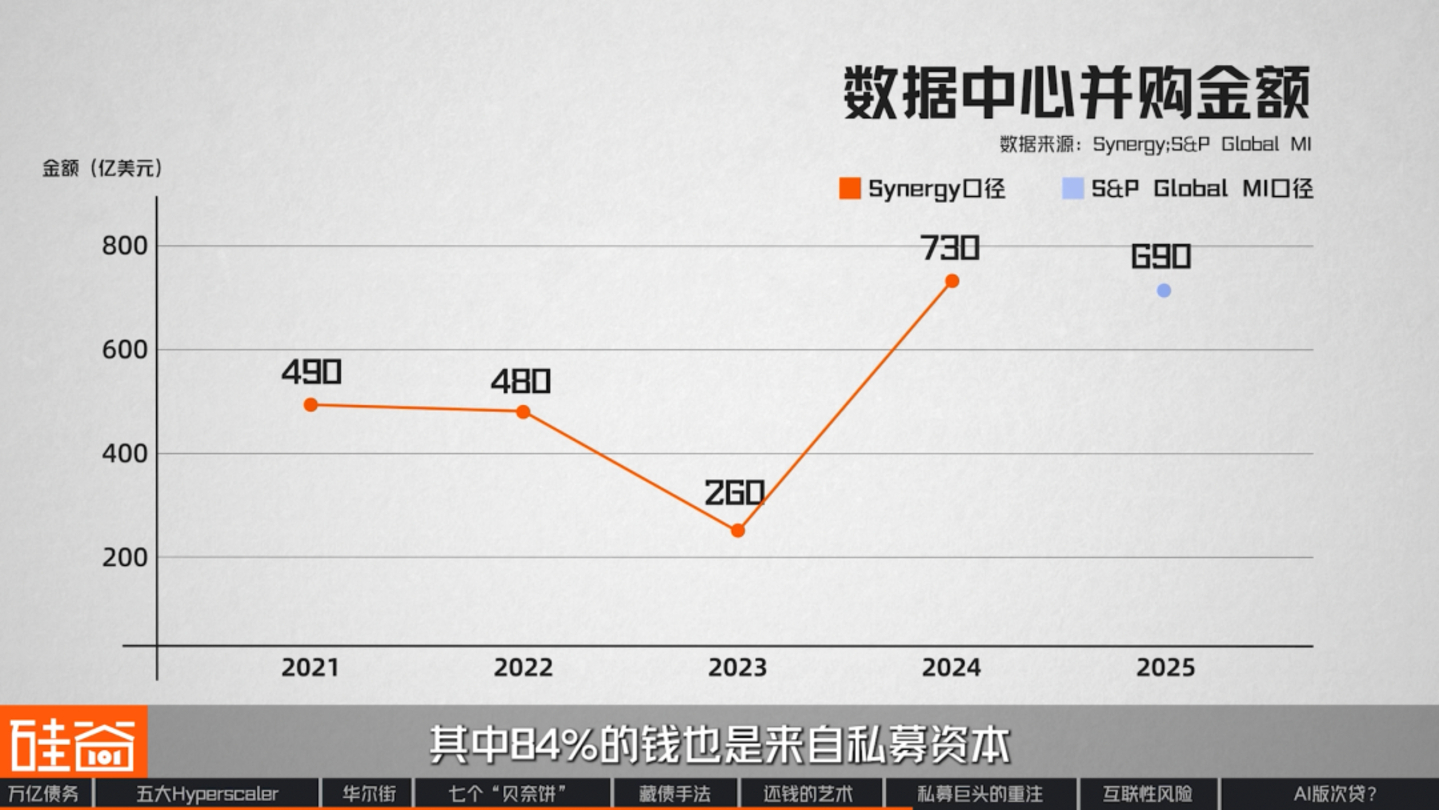
Retrocedamos a 2021. Ese año, las fusiones y adquisiciones de centros de datos a nivel mundial alcanzaron los 49.000 millones de dólares, un récord en aquel momento. En 2022, esta cifra se mantuvo en 48.000 millones de dólares, con un total de 187 transacciones. De estas adquisiciones, el 91% provino de capital privado.
El tamaño promedio de las transacciones aumentó de 80 millones de dólares en 2018 a 235 millones en 2022, casi triplicándose en cuatro años. ¿Acaso pensaban que compraban servidores? Pero en realidad, compraban edificios para centros de datos, terrenos y la red eléctrica ya conectada.
Posteriormente, en 2023, debido a las subidas de los tipos de interés, el volumen de transacciones de fusiones y adquisiciones disminuyó brevemente. Sin embargo, a partir de 2024, ha alcanzado nuevos máximos cada año, con un 84 % del capital procedente de fondos de inversión privados.
¿Por qué estos gigantes de la gestión de activos pusieron sus ojos en estas propiedades tan pronto? La respuesta es bastante sencilla: porque los inquilinos de los centros de datos se encuentran entre las empresas más solventes del mundo.
Desde la pandemia de COVID-19, la adopción generalizada del trabajo en línea ha puesto la computación en la nube en el punto de mira de Wall Street. Sin embargo, los centros de datos son extremadamente caros y los proveedores de alojamiento no pueden permitirse construirlos ellos mismos, por lo que deben buscar socios. Los clientes que se han sumado son gigantes de la nube con calificación de inversión, que firman contratos a largo plazo de más de diez años. Así, a ojos de Wall Street, los centros de datos ya no son un negocio tecnológico, sino una fuente estable de ingresos similar a la de las infraestructuras.
En una época de tipos de interés cercanos a cero, los fondos de pensiones y los fondos soberanos con amplias reservas de efectivo buscaban precisamente este tipo de activos. Por lo tanto, mucho antes de la IA, Wall Street ya había convertido los centros de datos gestionados en un negocio de alquiler. Veamos dos ejemplos típicos:
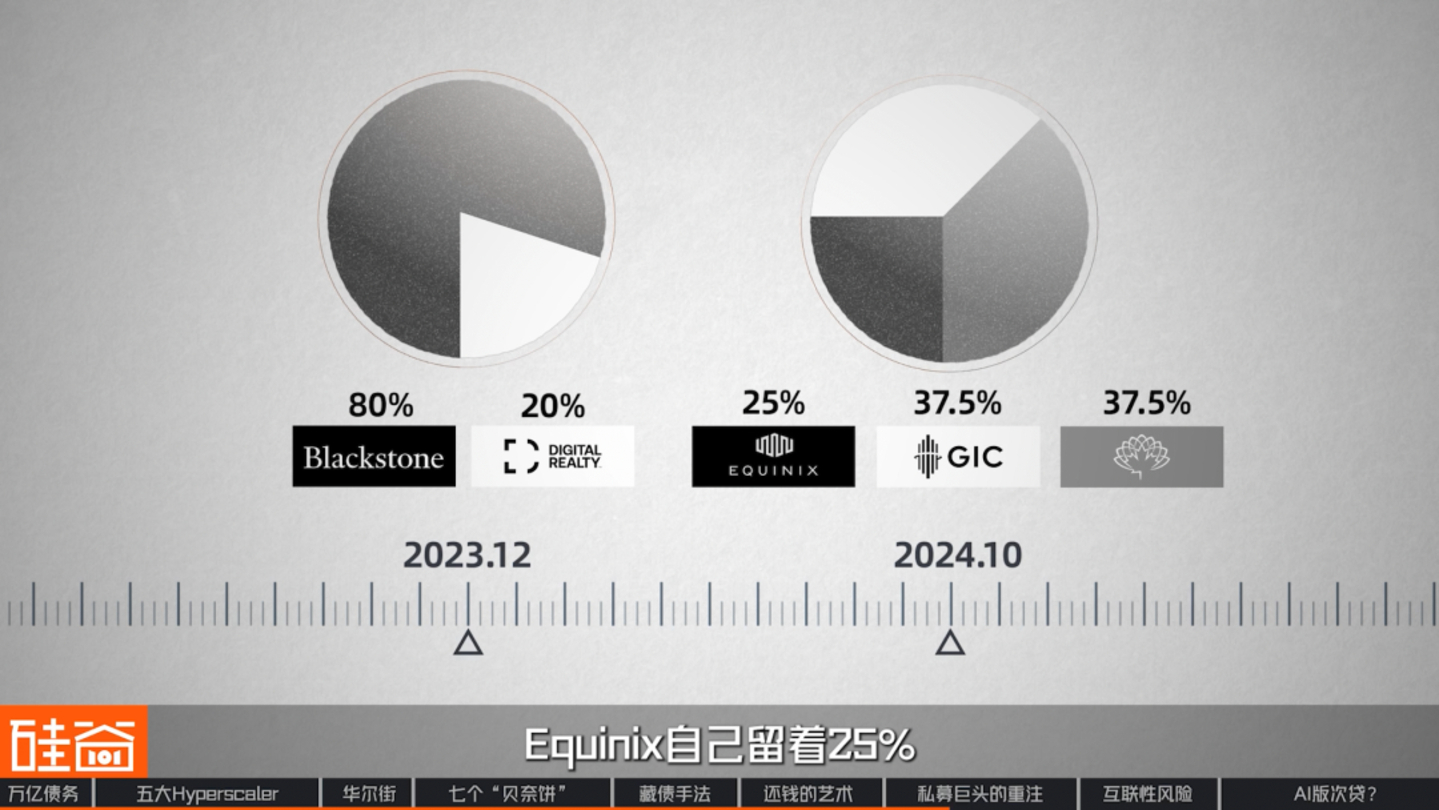
En diciembre de 2023, Blackstone y Digital Realty, empresa promotora inmobiliaria especializada en centros de datos, crearon una empresa conjunta de desarrollo por valor de 7.000 millones de dólares. La participación accionarial se divide en un 80% para Blackstone y un 20% para Digital Realty.
En octubre de 2024, Equinix, el mayor proveedor mundial de alojamiento de centros de datos, se asoció con el fondo soberano de Singapur y el Consejo de Inversiones del Plan de Pensiones de Canadá para formar una empresa conjunta valorada en más de 15.000 millones de dólares. Cada uno de los dos inversores posee una participación del 37,5%, mientras que Equinix conserva solo el 25%.
En retrospectiva, la estructura de participación accionaria "80/20" de Meta ya existía, con las mismas proporciones. En otras palabras, para 2023, todo lo necesario para el negocio de centros de datos de IA ya estaba listo: la estructura, los inquilinos e incluso las proporciones.
Pero una pregunta sigue sin respuesta: ¿por qué una suma tan grande proviene del capital privado? Esto nos lleva al repliegue de los bancos tradicionales.
El declive de los bancos tradicionales
Lógicamente, este debería haber sido el trabajo que el banco debería haber asumido. Pero precisamente en ese momento, la persona que más debería haber estado haciendo este trabajo abandonó el lugar.
Rob Li
Socio director de Amont Partners, Nueva York.
¿Por qué no existía el sector del crédito privado antes de la crisis financiera? Solo había pequeñas empresas que otorgaban préstamos a tasas de interés elevadas. ¿Por qué se ha desarrollado un sector de crédito privado tan masivo en los últimos 20 años? Una razón fundamental es que los gobiernos no permitían que los bancos participaran en actividades de alto riesgo. Los bancos no participaban, pero la demanda persistía, así que ¿quién cubriría esa necesidad? Surgió el crédito privado; esencialmente, complementa a los bancos. Muchos préstamos de alto riesgo que los bancos no podían gestionar debido a las restricciones regulatorias y de apalancamiento fueron asumidos por el crédito privado, de ahí la existencia de este sector.
En otras palabras, este sector siempre ha hecho cosas que los bancos no pueden hacer. En 2023, esta barrera se amplió una vez más.
En marzo de 2023, el Silicon Valley Bank quebró, desencadenando una serie de crisis bancarias. En julio del mismo año, los reguladores estadounidenses propusieron un borrador de norma de capital denominado "Basel III Finale". Según este borrador, por cada préstamo personalizado a largo plazo y de gran importe que posea un banco, el capital que debe mantener aumentará significativamente.
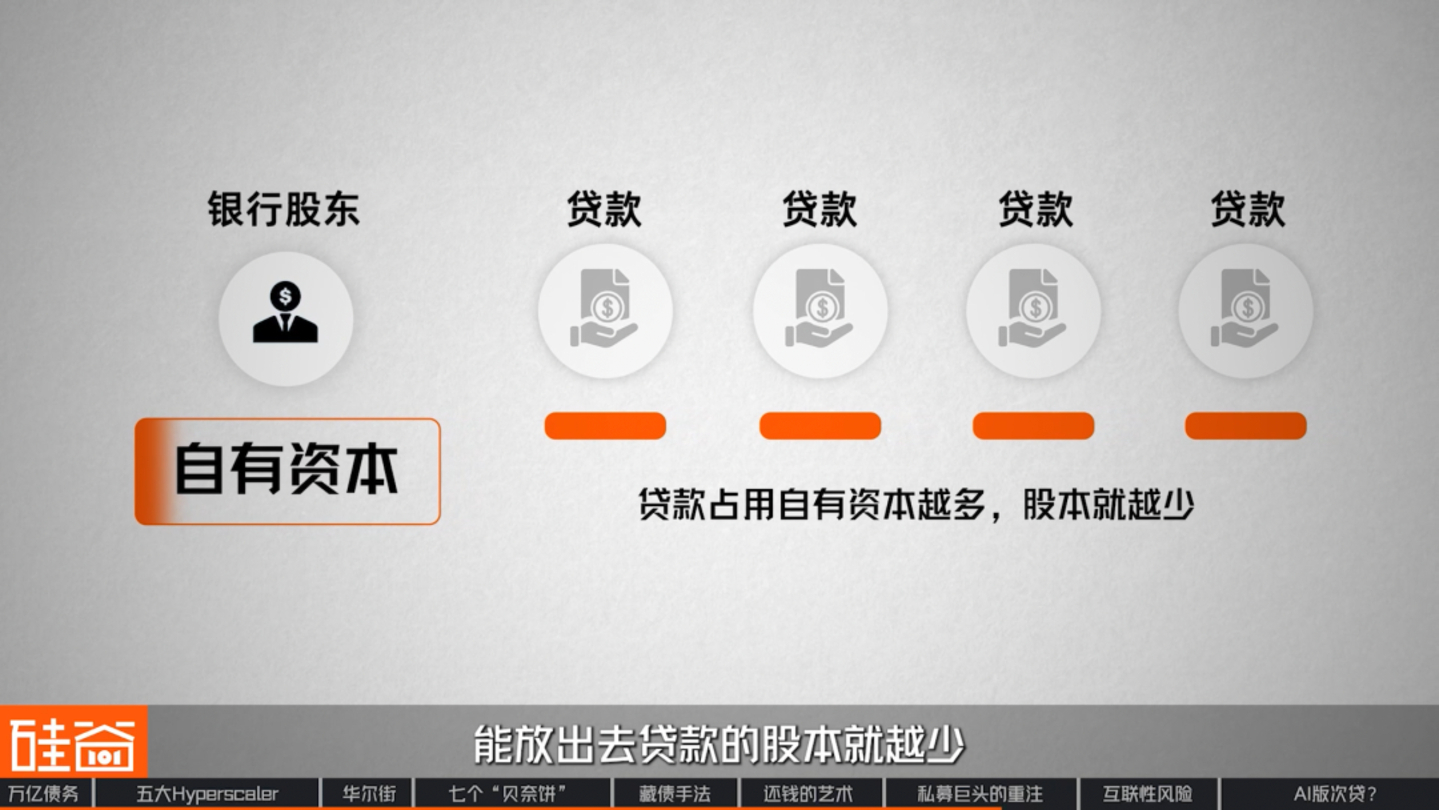
El capital social se refiere al dinero invertido por los accionistas de un banco. La normativa exige que los bancos destinen una parte de este capital a cada préstamo que conceden. Si un préstamo no se puede recuperar, los accionistas son los primeros en sufrir las pérdidas, no los depositantes. Cuanto mayor sea la cantidad de capital social que un préstamo inmoviliza, menor será la cantidad disponible para futuros préstamos.
Como consecuencia, todo el sector bancario comenzó a reducir sus balances, mostrándose especialmente cauteloso con los activos a largo plazo, de gran envergadura y no estandarizados. Los centros de datos, en particular, son el tipo de activos que los bancos menos desean mantener en sus libros: suelen tener plazos superiores a una década, implican enormes sumas de dinero y carecen de estandarización.
Por otro lado, el capital privado está respaldado por rentas vitalicias y fondos de pensiones: un capital paciente que se adapta perfectamente a sus necesidades. Como resultado, la infraestructura de IA se ha convertido gradualmente en el principal campo de batalla para los préstamos privados, mientras que los bancos tradicionales quedan cada vez más relegados al papel de intermediarios.
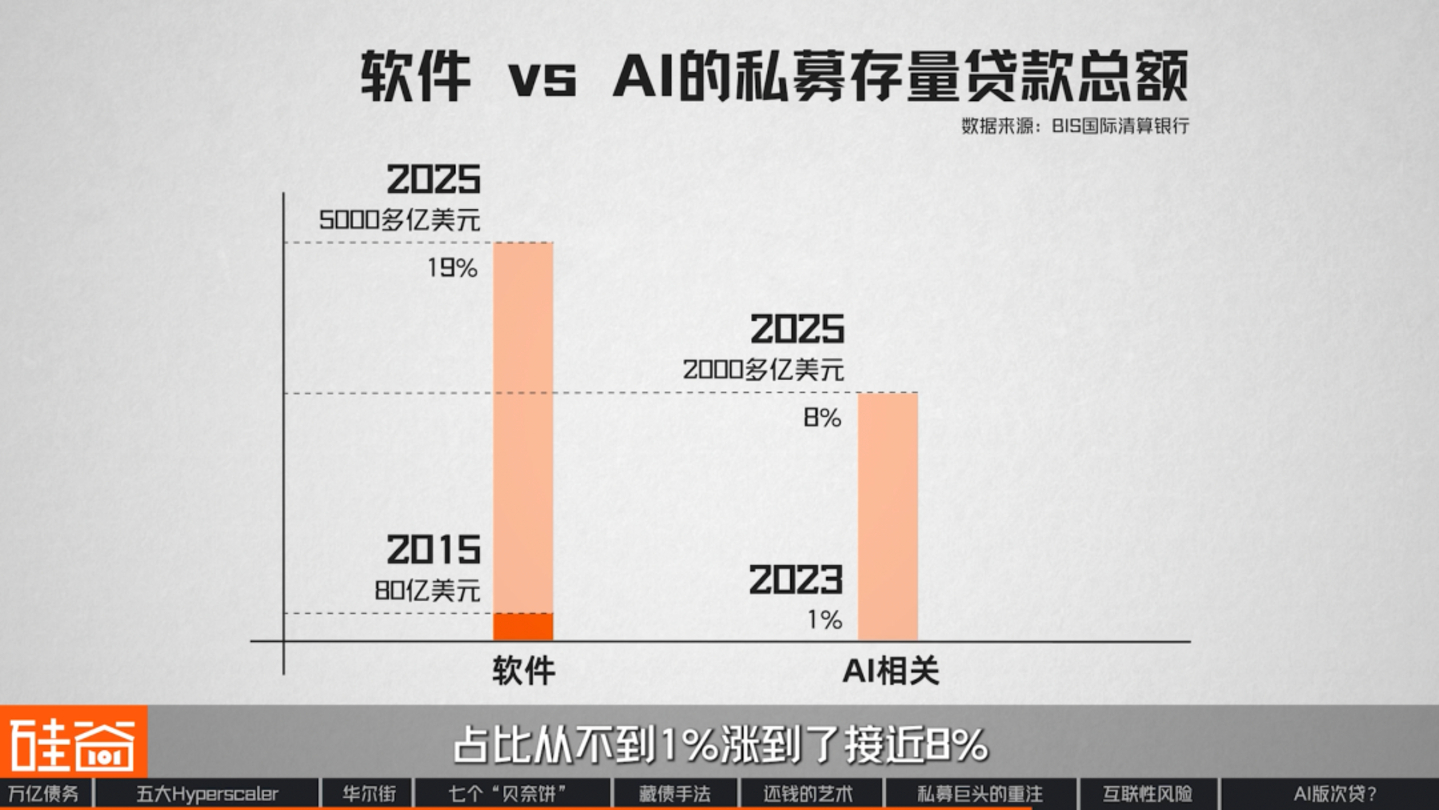
Como se mencionó anteriormente, el segmento más grande del negocio de préstamos privados en la última década ha sido, de hecho, el software SaaS. El saldo pendiente de los préstamos —préstamos que los fondos de capital privado ya han otorgado a empresas de software pero que aún no han reembolsado— ha crecido de menos de 8 mil millones de dólares en 2015 a más de 500 mil millones de dólares para finales de 2025, lo que representa el 19 % de los préstamos privados directos. En otras palabras, una quinta parte del dinero que los fondos de capital privado han prestado se ha destinado a empresas SaaS.
El saldo pendiente de préstamos relacionados con la IA ha aumentado de cero a más de 200 mil millones de yuanes en los últimos tres años, y su participación ha pasado de menos del 1% a casi el 8%. Actualmente, la proporción de fondos de capital privado que invierten en campos relacionados con la IA ha aumentado del 5% hace diez años al 20%. En términos de número de transacciones, las relacionadas con la IA ya representan el 34%.
El mercado también está cambiando. Los bonos de colocación privada, como los de Hyperion, mencionados anteriormente, eran prácticamente inexistentes en el sector de los centros de datos a finales del año pasado. Sin embargo, las estadísticas muestran que este mercado ha crecido en más de 40.000 millones de dólares. Además, se prevé que la infraestructura de IA atraiga otros 800.000 millones de dólares del mercado de préstamos privados en los próximos tres años, superando el capital acumulado por las empresas de software en una década. ¿Significa esto que los principales actores detrás de los centros de datos de IA han pasado de los bancos a estos gigantes de la gestión de activos?
Bruce Liu (刘沁东)
Director ejecutivo y director de inversiones de Esoterica Capital (Ji Rong Investment)
No hay necesidad de idealizarlos; simplemente son un canal para obtener financiación. Las empresas aún pueden emitir bonos en el mercado de bonos con grado de inversión y en el mercado de bonos de alto rendimiento. Más adelante, si no pueden obtener financiación, pueden considerarse préstamos a alto interés, un segmento en el que las instituciones tradicionales no pueden participar, pero que gestionan. Creo que cada uno está haciendo lo que le corresponde y ganando lo que le corresponde.
Por otro lado, en esta oleada de desarrollo de infraestructuras de IA, la posición de los gigantes de la gestión de activos puede no ser tan segura como creen.
En marzo de este año, los requisitos del "Basilea III Finale" se flexibilizaron significativamente y se redujo la ponderación de riesgo para los préstamos corporativos. Anteriormente, los bancos debían aportar cuatro veces el monto del préstamo en capital social para los préstamos corporativos ordinarios, lo que prácticamente paralizaba el negocio. Ahora, este requisito se ha eliminado y el requisito de capital para que los bancos presten a empresas ordinarias se ha restablecido, pasando de cuatro veces el monto del préstamo propuesto a la proporción original de 1:1.
Según las propias estimaciones de los reguladores, esto liberaría más de un billón de dólares en nueva capacidad de préstamo para los bancos. Por ejemplo, algunos informes indican que JPMorgan Chase ya ha destinado 50.000 millones de dólares a préstamos directos.
Por lo tanto, los bancos tradicionales están volviendo a la lucha por el control de la infraestructura de IA. Puede que haya comenzado una emocionante batalla. Pero surge la pregunta: ¿están esta enorme deuda de IA y tantas maniobras de capital alimentando una nueva crisis de hipotecas subprime en la era de la IA?
En abril de 2026, poco después de que Blue Owl Fund sufriera una fuerte oleada de reembolsos, emitió un nuevo bono de 400 millones de dólares, que fue inmediatamente adquirido por el mercado. Solo hubo un comprador para este bono: PIMCO, uno de los mayores inversores en bonos del mundo, que gestiona más de dos billones de dólares en activos a nivel global. En otras palabras, un bono emitido por una firma de capital privado fue absorbido por completo por el fondo de otra firma de capital privado.
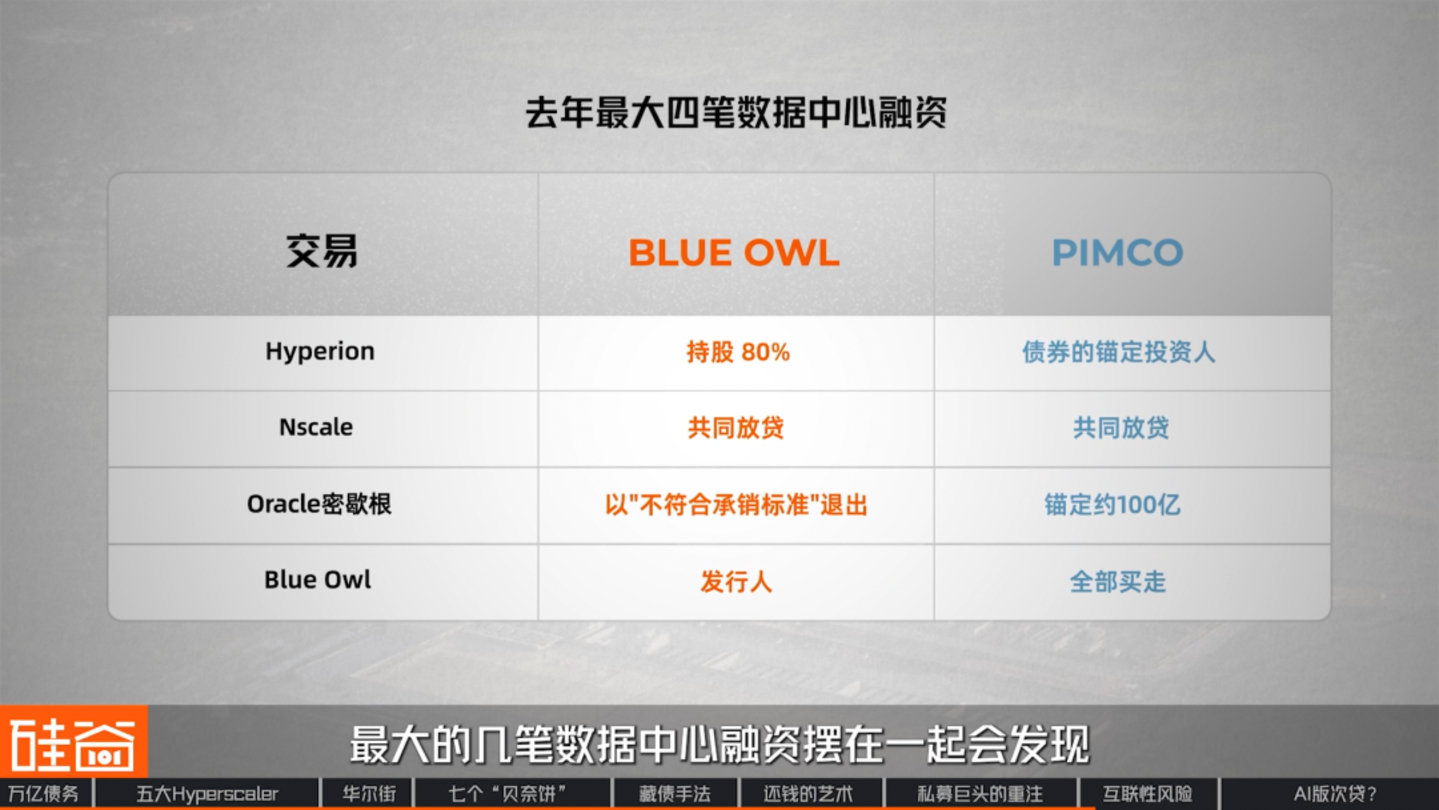
Si reunimos algunas de las mayores rondas de financiación de centros de datos del último año, encontraremos que los mismos dos nombres aparecen en cuatro lugares completamente diferentes.
La primera operación fue Hyperion de Meta, valorada en 27.300 millones de dólares. Blue Owl era accionista, con el 80% de las acciones; PIMCO era el inversor principal en esos bonos. Una de las entidades financió la construcción y la otra prestó dinero para el edificio.
El segundo préstamo fue un préstamo de 1.400 millones de dólares garantizado con GPU por Nscale, proveedor de servicios en la nube de IA. En esta ocasión, las dos empresas intercambiaron roles, convirtiéndose en acreedores conjuntos y socios prestamistas.
El tercer acuerdo fue el proyecto de Oracle en Michigan, valorado en 16.300 millones de dólares. Blue Owl se retiró tras revisarlo, alegando que "no cumplía con sus estándares de suscripción"; PIMCO lo asumió, fijándolo en aproximadamente 10.000 millones de dólares. En el mismo proyecto, una firma lo consideró inadecuado, mientras que la otra sí.
La cuarta operación es la mencionada de 400 millones de dólares. En esta ocasión, Blue Owl es el emisor y PIMCO es el único comprador.
Así, en el transcurso de un año, la relación entre estos dos nombres cambió cuatro veces. Pero independientemente de cómo cambiaran las posiciones, el dinero que se apropiaba siempre provenía del mismo círculo.
Los reguladores han tomado nota de este problema. En un informe de la Oficina de Investigación Financiera de EE. UU. de marzo, se afirmó: «Esta concentración pone de manifiesto la interconexión entre las instituciones financieras tradicionales y el ecosistema de préstamos privados». El informe de mayo del Consejo de Estabilidad Financiera también señaló la «interconexión bancaria» como una vulnerabilidad principal del sector.
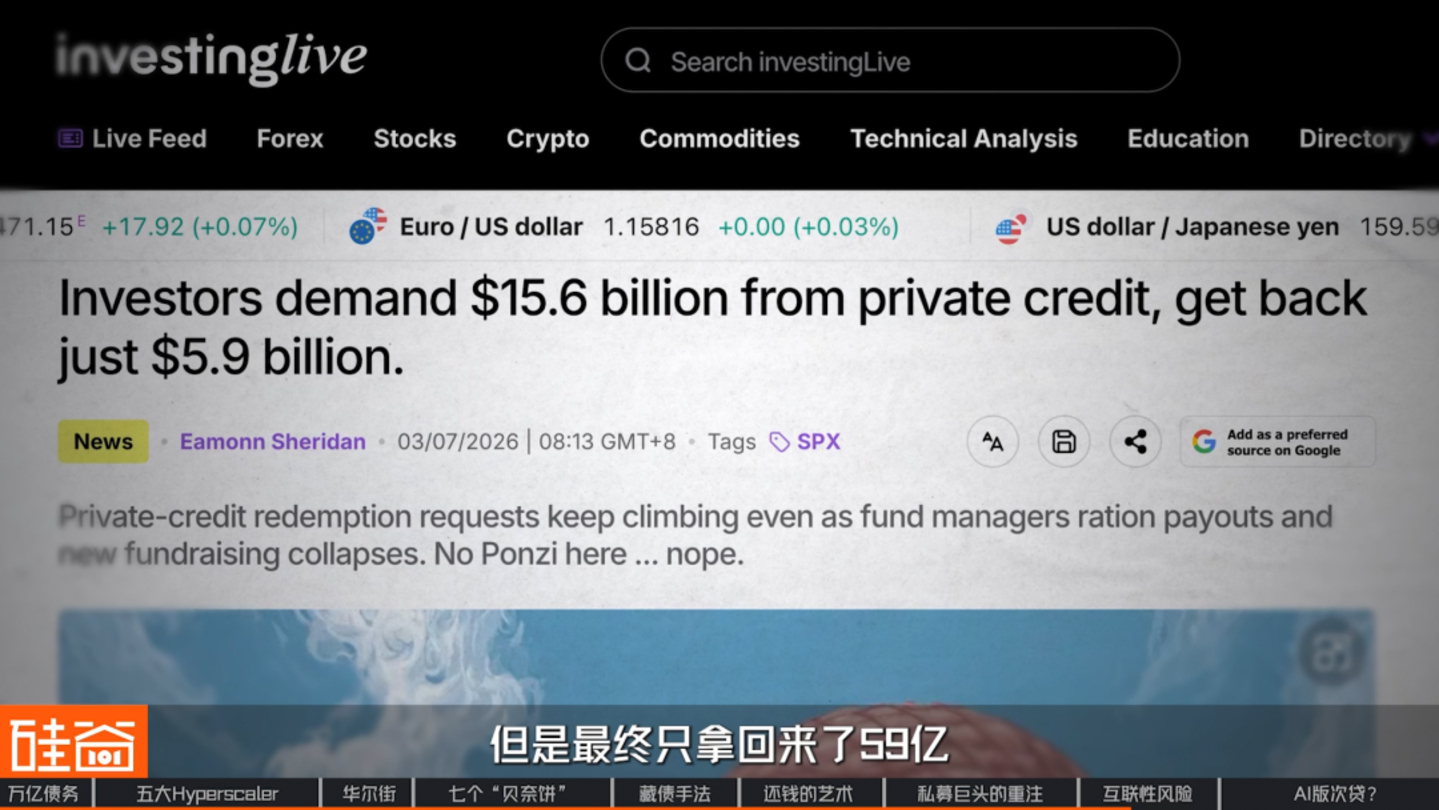
En el segundo trimestre de este año, los inversores solicitaron reembolsos por un total de 15.600 millones de dólares, pero finalmente solo recibieron 5.900 millones. Esta discrepancia no se debe a que los fondos intenten entrar en mora; estos fondos semilíquidos suelen tener un límite de reembolso trimestral, generalmente el 5 % de los activos netos del fondo. Una vez que el monto del reembolso supera este límite, el fondo distribuye los reembolsos proporcionalmente. Por ejemplo, si usted solicita un reembolso de 1 millón de dólares, podría recibir solo 380.000 dólares, y el resto se destinaría a la lista de espera del trimestre siguiente.
En el mismo trimestre, estos fondos recurrieron al mercado de bonos para obtener financiación. Emitieron bonos corporativos con calificación de grado de inversión a nombre de sus gestoras para reponer su capital y mantener su capacidad de seguir prestando. Apollo, BlackRock, Ares, Blue Owl: una tras otra. Pero los fondos que utilizaron estas gestoras de activos no eran propios; provenían de compañías de seguros y fondos de pensiones. Actualmente, solo los fondos de pensiones se han comprometido a comprar bonos, pero aún no han efectuado los pagos, que ascienden a casi 100.000 millones de dólares.
Rob Li
Socio director de Amont Partners, Nueva York.
¿Quién financia la compra de estos bonos: un fondo de inversión a largo plazo, un fondo de cobertura, un banco o una compañía de seguros? En Estados Unidos, las principales fuentes de financiación son probablemente los fondos de pensiones, las dotaciones y las fundaciones. Las dotaciones universitarias y las fundaciones son fondos privados, pero los fondos de pensiones son, en esencia, dinero de los contribuyentes. Por lo tanto, la gran mayoría de los fondos provienen de fondos de pensiones y fondos soberanos. En otras palabras, en última instancia, los contribuyentes son quienes pagan.
Así pues, esta cadena de financiación parece circular entre personas con información privilegiada, pero tiene una salida: las cuentas de jubilación de la gente común.
Aún más problemático es el aspecto de las garantías. Otras industrias obtienen préstamos a largo plazo respaldados por carreteras, puentes o fábricas: edificios que pueden durar décadas, coincidiendo con el plazo de vencimiento de la deuda. Sin embargo, una parte significativa de la deuda relacionada con la IA está respaldada por tarjetas gráficas.
Los bonos públicos emitidos por estos gigantes tecnológicos tienen plazos de amortización de décadas. Sin embargo, las tarjetas gráficas adquiridas con ese dinero se deprecian por completo en cinco o seis años. Los informes de análisis de mercado indican que una tarjeta gráfica H100, al tercer año, solo puede venderse por el 45 % de su precio original. No obstante, el período de depreciación lo determinan las propias empresas tecnológicas; cuanto más largo sea el período, menores serán los costes de amortización anuales y mayor será el margen de beneficio teórico.
Rob Li
Socio director de Amont Partners, Nueva York.
Anteriormente, dijimos que la depreciación teóricamente duraba menos de 3 años. Ahora, todos los proveedores de servicios en la nube la deprecian durante al menos 6 o 7 años, incluidas las fábricas, cuyo plazo ha pasado de 10 a 20 o 30 años. Es evidente que todos están recurriendo a trucos contables, pero esto no es algo exclusivo de Microsoft; las cinco empresas anteriores hacían lo mismo. No es algo que Microsoft haya inventado.
Algunas empresas de venta en corto han hecho estos cálculos y creen que el coste que se ha subestimado durante los próximos tres años asciende a cientos de miles de millones de dólares.
Bruce Liu (刘沁东)
Director ejecutivo y director de inversiones de Esoterica Capital (Ji Rong Investment)
El mercado de crédito es, en realidad, un mercado muy sofisticado. No hay respuestas correctas ni incorrectas, ni tampoco significa que el mercado sea irracional. En este ciclo y en este entorno, las GPU se han convertido en activos relativamente valiosos; tienen valor como garantía. La única pregunta es a qué precio, lo cual, en mi opinión, es más importante.
Actualmente, el mercado de permutas de incumplimiento crediticio (CDS) parece estar incorporando este riesgo en sus precios. Quienes hayan visto la película *La gran apuesta* estarán familiarizados con el término. Básicamente, se trata de una póliza de seguro contra el impago, y el precio de este seguro refleja la valoración que hace el mercado del riesgo de impago. Cuanto mayor sea la prima, mayor será el riesgo que percibe el mercado.
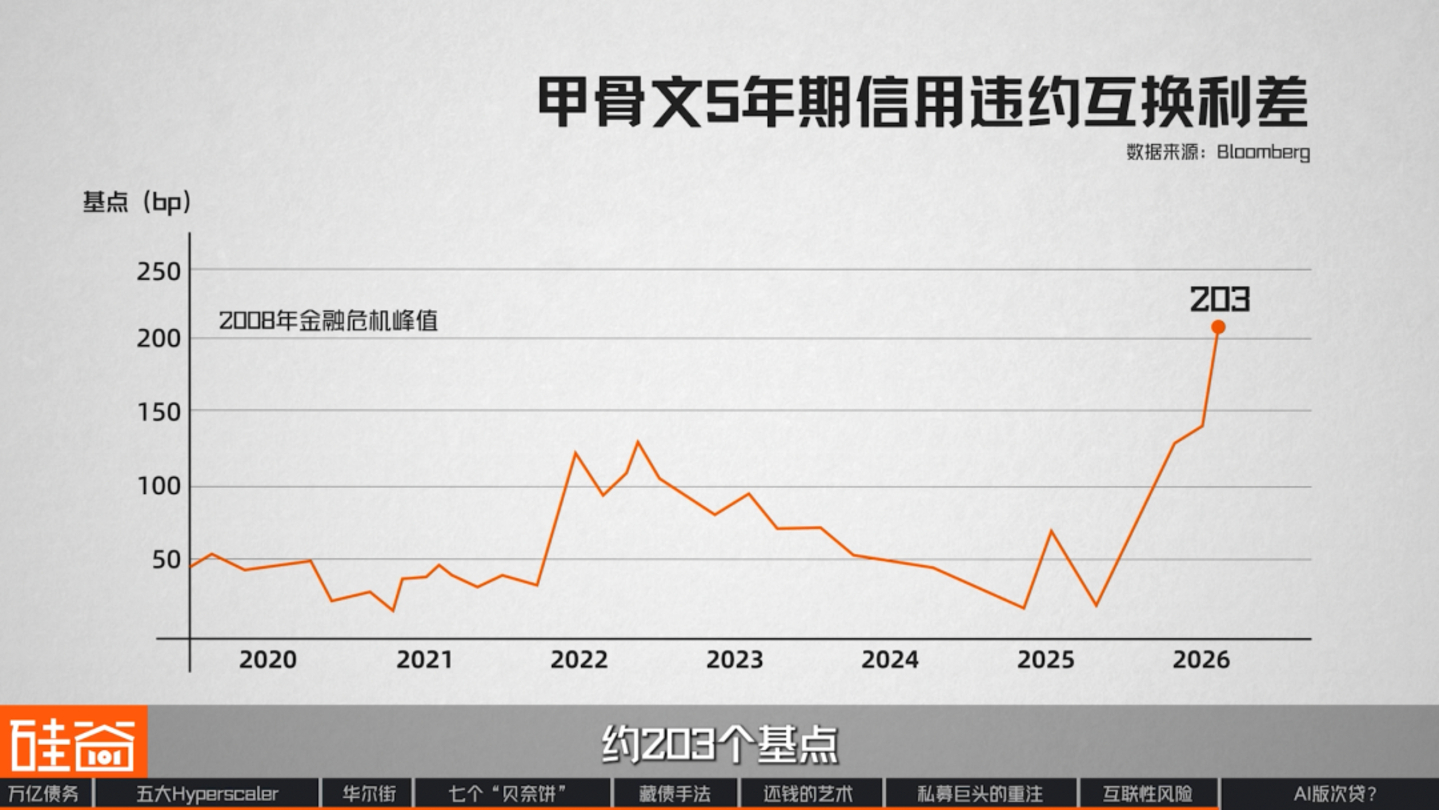
No hace mucho, el precio de los CDS de Oracle batió récords históricos, alcanzando su nivel más alto desde la crisis financiera de 2008, en aproximadamente 203 puntos básicos. ¿Es esto una señal de alerta?
Bruce Liu (刘沁东)
Director ejecutivo y director de inversiones de Esoterica Capital (Ji Rong Investment)
Recientemente, los CDS de estas empresas se han disparado. Tomemos como ejemplo a Oracle. Antes de esto, Oracle era una mina de oro. No invertía mucho y dependía de sus productos y clientes existentes para generar ingresos pasivos.
Es importante entender que los inversores de crédito y los inversores de capital tienen perspectivas completamente diferentes. A un acreedor que presta dinero a Oracle no le importa su desempeño posterior; solo le importa una cosa: ¿quebrará y podrá devolver el préstamo?
Pero el modelo de negocio de Oracle ha sufrido una transformación total; ha comenzado a endeudarse para construir su infraestructura. Desde la perspectiva de la deuda, ya no es la misma empresa. Naturalmente, todo lo relacionado con la deuda aumentará de valor.
Creo que se trata de una revalorización normal. Quiero recalcar que no es una señal de alerta, sino que el mercado está actuando como debe: revalorizando este negocio. Estas empresas pasarán de ser negocios con pocos activos y un excelente flujo de caja libre a experimentar un ciclo de construcción sin precedentes. El flujo de caja libre podría volverse negativo, lo que requeriría una construcción continua, similar a la de las compañías petroleras, y el mercado crediticio está revalorizando este cambio.
Si el mercado realmente puede calcularlo, ¿qué es exactamente lo que está calculando? El mes pasado, Microsoft nos dio la oportunidad de verlo con claridad.
Microsoft anunció que, a partir del año fiscal 2027, el período de depreciación de sus centros de datos y edificios de oficinas se extenderá de 15 a 25 años. También indicó que, en el futuro, más contratos de arrendamiento de centros de datos se convertirán de arrendamientos financieros a arrendamientos operativos, por lo que ya no se incluirán en los gastos de capital. Esto reduce la cifra de gastos de capital para 2026 de aproximadamente 190 mil millones de dólares a aproximadamente 175 mil millones de dólares. El día de la publicación del informe de resultados, el precio de las acciones de Microsoft subió un 9%. Pero, ¿se debe realmente la aprobación del mercado a Microsoft a un simple ajuste contable?
Rob Li
Socio director de Amont Partners, Nueva York.
Esto tiene poco que ver con métodos estadísticos. Puede que la gente se entusiasme por un instante, pero Wall Street pronto se dará cuenta de que se trata simplemente de un cambio de metodología; el gasto real es el mismo. Lo que realmente impulsó el precio de sus acciones fue el crecimiento, mucho mejor de lo esperado, de su propio negocio en la nube, Microsoft Azure, que superó el 40 %. Esto indica que su crecimiento se debió principalmente al arrendamiento de capacidad de procesamiento para IA (potencia de cálculo para IA), lo que demuestra una fuerte demanda por parte de los usuarios finales.
Tanto las grandes como las pequeñas empresas están pagando en efectivo por el arrendamiento de la capacidad de procesamiento que ofrece Microsoft. Según los precios que se cobran a los clientes, se puede calcular que el costo de la compra de chips, memoria y la construcción de centros de datos se recupera en aproximadamente tres años. El ROIC (Retorno sobre el Capital Invertido) correspondiente se acerca al 30%, un nivel razonable. Por lo tanto, consideran que el enfoque de Microsoft es viable.
Bruce Liu (刘沁东)
Director ejecutivo y director de inversiones de Esoterica Capital (Ji Rong Investment)
Las últimas semanas se han caracterizado por una marcada aversión al riesgo. Creo que el mercado lo está recompensando, especialmente en lo que respecta a su plataforma en la nube, Azure, que ha experimentado un crecimiento. Mientras tanto, Meta se ha visto perjudicada en comparación.
Meta fue penalizada por el mercado por una razón simple: también invertía dinero, pero su ritmo de monetización era incierto. Por lo tanto, que el mercado recompense o castigue la inversión de capital depende en gran medida del discurso predominante. Cuando el mercado confía en la IA, invertir es lo correcto; cuando el mercado entra en una fase de corrección o el discurso sobre la IA se debilita, invertir es lo incorrecto.
En cuanto a si se registra o no en el balance, creo que es una cuestión de tratamiento contable. No creo que se trate de ocultación intencionada, ya que todos tienen en cuenta estos factores al realizar los cálculos. En definitiva, lo que importa es cuánto dinero gastó realmente la empresa.
Además, toda esta información es pública; cualquiera puede consultarla. Desde otra perspectiva, mientras se realice una investigación, no hay intención de ocultar nada. Creo que esta es una práctica contable estándar, y así se ha hecho históricamente.
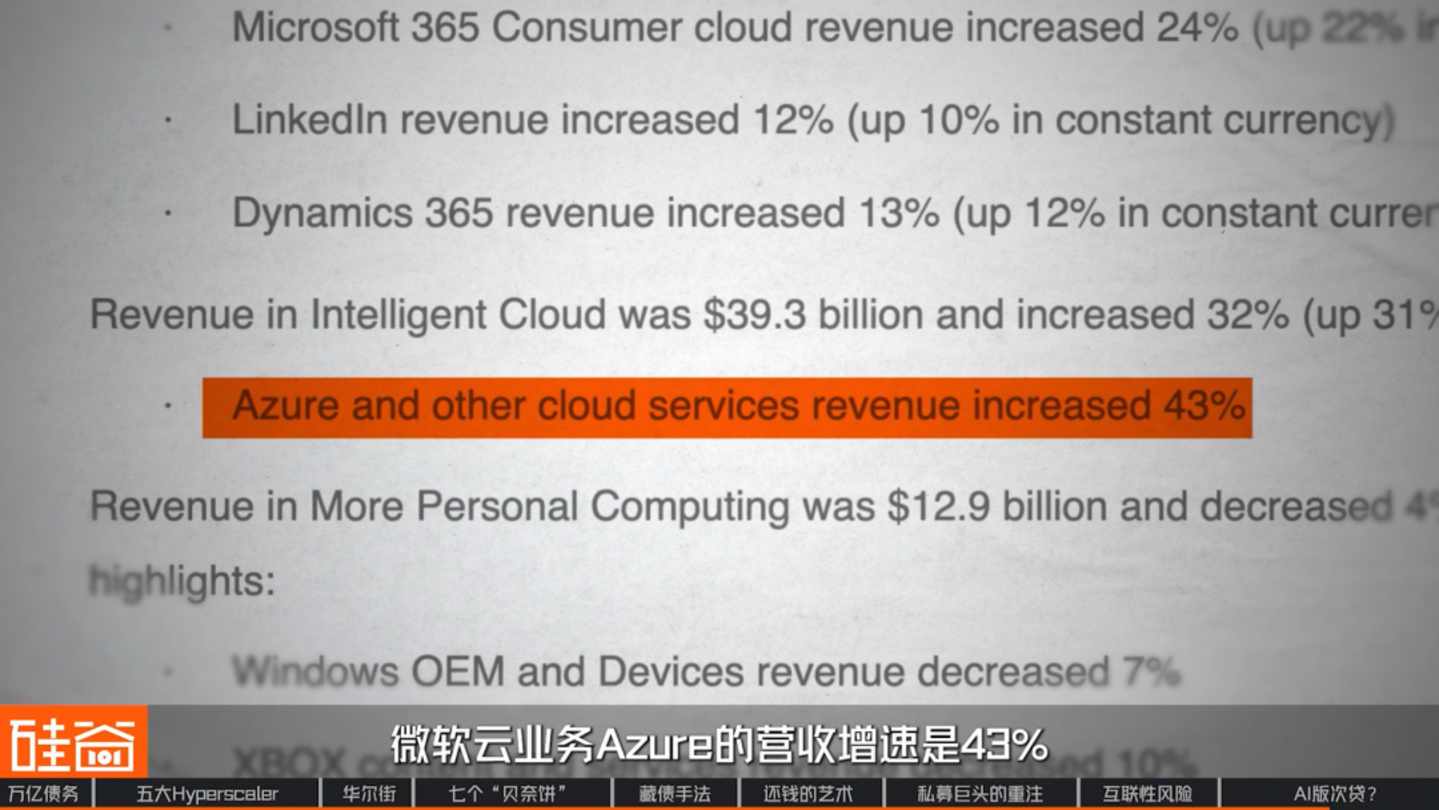
En el último trimestre, el negocio de la nube Azure de Microsoft registró un crecimiento de ingresos del 43%, el ritmo más rápido de los últimos años. Por su parte, los ingresos procedentes de contratos firmados pero aún no reconocidos alcanzaron los 678.000 millones de dólares, un 84% más que el año anterior.
Pero lo realmente destacable no es la tasa de crecimiento en sí, sino quién está gastando ese dinero.
Christina Xu
Inversor en infraestructura de IA de Silicon Valley, fundador (Silicon Valley Non-Consensus)
Por lo tanto, siempre que la tasa de crecimiento en esta área sea muy estable y su volumen de tokens esté aumentando, entonces, dado que todas las estructuras de financiación necesitan volver a generar flujo de caja, esto es algo que puede continuar.
Creo que seguir de cerca los servicios en la nube como Microsoft es un indicador más sensato. Mientras este sector siga creciendo, se puede considerar un ciclo de capital continuo. Queremos ver su retorno de la inversión (ROI) y tiene suficiente liquidez, pero esto no me preocupa actualmente.
Por lo tanto, al mercado no le importa realmente cómo cambien las normas contables. Lo que le importa es si ese dinero se ha traducido en ingresos reales. Esto también explica por qué estas enormes deudas fuera de balance no resultan tan alarmantes para los inversores profesionales. Pero, sobre todo, desde su perspectiva, la magnitud actual de la "deuda de los centros de datos" sigue siendo bastante pequeña.
Rob Li
Socio director de Amont Partners, Nueva York.
Si bien este sector ha invertido mucho dinero, su tamaño total sigue siendo relativamente pequeño en comparación con la proporción del mercado inmobiliario respecto al PIB en 2007 y 2008, por lo que creo que es poco probable que cause un riesgo sistémico.
En segundo lugar, una diferencia clave es que, en aquel entonces, el sistema bancario estadounidense asumió una gran cantidad de deuda y riesgo, por lo que la crisis inmobiliaria se convirtió en una crisis sistémica para el sector bancario de EE. UU. Sin embargo, en los últimos 20 años, la regulación bancaria estadounidense ha sido relativamente estricta y el apalancamiento generalmente ha sido bajo, lo que dificulta que se produzca una situación similar que pueda arrastrar a todo el sector bancario estadounidense.
Christina Xu
Inversor en infraestructura de IA de Silicon Valley, fundador (Silicon Valley Non-Consensus)
En general, creo que este mercado aún es muy grande. En términos de capacidad, la deuda de estos centros de datos ya ha entrado en el llamado mercado de bonos corporativos de billones de dólares, y el dinero recaudado mediante bonos para centros de datos (financiación a nivel de proyecto) es, en realidad, solo una gota en el océano del mercado de bonos corporativos.
Un mercado de billones de dólares, una categoría que representa solo una fracción del total, y un grupo de bancos con regulaciones más estrictas y menor apalancamiento. Por eso, según expertos del sector, la idea de una "crisis hipotecaria subprime impulsada por la IA" podría no tener fundamento.
En este artículo, analizamos diversos métodos para ocultar la deuda en los estados financieros. Cabe destacar que, cuando Wall Street se encuentra con Silicon Valley, estos profesionales saben muy bien cómo jugar. Esto refleja que la IA está transformando la estructura de capital de las empresas tecnológicas y, además, modificando la forma en que todo el sistema financiero valora la tecnología.
Esta ingeniosa estructura tiene un precio en cada nivel: bonos corporativos, financiación de proyectos y préstamos privados, cada uno con su propia etiqueta. Sin embargo, si bien se puede sanear un balance, el riesgo no desaparece. Simplemente se recorta, se empaqueta, se garantiza y luego se distribuye a lo largo de esta cadena financiera a diferentes personas.
Durante las últimas dos décadas, el mercado se ha acostumbrado a ver a las empresas tecnológicas de Silicon Valley como negocios con pocos activos: escribir código, vender software, generar flujo de caja y luego usar ese efectivo para recomprar acciones. Pero la IA está invirtiendo esta lógica. La competencia tecnológica de vanguardia actual se asemeja cada vez más al sector inmobiliario: una carrera por conseguir chips, adquirir electricidad, comprar terrenos y construir centros de datos. Luego, usar el flujo de caja de los próximos diez o veinte años para financiar la construcción actual.
Los acontecimientos actuales se basan en una suposición de futuro: la demanda de tokens de IA seguirá creciendo rápidamente, y Silicon Valley y Wall Street apuestan por ese futuro de la IA general. Sin embargo, antes de que ese futuro llegue, ¿son realmente controlables los riesgos? ¿Está realmente libre de riesgos la deuda de los centros de datos, que según los expertos es "aún pequeña"? ¿Dónde están las burbujas en este mercado y cuándo estallarán? Estas preguntas deben plantearse a medida que el mercado de capitales se entusiasma con la IA, y seguiremos monitoreándolas.
(Fuente: TMTPost)