Hablemos de la tokenómica de Dusk: lo más interesante que realmente merece la pena analizar no es la etiqueta de “liberación en 36 años”, sino cómo se reparten las recompensas por bloque.
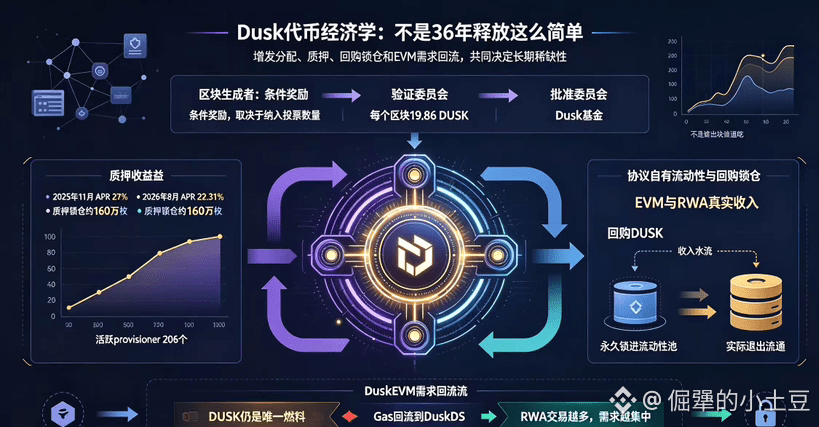
Cada bloque produce de forma fija 19,86 DUSK. Ese número en sí no es especialmente llamativo; lo verdaderamente interesante es la proporción de la distribución. El grueso de la emisión va para el generador del bloque, pero ojo: una parte es recompensa condicionada y depende de si se logra incorporar la mayor cantidad posible de votos. Es decir, no basta con producir bloques para cobrar el máximo: hay que trabajar con seriedad. El comité de verificación y el comité de aprobación se llevan una parte, y la Fundación Dusk se lleva otra. Esta distribución descompone los incentivos en tres piezas: quienes hacen el trabajo, quienes confirman, y quienes sirven como reserva a largo plazo del protocolo; no es simplemente “quien produce el bloque, se lo lleva todo”.
Ahora, hablemos de los rendimientos por staking. En noviembre de 2025, el APR todavía rondaba el 27%; para agosto de 2026 ya había bajado a 22,31%. En el fondo, esa caída del APR tiene dos lecturas: primero, más gente entra y comparte la misma “olla”; segundo, la red quizá de verdad está madurando. La etapa de “hacer staking y ganar 27% acostado” está quedando atrás.
Después del lanzamiento de DuskEVM hay un detalle fácil de pasar por alto: no se introdujo un token de gas independiente. Muchas cadenas, al hacer compatibilidad con EVM, emiten un nuevo activo de gas, pero Dusk no lo hace. DUSK sigue siendo el único combustible; el costo de ejecución, en última instancia, vuelve a DuskDS. Cualquier actividad que nazca sobre DuskEVM genera demanda que se canaliza hacia el mismo token, en lugar de fragmentarlo.
La lógica de este diseño está bastante clara. El incentivo por emisión atrae a los participantes al inicio, pero la emisión en sí sufre una caída geométrica. Al mismo tiempo, se recompra con ingresos reales para bloquearlos en custodia, revirtiendo en parte el efecto dilutivo de la inflación. Y además, existe una demanda para capturar valor de todo el ecosistema: cuanto más se emiten y negocian activos RWA, más altos son el gas y la necesidad de validación, mayor es la recompensa por staking de nodos, mayor es la cantidad bloqueada y menor es la circulación.
Por supuesto, que todo esto funcione de verdad depende de si en DuskEVM logra crecer un volumen suficiente de transacciones reales. Si en la cadena no usa nadie, no hay compras que sostener y la deflación no sería más que una suposición esperanzadora. Pero al menos, desde el punto de vista del diseño, no es un modelo tan descuidado de “solo emitir sin preocuparse por recolectar”.
#dusk $DUSK @Dusk
Cada bloque produce de forma fija 19,86 DUSK. Ese número en sí no es especialmente llamativo; lo verdaderamente interesante es la proporción de la distribución. El grueso de la emisión va para el generador del bloque, pero ojo: una parte es recompensa condicionada y depende de si se logra incorporar la mayor cantidad posible de votos. Es decir, no basta con producir bloques para cobrar el máximo: hay que trabajar con seriedad. El comité de verificación y el comité de aprobación se llevan una parte, y la Fundación Dusk se lleva otra. Esta distribución descompone los incentivos en tres piezas: quienes hacen el trabajo, quienes confirman, y quienes sirven como reserva a largo plazo del protocolo; no es simplemente “quien produce el bloque, se lo lleva todo”.
Ahora, hablemos de los rendimientos por staking. En noviembre de 2025, el APR todavía rondaba el 27%; para agosto de 2026 ya había bajado a 22,31%. En el fondo, esa caída del APR tiene dos lecturas: primero, más gente entra y comparte la misma “olla”; segundo, la red quizá de verdad está madurando. La etapa de “hacer staking y ganar 27% acostado” está quedando atrás.
Después del lanzamiento de DuskEVM hay un detalle fácil de pasar por alto: no se introdujo un token de gas independiente. Muchas cadenas, al hacer compatibilidad con EVM, emiten un nuevo activo de gas, pero Dusk no lo hace. DUSK sigue siendo el único combustible; el costo de ejecución, en última instancia, vuelve a DuskDS. Cualquier actividad que nazca sobre DuskEVM genera demanda que se canaliza hacia el mismo token, en lugar de fragmentarlo.
La lógica de este diseño está bastante clara. El incentivo por emisión atrae a los participantes al inicio, pero la emisión en sí sufre una caída geométrica. Al mismo tiempo, se recompra con ingresos reales para bloquearlos en custodia, revirtiendo en parte el efecto dilutivo de la inflación. Y además, existe una demanda para capturar valor de todo el ecosistema: cuanto más se emiten y negocian activos RWA, más altos son el gas y la necesidad de validación, mayor es la recompensa por staking de nodos, mayor es la cantidad bloqueada y menor es la circulación.
Por supuesto, que todo esto funcione de verdad depende de si en DuskEVM logra crecer un volumen suficiente de transacciones reales. Si en la cadena no usa nadie, no hay compras que sostener y la deflación no sería más que una suposición esperanzadora. Pero al menos, desde el punto de vista del diseño, no es un modelo tan descuidado de “solo emitir sin preocuparse por recolectar”.
#dusk $DUSK @Dusk