#dusk $DUSK @Dusk
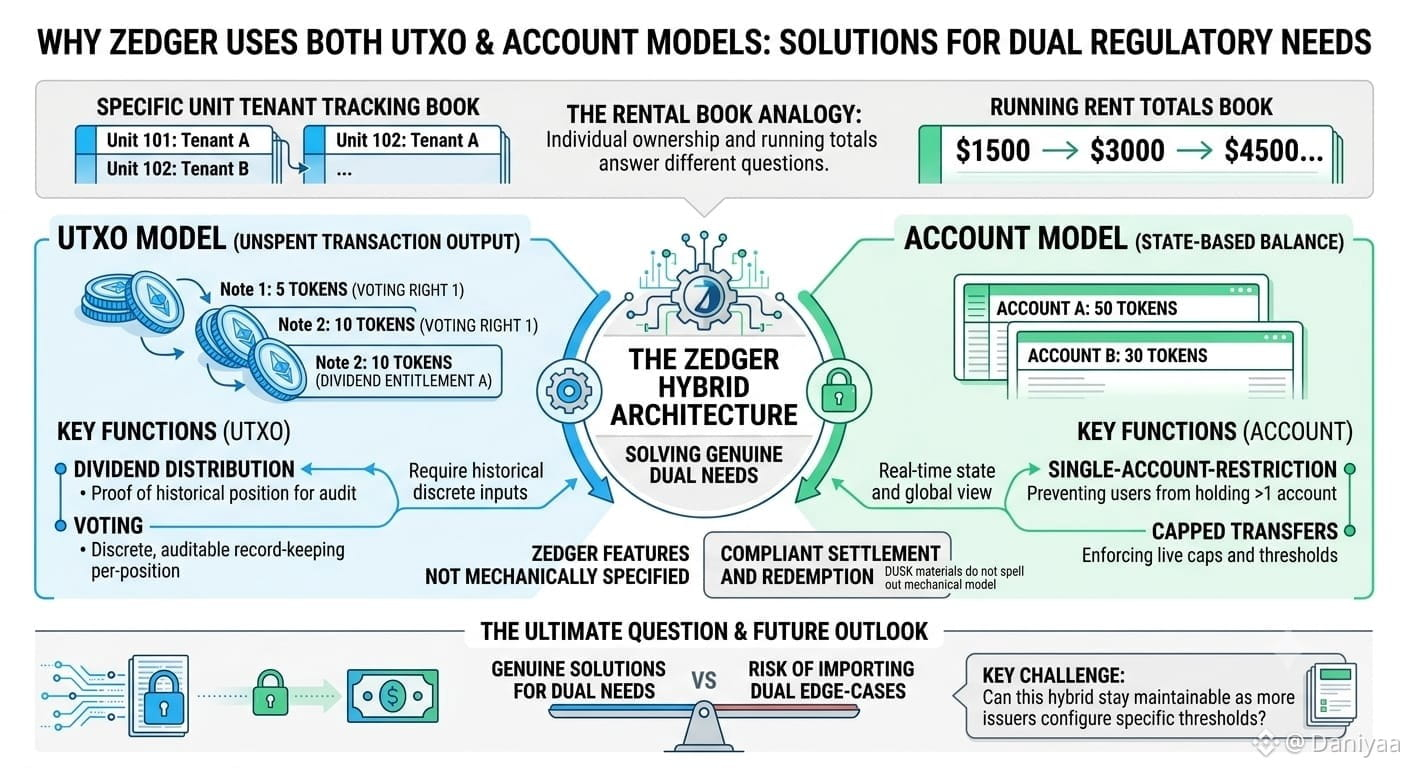
Mi tía mantiene dos libros de registro separados para su negocio de propiedades de alquiler: uno para llevar el control de qué unidad específica pertenece a qué inquilino y otro para registrar el total del alquiler recaudado este mes. Le pregunté por qué no usar solo un libro. Dijo que la propiedad individual y los totales en ejecución responden preguntas completamente distintas, y obligar a un solo libro a hacer ambas cosas hace que ambas respuestas sean poco fiables.
Supuse que Zedger elegiría un solo modelo. Esa suposición se desmoronó cuando seguí el motivo por el que combina ambos, función por función.
Los materiales de Dusk enumeran cinco cosas que Zedger admite específicamente: liquidación y canje conformes, impedir que usuarios preaprobados mantengan más de una cuenta, distribución de dividendos, votación y transferencias limitadas. Separé en qué categoría encaja cada necesidad, donde la fuente es lo bastante específica como para indicarlo. La restricción de una sola cuenta y las transferencias con tope claramente requieren comprobación en tiempo real del estilo de cuenta: ¿este titular específico ya está por encima de un umbral, ahora mismo? La distribución de dividendos y la votación requieren mantenimiento de registros discreto y verificable por posición, más cercano al seguimiento individual de notas al estilo UTXO.
Vale la pena ser honesto aquí: los materiales de Dusk no especifican qué modelo maneja de forma mecánica la liquidación y el canje. No voy a suponer ese mecanismo solo para que la lista se sienta completa.
Ninguno de los dos modelos por sí solo cubre las funciones que pude confirmar. Un sistema solo de cuentas tiene dificultades para probar una posición pasada específica para una auditoría de dividendos. Un sistema solo UTXO tiene dificultades para imponer un tope en vivo sin comprobar simultáneamente cada nota.
La verdadera prueba para DUSK es si este híbrido sigue siendo mantenible a medida que más emisores configuren sus propios umbrales encima de él.
¿Combinar dos modelos contables resuelve necesidades duales reales, o solo importa dos conjuntos de casos límite en lugar de uno?