
El hashrate de la red Bitcoin anterior era de aproximadamente 900–930 EH/s, la dificultad de alrededor de 127T y el Hashprice de aproximadamente 36 USD/PH/s/día. En las empresas mineras cotizadas públicamente, el hashrate de operación propia representa, en conjunto, alrededor del 45% de la red; sin embargo, muchas compañías están redirigiendo la electricidad y los bastidores hacia IA/HPC, lo que ha provocado una disminución de parte del hashrate de la minería “solo minería”.
1. Clasificación por hashrate de cómputo en operación propia (Operating Hashrate) (indicador de escala central)
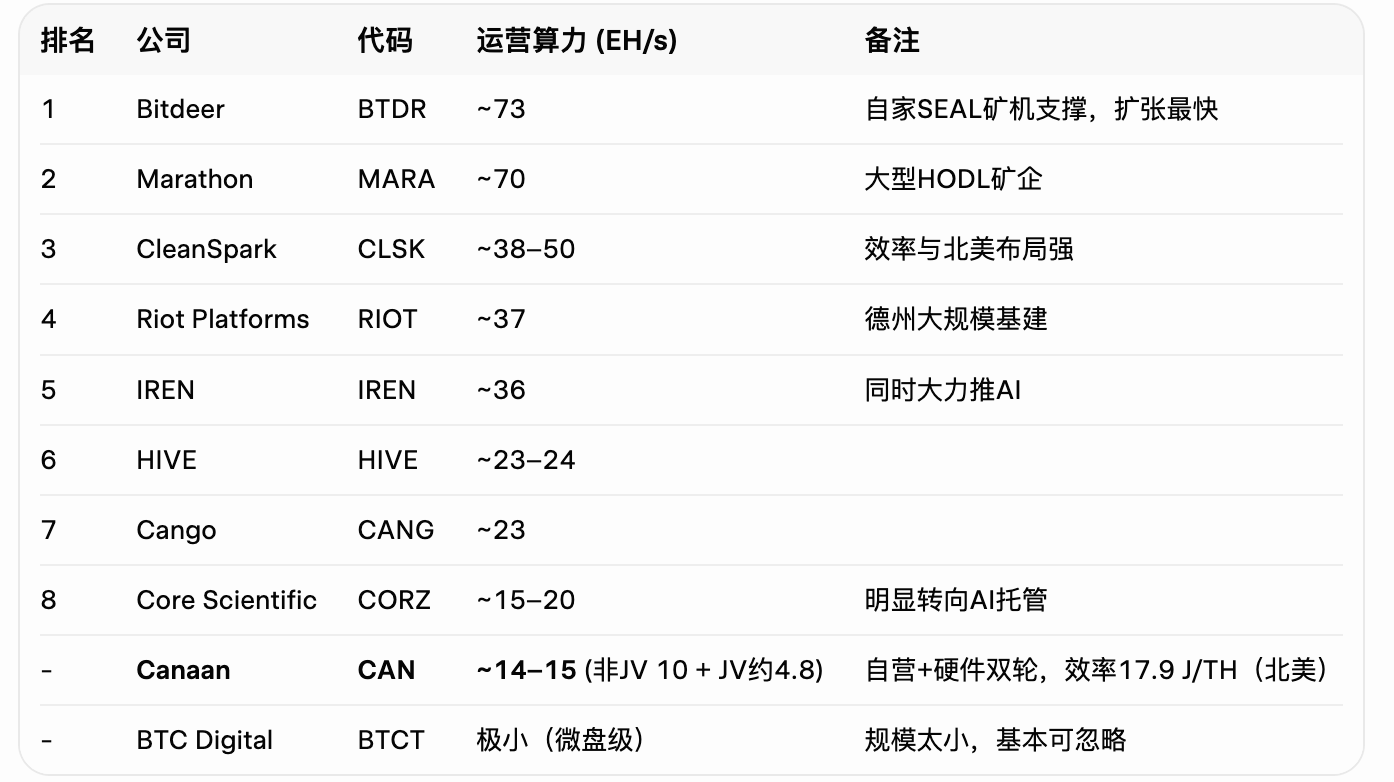
Fuente: actualizaciones mensuales públicas y resúmenes de la industria (ziven.io, noticias de la empresa, etc., datos de agosto).
2. Clasificación por producción mensual de BTC (datos recientes)
Bitdeer (BTDR): aproximadamente 990 BTC
CleanSpark (CLSK): aproximadamente 586 BTC
Riot (RIOT): aprox. 529 BTC
IREN: aprox. 483 BTC
Marathon (MARA):aprox. 420 BTC
HIVE, American Bitcoin (ABTC), etc. van justo después
Canaan (CAN): producción de 46 BTC en julio (64 BTC en junio); tras el impacto por el “incendio” que afectó el proyecto conjunto en Texas, se está recuperando; escala media y algo pequeña.
3. Ranking por tenencias de Bitcoin (Treasury) (entre las mineras)
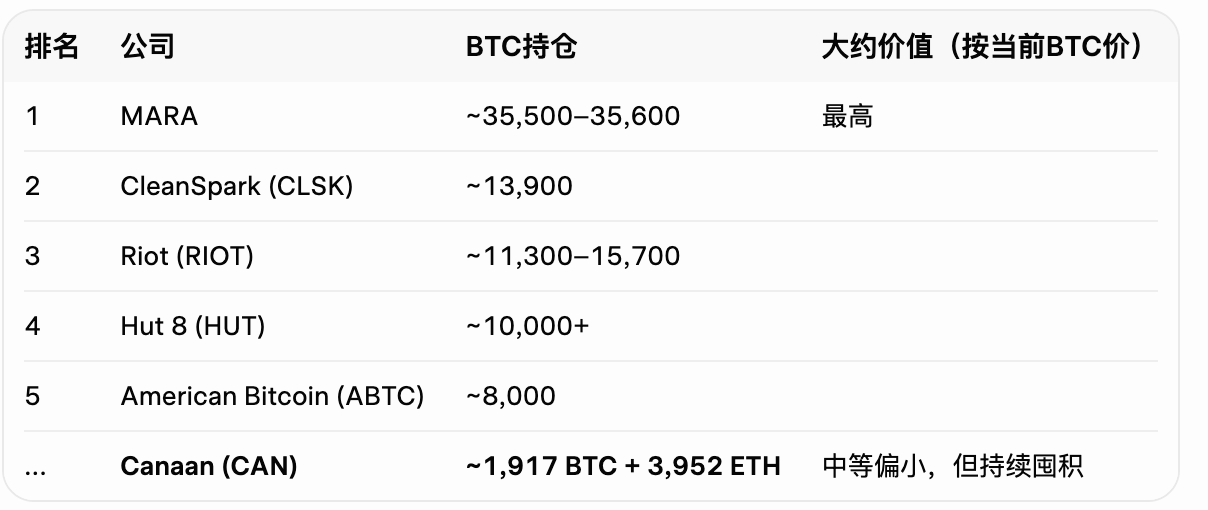
La participación de Canaan dentro de las mineras está en el rango medio-bajo, pero en comparación con su capitalización aún tiene cierto respaldo.
4. Observación integral por capitalización y posicionamiento (datos de aprox. agosto)
El mercado valora más el relato de la transición a IA/HPC; por eso, el ranking por capitalización no coincide del todo con el de solo capacidad de minería:
Grupo de alta capitalización (fuerte atributo de IA): IREN, Hut 8 (HUT), TeraWulf (WULF), Cipher (CIFR), Core Scientific (CORZ), etc.; sus capitalizaciones suelen estar en rangos de decenas de miles de millones a cientos de miles de millones.
Grupo de capitalización media: MARA, Riot, CleanSpark, Bitdeer, etc.; sus capitalizaciones normalmente son de varios miles de millones de dólares.
Baja capitalización / hardware + minería propia: Canaan (CAN) en el rango de aprox. 200–300 millones de dólares (alta volatilidad).
Micro-cap: BTC Digital (BTCT) solo unos pocos millones a decenas de millones de dólares; dilución severa.
5. Posición de Canaan (CAN) y BTC Digital (BTCT) en la industria
Canaan (嘉楠):
Posicionamiento: fabricante de mineros (serie Avalon) + minería propia.
Ventajas: eficiencia en Norteamérica de 17,9 J/TH; costo eléctrico “all-in” de aprox. 0,043 USD/kWh; aumento constante de la participación; los proyectos conjuntos se están recuperando.
Desventajas: la escala de capacidad de cómputo es muy inferior a la de las mineras puras líderes (solo ~14–15 EH/s); la venta de mineros depende mucho del ciclo; la cotización soporta presión a largo plazo (llegó a enfrentar riesgo de exclusión).
Clasificación: por escala está en el rango medio-bajo, pero el doble motor de hardware + minería propia le da mejor capacidad de resistir el ciclo que a las mineras puras.
BTC Digital (BTCT):
Escala extremadamente pequeña, frecuentes rondas de financiación accionaria que diluyen la participación, y se está redirigiendo hacia la IA; en general, es una acción de micro-cap de alto riesgo, casi en el último lugar.
Conclusión y observaciones generales
Rey de la escala: Bitdeer y MARA actualmente lideran en capacidad de cómputo y producción.
Posiciones más fuertes: MARA supera con gran diferencia; después están CLSK y RIOT.
Preferencia del mercado: los inversores valoran más a las empresas que tienen una ruta de ingresos clara para IA/HPC (aunque la minería baje su capacidad de cómputo).
Situación de las mineras medianas y pequeñas: modelos como el de Canaan, “hardware + minería propia”, en un mercado bajista o de rango se apoyan en la electricidad barata y en acaparar BTC; sin embargo, la elasticidad y la brecha con los líderes son evidentes. Las mineras pequeñas puras (como BTCT) básicamente dependen de contar historias y de mantener la financiación.
Tendencia de la industria: la capacidad de cómputo minera propia de las mineras cotizadas en general se ha reducido (algunas se están moviendo a IA); la capacidad de cómputo de la red está principalmente respaldada por grandes mineras y granjas privadas.