Esta noche estaba revisando los mercados de apalancamiento de TermMax y seguía volviendo a la frase “apalancamiento de un clic”. Da la impresión de que el problema difícil ya se ha eliminado.
Así que, en realidad, me quedé con el flujo.
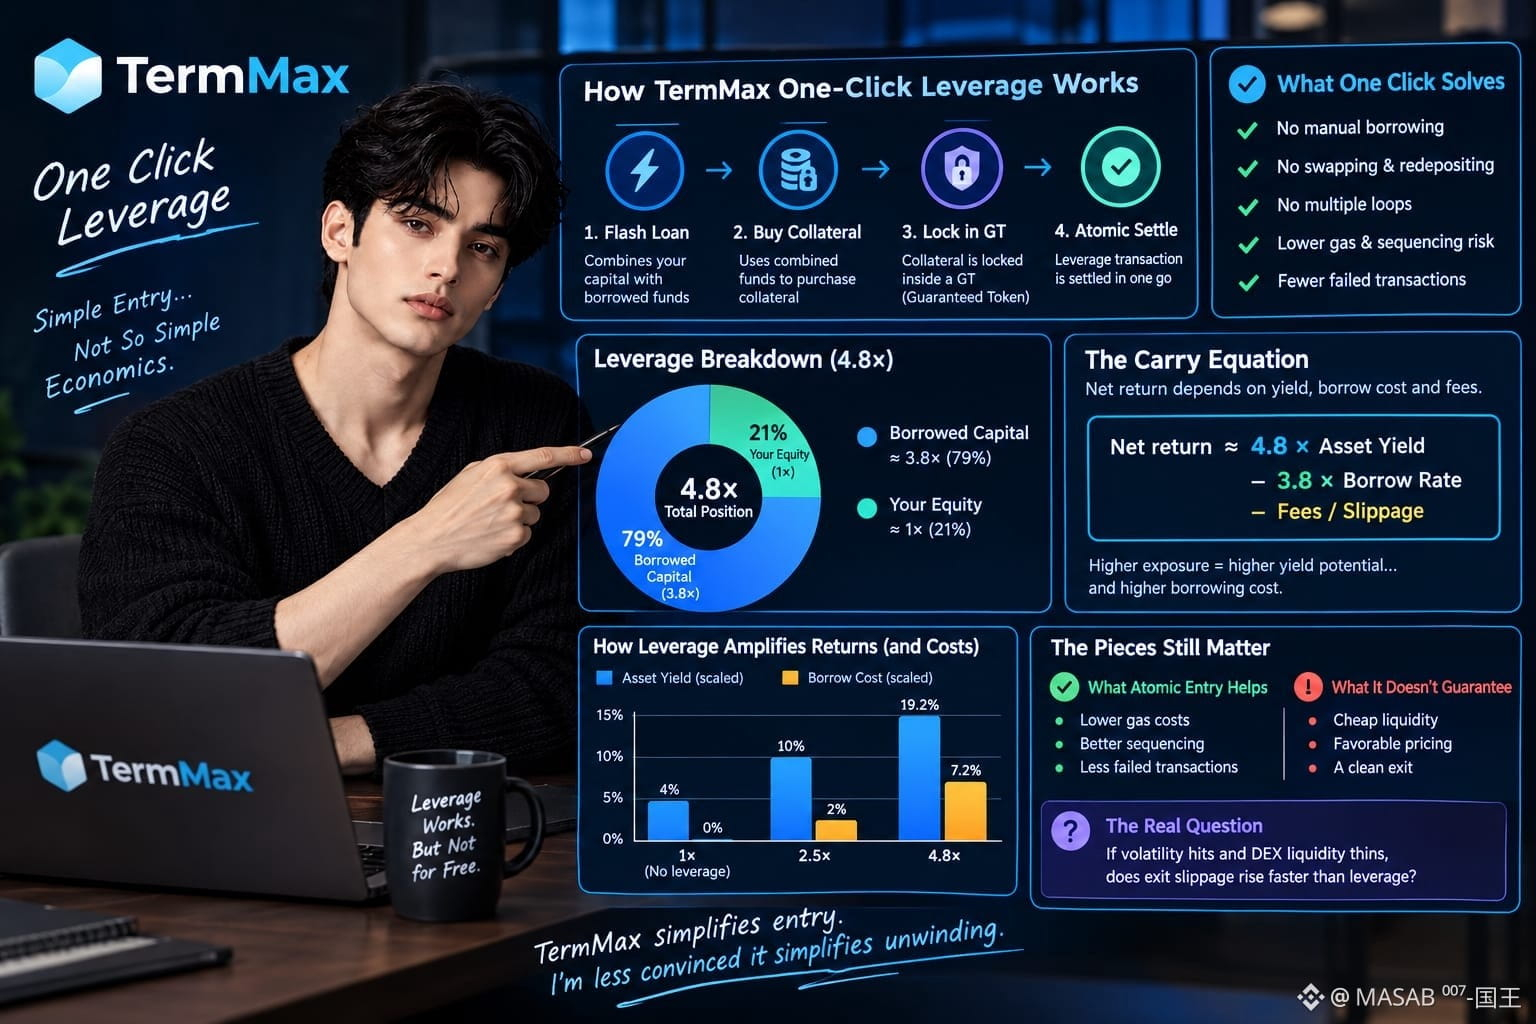
TermMax usa un préstamo flash para combinar mi capital con fondos prestados, comprar garantías, bloquearlas dentro de un GT y liquidar la transacción de apalancamiento de forma atómica. Eso es más limpio que pedir prestado manualmente, hacer un swap, volver a depositar y repetir varias veces.
Pero la simplicidad de ejecución no es simplicidad económica.
Con un apalancamiento de 4.8×, aproximadamente 3.8× de mi capital propio es capital prestado. Aproximadamente el 79% de la posición bruta está financiada con deuda.... Si estoy apalancando un activo que genera rendimiento o un Principal Token, el rendimiento del activo escala con la exposición, pero el costo fijo del préstamo también escala.
Una ecuación aproximada del carry es:
Rentabilidad neta ≈ 4.8 × rendimiento del activo − 3.8 × tasa de préstamo − comisiones/deslizamiento.
Ahí es donde “un clic” deja de ayudar.
La entrada atómica puede reducir el gas, la secuenciación y el riesgo de transacciones fallidas.... Pero no puede garantizar liquidez barata, precios favorables ni una salida igual de limpia. Los prestatarios obtienen una ejecución más fluida; los prestamistas siguen aportando el rango de liquidez que hay debajo.
Si aumenta la volatilidad y la liquidez del DEX se adelgaza, ¿el deslizamiento de salida sube más rápido que el apalancamiento?
TermMax simplifica la entrada. Me convence menos que simplifique el deshacer.
#termmax @TermMax