
Las Monedas Digitales de Banco Central (CBDCs) y las stablecoins están cambiando la forma en que funciona el dinero digital al ofrecer tanto formas de efectivo digital respaldadas por el estado como emitidas privadamente.
Las principales diferencias entre las CBDCs y las stablecoins son:
Emisor: Las CBDCs son emitidas por bancos centrales; las stablecoins son emitidas por entidades privadas.
Respaldo: Las CBDCs utilizan reservas estatales; las stablecoins utilizan colaterales o algoritmos.
Propósito: Las CBDCs apoyan políticas; las stablecoins permiten pagos privados.
En esta guía, aprenderás todo sobre las CBDCs y las stablecoins, y al final, podrás diferenciar entre ambas y entender su papel en el futuro del dinero digital.
Conclusiones clave:
Las CBDCs son dinero digital de los gobiernos; las stablecoins son dinero digital de empresas privadas.
Las CBDCs están respaldadas por bancos centrales y son moneda de curso legal; las stablecoins están respaldadas por reservas o código y pueden conllevar más riesgo.
Las CBDCs buscan apoyar pagos más rápidos e inclusión financiera; las stablecoins se centran en flexibilidad, uso global y transferencias de bajo costo.
Los riesgos difieren: las CBDCs plantean preocupaciones sobre la privacidad, mientras que las stablecoins pueden perder valor (desvinculación) o enfrentar reglas inciertas.
Ambas muestran cómo el futuro del dinero puede mezclar el control del gobierno con la innovación privada.
Qué son las CBDCs y cómo funcionan?
Las CBDCs son formas digitales de dinero emitidas por un banco central. Son una obligación directa del estado, no de un banco comercial. Están denominadas 1:1 con la moneda nacional, y son reconocidas como moneda de curso legal (se pueden usar para pagar deudas).
Las blockchains con permiso o libros contables centralizados pueden ser utilizados por las CBDCs. Los usuarios acceden a ellos a través de billeteras digitales, con reglas impuestas por el banco central y intermediarios regulados.
Las CBDCs pueden apoyar liquidaciones instantáneas, programabilidad y límites finos. Pueden integrarse con sistemas de pago rápidos, o nuevas vías para liquidaciones mayoristas.
La diferencia entre CBDCs minoristas y mayoristas
Las CBDCs minoristas están diseñadas para el público para pagos diarios (comprar comestibles, recibir salarios, etc.). Reflejan el efectivo pero en un formato digital, con umbrales de billetera y niveles de privacidad.
Las CBDCs mayoristas son para instituciones financieras, agilizando la liquidación y la liquidez. Buscan modernizar los sistemas de pago como RTGs (Liquidación Bruta en Tiempo Real) y DvPs (Entrega contra Pago) y mejorar cómo se liquidan las transacciones.
Algunas jurisdicciones prefieren las CBDCs mayoristas, ya que los sistemas de pago rápidos privados ya funcionan bien para los consumidores. Otros exploran las CBDCs minoristas para inclusión y resiliencia.
Por qué los gobiernos están persiguiendo monedas digitales
Los gobiernos ven las CBDCs como herramientas para pagos más rápidos, inclusión financiera y control de políticas.
Algunos ven las CBDCs como una respuesta al auge de los activos digitales privados, mejorando la competencia, estableciendo estándares de privacidad y ganando la confianza pública para contrarrestar las stablecoins globales.
Las CBDCs pueden apoyar pilotos transfronterizos (pruebas), conectando bancos centrales de todo el mundo para intercambios y liquidaciones instantáneas (como se ha visto en mBridge y otros proyectos de CBDC).
Implementaciones actuales de CBDC en todo el mundo
A partir de julio de 2025, 137 países, que cubren el 98% del PIB global, están explorando las CBDCs. 49 están actualmente en piloto, mientras que algunos ya han sido lanzados.
Se lanzaron CBDCs como el Sand Dollar de las Bahamas, el JAM-DEX de Jamaica y el eNaira de Nigeria, centrados en el alcance nacional y el acceso para la población nativa.
Pilotando las CBDCs como el e-CNY de China, el Euro Digital de la UE y el Dirham Digital de los EAU, actualmente se están diseñando y trabajando hacia un lanzamiento.
Perspectiva futura: las CBDCs podrían hacer que los pagos sean más rápidos y dar a los gobiernos nuevas formas de gestionar la economía, ayudando a más personas a acceder a la banca, mientras también cambian cómo se mueve el dinero por el mundo.
Comprendiendo las Stablecoins
Qué son las stablecoins y sus mecanismos centrales
Las stablecoins son tokens digitales vinculados a un valor estable a través de fiat, commodities o cripto. Buscan baja volatilidad para pagos, comercio y ahorros, entregados en blockchains públicas.
Se mantienen a través de reservas colaterales, criptomonedas sobrecolateralizadas y algoritmos que gestionan la oferta. La transparencia varía según el emisor y el modelo.
Tipos de stablecoins
Respaldado por fiat
Las stablecoins respaldadas por fiat están vinculadas 1:1 a monedas tradicionales como el dólar estadounidense, que se mantienen en reserva por un emisor o fideicomiso. Ejemplos incluyen USD₮ y EURC.
Respaldado por commodities
Las stablecoins respaldadas por commodities derivan su valor de activos físicos como el oro u otros commodities. Si bien pueden ser útiles para la liquidación de commodities, conllevan riesgos clave relacionados con el almacenamiento y la auditoría. Ejemplos incluyen PAXG y XAUT.
Respaldado por cripto
Las stablecoins respaldadas por criptomonedas están aseguradas por sobrecolateralización con criptomonedas volátiles a través de contratos inteligentes. Su estabilidad se mantiene al requerir colateral adicional e implementar mecanismos de liquidación. Ejemplos incluyen USDS y LUSD.
Algorítmico
Las stablecoins algorítmicas dependen de código para expandir o contraer automáticamente la oferta con el fin de mantener su paridad. Sin embargo, la fragilidad de estos diseños fue expuesta por el colapso de Terra en 2022 (UST).
Híbrido
Las stablecoins híbridas combinan reservas fuera de la cadena con mecanismos en la cadena para equilibrar la eficiencia de capital con un respaldo robusto. Un ejemplo es FRAX.
Rendimiento
Las stablecoins que generan rendimiento están respaldadas por reservas que generan retornos. Dependiendo del modelo, el rendimiento puede acumularse para el emisor o distribuirse a los tenedores. Un ejemplo es Ondo USDY.
Principales stablecoins en el mercado
La capitalización del mercado de stablecoins global se sitúa en más de $287 mil millones (a partir del 11 de septiembre de 2025). Las stablecoins líderes incluyen USD₮, USDC y USDS (anteriormente DAI). Cada una tiene diferentes modelos de respaldo y cuotas de mercado.
USD₮ solo posee ~59% de la cuota de mercado y sigue siendo la stablecoin más grande con una fuerte participación en pares comerciales y uso en mercados emergentes. USDC tiene tracción institucional como un dólar digital regulado y transparente. USDS lidera los diseños respaldados por cripto por capitalización de mercado.
Casos de uso del mundo real y patrones de adopción
Los volúmenes de transferencia anual de stablecoins alcanzaron $27.6 billones en 2024, superando los volúmenes combinados de Visa y Mastercard y señalando un uso global creciente más allá del comercio de cripto.
Los casos de uso del mundo real incluyen pagos transfronterizos, liquidaciones de comerciantes, facturas B2B, operaciones de tesorería y remesas con liquidación casi instantánea.
Las instituciones están pilotando la liquidación en la cadena con depósitos tokenizados y stablecoins, mientras aún se vinculan con el sistema bancario tradicional para acelerar transferencias.
Perspectiva futura: las stablecoins están facilitando el envío, gasto y ahorro de dinero en línea al habilitar pagos globales rápidos, transacciones comerciales y conectar bancos tradicionales con la blockchain, mostrando que el dinero digital podría convertirse en una parte regular de las finanzas cotidianas.
Comparación cara a cara: CBDCs vs. Stablecoins
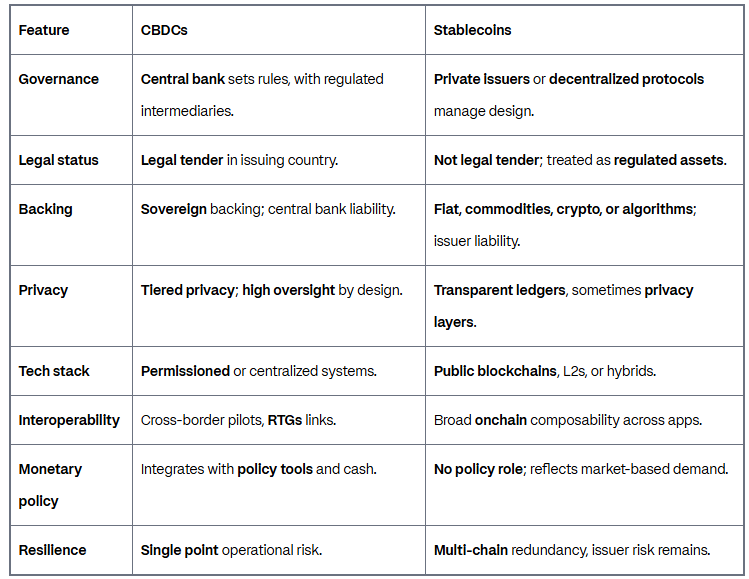
Gobernanza y control: autoridad centralizada vs. emisión privada
Las CBDCs son controladas por el gobierno, apoyando la supervisión, las reglas contra el lavado de dinero (AML) y redes de seguridad financiera.
Las stablecoins son controladas por empresas privadas o protocolos, con reglas de mercado como transparencia, auditorías y arbitraje que ayudan a mantenerlas bajo control.
Mecanismos de respaldo y estabilidad
Las CBDCs están respaldadas por el banco central. Los tenedores siempre pueden canjearlas porque son moneda de curso legal (se pueden usar para pagar deudas).
Las stablecoins están respaldadas por reservas como efectivo, bonos del gobierno, cripto o algoritmos. Por ejemplo, USD₮ mantiene principalmente T-bills (bonos del Tesoro estadounidense), y USDC proporciona informes mensuales de reservas.
Implicaciones de privacidad y vigilancia
Las CBDCs pueden tener algunas características de privacidad, pero el gobierno puede ver las transacciones. Las personas intercambian conveniencia por privacidad cuando eligen CBDCs sobre stablecoins.
Las stablecoins operan en blockchains públicas, por lo que las transacciones son visibles para todos, aunque algunos intentan agregar tecnología de privacidad.
Infraestructura tecnológica: blockchains vs. sistemas con permiso
Las CBDCs generalmente utilizan redes privadas o bases de datos centrales, permitiendo transacciones rápidas y acceso controlado.
Las stablecoins operan en blockchains públicas como Ethereum, Solana o redes de Capa 2, utilizando estándares abiertos y seguridad de Prueba de Participación.
Estado regulatorio y reconocimiento como moneda de curso legal
Las CBDCs son moneda digital respaldada por el estado.
Las stablecoins están obteniendo reglas más claras en la UE (MiCA) y EE.UU. (GENIUS Act 2025), cubriendo reservas, divulgaciones y anti-lavado de dinero.
Perspectiva futura: Aunque las CBDCs y las stablecoins tienen sus propios pros y contras, ambas muestran cómo el futuro del dinero podría combinar el control oficial con la innovación privada, dando a las personas y empresas más formas de pagar, ahorrar y mover dinero en todo el mundo.
\u003ct-240/\u003e\u003cm-241/\u003e\u003cc-242/\u003e