Supuse que un préstamo con tasa fija en TermMax significaba un solo número: lo que pedirías prestado, esa sería la cantidad fija que eventualmente devolverías. Pero no es toda la historia.
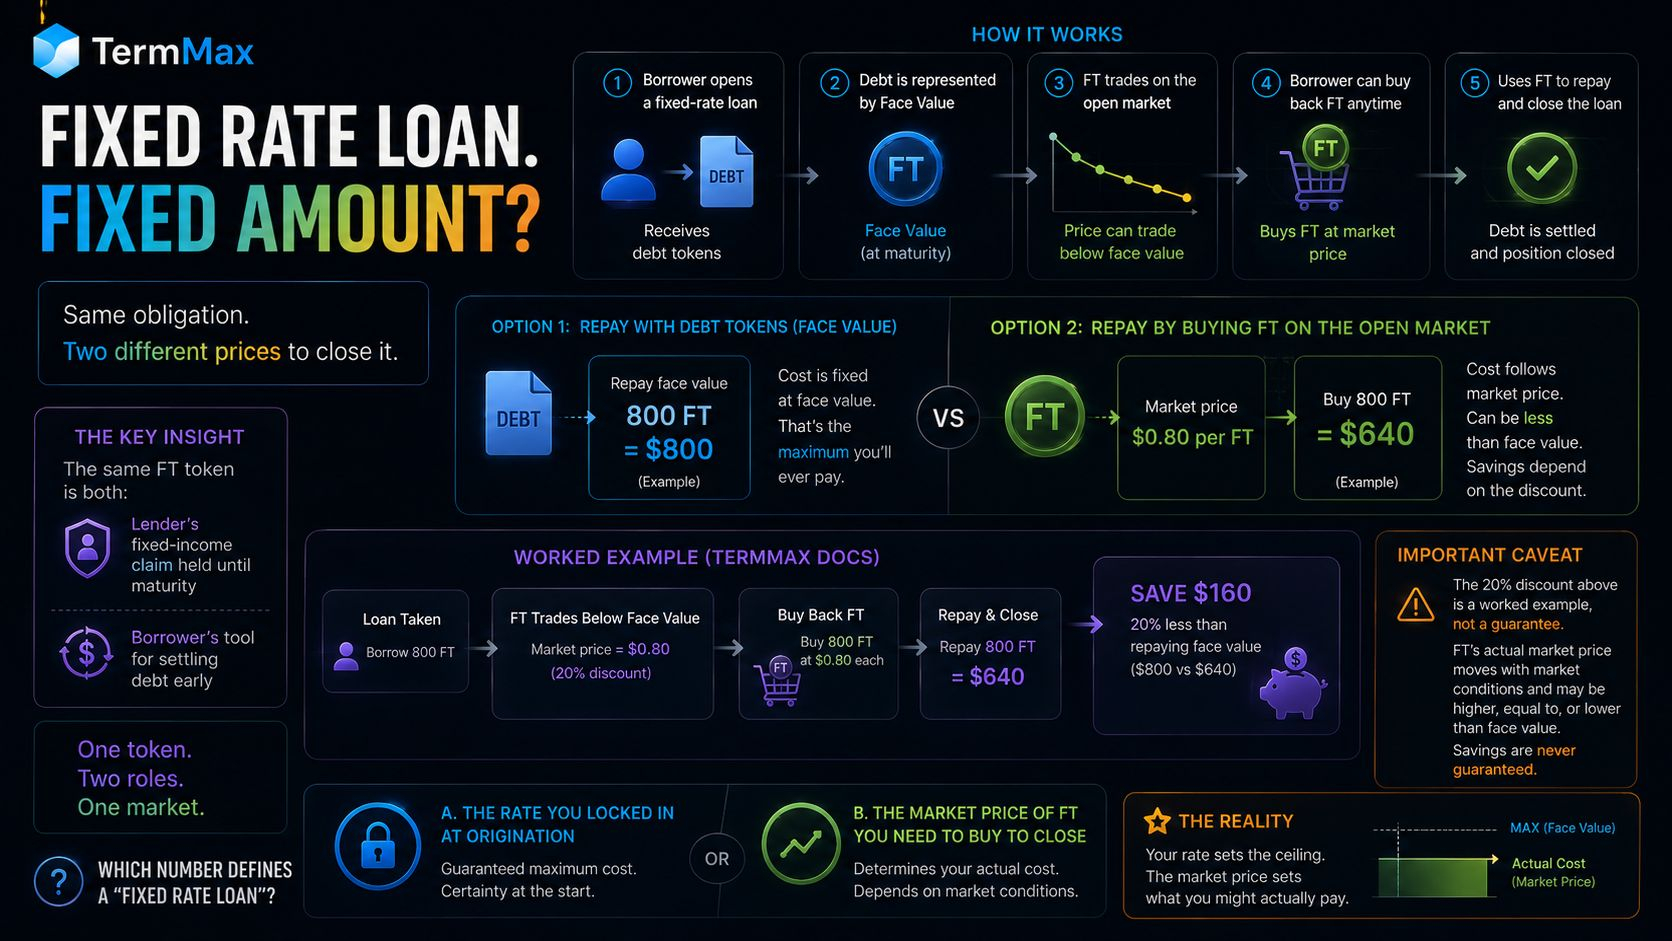
Aquí está el mecanismo. Cuando un prestatario toma un préstamo, recibe tokens de deuda y puede pagarlo devolviendo ese mismo valor nominal exacto. Pero TermMax también les permite recomprar FT, el token que representa esa misma deuda, en el mercado abierto. FT puede negociarse por debajo del valor nominal antes del vencimiento, y el ejemplo trabajado de TermMax ilustra cómo eso puede reducir el costo de la devolución. En ese ejemplo, un prestatario que debe 800 FT puede recomprarlos a $0.80 cada uno y saldar la deuda por $640, en lugar de pagar directamente $800. La misma obligación, dos precios distintos para cerrarla.
Eso no es una diferencia por redondeo. Es una brecha del 20% entre el monto de devolución contractual y lo que realmente puede costar cerrar la posición, dependiendo de dónde esté negociándose FT ese día.
Esto revela lo siguiente: el mismo token FT es simultáneamente el derecho de ingreso fijo del prestamista mantenido hasta el vencimiento y, para el prestatario, una herramienta para saldar la deuda de forma anticipada. La deuda no es un número que permanece inmóvil entre la originación y el vencimiento. Puede tener un precio de mercado antes del vencimiento, y ese precio puede moverse de manera independiente de la tasa cotizada en la originación.
Una salvedad que vale la pena nombrar: la propia documentación de TermMax utiliza esa cifra del 20% como un ejemplo trabajado, no como una condición de mercado garantizada. El descuento real de FT se mueve con las condiciones del mercado y no siempre será tan amplio.
Entonces, ¿qué número debería definir realmente un “préstamo de tasa fija”: la tasa que bloqueaste en la originación, o el precio de mercado del instrumento que tendrías que comprar para cerrarlo?
#termmax @TermMax
Aquí está el mecanismo. Cuando un prestatario toma un préstamo, recibe tokens de deuda y puede pagarlo devolviendo ese mismo valor nominal exacto. Pero TermMax también les permite recomprar FT, el token que representa esa misma deuda, en el mercado abierto. FT puede negociarse por debajo del valor nominal antes del vencimiento, y el ejemplo trabajado de TermMax ilustra cómo eso puede reducir el costo de la devolución. En ese ejemplo, un prestatario que debe 800 FT puede recomprarlos a $0.80 cada uno y saldar la deuda por $640, en lugar de pagar directamente $800. La misma obligación, dos precios distintos para cerrarla.
Eso no es una diferencia por redondeo. Es una brecha del 20% entre el monto de devolución contractual y lo que realmente puede costar cerrar la posición, dependiendo de dónde esté negociándose FT ese día.
Esto revela lo siguiente: el mismo token FT es simultáneamente el derecho de ingreso fijo del prestamista mantenido hasta el vencimiento y, para el prestatario, una herramienta para saldar la deuda de forma anticipada. La deuda no es un número que permanece inmóvil entre la originación y el vencimiento. Puede tener un precio de mercado antes del vencimiento, y ese precio puede moverse de manera independiente de la tasa cotizada en la originación.
Una salvedad que vale la pena nombrar: la propia documentación de TermMax utiliza esa cifra del 20% como un ejemplo trabajado, no como una condición de mercado garantizada. El descuento real de FT se mueve con las condiciones del mercado y no siempre será tan amplio.
Entonces, ¿qué número debería definir realmente un “préstamo de tasa fija”: la tasa que bloqueaste en la originación, o el precio de mercado del instrumento que tendrías que comprar para cerrarlo?
#termmax @TermMax