#termmax @TermMax
La parte de DeFi de tipo fijo que me cuesta más ignorar es lo que ocurre cuando cambian los planes.
Entrar en una posición es fácil cuando todo sigue el plan.
Tú eliges una tasa.
Tú eliges un vencimiento.
Tú despliegas capital.
Pero los mercados rara vez se preocupan por tu plan original.
¿Qué pasa si de pronto necesitas liquidez tres semanas antes del vencimiento?
Ahí es donde creo que empieza la prueba real para TermMax.
Una posición a plazo fijo no debería ser atractiva solo cuando la mantienes hasta el final.
Tiene que existir un mercado significativo para la propia posición.
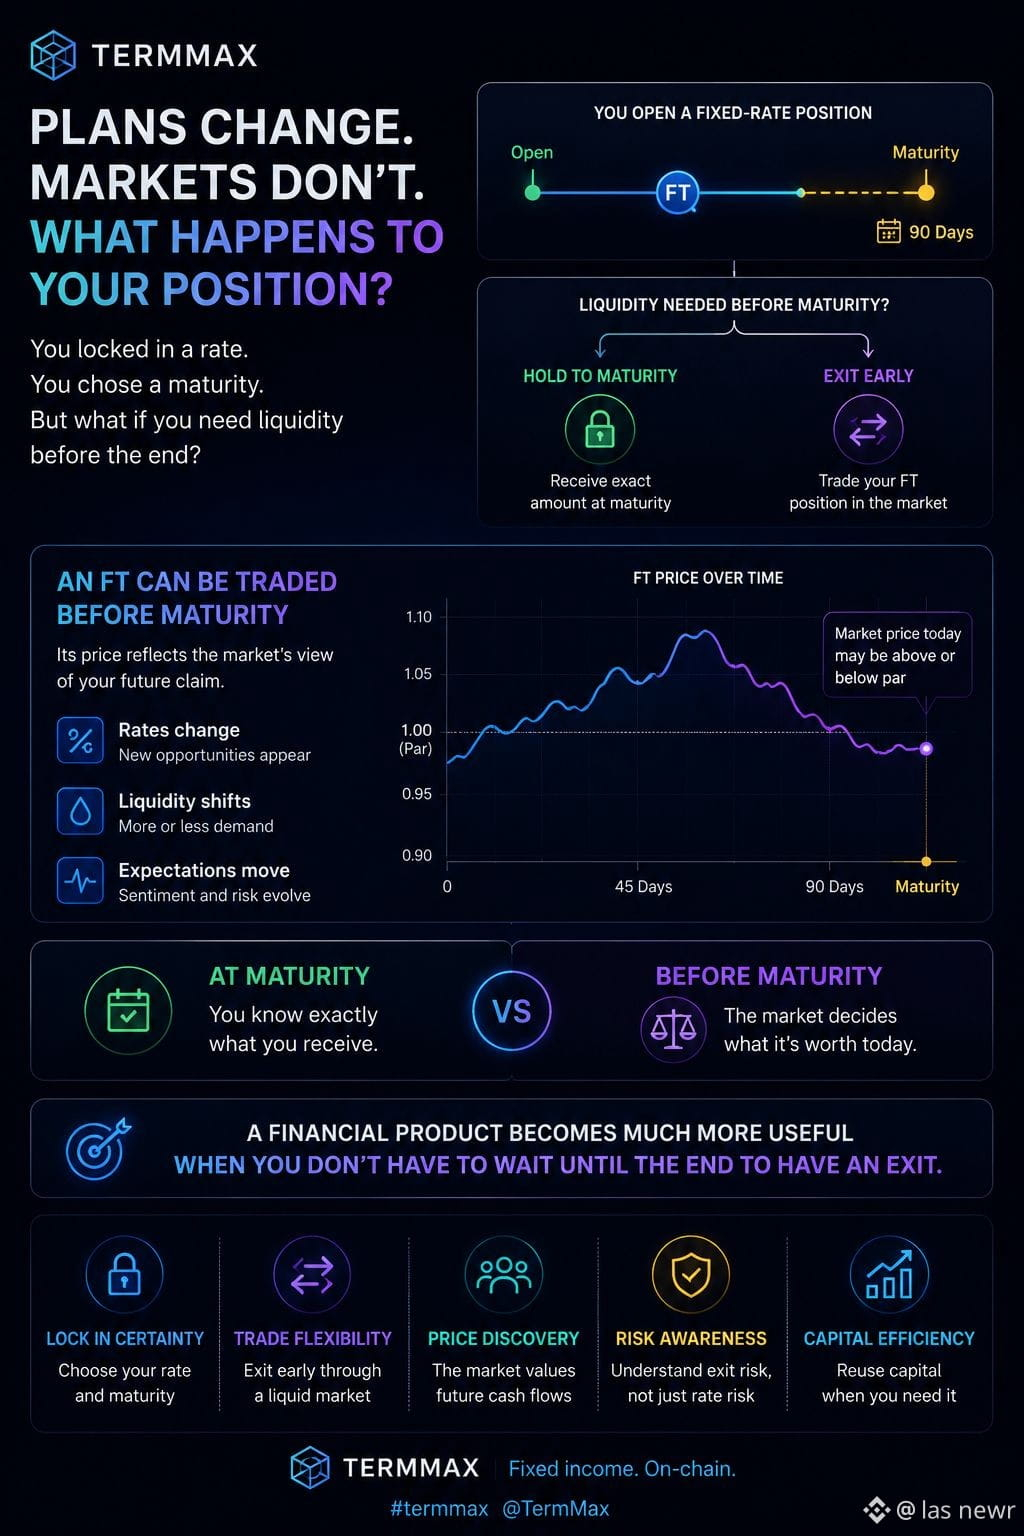
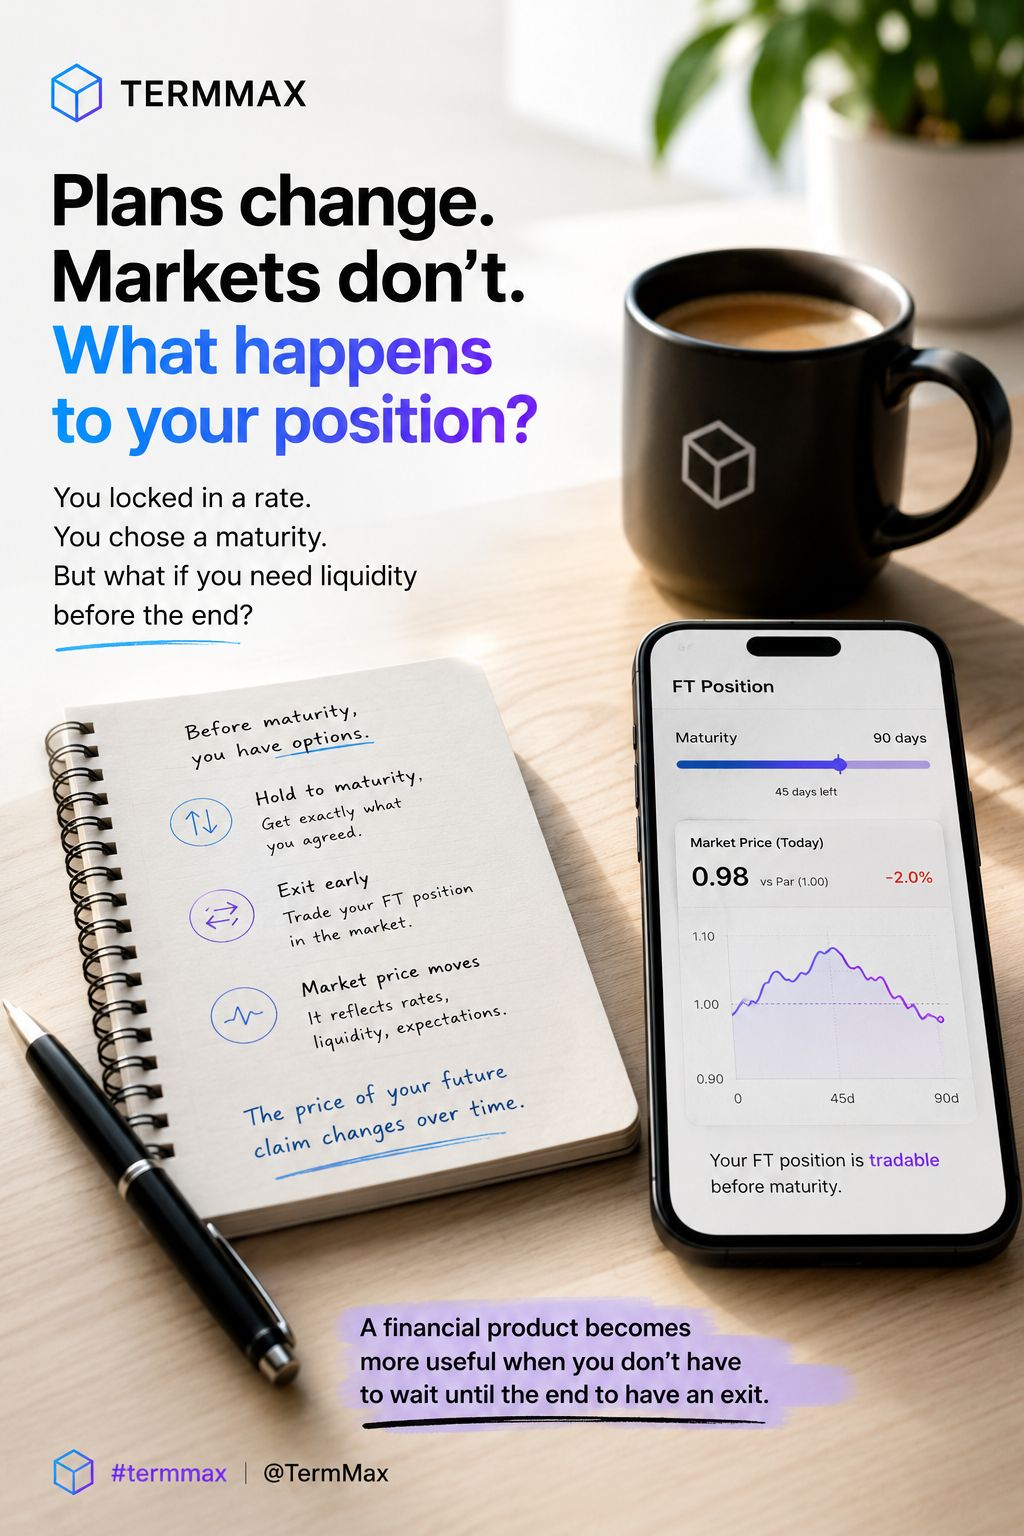
Porque, una vez que un FT puede negociarse antes del vencimiento, su precio empieza a contar una historia.
El mercado pregunta constantemente:
¿Cuánto vale hoy esta futura reclamación?
Y ese precio puede moverse.
Las tasas pueden cambiar.
La liquidez puede desaparecer.
Las expectativas pueden cambiar.
Así que el FT se convierte en algo más que una forma de asegurar el rendimiento.
Se convierte en algo cuyo valor puede descubrirse en el mercado antes de su liquidación final.
Ese es un diseño mucho más interesante para mí.
Introduce una segunda capa de riesgo que no es evidente a partir del titular del APR:
riesgo de salida.
Puede que sepas exactamente lo que recibirás al vencimiento.
Pero, ¿sabes lo que alguien estará dispuesto a pagar por tu posición mañana?
Ahí es donde creo que el DeFi de renta fija se vuelve realmente interesante.
La siguiente pregunta no es solo si TermMax puede crear productos de tasa fija.
Es si puede formarse un mercado secundario saludable a su alrededor.
Porque un producto financiero se vuelve mucho más útil cuando no tienes que esperar hasta el final para tener una salida.
La parte de DeFi de tipo fijo que me cuesta más ignorar es lo que ocurre cuando cambian los planes.
Entrar en una posición es fácil cuando todo sigue el plan.
Tú eliges una tasa.
Tú eliges un vencimiento.
Tú despliegas capital.
Pero los mercados rara vez se preocupan por tu plan original.
¿Qué pasa si de pronto necesitas liquidez tres semanas antes del vencimiento?
Ahí es donde creo que empieza la prueba real para TermMax.
Una posición a plazo fijo no debería ser atractiva solo cuando la mantienes hasta el final.
Tiene que existir un mercado significativo para la propia posición.
Porque, una vez que un FT puede negociarse antes del vencimiento, su precio empieza a contar una historia.
El mercado pregunta constantemente:
¿Cuánto vale hoy esta futura reclamación?
Y ese precio puede moverse.
Las tasas pueden cambiar.
La liquidez puede desaparecer.
Las expectativas pueden cambiar.
Así que el FT se convierte en algo más que una forma de asegurar el rendimiento.
Se convierte en algo cuyo valor puede descubrirse en el mercado antes de su liquidación final.
Ese es un diseño mucho más interesante para mí.
Introduce una segunda capa de riesgo que no es evidente a partir del titular del APR:
riesgo de salida.
Puede que sepas exactamente lo que recibirás al vencimiento.
Pero, ¿sabes lo que alguien estará dispuesto a pagar por tu posición mañana?
Ahí es donde creo que el DeFi de renta fija se vuelve realmente interesante.
La siguiente pregunta no es solo si TermMax puede crear productos de tasa fija.
Es si puede formarse un mercado secundario saludable a su alrededor.
Porque un producto financiero se vuelve mucho más útil cuando no tienes que esperar hasta el final para tener una salida.