Lectura de la tokenomics de TermMax más allá de la oferta destacada
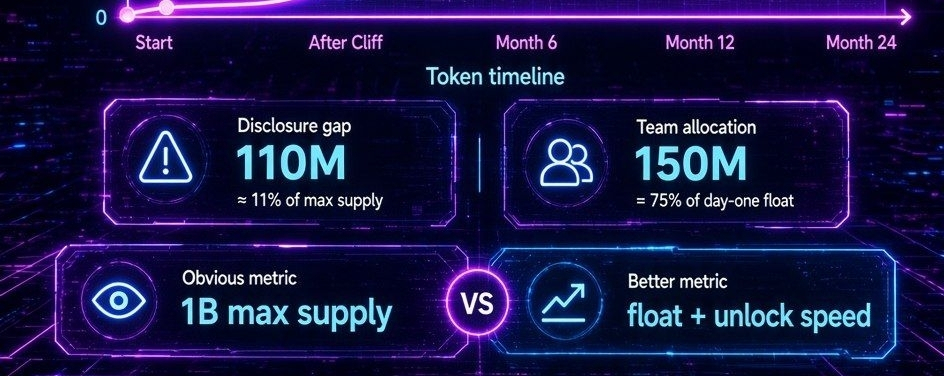
Cuando miro el cronograma de tokens de TermMax, el primer número que destaca es la oferta máxima de 1.000 millones de TMX. Es limpio, memorable y fácil de comparar con otros proyectos. Pero la oferta máxima por sí sola no me dice cómo podría comportarse el mercado, especialmente durante las etapas iniciales del protocolo.
El punto de partida más útil es la oferta circulante.
Si aproximadamente 200 millones de TMX entran en circulación en el lanzamiento, entonces solo una fracción de la oferta eventual está disponible de inmediato para el mercado. Eso crea un marco diferente para evaluar la dilución. En lugar de preguntarme si 1.000 millones de tokens suenan grandes o pequeños, preferiría preguntar qué tan rápido los tokens adicionales se vuelven líquidos y quién los recibe.
El cronograma de vesting se vuelve especialmente importante aquí.
Las asignaciones a inversores pueden generar una liberación mensual significativa después del cliff aplicable. Cuando los desbloqueos del equipo y los asesores se superponen con esas distribuciones, la cantidad de nueva oferta que entra en circulación puede volverse sustancial. Las emisiones programadas no son inherentemente negativas. De hecho, el vesting predecible suele ser más sano que los shocks inesperados de oferta, porque los participantes del mercado pueden planificar en torno a ello.
La pregunta más grande es si la demanda puede crecer junto con esa expansión.
Si la actividad del protocolo, la generación de ingresos, la participación en staking, la utilidad para gobernanza y la adopción más amplia del ecosistema aumentan más rápido que la oferta circulante, la dilución puede ser más fácil para que el mercado la absorba. Si, en cambio, la oferta crece más rápido que la demanda genuina, incluso un cronograma cuidadosamente diseñado puede crear una presión vendedora persistente.
Otra perspectiva útil es la concentración de asignaciones.
El tamaño de la asignación del equipo en relación con la circulación inicial resalta qué tan importantes podrían llegar a ser los desbloqueos futuros. Por lo tanto, las distribuciones para inversores, equipo y asesores deben evaluarse no solo como porcentajes de la oferta máxima, sino como adiciones futuras al float negociable. Una asignación de tokens que parece razonable frente a la oferta total puede verse muy diferente cuando se compara con la cantidad disponible el día uno.
También hay una lección en la documentación misma.
Cuando diferentes versiones de los materiales de tokenomics muestran una discrepancia notable de oferta o asignación, esa diferencia no debe descartarse como un asunto editorial menor. La documentación clara es parte de la transparencia del mercado. Los inversores necesitan entender qué cifras están vigentes, cómo se estructuran las asignaciones y si las revisiones cambian la trayectoria esperada de la oferta.
Para mí, por lo tanto, la métrica clave no es el titular de los mil millones.
Es la relación entre la oferta circulante, la velocidad de desbloqueo, el crecimiento de la demanda y la utilidad real del token.
Una oferta máxima fija puede proporcionar un límite claro, pero la escasez solo importa cuando se entiende el calendario de liberación. La prueba real para TermMax será si el ecosistema puede crear suficiente utilidad y demanda para absorber nuevos TMX a medida que se vuelven líquidos.
Ahí es donde se hace visible la verdadera disciplina de la oferta.
La tokenomics, en última instancia, trata menos de lo que existe en el papel y más de lo que entra en el mercado, cuándo llega y qué tan eficazmente el ecosistema puede respaldar ese aumento de liquidez.


Artículo
Tokenomics de TermMax
Aviso legal: Incluye opiniones de terceros. No es asesoramiento. Binance Ai puede utilizarse sin garantía. Consultar Términos y condiciones.