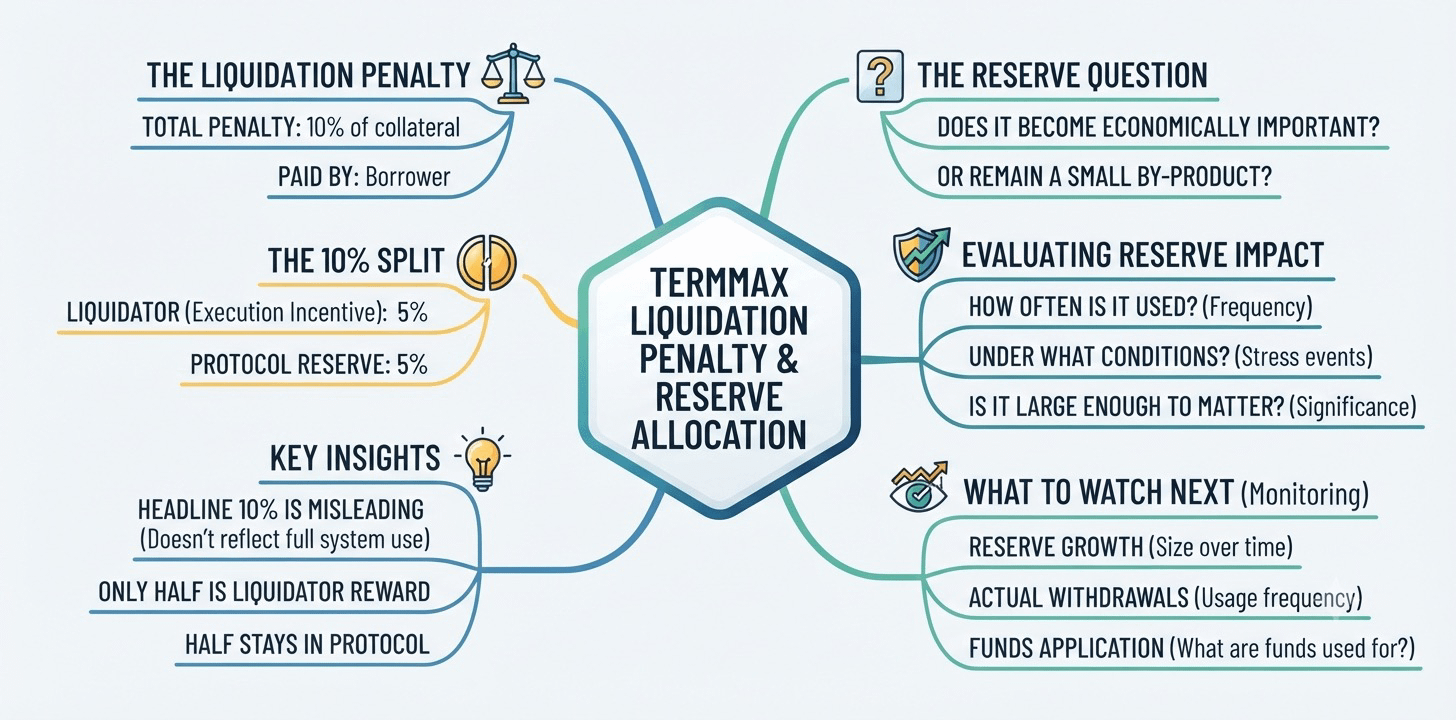
TermMax cobra una penalización de liquidación del 10% en sus mercados de préstamos con tasa fija, pero el liquidador solo recibe la mitad.
El otro 5% va al fondo de reserva del protocolo.
Esa división importa más para mí que el número de portada. Un prestatario que pierde un 10% no significa que el protocolo tenga que pagar un 10% para conseguir que alguien liquide la posición. Solo la mitad es el incentivo de ejecución. El resto se queda dentro del sistema.
Así que la pregunta cambia.
Lo que todavía no sé es si esa asignación de reserva crece hasta convertirse en algo económicamente importante para TermMax, o si se mantiene como un subproducto relativamente pequeño de la actividad de liquidación.
La penalización del 10% por sí sola no puede responder eso. Me dice cuáles son los costos de liquidación para el prestatario, no qué sucede con el valor después de que se cobra.
Preferiría ver a dónde va realmente la reserva. ¿Con qué frecuencia se usa? ¿Bajo qué condiciones? ¿Se vuelve lo bastante grande como para importar cuando el protocolo está bajo estrés?
Esas respuestas me dirían más que el saldo de la reserva por sí solo.
La parte interesante del diseño de liquidación de TermMax, por lo tanto, no es solo que la penalización sea del 10%, sino que la penalización está haciendo dos trabajos diferentes. Una mitad paga la liquidación. La otra solo demuestra su valor si la reserva eventualmente tiene un papel significativo en el sistema.
Estoy observando el crecimiento de la reserva, las retiradas reales y para qué se usan esos fondos.
@TermMax #TermMax
El otro 5% va al fondo de reserva del protocolo.
Esa división importa más para mí que el número de portada. Un prestatario que pierde un 10% no significa que el protocolo tenga que pagar un 10% para conseguir que alguien liquide la posición. Solo la mitad es el incentivo de ejecución. El resto se queda dentro del sistema.
Así que la pregunta cambia.
Lo que todavía no sé es si esa asignación de reserva crece hasta convertirse en algo económicamente importante para TermMax, o si se mantiene como un subproducto relativamente pequeño de la actividad de liquidación.
La penalización del 10% por sí sola no puede responder eso. Me dice cuáles son los costos de liquidación para el prestatario, no qué sucede con el valor después de que se cobra.
Preferiría ver a dónde va realmente la reserva. ¿Con qué frecuencia se usa? ¿Bajo qué condiciones? ¿Se vuelve lo bastante grande como para importar cuando el protocolo está bajo estrés?
Esas respuestas me dirían más que el saldo de la reserva por sí solo.
La parte interesante del diseño de liquidación de TermMax, por lo tanto, no es solo que la penalización sea del 10%, sino que la penalización está haciendo dos trabajos diferentes. Una mitad paga la liquidación. La otra solo demuestra su valor si la reserva eventualmente tiene un papel significativo en el sistema.
Estoy observando el crecimiento de la reserva, las retiradas reales y para qué se usan esos fondos.
@TermMax #TermMax