Antes leía un 80% de MLTV como si significara que aún tenía un 20% de margen antes de la liquidación.
La documentación de TermMax hace una distinción diferente. MLTV establece la deuda máxima que se puede abrir frente a la garantía, mientras que LLTV determina cuándo una posición se vuelve elegible para liquidación según su LTV actual.
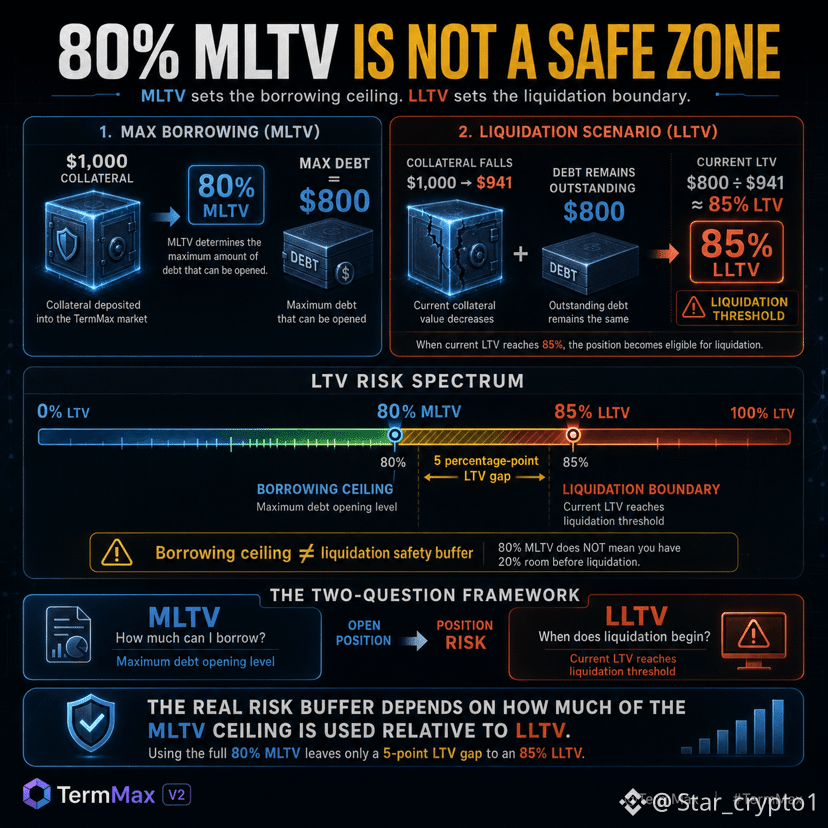
Toma una posición con 80% de MLTV y 85% de LLTV. En el nivel máximo de endeudamiento, $1,000 de garantía respaldan $800 de deuda. Si la garantía cae a $941, esa misma deuda de $800 ahora representa aproximadamente un 85% de LTV — justo en el umbral de liquidación.
Eso cambió la forma en que pienso sobre el número de MLTV. La distancia entre el límite de endeudamiento y el umbral de liquidación es lo que importa una vez que la posición está abierta. Usar el límite completo del 80% deja solo un margen de 5 puntos porcentuales de LTV para un LLTV del 85%.
No creo que esto signifique que MLTV sea engañoso. Responde a una pregunta distinta: ¿cuánto puedo pedir prestado? LLTV responde a la pregunta posterior: ¿cuándo se vuelve elegible la posición para liquidación?
La distinción importante no es solo el techo del 80%, sino cuánto de ese techo se utiliza en relación con el límite de liquidación.
Si MLTV me dice cuánto puedo pedir prestado mientras LLTV me dice cuándo comienza la liquidación, ¿debería pensar en la brecha entre ambos como el verdadero colchón de riesgo?
@TermMax #TermMax #termmax @TermMax
#BitcoinBestWeekSinceMarch2023 #SpotGoldHitsHighestSinceMay15 #TrumpPressesCongressToPassClarityAct $BTC $ETH
La documentación de TermMax hace una distinción diferente. MLTV establece la deuda máxima que se puede abrir frente a la garantía, mientras que LLTV determina cuándo una posición se vuelve elegible para liquidación según su LTV actual.
Toma una posición con 80% de MLTV y 85% de LLTV. En el nivel máximo de endeudamiento, $1,000 de garantía respaldan $800 de deuda. Si la garantía cae a $941, esa misma deuda de $800 ahora representa aproximadamente un 85% de LTV — justo en el umbral de liquidación.
Eso cambió la forma en que pienso sobre el número de MLTV. La distancia entre el límite de endeudamiento y el umbral de liquidación es lo que importa una vez que la posición está abierta. Usar el límite completo del 80% deja solo un margen de 5 puntos porcentuales de LTV para un LLTV del 85%.
No creo que esto signifique que MLTV sea engañoso. Responde a una pregunta distinta: ¿cuánto puedo pedir prestado? LLTV responde a la pregunta posterior: ¿cuándo se vuelve elegible la posición para liquidación?
La distinción importante no es solo el techo del 80%, sino cuánto de ese techo se utiliza en relación con el límite de liquidación.
Si MLTV me dice cuánto puedo pedir prestado mientras LLTV me dice cuándo comienza la liquidación, ¿debería pensar en la brecha entre ambos como el verdadero colchón de riesgo?
@TermMax #TermMax #termmax @TermMax
#BitcoinBestWeekSinceMarch2023 #SpotGoldHitsHighestSinceMay15 #TrumpPressesCongressToPassClarityAct $BTC $ETH