#termmax @TermMax Antes pensaba que lo interesante de TermMax era simplemente el préstamo a tasa fija. Cuanto más analizaba cómo se conectan sus productos, más me daba cuenta de que eso era solo la superficie.
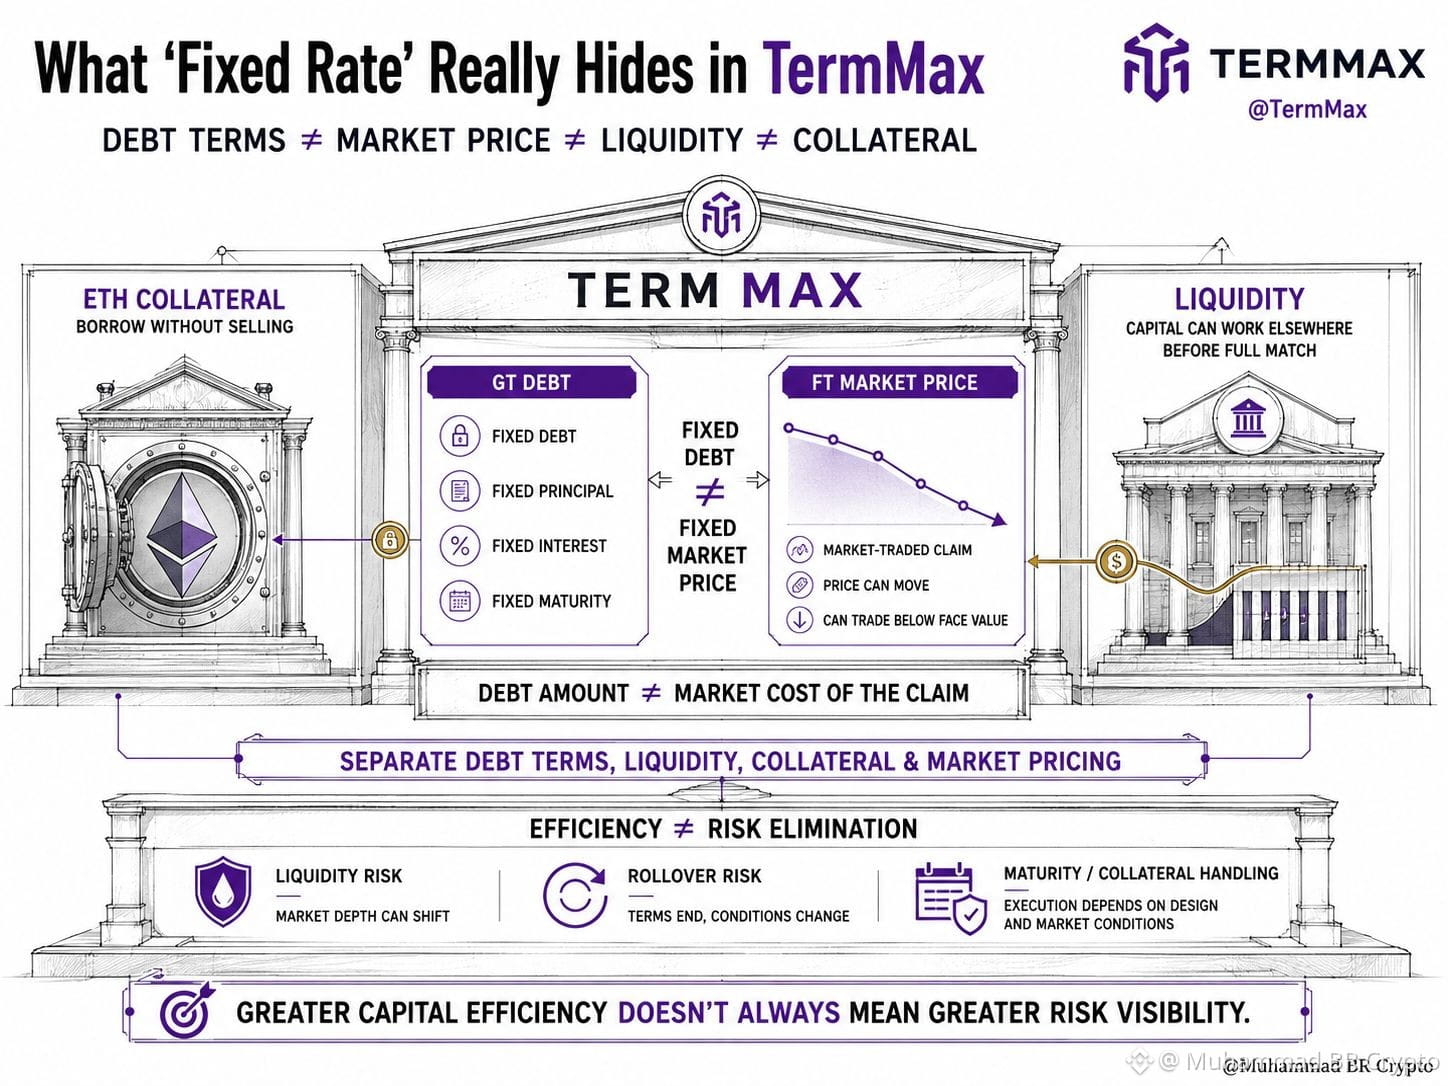
Un prestatario puede usar ETH como garantía sin venderlo, mientras que los prestamistas pueden mantener su capital trabajando en otro lugar incluso antes de que una orden se ejecute por completo. Pero un TVL elevado en el protocolo no necesariamente significa que haya mucha liquidez o que sea fácil ejecutar operaciones en todos los mercados.
Lo que realmente cambió mi perspectiva fue ver cómo se comporta el capital de manera diferente según dónde se encuentre. Una deuda GT puede permanecer fija mientras que el FT vinculado a esa deuda se negocia por debajo de su valor nominal; por lo tanto, el monto de la deuda y el costo de mercado para adquirir el derecho de cobro no necesariamente son iguales.
Eso me hizo ver @TermMax menos como un mercado de préstamos simple y más como un intento de separar las condiciones de la deuda, la liquidez, las garantías y los precios de mercado, en lugar de tratarlos como si fueran una sola cosa.
La contrapartida es que esto puede mejorar la eficiencia del capital, pero no elimina automáticamente los riesgos de liquidez o de refinanciación, especialmente cuando una posición se acerca al vencimiento o hay que gestionar las garantías tras un impago.
La pregunta más importante, entonces, no es simplemente si @TermMax hace que el capital sea más eficiente. Es si separar la deuda, la liquidez, las garantías y los precios de mercado facilita la gestión del capital o simplemente hace que los riesgos sean más difíciles de ver.
Un prestatario puede usar ETH como garantía sin venderlo, mientras que los prestamistas pueden mantener su capital trabajando en otro lugar incluso antes de que una orden se ejecute por completo. Pero un TVL elevado en el protocolo no necesariamente significa que haya mucha liquidez o que sea fácil ejecutar operaciones en todos los mercados.
Lo que realmente cambió mi perspectiva fue ver cómo se comporta el capital de manera diferente según dónde se encuentre. Una deuda GT puede permanecer fija mientras que el FT vinculado a esa deuda se negocia por debajo de su valor nominal; por lo tanto, el monto de la deuda y el costo de mercado para adquirir el derecho de cobro no necesariamente son iguales.
Eso me hizo ver @TermMax menos como un mercado de préstamos simple y más como un intento de separar las condiciones de la deuda, la liquidez, las garantías y los precios de mercado, en lugar de tratarlos como si fueran una sola cosa.
La contrapartida es que esto puede mejorar la eficiencia del capital, pero no elimina automáticamente los riesgos de liquidez o de refinanciación, especialmente cuando una posición se acerca al vencimiento o hay que gestionar las garantías tras un impago.
La pregunta más importante, entonces, no es simplemente si @TermMax hace que el capital sea más eficiente. Es si separar la deuda, la liquidez, las garantías y los precios de mercado facilita la gestión del capital o simplemente hace que los riesgos sean más difíciles de ver.