#termmax @TermMax
#TermMax
$TMX
Durante mucho tiempo consideré que los préstamos a tipo fijo y a tipo variable eran dos modelos en competencia.
Pero gracias a TermMax + Morpho, esta imagen se volvió mucho más interesante.
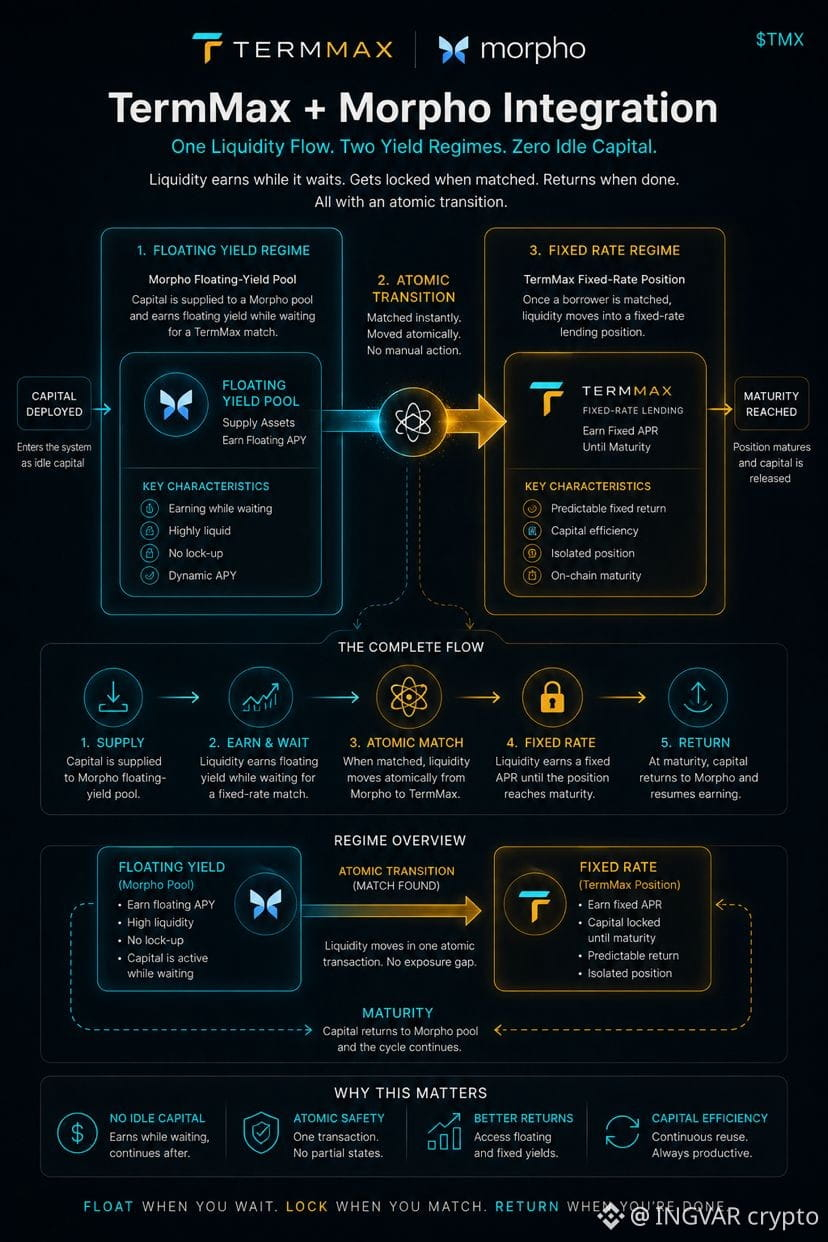
TermMax V2 utiliza un Composable Base Yield.
La idea es sencilla:
mientras el capital aún no esté “matched” en el mercado de tipo fijo, no necesariamente debe quedarse sin hacer nada.
En el modelo de integración con Morpho, el capital no “matched” puede generar un yield variable.
Cuando el prestatario toma la liquidez, el capital pasa de manera atómica desde Morpho a la posición de TermMax a tipo fijo.
Y después, al vencimiento o al repago, vuelve atrás.
Es decir, una única posición puede combinar dos modos:
yield variable mientras el capital espera
yield a tipo fijo cuando la liquidez está “matched”.
Aquí veo una idea mucho más interesante que simplemente “TermMax se integró con Morpho”.
Es un intento de conectar la flexibilidad de los mercados variables con la previsibilidad de los mercados a tipo fijo.
No es “o/o”.
Es:
usa variable cuando importa la flexibilidad, bloquea fijo cuando importa la certeza.
Para impulsar los fixed income en DeFi, en mi opinión, este concepto es mucho más fuerte.
$TMX