Antes miraba DeFi de tasa fija y pensaba: bien, tú fijas una tasa y esperas.
Ponerme más cerca de TermMax cambió eso para mí.
Lo interesante no es realmente la etiqueta de «tasa fija». Es lo que sucede con la posición después de crearla.
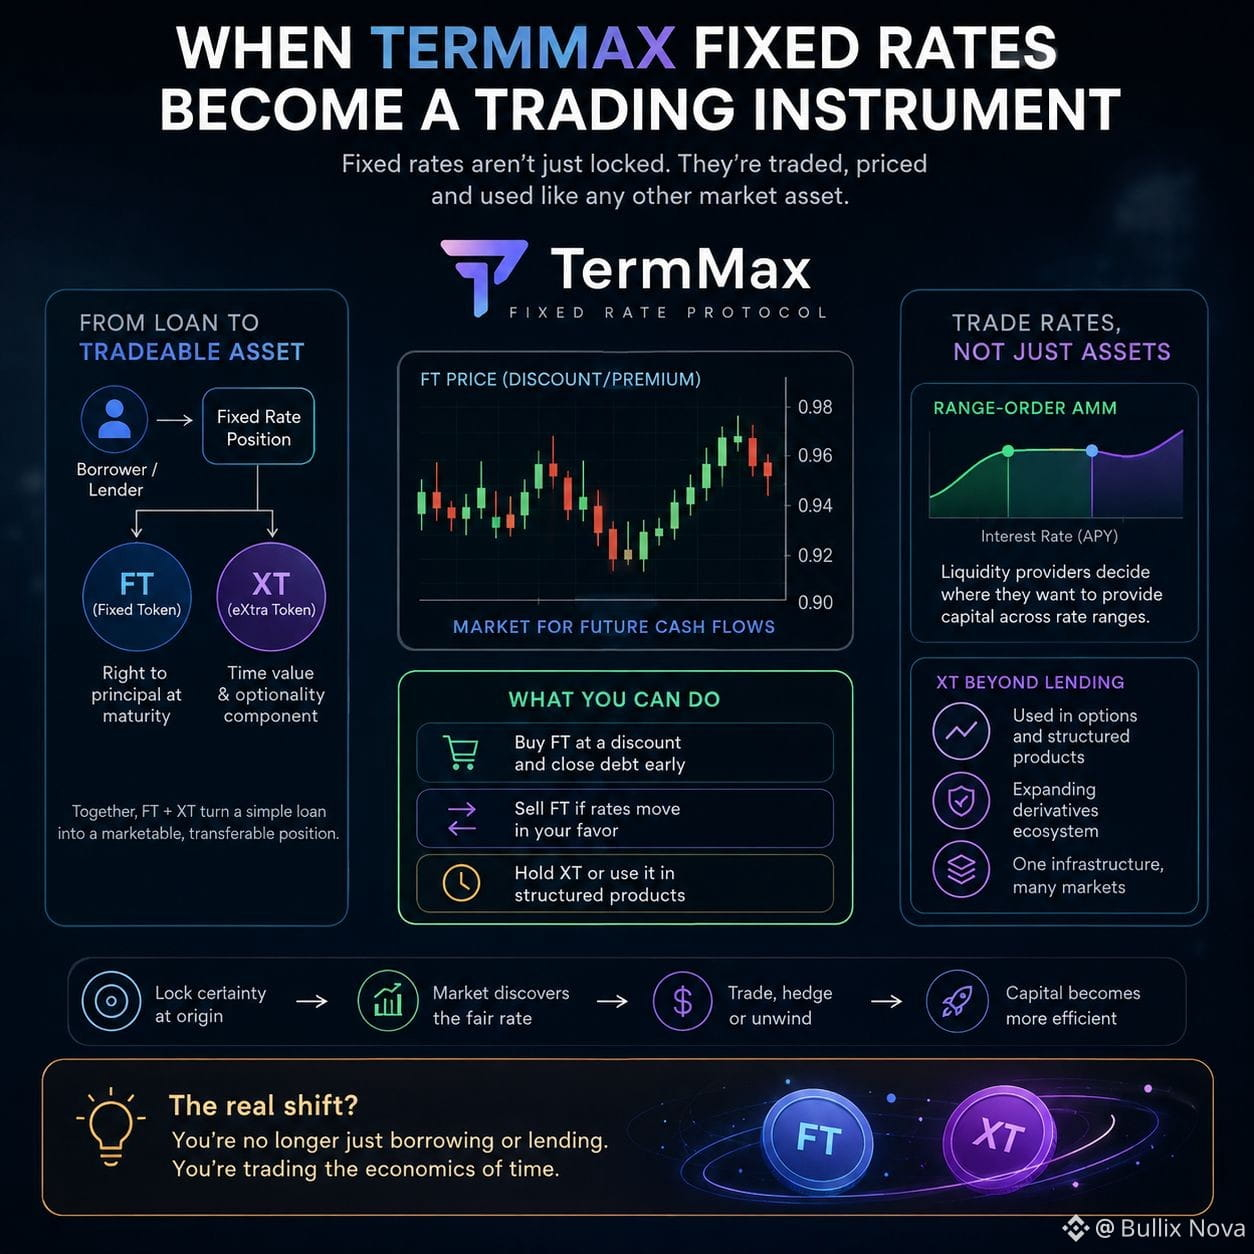
TermMax divide la economía en FT y XT. El FT está ligado al principal que recibes al vencimiento. El XT lleva el componente de tiempo. En papel suena a “tuberías”. En la práctica, hace que la posición se sienta mucho más como algo que realmente puedes negociar.
Y eso crea una situación extrañamente útil.
Supón que te endeudaste a una tasa fija y, más tarde, el precio de mercado del FT se mueve. Ya no estás atrapado pensando solo en tu préstamo original. Puedes mirar el mercado y preguntarte si recomprar esa reclamación futura es más barato que simplemente esperar al vencimiento.
Ahí es donde la tasa fija deja de sentirse «fija».
La obligación permanece definida.
El mercado a su alrededor no.
Esa distinción es fácil de pasar por alto.
También me gusta lo que el AMM de órdenes por rango implica para los prestamistas. No solo estás tirando liquidez a un pool y esperando que el algoritmo encuentre una tasa. Puedes colocar liquidez alrededor de rangos de tasas específicos. Se siente más como cotizar en silencio un mercado de financiación que depositar en otra caja de préstamos.
Luego XT se vuelve todavía más interesante porque TermMax lo usa en productos estructurados, incluidas mecánicas de opciones.
Así que de repente la cosa que se negocia no es solo BTC, ETH o colateral.
Estás negociando expectativas sobre el tiempo, la financiación, el vencimiento y los flujos de caja futuros.
Probablemente ese sea el detalle que la mayoría omite.
El préstamo con tasa fija parece aburrido justo hasta que la tasa en sí se convierte en algo que puedes negociar.
Entonces te das cuenta de que el mercado real estaba oculto dentro del préstamo.
#termmax @TermMax
Ponerme más cerca de TermMax cambió eso para mí.
Lo interesante no es realmente la etiqueta de «tasa fija». Es lo que sucede con la posición después de crearla.
TermMax divide la economía en FT y XT. El FT está ligado al principal que recibes al vencimiento. El XT lleva el componente de tiempo. En papel suena a “tuberías”. En la práctica, hace que la posición se sienta mucho más como algo que realmente puedes negociar.
Y eso crea una situación extrañamente útil.
Supón que te endeudaste a una tasa fija y, más tarde, el precio de mercado del FT se mueve. Ya no estás atrapado pensando solo en tu préstamo original. Puedes mirar el mercado y preguntarte si recomprar esa reclamación futura es más barato que simplemente esperar al vencimiento.
Ahí es donde la tasa fija deja de sentirse «fija».
La obligación permanece definida.
El mercado a su alrededor no.
Esa distinción es fácil de pasar por alto.
También me gusta lo que el AMM de órdenes por rango implica para los prestamistas. No solo estás tirando liquidez a un pool y esperando que el algoritmo encuentre una tasa. Puedes colocar liquidez alrededor de rangos de tasas específicos. Se siente más como cotizar en silencio un mercado de financiación que depositar en otra caja de préstamos.
Luego XT se vuelve todavía más interesante porque TermMax lo usa en productos estructurados, incluidas mecánicas de opciones.
Así que de repente la cosa que se negocia no es solo BTC, ETH o colateral.
Estás negociando expectativas sobre el tiempo, la financiación, el vencimiento y los flujos de caja futuros.
Probablemente ese sea el detalle que la mayoría omite.
El préstamo con tasa fija parece aburrido justo hasta que la tasa en sí se convierte en algo que puedes negociar.
Entonces te das cuenta de que el mercado real estaba oculto dentro del préstamo.
#termmax @TermMax