

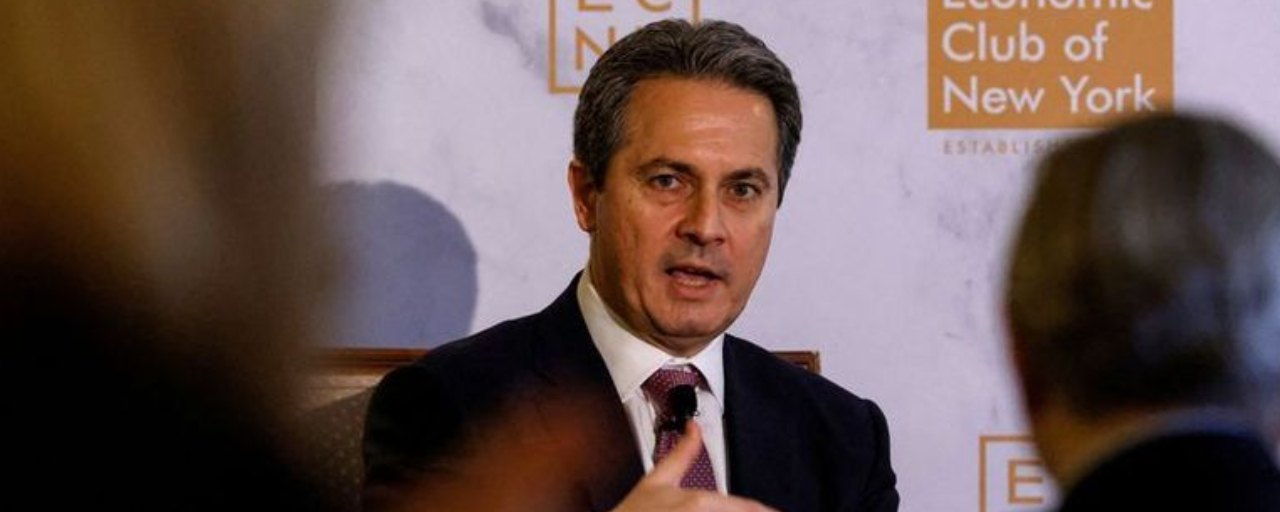

Alberto Musalem, presidente del Banco de la Reserva Federal de St. Louis, que no es miembro con derecho a voto del Comité Federal de Mercado Abierto (FOMC) en 2026 — St. Louis rota el asiento con votación con Atlanta y Dallas, y Dallas lo tiene este año, dijo que recomendó subir las tasas en julio, aunque se negó a revelar sus intenciones sobre lo que quiere de la reunión de septiembre. Esa cautela va en contra de una lectura bastante más agresiva sobre los precios: la inflación subyacente se sitúa entre el 2,5% y el 3%, dijo, y está demasiado alta y necesita bajar.
Quiere que la inflación general vuelva al 2% dentro de 18 meses, pero dado dónde se sitúan hoy las tasas, ve una probabilidad menor de lograrlo en la práctica. En su evaluación, la política monetaria ahora mismo es neutral a acomodaticia —no restrictiva— y subir las tasas antes podría evitarle a la Reserva Federal un forcejeo más agresivo más adelante.
En el mercado laboral, Musalem dio un tono más sereno: no ve presión inflacionaria desde ese rincón de la economía. Señaló un posible súper El Niño como el siguiente posible choque de oferta, y subrayó que, cuando ocurren choques como ese, la Fed necesita mirar a través del ruido hacia la inflación subyacente, en lugar de perseguir la cifra de inflación general.
Según dijo, las condiciones financieras son bastante acomodaticias en general, con un fuerte crecimiento y una inversión que alimentan el mercado de bonos; aunque señaló que hay bolsillos de la economía donde el crédito está empezando a verse desplazado.
Musalem fue contundente en el plano institucional: la credibilidad de la Fed no está en cuestión, y el banco central sigue centrado en mantener la política monetaria independiente de la política fiscal. La guía prospectiva, agregó, es una herramienta diseñada para un mundo de tasas cero, no para el que la Fed está operando ahora. También argumentó que lo mejor que la Fed puede hacer para el crecimiento es llevar la inflación de vuelta al objetivo, incluso cuando las empresas enfrentan altos costos de insumos y la productividad muestra señales tempranas de una recuperación.
Citas clave
Política monetaria
Recomendó subir las tasas en julio, pero no ofrecerá una postura firme sobre lo que quiere que haga la Fed en la reunión del FOMC de septiembre.
La política monetaria es neutral o acomodaticia en este momento.
Subir las tasas ahora podría evitar una acción más agresiva más adelante.
Inflación
Quiere que la inflación baje al 2% en 18 meses.
Cuando tienes choques de oferta, tienes que observar la inflación subyacente.
La inflación subyacente está entre 2.5% y 3%.
Es demasiado alta y debe reducirse.
La principal preocupación del público es la inflación.
Dadas las tasas actuales de la Fed, ve una probabilidad menor de lograr que la inflación llegue al 2%.
Mercado laboral
No hay presión inflacionaria proveniente del mercado laboral.
Transparencia y rendición de cuentas de la Fed
La guía prospectiva sugiere un compromiso; comunicar un marco es diferente.
La guía prospectiva es útil cuando las tasas están en cero.
La credibilidad de la Fed no está en duda.
La Fed se centra en hacer que la política monetaria sea independiente de la política fiscal.
Condiciones financieras
Hay partes de la economía donde el crédito se está viendo desplazado.
El fuerte crecimiento y la inversión están influyendo en los mercados de bonos.
Las condiciones financieras son bastante acomodaticias aquí.
Crecimiento y economía
Las empresas se enfrentan a altos costos de insumos.
Lo mejor que puede hacer la Fed para el crecimiento es llevar la inflación de vuelta al 2%.
IA y productividad
La productividad está viendo una recuperación.
Riesgos energéticos y externos
Un súper El Niño podría ser el próximo choque de oferta.