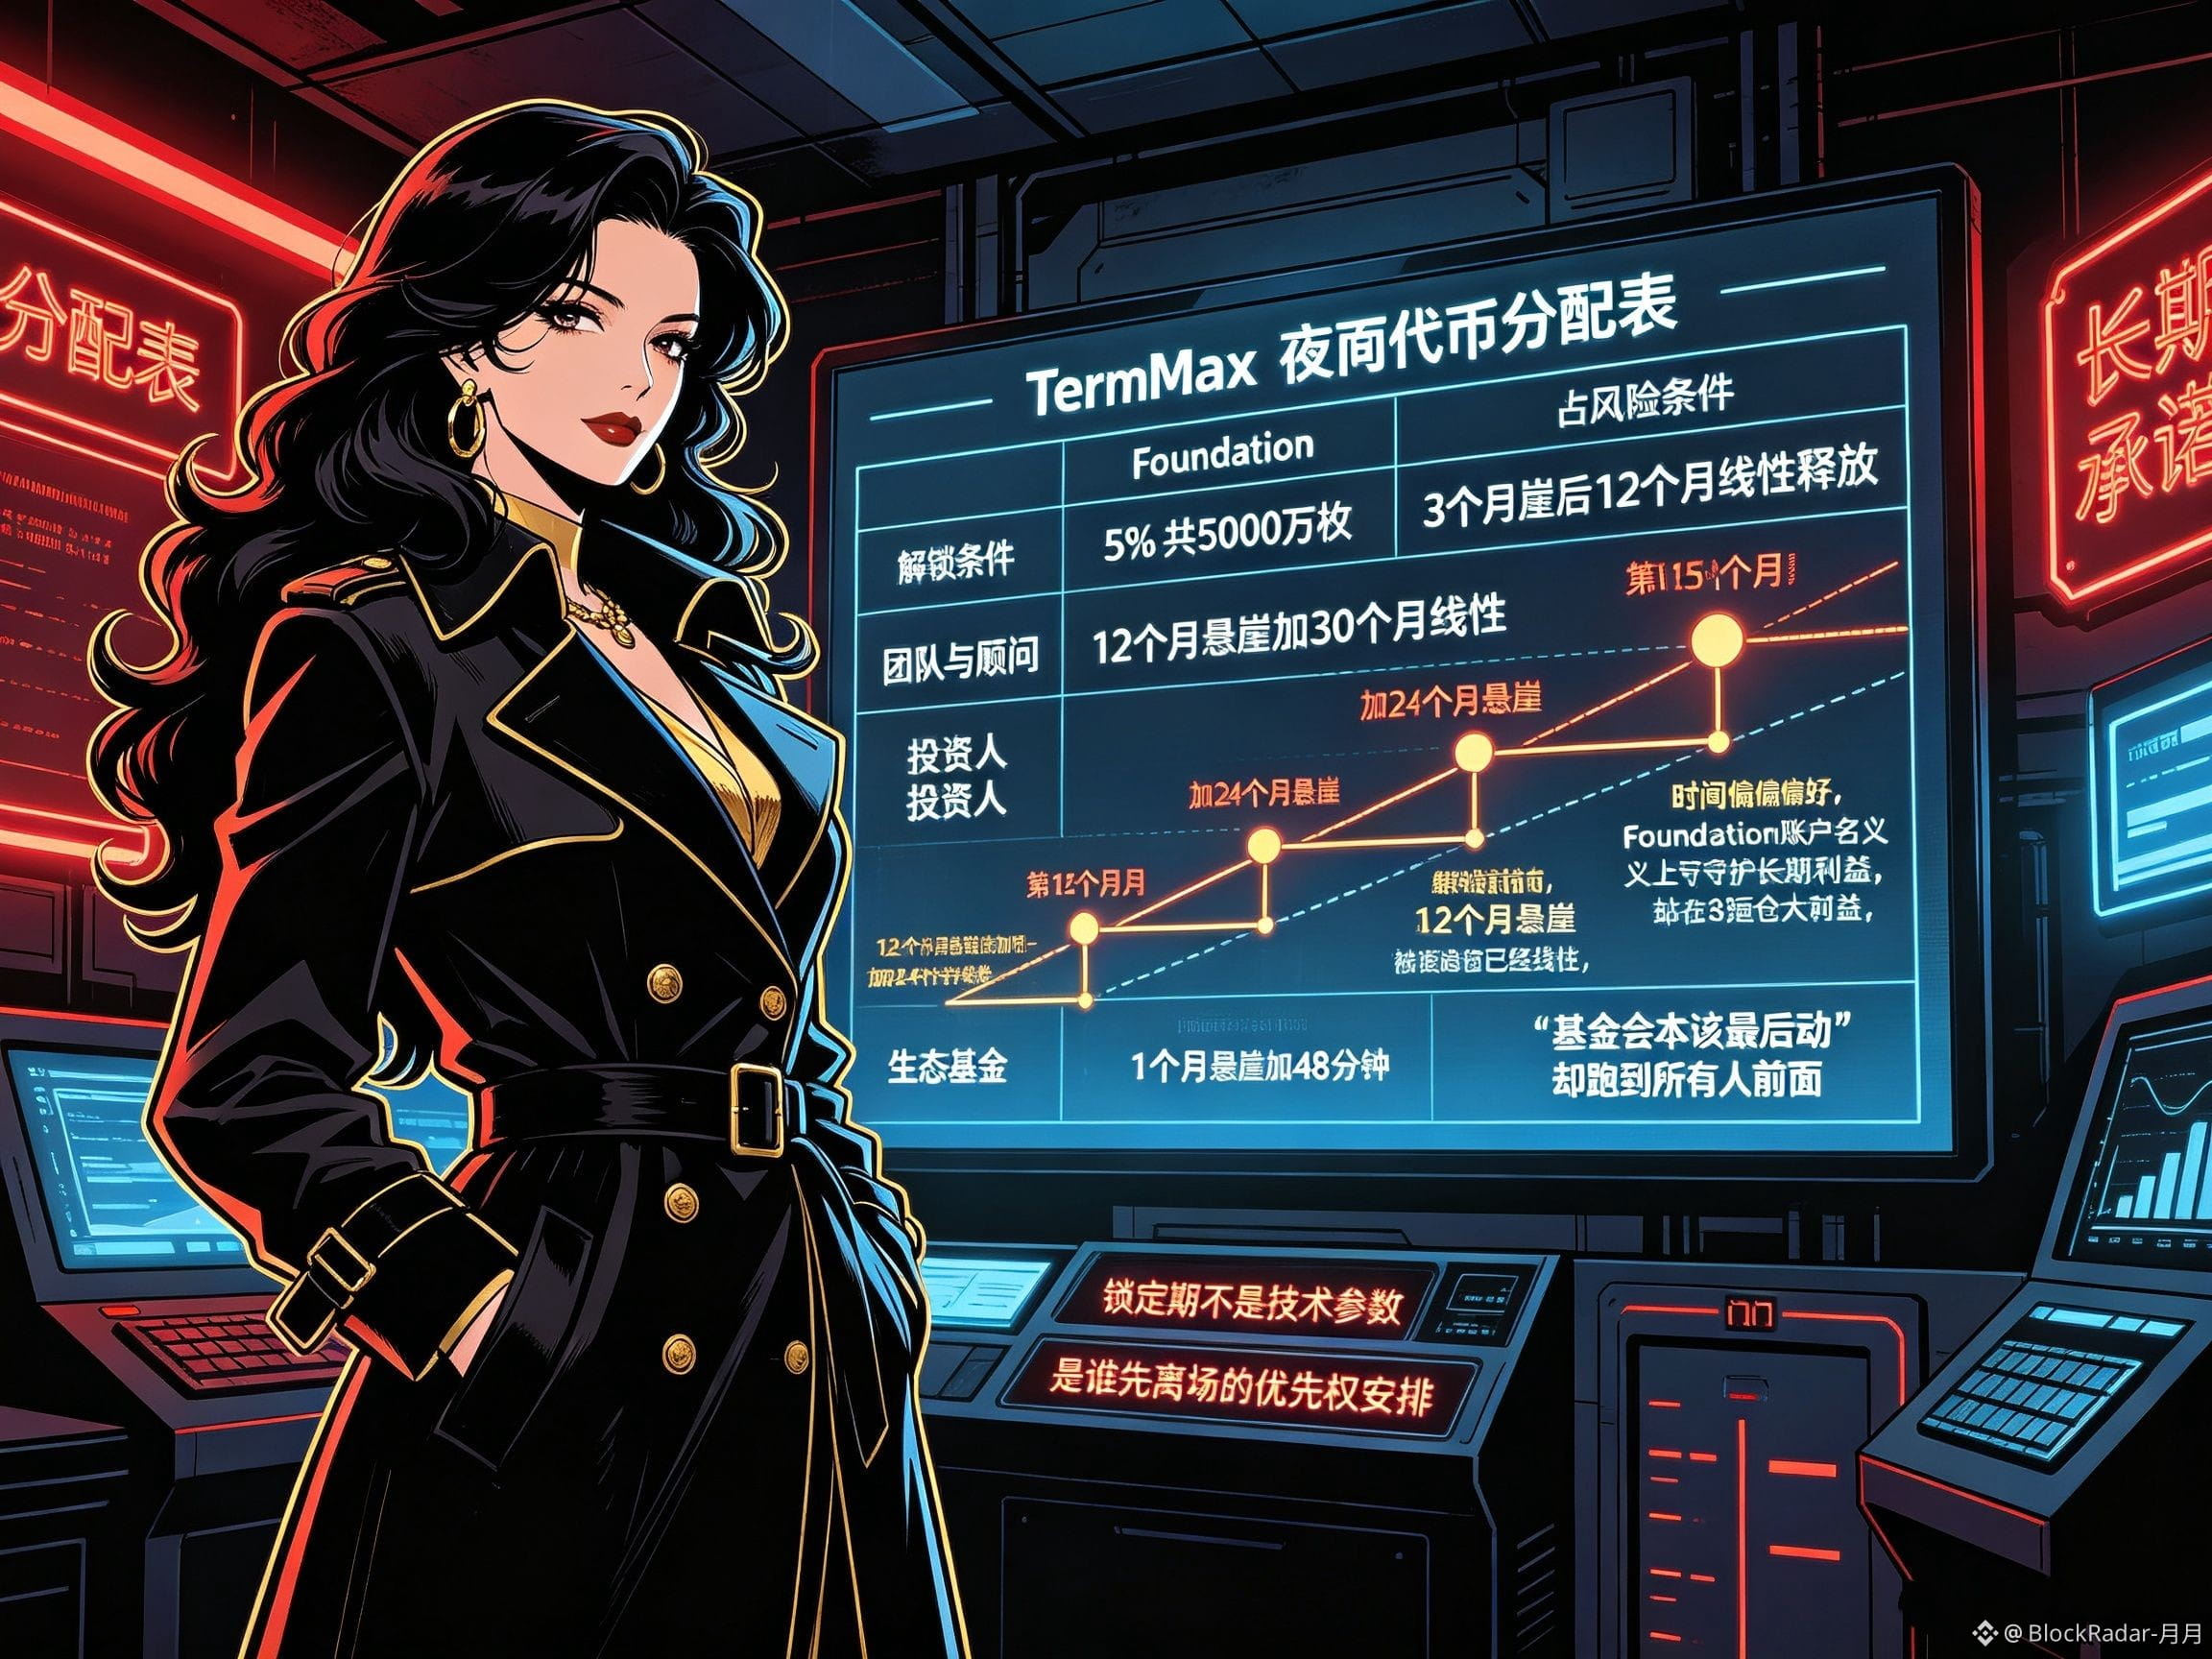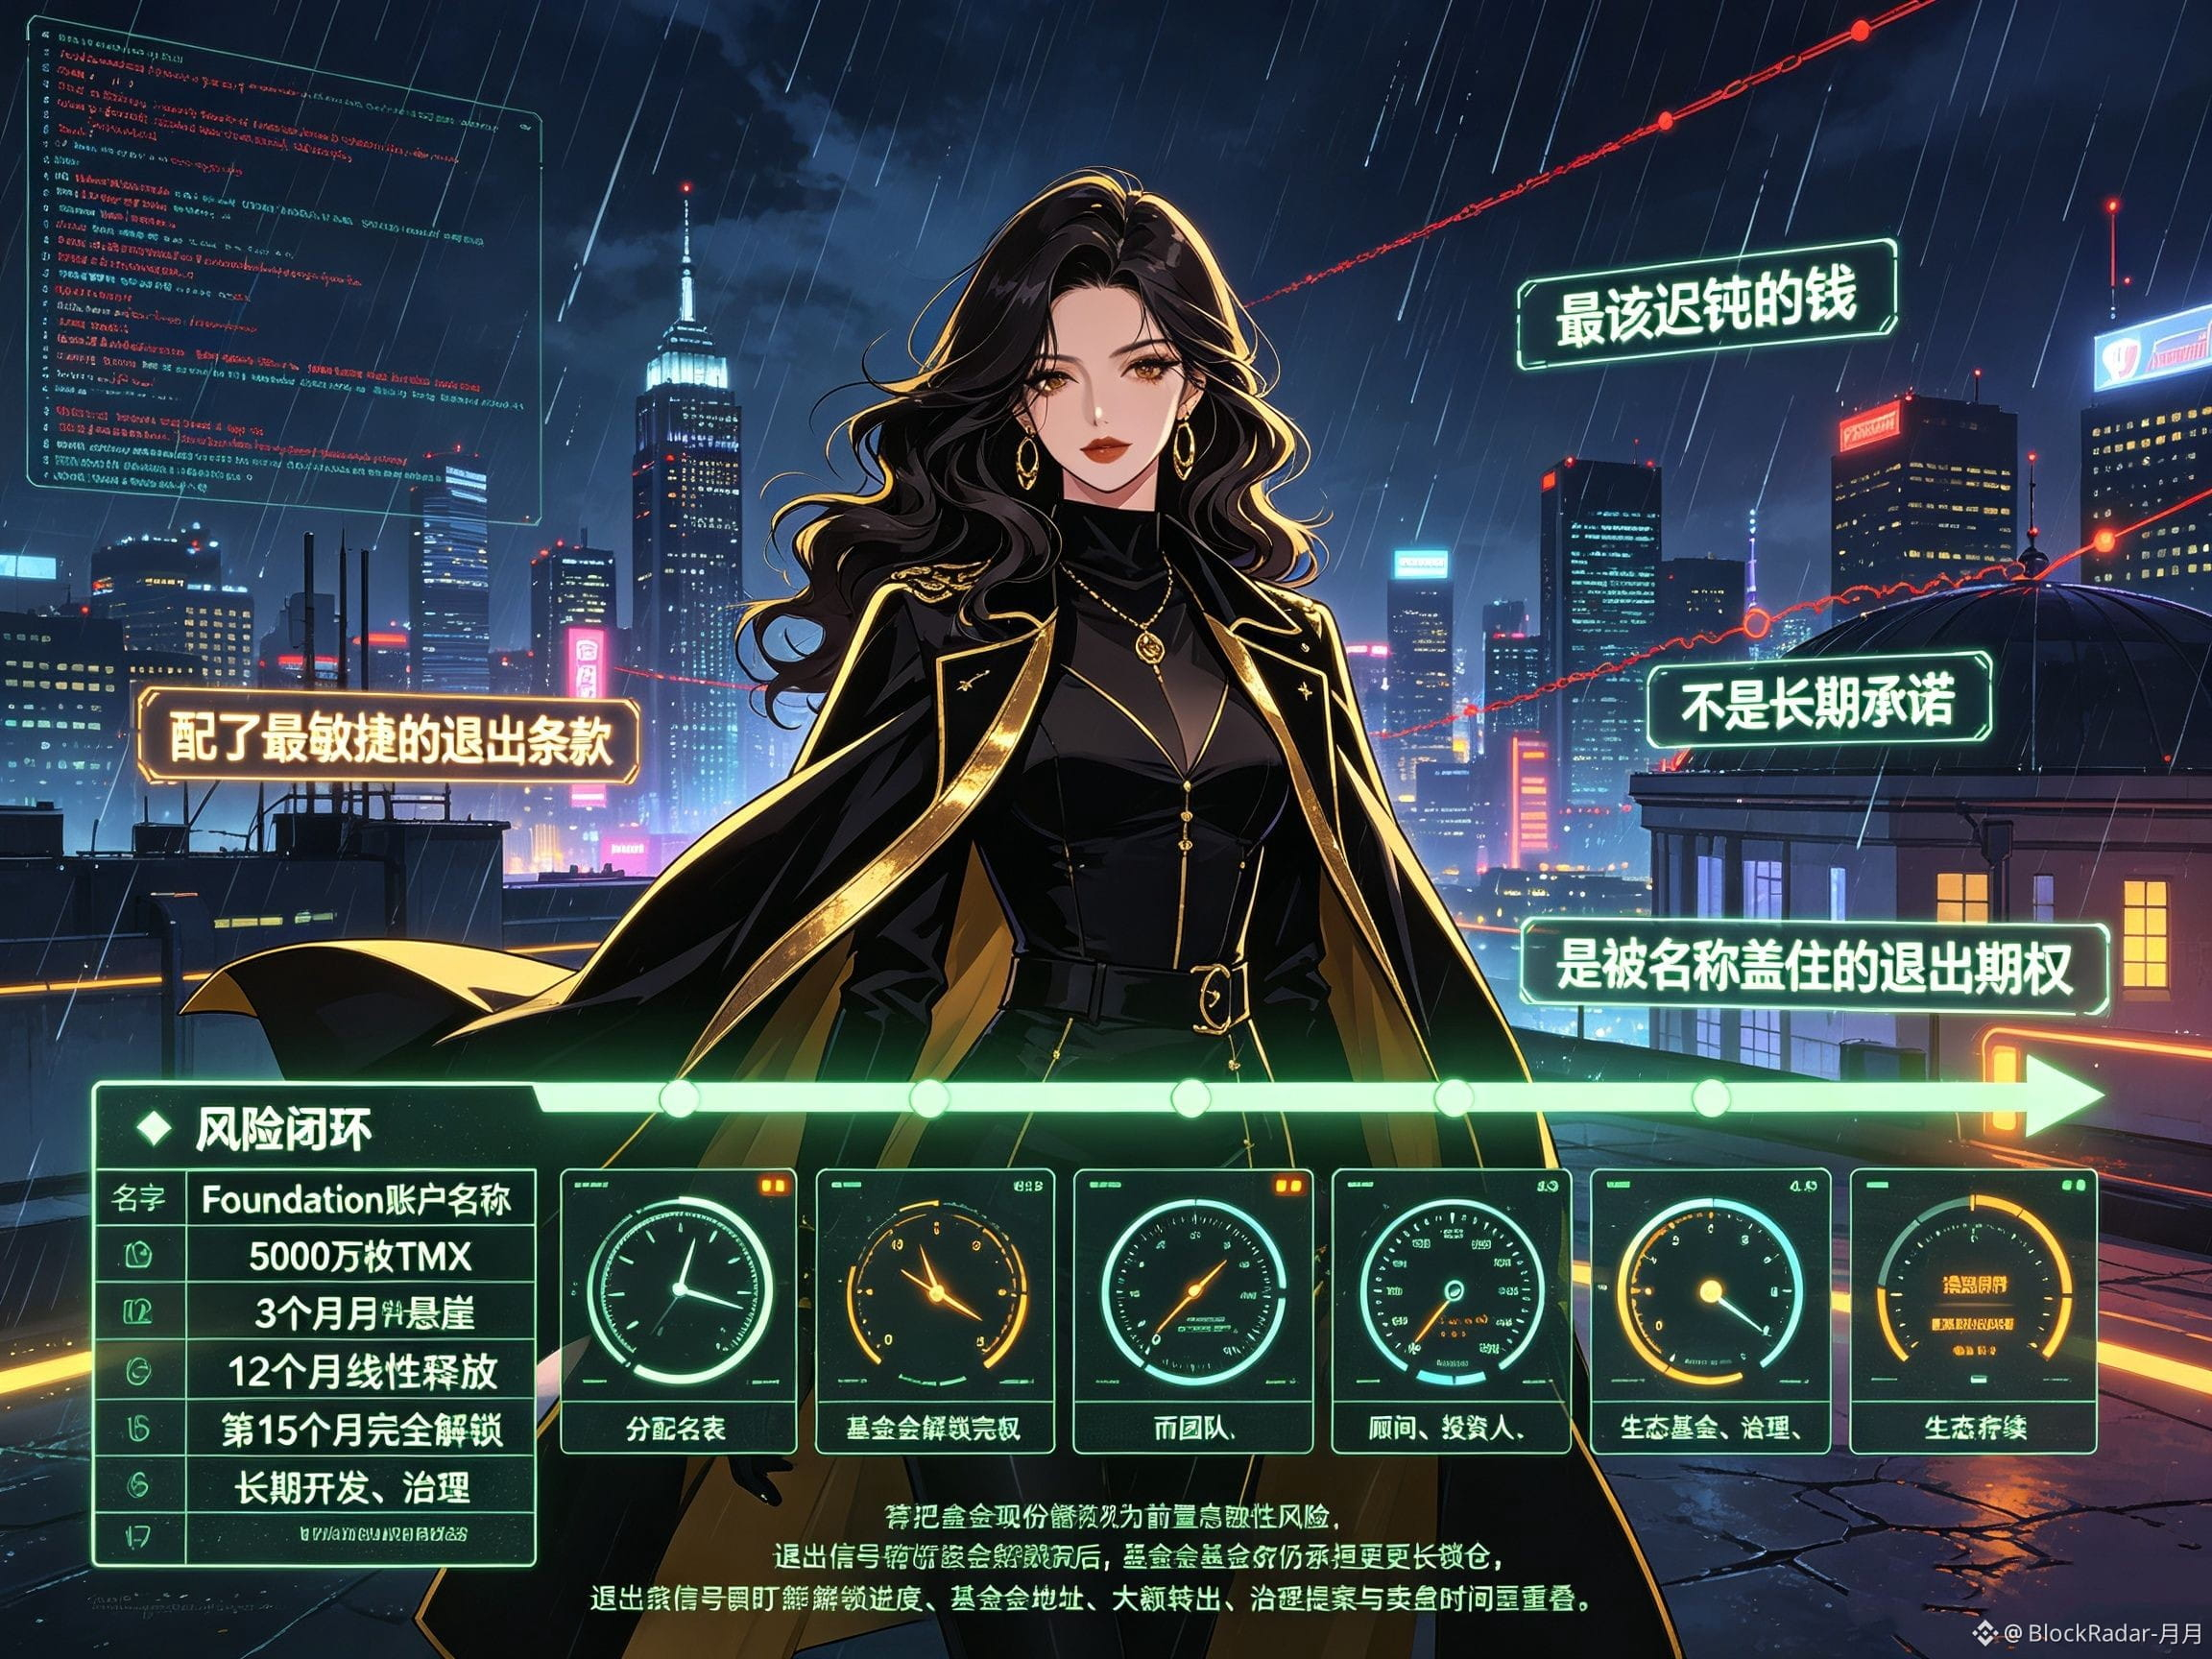
Ve a la sección de la tabla de asignación de tokens del @TermMax ; lo primero que me hizo fruncir el ceño no fue el diseño del mecanismo, sino el nombre de “Foundation”. En la sección 3.2 se le asigna un 5%, es decir, 50 millones de tokens. Las condiciones de liberación son un “cliff” de 3 meses, y después una liberación lineal durante 12 meses. Mirado por separado no parece gran cosa, pero al ponerlo dentro de toda la tabla resulta un poco llamativo: el equipo y los asesores tienen un cliff de 12 meses más una liberación lineal de 30 meses; los inversores, un cliff de 12 meses más una liberación lineal de 24 meses; incluso el fondo de ecosistema requiere 1 mes de cliff y 48 meses de liberación lineal, para ir “puliendo” la salida lentamente. La única excepción es esta “fundación”, que en apariencia se supone que protege el interés a largo plazo en nombre del protocolo; dentro de todas las porciones institucionales es la que corre más rápido: en total, en 15 meses puede quedar completamente vaciada.
Cuanto más lo miro, más siento que este orden en sí mismo es una filtración de preferencia temporal. En el lanzamiento de tokens, ¿dónde está aquí la “técnica” del período de bloqueo? En realidad, es un acuerdo de prioridad para que quien salga primero tenga ventaja. El equipo se bloquea por mucho tiempo; los asesores, también; los inversores, también; pero la fundación—cuyo bloqueo es el más corto—tiene justamente a su cargo la parte que menos necesita liquidez: desarrollo a largo plazo, gobernanza y la continuidad del ecosistema. El dinero que más debería ser “torpe” es el que recibe los términos de salida más ágiles. ¿Cómo es que una cuenta que en teoría debería ser la última en moverse terminó colocándose delante de todos? #TermMax
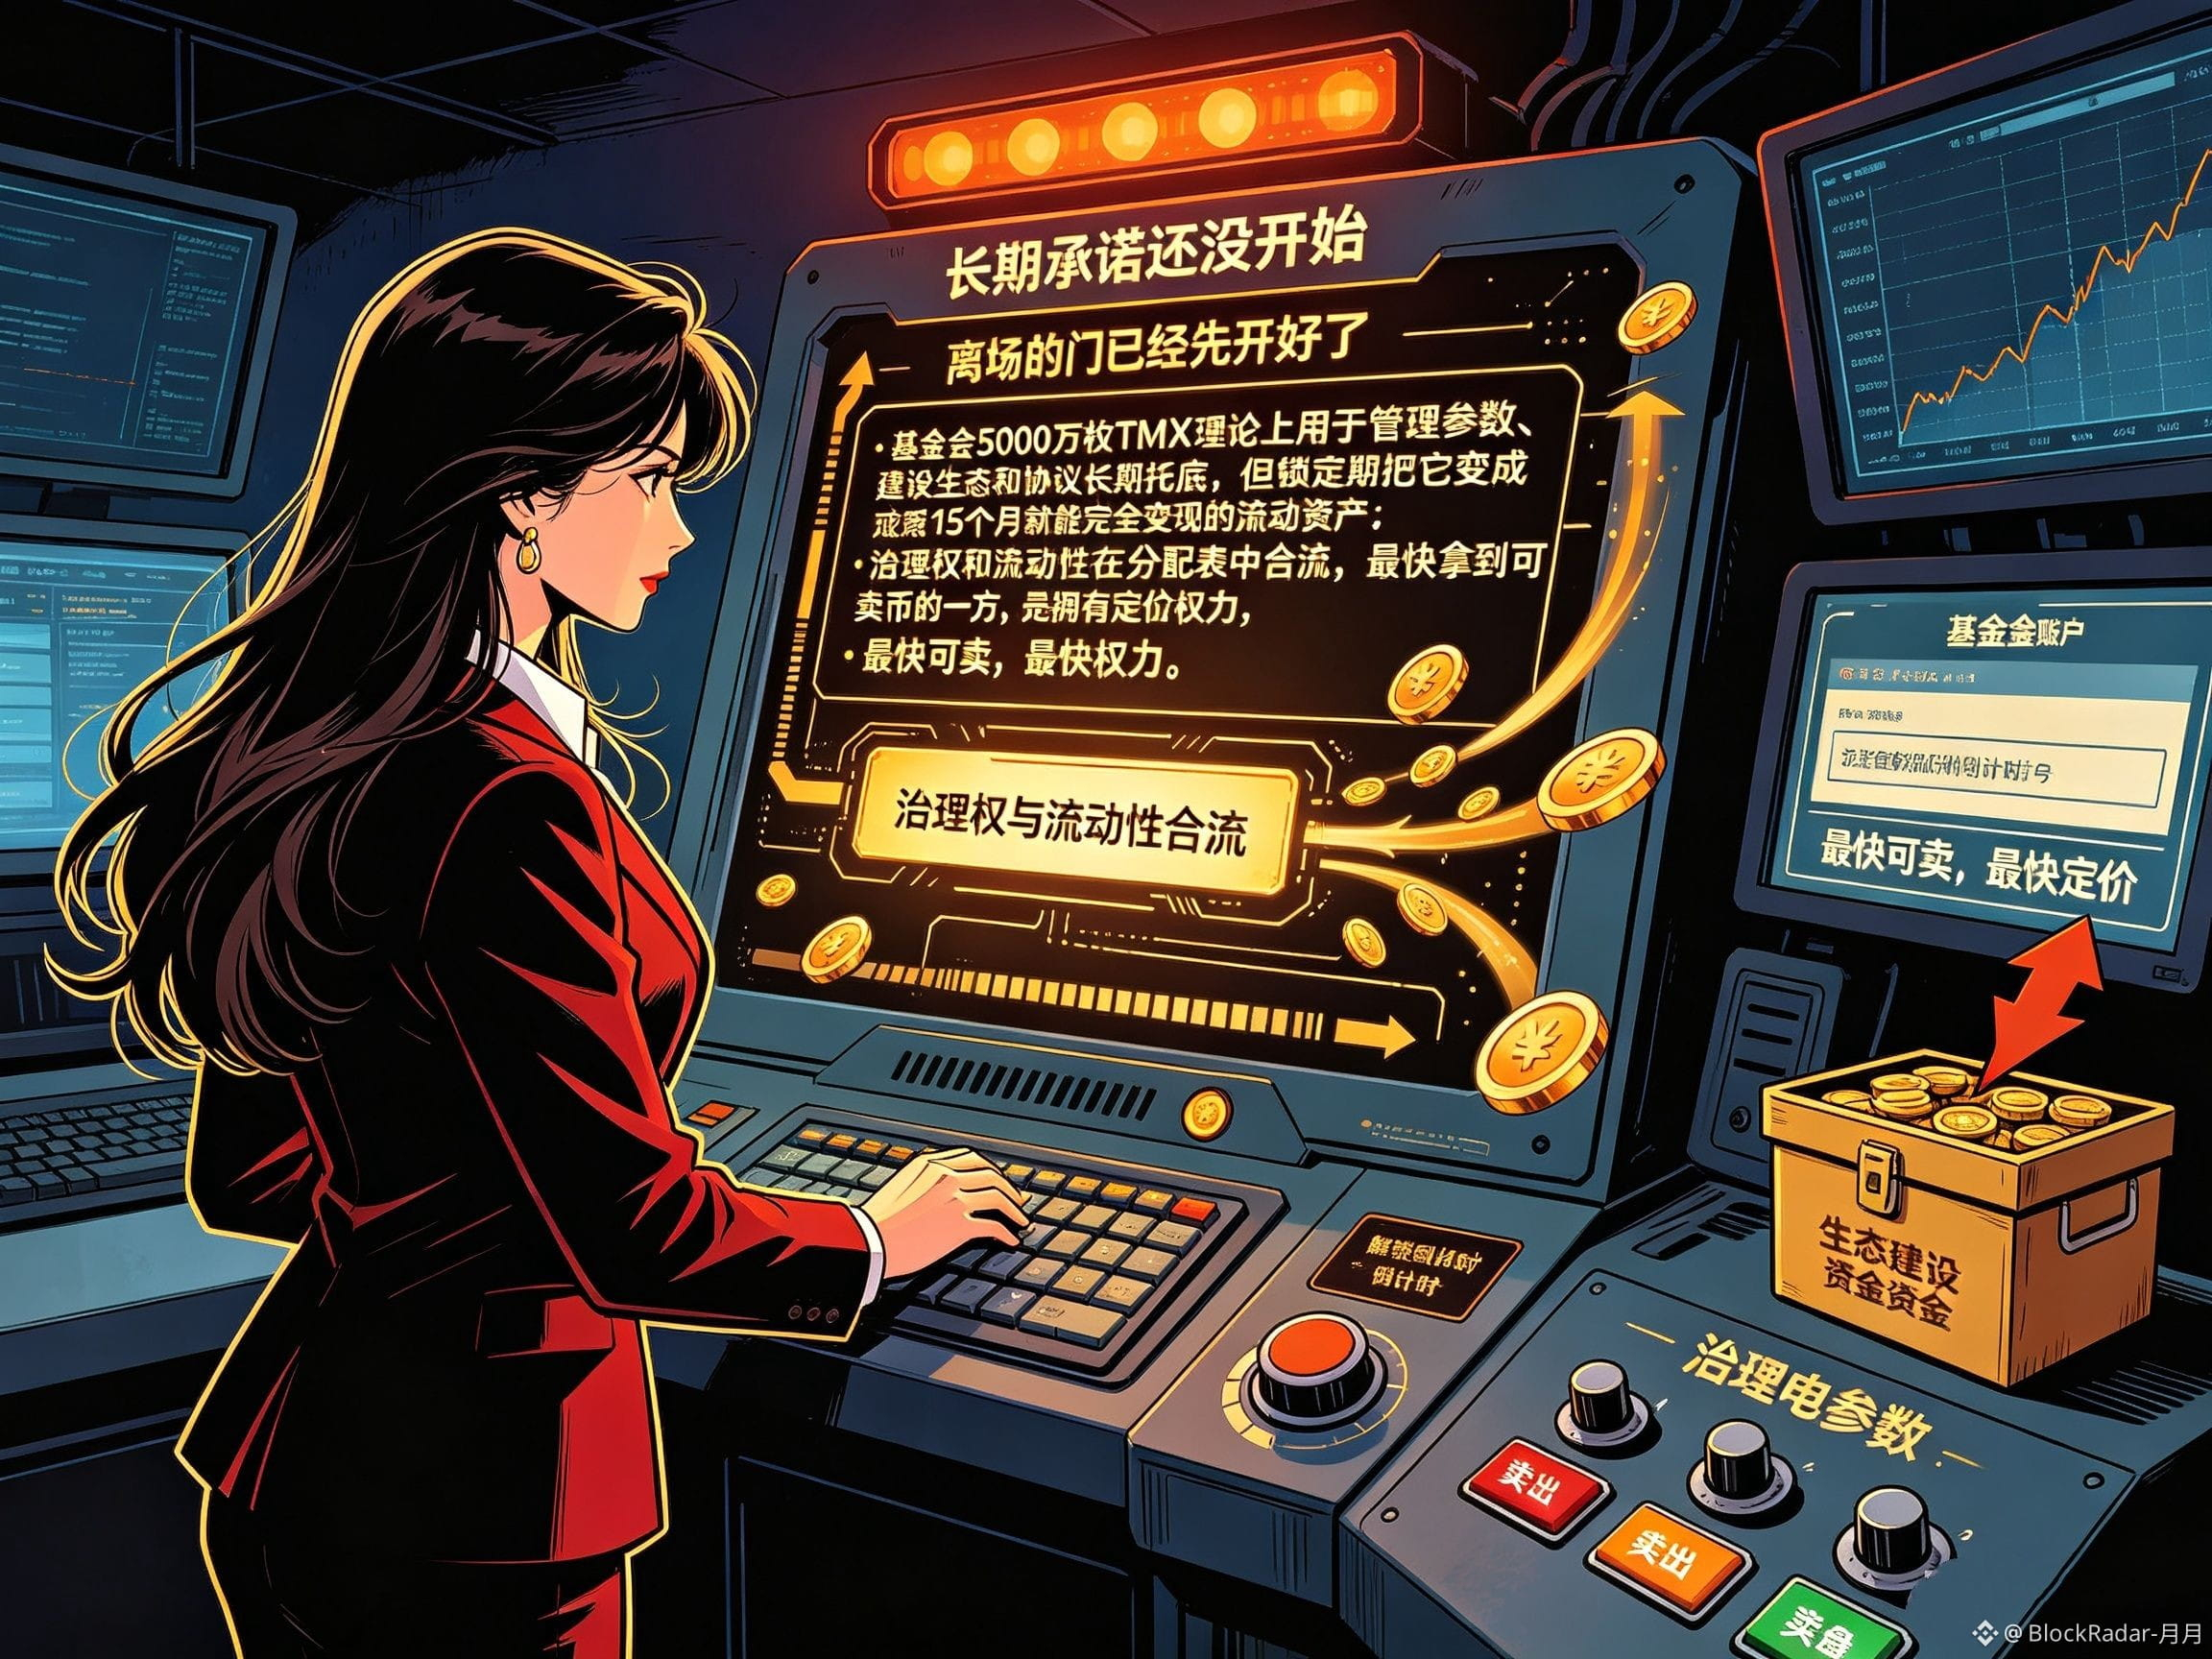
El papel del TMX aquí también merece pensarse con más cuidado. A su nombre, es un token de gobernanza; esos 50 millones de la fundación, en teoría, deberían usarse para gestionar parámetros y construir el ecosistema, asegurando la base para la operación a largo plazo del protocolo. Pero el período de bloqueo lo convierte en un activo líquido que puede monetizarse por completo en el mes 15. En esta asignación, el poder de gobernanza y la liquidez casi confluyen: quien obtiene primero los tokens que puede vender, obtiene también antes el poder para fijar el precio. En otras palabras, ni siquiera ha empezado la promesa a largo plazo, cuando la puerta de salida ya está abierta.
Así que, lo que el cuadro de asignación diga sobre el nombre, en realidad no puede ocultar la línea temporal. Si una cuenta llamada “Foundation” se desbloquea y se vacía antes que todas las demás, lo que veremos no será una promesa a largo plazo, sino una opción de salida puesta en primer lugar, cubierta por un nombre. ¿De verdad todavía se puede llamar “fundación”?
Cuanto más lo miro, más siento que este orden en sí mismo es una filtración de preferencia temporal. En el lanzamiento de tokens, ¿dónde está aquí la “técnica” del período de bloqueo? En realidad, es un acuerdo de prioridad para que quien salga primero tenga ventaja. El equipo se bloquea por mucho tiempo; los asesores, también; los inversores, también; pero la fundación—cuyo bloqueo es el más corto—tiene justamente a su cargo la parte que menos necesita liquidez: desarrollo a largo plazo, gobernanza y la continuidad del ecosistema. El dinero que más debería ser “torpe” es el que recibe los términos de salida más ágiles. ¿Cómo es que una cuenta que en teoría debería ser la última en moverse terminó colocándose delante de todos? #TermMax
El papel del TMX aquí también merece pensarse con más cuidado. A su nombre, es un token de gobernanza; esos 50 millones de la fundación, en teoría, deberían usarse para gestionar parámetros y construir el ecosistema, asegurando la base para la operación a largo plazo del protocolo. Pero el período de bloqueo lo convierte en un activo líquido que puede monetizarse por completo en el mes 15. En esta asignación, el poder de gobernanza y la liquidez casi confluyen: quien obtiene primero los tokens que puede vender, obtiene también antes el poder para fijar el precio. En otras palabras, ni siquiera ha empezado la promesa a largo plazo, cuando la puerta de salida ya está abierta.
Así que, lo que el cuadro de asignación diga sobre el nombre, en realidad no puede ocultar la línea temporal. Si una cuenta llamada “Foundation” se desbloquea y se vacía antes que todas las demás, lo que veremos no será una promesa a largo plazo, sino una opción de salida puesta en primer lugar, cubierta por un nombre. ¿De verdad todavía se puede llamar “fundación”?