


Durante sus más de cuarenta años de trayectoria invirtiendo en bonos, Scott Colbert rara vez sintió la necesidad de ajustar de forma significativa su estrategia. Pero afirma que ahora es justamente ese momento crucial. Colbert trabaja en el banco comercial de Clayton, Missouri, y se desempeña como director de renta fija, gestionando un patrimonio de 28.000 millones de dólares. No prevé un panorama económico sombrío; todo lo contrario, espera que el crecimiento económico se acelere en los próximos meses. El problema es que, en la actualidad, los precios de la deuda corporativa están demasiado altos y el margen de error es tan reducido que los retornos potenciales ya no alcanzan para compensar los riesgos asumidos.
Los bonos emitidos por empresas “blue chip” estadounidenses, como AT&T (T.US), JPMorgan Chase (JPM.US) y Amazon (AMZN.US), ofrecen un rendimiento solo 0,8 puntos porcentuales por encima de los Treasuries. Este nivel de prima casi alcanza el mínimo de casi tres décadas registrado a principios de este año. Esto significa que, siempre que el diferencial se amplíe aproximadamente 12 puntos básicos, bastaría para compensar la rentabilidad adicional de estos bonos frente a los Treasuries a lo largo de todo el año.
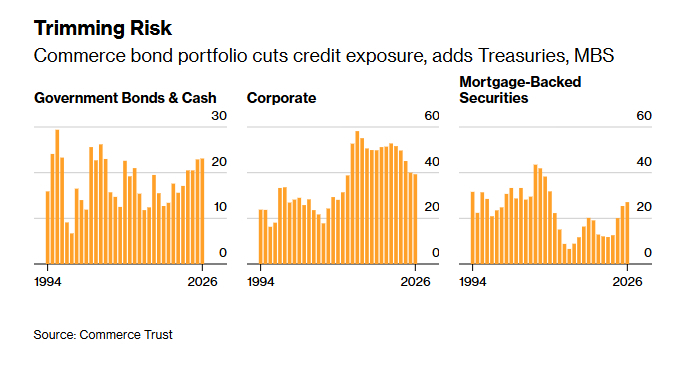
Esta es parte de la razón por la que Colbert redujo su exposición al crédito corporativo en bonos empresariales hasta el nivel más bajo desde 2012. Al mismo tiempo, elevó la proporción de activos asignados en mercados de renta fija —como los Treasuries de EE. UU., la deuda de agencias gubernamentales y el efectivo—, hasta el máximo desde 2005.
El Colbert, de 65 años, ha gestionado desde 1994 el fondo Commerce Bond Fund, con un patrimonio de 1.100 millones de dólares. También es el gestor con la mayor permanencia entre los fondos de su categoría según la calificación de Morningstar. Dijo: «En el mercado, las oportunidades son realmente limitadas. La rentabilidad que obtengo por el riesgo que asumo es la más baja desde que empecé a trabajar en esto».
Este ajuste aún no ha generado una rentabilidad significativa. En lo que va de 2026, el índice general de Treasuries de EE. UU. ha caído alrededor de un 0,1%, con un desempeño ligeramente inferior al de los bonos corporativos y al del mercado total de renta fija, debido a que las preocupaciones por la inflación y el déficit han empujado los rendimientos a largo plazo cerca de su máximo en 20 años. Para aliviar la presión, el miércoles el secretario del Tesoro de EE. UU., Scott Bessent, anunció de manera inesperada un aumento en la magnitud de los reboots de recompra de Treasuries a largo plazo.
Sin embargo, Colbert mantiene la paciencia: su fondo superó al 94% de sus competidores durante los últimos 15 años. Ha ido recortando el riesgo de manera constante durante un tiempo. Los datos más recientes muestran que, al cierre de junio, la proporción de bonos corporativos en sus fondos mutuos y cuentas independientes bajó a 39%, muy por debajo del ~53% de 2021.
Mientras tanto, la proporción de Tenencias de Treasuries y efectivo subió de menos del 16% hace cinco años a 23%. Y, en el mismo periodo, la participación de los valores respaldados por hipotecas (MBS) con aval gubernamental se multiplicó por más de dos, hasta alcanzar 27%.
El ajuste hacia activos de mayor calidad elevó la calificación crediticia promedio de su cartera de A+ a AA-, alcanzando el nivel más alto de la serie histórica.
El trasfondo de esta reconfiguración es que los inversores se han volcado al mercado de crédito ante el atractivo de unos rendimientos absolutos situados en niveles raramente vistos desde la crisis financiera, además de la solidez de la economía que no se ha desvanecido. Estas entradas de capital presionan aún más el diferencial de los bonos corporativos frente a los Treasuries, llevándolos a acercarse al nivel más estrecho desde 1997, incluso cuando las empresas tecnológicas emiten una gran cantidad de deuda para financiar la inteligencia artificial (IA) y la oferta se dispara.
Colbert señala: «Si hay un momento en el que deberías reducir modestamente el riesgo, ahora es ese —porque el rendimiento al que renuncias es el menor».
A la luz de la historia, el riesgo de crédito que Colbert ha asumido ha sido siempre superior al del referente —el índice Bloomberg U.S. Aggregate Bond. Incluso después de recortar, su exposición a bonos corporativos todavía se sitúa aproximadamente 15 puntos porcentuales por encima de ese referente dominado por Treasuries.
Por lo tanto, esta reducción de posición no es una apuesta a una desaceleración económica, sino una estrategia de gestión del riesgo.
Colbert afirma: «Si el mercado realmente se desploma, yo también saldré perjudicado. Así que no espero que ocurra esa situación. Solo que, en el margen, ya no quiero asumir tanto riesgo como antes.»
«Preocupación por la burbuja de la IA»
Uno de los riesgos que Colbert sigue de cerca es el mercado de acciones.
El auge de la IA ha impulsado la capitalización bursátil total del mercado de valores de EE. UU. hasta alrededor de 82 billones de dólares, equivalente a más del 250% del tamaño de la economía estadounidense, es decir, unos 100 puntos porcentuales por encima del pico de la burbuja de las puntocom.
Colbert no cree que el auge de la IA —a la que llama “burbuja”— vaya a estallar pronto. Pero le preocupa que, si el mercado accionario muestra volatilidad, eso podría afectar el gasto del consumidor, que es justamente lo que sostiene el crecimiento de la riqueza de los hogares.
Colbert es, en esencia, alguien con formación en ingeniería nuclear; en 1986 ingresó en la industria de inversiones. En ese momento trabajaba para una de las mayores siderúrgicas de EE. UU., Armco Steel, y se encargaba de la inversión en bonos de los fondos de pensiones de la empresa.
Recordó: «Cuando llegué al puesto, me dijeron: “La parte de acciones se la dejaremos a gente inteligente de Chicago, Nueva York y Londres. Pero los bonos… cualquier profano puede manejarlos”. Y yo era ese “profano”.»
Pero su momento de entrada fue oportunísimo. En aquel entonces, Paul Volcker se dedicaba a frenar la inflación, dando inicio a un largo ciclo de auge alcista de los bonos que duraría décadas. En 1993, Colbert se incorporó a Commerce Bank y, al año siguiente, tomó el control de Commerce Bond Fund.
A diferencia de algunos inversores que apuestan por la trayectoria de los tipos de interés, él mantiene la duración de su cartera (un indicador del riesgo de tipo de interés) cerca del nivel de referencia. En lugar de eso, obtiene rentabilidad adicional mediante productos de diferencial, como bonos corporativos, valores respaldados por hipotecas y valores respaldados por activos.
Esta estrategia siguió proporcionando un desempeño sólido y sobresaliente. En los últimos 15 años, el fondo logró una rentabilidad media anual del 2,5%, muy por encima del indicador de referencia.
Colbert señala que el entorno actual le recuerda la burbuja de las puntocom de finales de los años 90. En aquel momento, el presidente de la Reserva Federal, Alan Greenspan, advirtió en 1996 sobre la «exuberancia irracional»; después, el mercado accionario corrigió brevemente y, más tarde, retomó una subida que se prolongó durante años.
Colbert concluye: la lección es que el tiempo durante el cual se mantienen las valoraciones elevadas podría exceder con creces las expectativas de los inversores, por lo que prácticamente es imposible acertar con precisión el punto de inflexión del mercado. En lugar de apostar por el timing, es mejor reducir el riesgo con calma cuando los costos de ajuste son bajos.
Él dijo: «Cuando el panorama es tan bueno, yo prefiero aflojar un poco la mano. No seas demasiado codicioso.»