Estaba volviendo a revisar la página de comisiones de TermMax mientras el mercado estaba tranquilo, y una línea no dejaba de llamar mi atención: una comisión de préstamo del 2%. Mi primera reacción fue sencilla: suena caro, 2% del principal.
Así que me senté a mirar la fórmula. Eso no es lo que cobra TermMax.
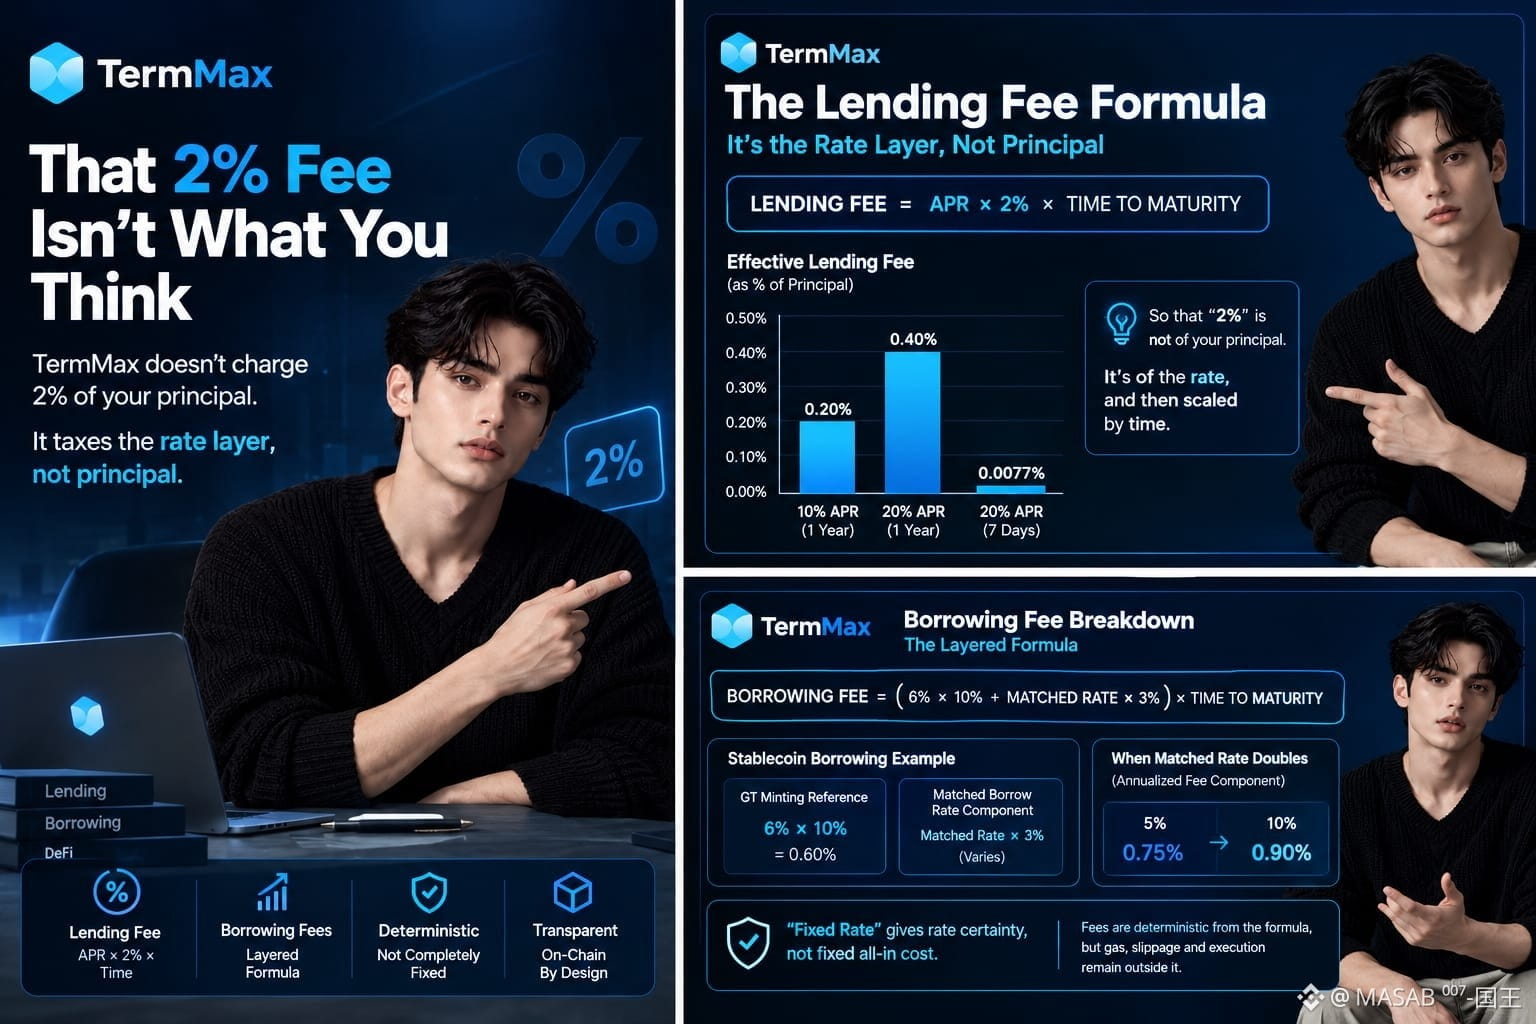
La tasa de comisión por préstamo es APR × 2% × tiempo hasta el vencimiento. Con un 10% de APR durante un año, la comisión efectiva es el 0.20% del monto prestado. Con un 20% de APR, se vuelve el 0.40%. Para un préstamo de siete días al 20% de APR, es solo aproximadamente el 0.0077% del principal.
Esa diferencia importa.
TermMax grava la capa de la tasa, no el principal al porcentaje del titular.
El endeudamiento es más estratificado. Para stablecoins, la fórmula documentada combina una tasa de referencia de acuñación GT del 6% × 10% con la tasa de préstamo correspondiente × 3%, y luego escala ambas según la madurez. Si la tasa correspondiente se duplica de 5% a 10%, el componente de comisión anualizado sube de 0.75% a 0.90% antes del escalado por tiempo.
Así que “tasa fija” da certeza sobre la tasa, no un costo total fijo. Las comisiones son deterministas a partir de la fórmula, pero el gas, el deslizamiento y la ejecución quedan fuera.
La pestaña sigue abierta. Ese 2% ahora se ve muy diferente.
#termmax @TermMax