@TermMax
Antes era extremadamente escéptico sobre usar colateral ilíquido para préstamos de criptomonedas. Para mí, el lending on-chain solo funcionaba si el colateral era hiperlíquido—como BTC, ETH o stablecoins—cosas que puedes valorar continuamente y liquidar al instante si una posición sale mal.
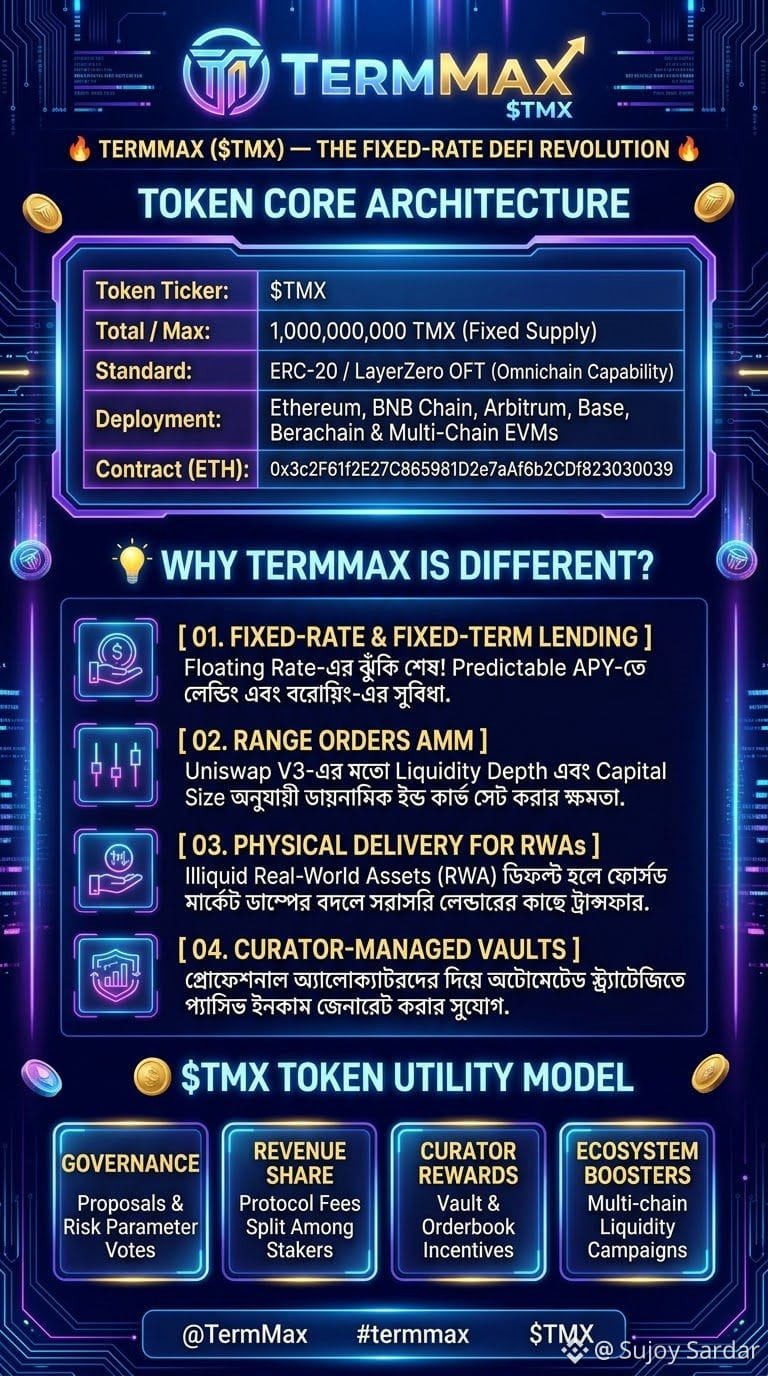
Ver cómo @TermMax maneja la entrega física cambió por completo mi perspectiva.
En lugar de forzar una venta de pánico en el mercado durante una liquidación, la entrega física permite que el activo subyacente se transfiera directamente al prestamista. Suena a un matiz pequeño, pero es enorme para el espacio de RWA. Tokenizar un activo no crea mágicamente liquidez de mercado secundario de la nada. Si un activo es ilíquido fuera de cadena, sigue siendo ilíquido en cadena.
Por eso, el lending a tasa fija y a plazo fijo tiene tanto sentido aquí. Cuando los límites de plazo y las tasas de interés están fijados, los prestamistas necesitan una claridad absoluta no solo sobre su rendimiento esperado, sino sobre los derechos exactos del activo si algo sale mal.
Aún me mantengo prudente con la narrativa más amplia de RWA—la tokenización resuelve la propiedad y la transferibilidad, pero no puede borrar mágicamente los límites estructurales del activo subyacente.
La prueba real para #TermMax será ver cómo la entrega física resiste bajo presión con activos reales verdaderamente ilíquidos. Ahí es donde se encuentra la realidad.
El DeFi a tasa fija es más que un número bloqueado; se trata del control del capital. Las Range Orders de @TermMax permiten a los usuarios dar forma a curvas dinámicas de tasas de interés según el tamaño de la orden y la exposición de capital. En lugar de una sola tasa, prestamistas y prestatarios pueden exigir o pagar rendimientos variables según la profundidad de la posición y el riesgo de duración.
#Termmax