

Möbius:把華爾街的 Prime Brokerage 搬上鏈
Möbius(mob.exchange)想做的事情,其實可以用一句話理解:
把傳統金融成熟的「Prime Brokerage+統一保證金」模式搬到 DeFi。
現在的鏈上交易有一個很大的問題——資金被分散在不同協議裡。
例如一個交易者有 10 萬美元,可能:
3 萬放在 Hyperliquid
3 萬放在 Lighter
2 萬放在其他 Perp DEX
2 萬放在 Morpho 等 DeFi 協議生息
雖然這些錢全部都是你的,但每個協議基本上只看得到「你放在我這裡多少錢」。
這就造成大量資金閒置。
Möbius 想解決的,就是這個問題。
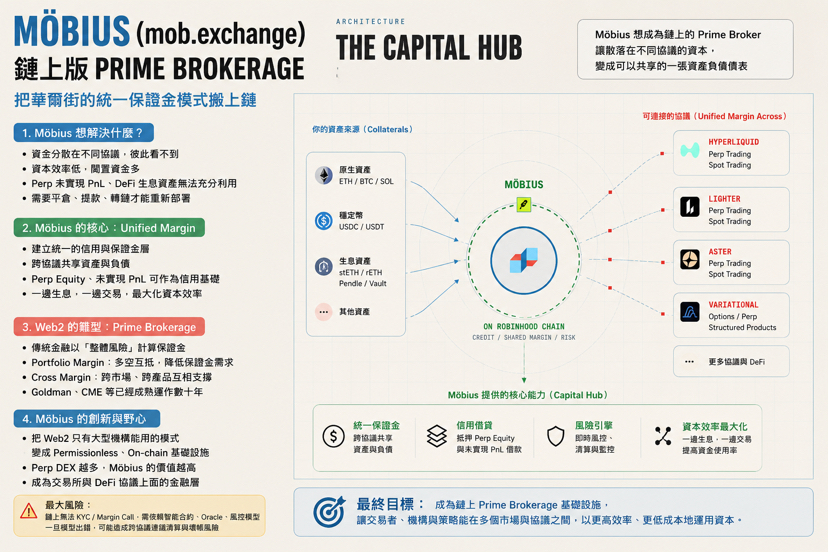
核心概念:Unified Margin
Möbius 希望建立一個統一的信用與保證金層,讓不同協議裡的資產可以互相支撐。
例如:
你在 Hyperliquid 有一個獲利中的倉位,同時在 DeFi 裡還有 ETH、USDC 或生息資產。
Möbius 希望未來這些資產可以被整體計算,而不是彼此完全隔離。
甚至你的 Perp Account Equity、未實現 PnL,都有機會成為借貸與信用的一部分。
如此一來,交易者就不需要:
平倉 → 提款 → 轉鏈 → 存入另一個協議 → 再開倉
而是讓同一份資本同時服務不同策略。
其實華爾街早就在這樣做
Möbius 的金融概念並不是全新的。
傳統金融裡早就存在一套非常成熟的制度:
Prime Brokerage(主經紀商)+ Portfolio Margin(投資組合保證金)+ Cross Margin(跨市場保證金)。
大型避險基金可能同時持有:
股票多頭、期貨空頭、Options、債券、外匯……
如果每一個部位都獨立計算保證金,會需要準備非常龐大的資金。
所以 Goldman Sachs、Morgan Stanley 等 Prime Broker,以及 CME 等清算體系,會從整個 Portfolio 的風險來計算。
例如:
你有 100 萬美元 SPY 多頭,
同時有 90 萬美元的 SPX 空頭。
兩個部位其實高度互相避險。
如果分開計算 Margin,會浪費大量資金;但 Portfolio Margin 可以辨識兩邊的風險抵銷,因此降低整體保證金需求。
這就是 Möbius 想帶進 DeFi 的核心思想。
Möbius 真正創新的地方
所以 Möbius 並不是發明「統一保證金」。
它真正想做的是:
把原本只有大型金融機構才能提供的 Prime Brokerage,變成 Permissionless、On-chain 的金融基礎設施。
傳統金融是:
資產 → Prime Broker → 風控系統 → 股票/期貨/Options/FX → 統一信用與保證金
Möbius 想變成:
ETH/USDC/生息資產 → Möbius → 鏈上風控 → Hyperliquid/Lighter/其他 DeFi → Unified Margin
這也代表 Möbius 並不一定要和 Hyperliquid、Lighter 搶交易量。
恰恰相反:
Perp DEX 越多、DeFi 越碎片化,Möbius 想解決的問題反而越大。
它想成為各個交易場所上面那一層。
最大機會,也是最大風險
TradFi 已經證明 Portfolio Margin、Cross Margin 和 Prime Brokerage 存在巨大的需求。
所以 Möbius 真正需要證明的不是:
「市場需不需要這個東西?」
而是:
「DeFi 能不能安全地做到?」
因為傳統 Prime Broker 可以 KYC、Margin Call、凍結資產甚至透過法律追債。
鏈上的 Möbius 面對的卻可能只是一個 0x... 地址。
因此它必須依靠 Oracle、Haircut、智能合約、即時風控與清算系統來控制信用風險。
一旦模型出錯,也可能出現跨協議的連鎖清算與壞帳。
所以 Möbius 最值得關注的地方不是「又一個 Perp DEX」。
而是它正在嘗試一件更大的事情:
建立一個鏈上的 Prime Brokerage,讓原本散落在不同 DeFi 協議裡的資本,變成可以共享的一張資產負債表。
如果這件事情成功,它可能不是下一家交易所,而是交易所與 DeFi 協議背後的金融基礎設施。