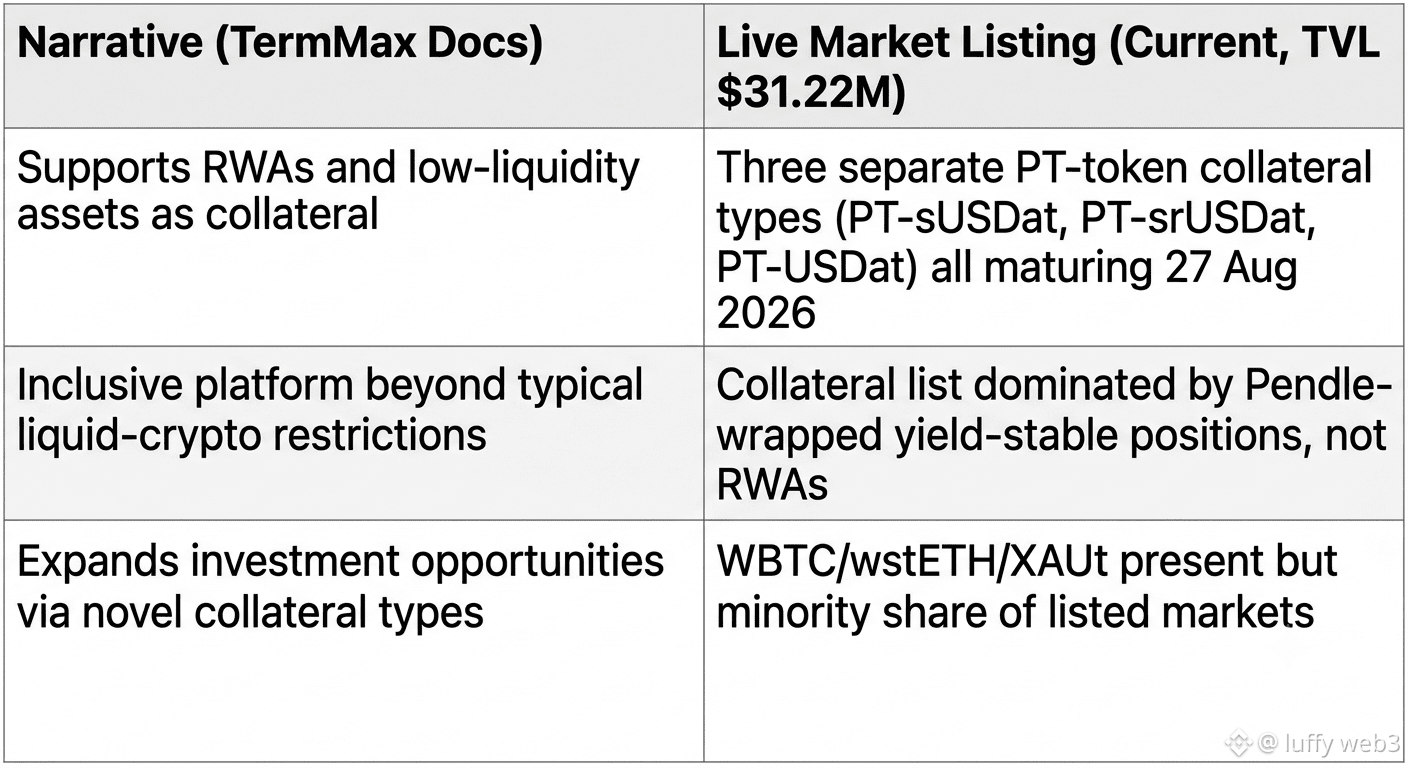
Estaba desplazándome por los mercados de préstamos en vivo de TermMax ($TMX) intentando trazar la variedad de colateral, y algo se sentía raro en comparación con lo que prometen los documentos. #TermMax @TermMax Fi. En los documentos introductorios hablan de compatibilidad con RWA y activos de baja liquidez — "una plataforma más inclusiva", rompiendo con la restricción habitual de usar solo colateral líquido-cripto.
Luego filtré la lista de colaterales. De los mercados activos ahora mismo, una gran parte se agrupa en tokens PT — PT-sUSDat-27AUG2026, PT-srUSDat-27AUG2026, PT-USDat-27AUG2026 — tres tipos de colateral distintos que vencen todos en la misma fecha exacta, 27 de agosto, siete días a partir de hoy. WBTC, wstETH y XAUt también están, claro, pero el volumen de listados está dominado por posiciones con rendimiento estabilizado y envuelto tipo Pendle, no por el colateral de RWA o de activos exóticos con el que la propuesta se promociona.
Hmm — en realidad tiene sentido, si lo piensas. Los tokens PT tienen curvas de redención limpias y predecibles, así que fijar el riesgo del colateral es sencillo. Las RWA no tienen eso. El enfoque de "inclusión" es técnicamente cierto — las vías existen — pero el mercado claramente se inclina hacia lo que es más fácil de valorar, no hacia lo más novedoso.
Me da curiosidad si ese grupo de vencimiento del 27 de agosto fue un diseño intencional o simplemente donde acabó aterrizando la liquidez.
Luego filtré la lista de colaterales. De los mercados activos ahora mismo, una gran parte se agrupa en tokens PT — PT-sUSDat-27AUG2026, PT-srUSDat-27AUG2026, PT-USDat-27AUG2026 — tres tipos de colateral distintos que vencen todos en la misma fecha exacta, 27 de agosto, siete días a partir de hoy. WBTC, wstETH y XAUt también están, claro, pero el volumen de listados está dominado por posiciones con rendimiento estabilizado y envuelto tipo Pendle, no por el colateral de RWA o de activos exóticos con el que la propuesta se promociona.
Hmm — en realidad tiene sentido, si lo piensas. Los tokens PT tienen curvas de redención limpias y predecibles, así que fijar el riesgo del colateral es sencillo. Las RWA no tienen eso. El enfoque de "inclusión" es técnicamente cierto — las vías existen — pero el mercado claramente se inclina hacia lo que es más fácil de valorar, no hacia lo más novedoso.
Me da curiosidad si ese grupo de vencimiento del 27 de agosto fue un diseño intencional o simplemente donde acabó aterrizando la liquidez.