Investigar @TermMax día 3. Siento que el lugar más digno de atención no es solo la tasa de interés fija, sino que intenta convertir la “tasa de interés” en un activo que se pueda negociar.
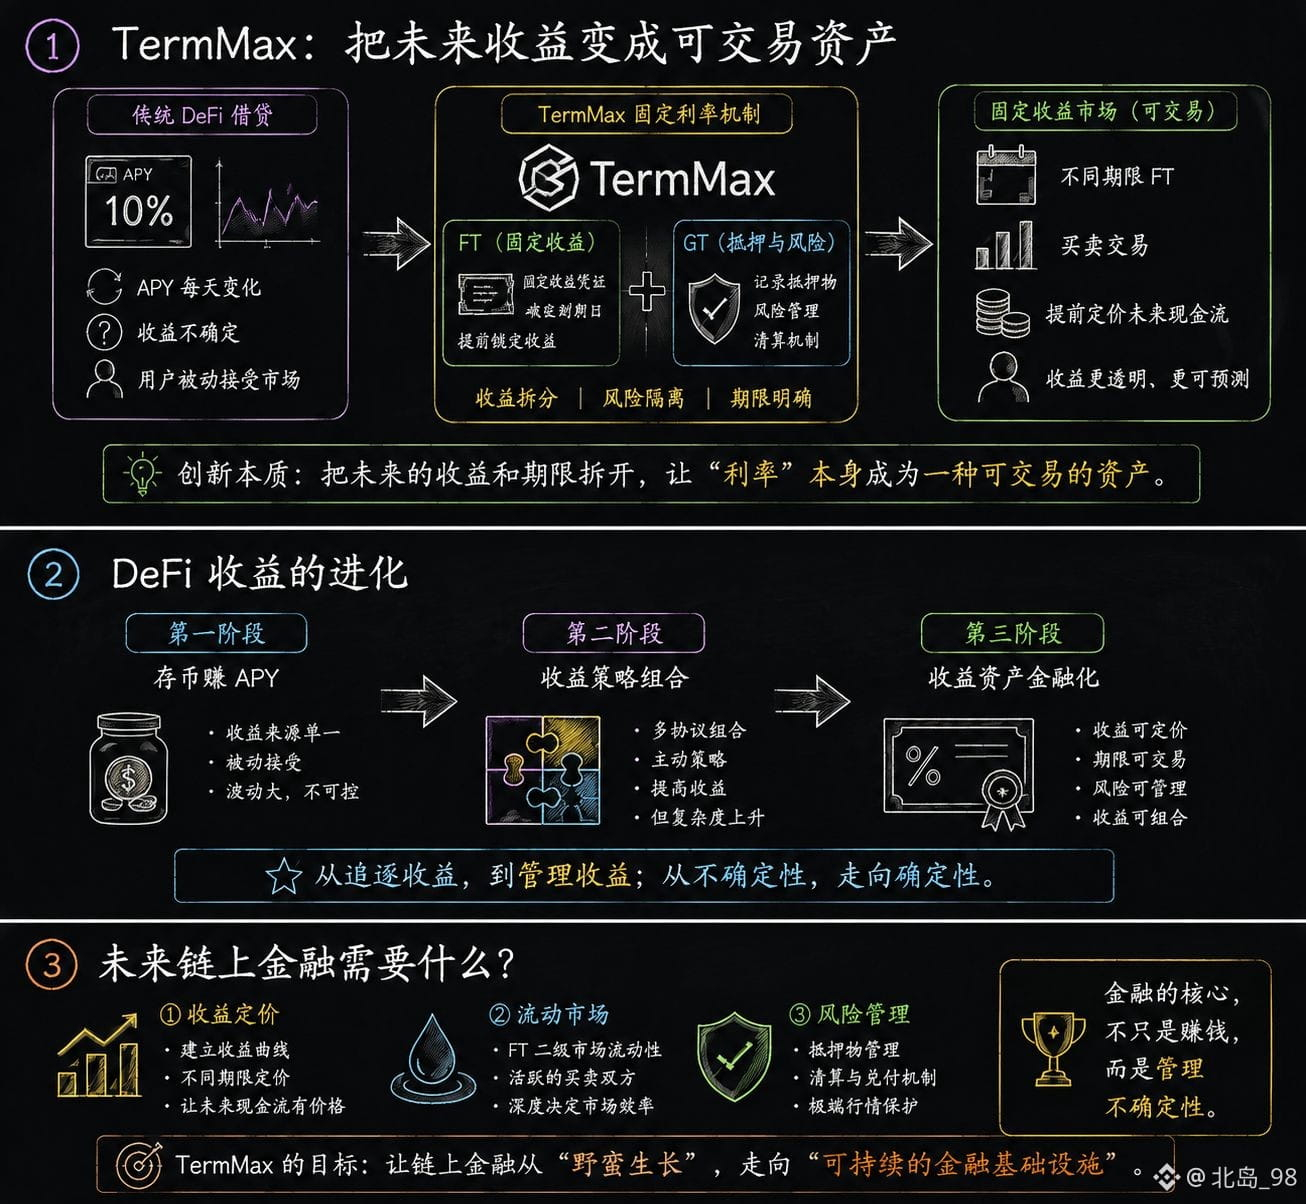
En el préstamo DeFi tradicional, el rendimiento normalmente está oculto dentro de un número de APY.
Hoy es 10%, mañana podría ser 5%, y los usuarios solo pueden aceptar pasivamente los cambios del mercado.
La idea de TermMax se parece más a la de las finanzas tradicionales:
separar el rendimiento futuro y el vencimiento, para que los usuarios puedan poner precio con antelación a los flujos de efectivo futuros.
FT representa la parte de renta fija, haciendo que la estructura del rendimiento sea más clara;
GT asume el papel de garantías y gestión del riesgo.
Esto me lleva a una pregunta:
si las finanzas en cadena se vuelven cada vez más maduras en el futuro, ¿la competencia no será solo por el precio de los activos, sino también por la capacidad de expresar y diseñar distintos instrumentos financieros?
Las acciones tienen opciones,
los bonos tienen tasas de interés;
entonces, ¿los activos en cadena necesitarán también herramientas de rendimiento más ricas en el futuro?
Por supuesto, este diseño también necesita validación con el tiempo.
Me centraré en:
si existe una demanda real de negociación en el mercado de renta fija;
si los productos con diferentes plazos generan liquidez;
y si los usuarios están dispuestos a gestionar su capital de esta manera.
En los primeros días, DeFi resolvía el problema de “si hay rendimiento”.
La siguiente etapa quizá trate de quién puede hacer que el rendimiento sea más predecible y componible.
¿Crees que en el futuro las finanzas en cadena se parecerán cada vez más a las finanzas tradicionales, o que seguirán un modelo completamente diferente?
#termmax
En el préstamo DeFi tradicional, el rendimiento normalmente está oculto dentro de un número de APY.
Hoy es 10%, mañana podría ser 5%, y los usuarios solo pueden aceptar pasivamente los cambios del mercado.
La idea de TermMax se parece más a la de las finanzas tradicionales:
separar el rendimiento futuro y el vencimiento, para que los usuarios puedan poner precio con antelación a los flujos de efectivo futuros.
FT representa la parte de renta fija, haciendo que la estructura del rendimiento sea más clara;
GT asume el papel de garantías y gestión del riesgo.
Esto me lleva a una pregunta:
si las finanzas en cadena se vuelven cada vez más maduras en el futuro, ¿la competencia no será solo por el precio de los activos, sino también por la capacidad de expresar y diseñar distintos instrumentos financieros?
Las acciones tienen opciones,
los bonos tienen tasas de interés;
entonces, ¿los activos en cadena necesitarán también herramientas de rendimiento más ricas en el futuro?
Por supuesto, este diseño también necesita validación con el tiempo.
Me centraré en:
si existe una demanda real de negociación en el mercado de renta fija;
si los productos con diferentes plazos generan liquidez;
y si los usuarios están dispuestos a gestionar su capital de esta manera.
En los primeros días, DeFi resolvía el problema de “si hay rendimiento”.
La siguiente etapa quizá trate de quién puede hacer que el rendimiento sea más predecible y componible.
¿Crees que en el futuro las finanzas en cadena se parecerán cada vez más a las finanzas tradicionales, o que seguirán un modelo completamente diferente?
#termmax