Una cosa que me sigue destacando en TermMax, un protocolo descentralizado de préstamos y empréstitos con tasa fija, es cómo su modelo de seguridad aísla mercados individuales.
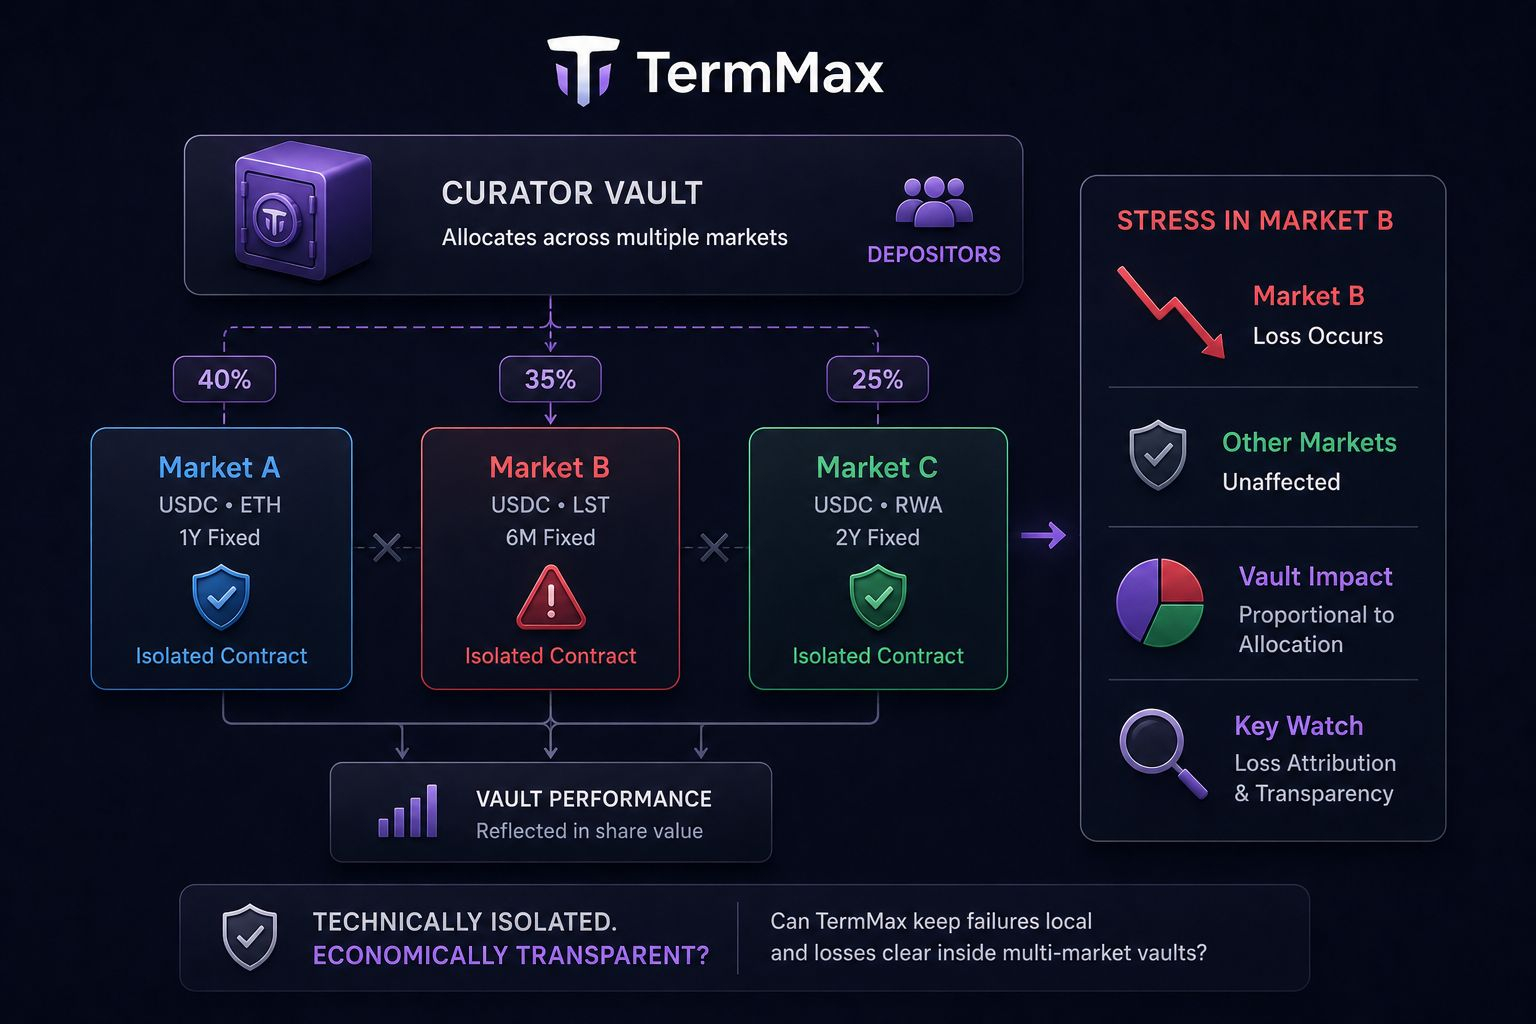
Cada mercado de TermMax funciona a través de su propio contrato. Si algo sale mal en un mercado, la idea es evitar que ese problema se propague automáticamente a los contratos que están detrás de otros mercados.
Esa es una frontera significativa, especialmente cuando diferentes colaterales, activos de deuda y vencimientos pueden conllevar perfiles de riesgo muy distintos.
Pero los usuarios no siempre asumen exposición a esos mercados de uno en uno.
Un vault de curador de TermMax puede situarse por encima de varios mercados incluidos en la lista blanca que comparten el mismo token de deuda y asignar el capital de los depositantes entre ellos. Así, los mercados pueden permanecer técnicamente aislados entre sí, mientras sus ganancias y pérdidas siguen alimentando la misma posición del vault.
Si un mercado subyacente está bajo presión, los demás contratos de mercado no tienen que fallar para que el depositante del vault reciba un golpe.
Lo que aún no sé es si esa pérdida se atribuye de forma limpia al mercado que la causó, o si la forma en que el vault gestiona las posiciones puede hacer que la frontera económica sea más difícil de rastrear desde el lado del depositante.
Ahí es donde estarían las pruebas más sólidas.
Si un vault de múltiples mercados puede demostrar que las pérdidas permanecen transparentes y son, en general, proporcionales al capital asignado al mercado bajo estrés, entonces TermMax habrá preservado una frontera económica significativa aunque el vault abarque varios mercados aislados.
Aprendería más de una atribución clara de pérdidas mercado por mercado bajo estrés que solo a partir de la arquitectura de aislamiento.
La pregunta es si TermMax puede mantener los fallos técnicamente locales mientras también mantiene las pérdidas de los depositantes, de forma económica, claras y acotadas dentro de vaults de múltiples mercados.
Estoy observando la atribución de pérdidas a nivel de vault, los pesos de asignación y cómo el estrés de un solo mercado se refleja en el valor de las participaciones del vault a continuación.
@TermMax #TermMax $BTW $ACE $PORTAL
Cada mercado de TermMax funciona a través de su propio contrato. Si algo sale mal en un mercado, la idea es evitar que ese problema se propague automáticamente a los contratos que están detrás de otros mercados.
Esa es una frontera significativa, especialmente cuando diferentes colaterales, activos de deuda y vencimientos pueden conllevar perfiles de riesgo muy distintos.
Pero los usuarios no siempre asumen exposición a esos mercados de uno en uno.
Un vault de curador de TermMax puede situarse por encima de varios mercados incluidos en la lista blanca que comparten el mismo token de deuda y asignar el capital de los depositantes entre ellos. Así, los mercados pueden permanecer técnicamente aislados entre sí, mientras sus ganancias y pérdidas siguen alimentando la misma posición del vault.
Si un mercado subyacente está bajo presión, los demás contratos de mercado no tienen que fallar para que el depositante del vault reciba un golpe.
Lo que aún no sé es si esa pérdida se atribuye de forma limpia al mercado que la causó, o si la forma en que el vault gestiona las posiciones puede hacer que la frontera económica sea más difícil de rastrear desde el lado del depositante.
Ahí es donde estarían las pruebas más sólidas.
Si un vault de múltiples mercados puede demostrar que las pérdidas permanecen transparentes y son, en general, proporcionales al capital asignado al mercado bajo estrés, entonces TermMax habrá preservado una frontera económica significativa aunque el vault abarque varios mercados aislados.
Aprendería más de una atribución clara de pérdidas mercado por mercado bajo estrés que solo a partir de la arquitectura de aislamiento.
La pregunta es si TermMax puede mantener los fallos técnicamente locales mientras también mantiene las pérdidas de los depositantes, de forma económica, claras y acotadas dentro de vaults de múltiples mercados.
Estoy observando la atribución de pérdidas a nivel de vault, los pesos de asignación y cómo el estrés de un solo mercado se refleja en el valor de las participaciones del vault a continuación.
@TermMax #TermMax $BTW $ACE $PORTAL