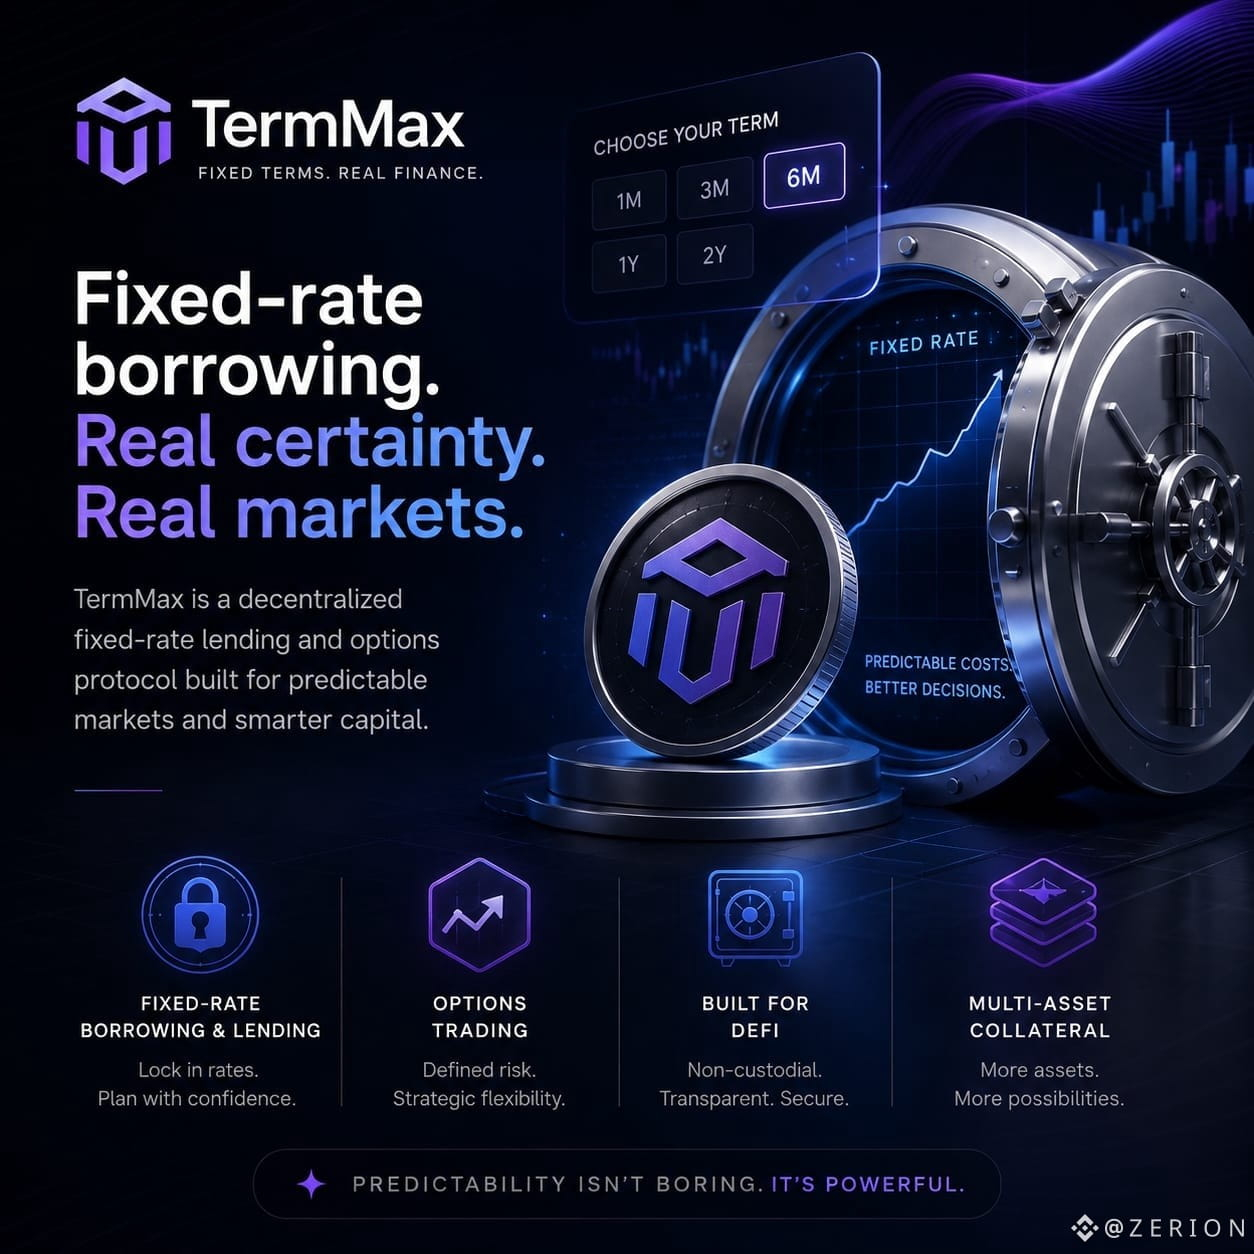
Sigo volviendo a TermMax por una razón que tiene poco que ver con el discurso habitual del DeFi.
Después de ver suficientes ciclos, he aprendido que “tipo de interés fijo” suena aburrido hasta que realmente necesitas certeza. El endeudamiento variable funciona de maravilla cuando los mercados están tranquilos. Entonces llega la volatilidad, los tipos se mueven, la liquidez se vuelve escasa y, de repente, el coste de una posición se ve muy distinto de la cifra con la que empezaste.
TermMax está tomando una ruta más deliberada: mercados con tipo fijo y plazo fijo, con V2 alejándose del antiguo modelo basado en tokens LP hacia liquidez basada en órdenes y curvas de negociación personalizables. También añade bóvedas ERC-4626, para que el capital se pueda asignar entre distintos mercados en lugar de quedar guardado dentro de una sola piscina sencilla.
Esa parte me interesa más que el titular.
Porque el problema real del DeFi con tipo fijo nunca ha sido solo crear un tipo fijo. Es la liquidez. Los distintos vencimientos, tipos de colateral y tipos de interés naturalmente fragmentan el mercado. TermMax parece estar experimentando con una arquitectura que hace esa fragmentación más fácil de gestionar.
Sigo siendo cauteloso. Los plazos fijos crean su propia fricción. El capital se inmoviliza, las salidas no siempre son convenientes y el riesgo del smart-contract o del colateral no desaparece solo porque el tipo de interés sea predecible.
Pero quizá sea exactamente por eso por lo que estoy mirando.
La cripto pasó años optimizando para “más”: más apalancamiento, más rendimiento, más velocidad.
Ahora empiezo a prestar más atención a los protocolos que intentan que las decisiones financieras sean un poco más predecibles.
#termmax @TermMax
Después de ver suficientes ciclos, he aprendido que “tipo de interés fijo” suena aburrido hasta que realmente necesitas certeza. El endeudamiento variable funciona de maravilla cuando los mercados están tranquilos. Entonces llega la volatilidad, los tipos se mueven, la liquidez se vuelve escasa y, de repente, el coste de una posición se ve muy distinto de la cifra con la que empezaste.
TermMax está tomando una ruta más deliberada: mercados con tipo fijo y plazo fijo, con V2 alejándose del antiguo modelo basado en tokens LP hacia liquidez basada en órdenes y curvas de negociación personalizables. También añade bóvedas ERC-4626, para que el capital se pueda asignar entre distintos mercados en lugar de quedar guardado dentro de una sola piscina sencilla.
Esa parte me interesa más que el titular.
Porque el problema real del DeFi con tipo fijo nunca ha sido solo crear un tipo fijo. Es la liquidez. Los distintos vencimientos, tipos de colateral y tipos de interés naturalmente fragmentan el mercado. TermMax parece estar experimentando con una arquitectura que hace esa fragmentación más fácil de gestionar.
Sigo siendo cauteloso. Los plazos fijos crean su propia fricción. El capital se inmoviliza, las salidas no siempre son convenientes y el riesgo del smart-contract o del colateral no desaparece solo porque el tipo de interés sea predecible.
Pero quizá sea exactamente por eso por lo que estoy mirando.
La cripto pasó años optimizando para “más”: más apalancamiento, más rendimiento, más velocidad.
Ahora empiezo a prestar más atención a los protocolos que intentan que las decisiones financieras sean un poco más predecibles.
#termmax @TermMax