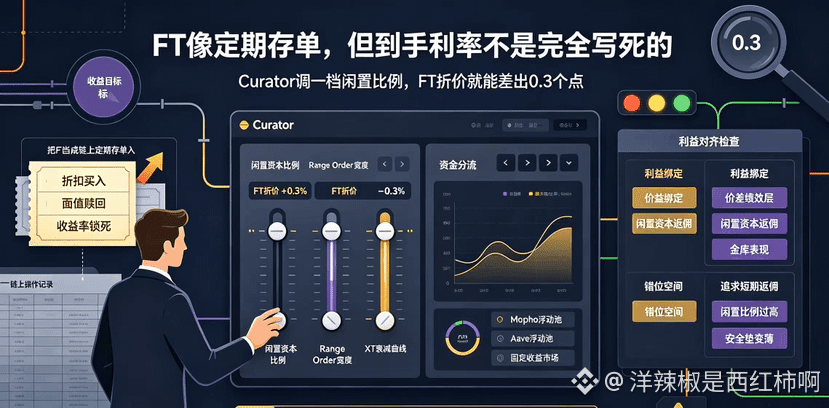
很多人都把TermMax的FT当成“链上定期存单”来买。打折买入,到期按面值赎回,收益率在进场那一刻就锁死了。这个理解没毛病。
但如果你真的把FT完全当成存单,你就忽略了一个关键变量——Curator在背后替你调参数的时候,他的利益跟你真的一致吗?
这两天我翻了Keyrock和Origami在金库里的操作记录,发现同一期限、同样抵押资产的FT折价,能差出0.3个点。这0.3不是市场随机波动的产物,是Curator自己决策的结果——闲置资本去Morpho的比例调高一档,折价就收窄一点;调低一点,折价就放大一些。
问题在于:Curator调这档参数的时候,他是在替FT买家争取更优利率,还是在替自己的绩效层争取更高分成?
TermMax的激励机制里,Curator拿的是FT/XT价差的绩效层,加上闲置资本去Morpho/Aave的返佣分成。这两部分收入来源,跟FT买家利益是绑定的,但有错位空间——如果Curator为了让闲置层返佣更高,把idle比例拉到极限,FT的折价确实可能收窄,但金库的整体安全性是不是跟着变薄了?
这不是说Curator一定会作恶。Keyrock这种级别的机构,品牌价值高于一次短期的套利空间。但“不会作恶”和“利益完全对齐”是两回事。Curator的核心能力是“判断”——判断短期资金率、判断期限匹配、判断XT衰减曲线怎么钉——但他的判断结果,直接决定了你买入FT的到手利率。你选金库,其实是在选“你信哪个Curator的久期判断”。
我看Curator面板,不先看idle比例,先看他自己有没有在FT里放真金白银。如果管金库的人自己都不买自己管的FT,那他的决策链跟我之间,就隔了一层无风险代理成本。这比APY多0.3个点更值得在意。#termmax @TermMax
但如果你真的把FT完全当成存单,你就忽略了一个关键变量——Curator在背后替你调参数的时候,他的利益跟你真的一致吗?
这两天我翻了Keyrock和Origami在金库里的操作记录,发现同一期限、同样抵押资产的FT折价,能差出0.3个点。这0.3不是市场随机波动的产物,是Curator自己决策的结果——闲置资本去Morpho的比例调高一档,折价就收窄一点;调低一点,折价就放大一些。
问题在于:Curator调这档参数的时候,他是在替FT买家争取更优利率,还是在替自己的绩效层争取更高分成?
TermMax的激励机制里,Curator拿的是FT/XT价差的绩效层,加上闲置资本去Morpho/Aave的返佣分成。这两部分收入来源,跟FT买家利益是绑定的,但有错位空间——如果Curator为了让闲置层返佣更高,把idle比例拉到极限,FT的折价确实可能收窄,但金库的整体安全性是不是跟着变薄了?
这不是说Curator一定会作恶。Keyrock这种级别的机构,品牌价值高于一次短期的套利空间。但“不会作恶”和“利益完全对齐”是两回事。Curator的核心能力是“判断”——判断短期资金率、判断期限匹配、判断XT衰减曲线怎么钉——但他的判断结果,直接决定了你买入FT的到手利率。你选金库,其实是在选“你信哪个Curator的久期判断”。
我看Curator面板,不先看idle比例,先看他自己有没有在FT里放真金白银。如果管金库的人自己都不买自己管的FT,那他的决策链跟我之间,就隔了一层无风险代理成本。这比APY多0.3个点更值得在意。#termmax @TermMax