#termmax @TermMax
Antes creía que los vaults en DeFi no eran nada particularmente especial. Los usuarios depositan fondos, el protocolo busca rendimiento en su nombre y, al final, reciben una parte de las ganancias. Suena como una caja bien empaquetada: excepto que la caja vive en la blockchain.
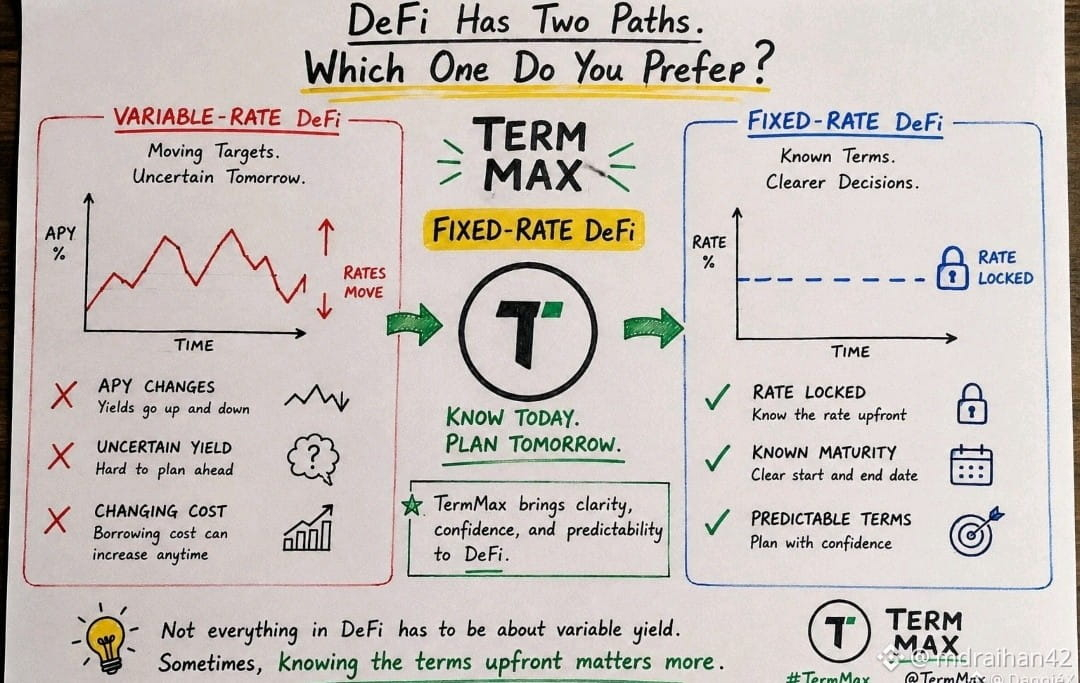
Pero cuando revisé el modelo de Vault y Curator de TermMax, empecé a darme cuenta de que esta comprensión era un poco superficial. El Curator no es simplemente alguien que “busca un APY alto”. Tiene que decidir en qué mercado debe entrar el capital, qué vencimiento elegir y qué nivel de riesgo asumir. Especialmente en el lending a tasa fija, la asignación del capital también está ligada al vencimiento. Un buen rendimiento pero mala liquidez —o un plazo inadecuado— puede que en realidad no sea la mejor opción.
Esto me hizo replantear el lending a tasa fija. Antes, a menudo comparaba protocolos usando los números de APY que aparecen en pantalla. Pero si el capital se asigna entre varios mercados con condiciones distintas, la pregunta más importante podría ser: ¿de dónde proviene ese rendimiento y qué compensaciones está haciendo el curator para lograrlo?
Me gusta cómo este modelo hace más visible un problema bastante invisible: el riesgo y la asignación del capital. Los usuarios quieren rendimiento pasivo, pero esa “pasividad” no significa que el riesgo desaparezca. Simplemente se transfiere del usuario a otra capa de gestión.
Todavía quiero observar cómo manejan los vaults de TermMax los periodos de mercados altamente volátiles. Porque una estrategia que parece muy razonable cuando la liquidez es abundante quizá solo se pruebe de verdad una vez que los vencimientos empiezan a divergir y los usuarios quieren retirar capital al mismo tiempo.
Antes creía que los vaults en DeFi no eran nada particularmente especial. Los usuarios depositan fondos, el protocolo busca rendimiento en su nombre y, al final, reciben una parte de las ganancias. Suena como una caja bien empaquetada: excepto que la caja vive en la blockchain.
Pero cuando revisé el modelo de Vault y Curator de TermMax, empecé a darme cuenta de que esta comprensión era un poco superficial. El Curator no es simplemente alguien que “busca un APY alto”. Tiene que decidir en qué mercado debe entrar el capital, qué vencimiento elegir y qué nivel de riesgo asumir. Especialmente en el lending a tasa fija, la asignación del capital también está ligada al vencimiento. Un buen rendimiento pero mala liquidez —o un plazo inadecuado— puede que en realidad no sea la mejor opción.
Esto me hizo replantear el lending a tasa fija. Antes, a menudo comparaba protocolos usando los números de APY que aparecen en pantalla. Pero si el capital se asigna entre varios mercados con condiciones distintas, la pregunta más importante podría ser: ¿de dónde proviene ese rendimiento y qué compensaciones está haciendo el curator para lograrlo?
Me gusta cómo este modelo hace más visible un problema bastante invisible: el riesgo y la asignación del capital. Los usuarios quieren rendimiento pasivo, pero esa “pasividad” no significa que el riesgo desaparezca. Simplemente se transfiere del usuario a otra capa de gestión.
Todavía quiero observar cómo manejan los vaults de TermMax los periodos de mercados altamente volátiles. Porque una estrategia que parece muy razonable cuando la liquidez es abundante quizá solo se pruebe de verdad una vez que los vencimientos empiezan a divergir y los usuarios quieren retirar capital al mismo tiempo.