


A pesar de que el secretario del Tesoro de EE. UU., Scott Bessent, intenta frenar el rendimiento de los bonos a largo plazo, Aegon Asset Management sigue firme en su apuesta de que la brecha entre los costos de endeudamiento a corto y a largo plazo en EE. UU. continuará ampliándose.
El Departamento del Tesoro de EE. UU. anunció el miércoles que reforzará las operaciones de recompra con apoyo de liquidez para los bonos del Tesoro a 10 a 30 años con un tamaño de “al menos el doble”. El límite máximo por recompra se aumentará de 2.000 millones de dólares a al menos 4.000 millones de dólares. Tras el anuncio, el mercado de bonos reaccionó de forma positiva: el rendimiento de los bonos del Tesoro a 10 años bajó 6 puntos básicos hasta el 4,65%, mientras que el rendimiento a 30 años cayó casi 10 puntos básicos hasta el 5,18%. Anteriormente, en una sesión de negociación previa, el rendimiento a 30 años llegó a superar en un momento dado el 5,33%, marcando el nivel más alto desde 2007.
Pero, según el gestor de la cartera de Aegon, James Lynch, ampliar el volumen de recompras de bonos del Tesoro a largo plazo “no tiene mucho sentido” y no cambiará su opinión de que la curva de rendimientos de EE. UU., e incluso la de Europa, seguirá empinándose.
Tras el anuncio del Tesoro de EE. UU. de ampliar las recompras, la curva de rendimientos de los bonos del Tesoro se aplanó
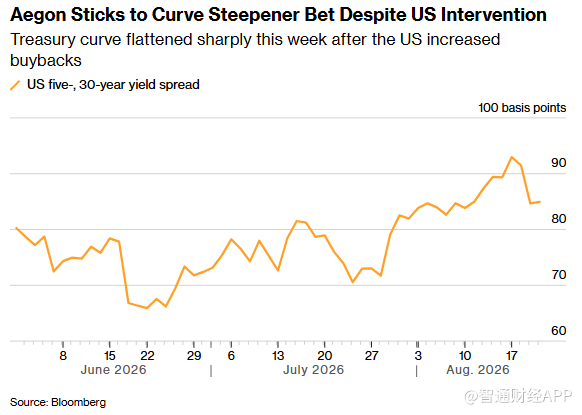
Según los datos, el fondo de bonos de retorno absoluto de Aegon (Absolute Return Bond Fund) superó en el último mes a más del 80% de sus productos comparables. Lynch dijo que una de sus estrategias exitosas consiste precisamente en apostar a que la velocidad de subida del rendimiento de los bonos a 30 años será mayor que la de los bonos a 5 años, basándose en “múltiples factores estructurales”.
Lynch dijo: “En materia fiscal hay problemas: el tamaño del déficit es enorme, la avalancha de deuda corporativa de gran tamaño llega al mercado y el nivel de inflación sigue por encima del objetivo; además, la comunicación de la Reserva Federal no es lo bastante clara. Todo esto inyecta una prima adicional en el mercado. No creo que estos factores desaparezcan pronto”.
A escala global, las operaciones de empinamiento (steepener trades) son cada vez más favorecidas por fondos de cobertura y otras instituciones de gestión de activos. Su lógica central es que, a medida que la oferta de bonos del gobierno sigue aumentando, los rendimientos a largo plazo deben subir aún más para atraer suficientes compradores.
Los bonos a largo plazo se han convertido en el foco de atención de los inversores. Por un lado, las presiones inflacionarias persisten; por otro, el auge de la IA impulsado por la deuda hace que el gobierno y esos gigantes tecnológicos con alta calificación y grandes necesidades de financiación (es decir, los “mega-cap”) compitan en el mismo mercado por los compradores.
Actualmente, el rendimiento de los bonos del Tesoro a 30 años de EE. UU. ya ha superado el 5% y ha tocado el nivel más alto de los últimos casi veinte años. Al mismo tiempo, en el último mes la subida de los rendimientos de corto plazo se ha moderado, ya que las señales del mercado indican que la Reserva Federal no tiene prisa por subir las tasas.
Aegon cuenta con un fondo de bonos con un tamaño de 165 millones de libras (aprox. 225 millones de dólares). En lo que va de año, su rentabilidad es de 2,36%; las fuentes de rendimiento incluyen la asignación a bonos de corto plazo, la gestión activa de la duración y las operaciones de empinamiento. Lynch adoptó la estrategia de empinamiento de bonos del Tesoro a mediados de junio. Además, también apostó a que el desempeño de los bonos a largo plazo de Europa y el Reino Unido sería inferior al de los bonos a corto plazo.
Está considerando, al entrar en 2027, convertir gradualmente la posición de empinamiento (steepening) en una tenencia directa de bonos a largo plazo, pero se mantiene prudente con el momento para apostar directamente a que suba el precio de los bonos.
“Ahora las cosas están un poco revueltas, pero creo que tal vez sea una buena oportunidad para tomar posiciones largas”, dijo Lynch. “Lamentablemente, nadie va a tocar una campana para decirte: ‘Sí, ahora mismo es un buen momento para ir largo’.”
¿Cómo ve Wall Street la nueva política de recompra de bonos del Tesoro de EE. UU.?
Tras la intervención del Tesoro de EE. UU., el mercado de bonos del Tesoro recibió un impulso alcista. Aun así, en Wall Street aún hay diferencias sobre la lectura del ajuste de las recompras.
JPMorgan dice abiertamente que el Tesoro de EE. UU. amplía las recompras de deuda “cura el síntoma, no la raíz”. Los estrategas de JPMorgan, incluido Jay Barry, señalaron que esta operación, en esencia, solo aborda el “síntoma” de la subida de los rendimientos a largo plazo, sin tocar el problema de fondo: la economía estadounidense está cerca del pleno empleo, el déficit fiscal aún ronda el 6% del PIB y la necesidad sostenida de financiación es la causa central de la presión sobre las tasas de interés de largo plazo. El banco advierte que, si el Tesoro se vuelve más “oportunista” en la gestión de la deuda y se aleja aún más de los principios tradicionales de emisión “periódicos y previsibles”, los inversores podrían exigir una prima por plazo más alta, elevando finalmente el costo de financiación a largo plazo. JPMorgan estima que en los próximos ejercicios fiscales los déficits de financiación de EE. UU. superarán los 3,5 billones de dólares; a menos que se impulse de manera sustancial el saneamiento fiscal, el impacto de este ajuste de recompras sobre las tasas del tramo largo probablemente será solo temporal.
Barclays considera que, aunque el impacto real en el mercado es limitado, el significado como señal de política no puede ignorarse: los inversores ya saben que si los rendimientos a largo plazo siguen subiendo, el Tesoro de EE. UU. está dispuesto a ajustar la estructura de las emisiones. En el futuro, el Tesoro aún podría aumentar el tamaño de las recompras o, en las reuniones de financiación de noviembre, dejar claro que reducirá las emisiones de bonos del Tesoro a largo plazo. Sin embargo, el banco cita la experiencia de Japón para recordar que recortar la oferta de bonos largos solo compra tiempo: después de que Japón redujera las emisiones de bonos del Tesoro de ultra largo plazo en 2025, el rendimiento a 40 años cayó alrededor de 50 puntos básicos en un momento, pero luego volvió a marcar un nuevo máximo. La solución real, al final, sigue requiriendo volver a un ajuste fiscal.
En contraste, la postura de Citi es más optimista. El banco recomienda comprar bonos del Tesoro de EE. UU. a 20 años, al considerar que la acción del Tesoro busca limitar el alza de los rendimientos del tramo largo. Además, juzga que, con la desaceleración de la inflación en conjunto, el mercado de bonos de EE. UU. tiene oportunidades de un rebote relativamente fuerte en los próximos meses.
Desde la apuesta firme de Aegon por el empinamiento, pasando por la advertencia de JPMorgan de “cura el síntoma, no la raíz”, hasta el planteamiento optimista de Citi, todo indica que la pugna del mercado sobre la trayectoria de las tasas de los bonos del Tesoro aún no ha llegado a su desenlace final.