El mayor impulsor de la valoración de $META (META) en los próximos meses probablemente será si su enorme gasto en IA empieza a traducirse en ganancias medibles y crecimiento del flujo de efectivo.
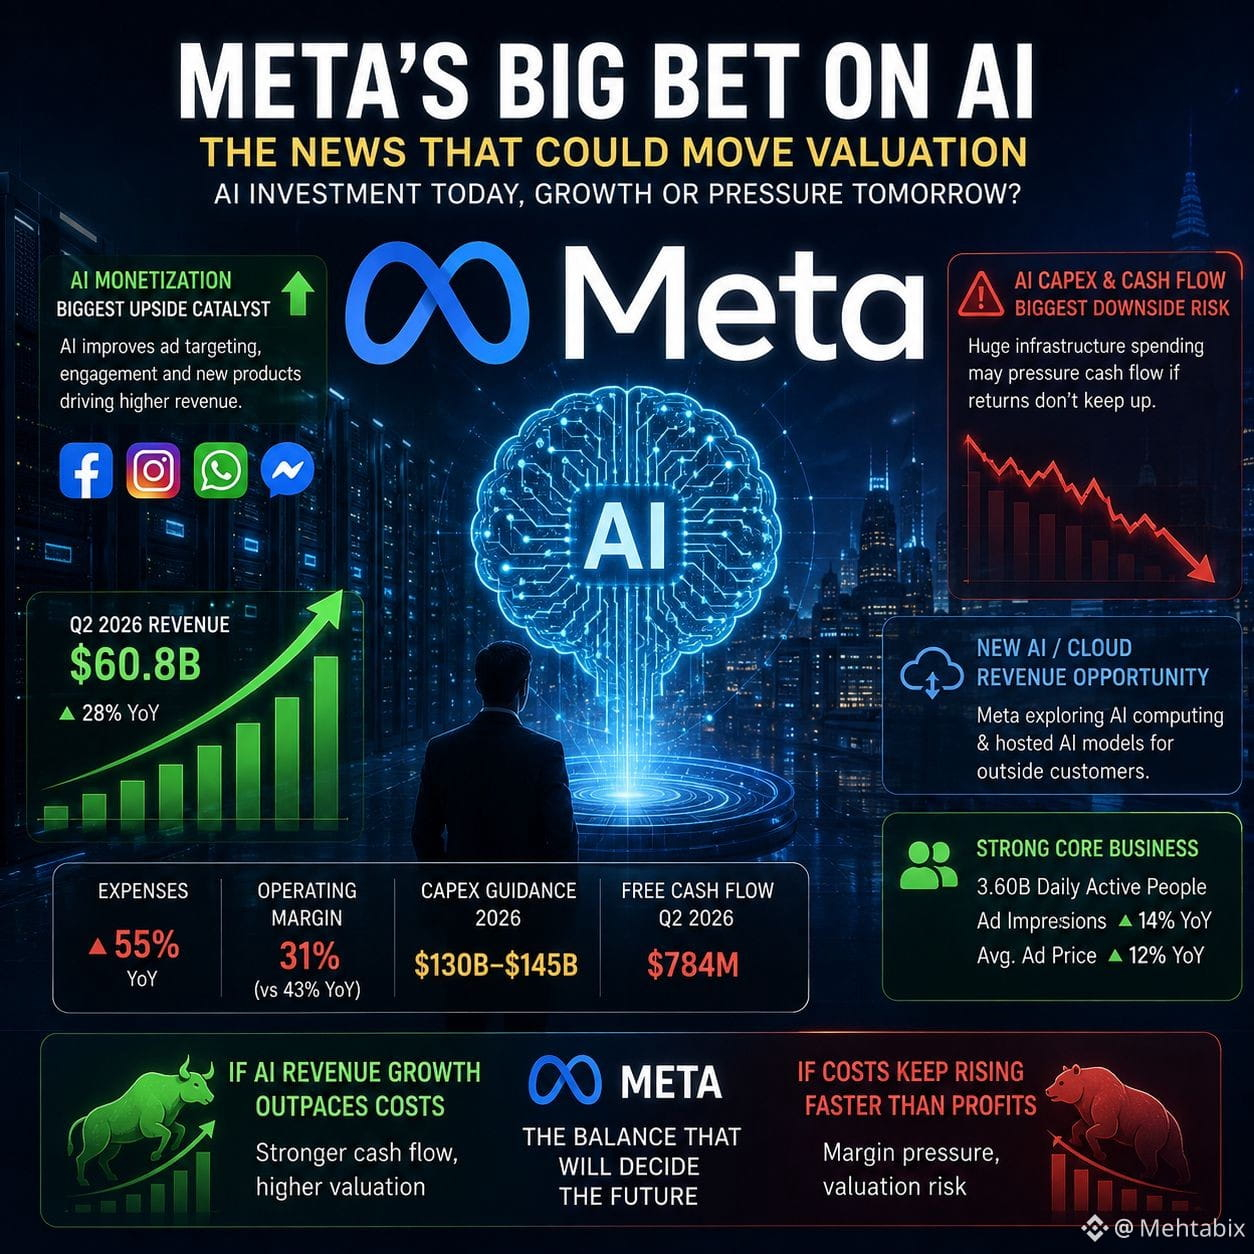
Los resultados de Meta en el Q2 de 2026 mostraron claramente la tensión: los ingresos aumentaron un 28% hasta $60.8B, pero los gastos subieron un 55%, llevando el margen operativo del 43% al 31%. Al mismo tiempo, Meta incrementó la guía de gasto de capital para 2026 a $130B–$145B. �
Meta +1
¿Qué podría mover la valoración más?
Monetización de la IA: el mayor catalizador al alza 🚀
Si la IA mejora la segmentación de anuncios, el engagement y los nuevos productos de negocio lo suficiente como para compensar los costos de infraestructura, los inversores podrían empezar a valorar a Meta como una plataforma de crecimiento impulsada por IA en lugar de, simplemente, una empresa de publicidad. Su negocio publicitario ya se está beneficiando de la segmentación y el engagement impulsados por la IA. �
S&P Global
El capex de IA convirtiéndose en un problema de flujo de caja: el mayor riesgo a la baja ⚠️
El flujo de caja libre de Meta en el Q2 fue solo de $784M a pesar de $31.1B de gasto de capital. � Un análisis reciente se enfoca cada vez más en si el gasto en infraestructura de IA de Big Tech puede generar retornos adecuados.
Reuters
Nuevas oportunidades de ingresos por IA/cloud
Los informes de que Meta está explorando vender computación de IA y modelos de IA alojados a clientes externos podrían crear una corriente de ingresos totalmente nueva si se desarrolla más allá de la experimentación.
El crecimiento publicitario se mantiene fuerte
Meta aún tiene un negocio central enorme: 3.60B de personas activas diarias, las impresiones de anuncios subieron 14% y los precios promedio de los anuncios aumentaron 12% interanual en el Q2.
Conclusión: la pregunta clave no es si Meta está invirtiendo fuertemente en IA—claramente lo está. La noticia que puede cambiar la valoración será la evidencia de que el crecimiento de los ingresos de IA está alcanzando el gasto en infraestructura de IA. Si los próximos trimestres muestran una monetización acelerándose y un flujo de caja libre recuperándose, $META podría recibir una importante revaluación de la valoración. Si los costos siguen creciendo más rápido que las ganancias, podría ocurrir lo contrario.
global.morningstar.com +1
#AdnocPlansToTrimAsiaCrudeShipments #UAEEndsEconomicTiesWithIran #USGovtDiscussesExpandingBitcoinHoldings