

Originalmente empecé a prestar más atención a @TermMax debido a la campaña actual de Binance Square.
Pero después de pasar tiempo revisando la documentación del protocolo, las actualizaciones del producto y los desarrollos recientes, creo que la historia más interesante no es la campaña en sí.
Este es el problema que TermMax está intentando resolver.
DeFi ha construido mercados muy eficientes para intercambiar, apalancar y prestar a tasas variables. Lo que aún le falta a la misma escala es algo que las finanzas tradicionales dan casi por sentado: costos de endeudamiento predecibles durante un período de tiempo definido.
Ahí es donde TermMax se está posicionando.
---
La idea central: tasa fija, plazo fijo
La mayoría de los principales mercados de dinero DeFi usan tasas de interés variables.
Si aumenta la demanda de préstamos o disminuye la liquidez disponible, las tasas pueden cambiar rápidamente. Esa flexibilidad es útil, pero crea incertidumbre.
Un prestatario podría conocer el costo de un préstamo hoy sin saber cómo se verá ese costo varias semanas después.
TermMax se acerca al préstamo de forma distinta al crear mercados con una estructura de tasa de interés definida y vencimiento.
Para los prestatarios, el objetivo es un costo de financiación predecible.
Para los prestamistas, el objetivo es un retorno que pueda entenderse antes del vencimiento, en lugar de cambiar constantemente con la utilización.
Eso suena menos emocionante que un nuevo relato de alto rendimiento, pero en mi opinión aborda una necesidad financiera mucho más fundamental.
La deuda a tasa fija es una de las bases de las finanzas tradicionales. Si en algún momento el capital más serio se mueve on-chain, el costo de capital predecible podría volverse cada vez más importante.
---
Cómo funciona la Estructura de TermMax
Lo que me convenció de que TermMax es más que un protocolo de préstamo normal con una etiqueta de “tasa fija” es el mecanismo que está debajo de todo.
El protocolo gira en torno a tres activos: FT, XT y GT.
FT — Token de Tasa Fija
FT representa un pago futuro como token de deuda.
Un prestamista puede adquirir FT con descuento y canjearlo por su valor nominal cuando el mercado alcanza el vencimiento.
En términos simples, esto se comporta un poco como un bono de cupón cero on-chain.
Si se conocen el precio de compra y el valor al vencimiento, el prestamista puede entender el retorno esperado al entrar en la posición.
XT — X Token
XT complementa a FT en la estructura de deuda del protocolo.
En conjunto, FT y XT ayudan a representar el valor económico presente del préstamo y su componente de intereses.
Para un usuario común, los detalles técnicos pueden parecer complicados al principio. Lo que importa es que esta estructura permite al protocolo separar y valorar el valor temporal de la deuda, en lugar de depender totalmente de una tasa de préstamo variable.
GT — Token de Gearing
GT es un NFT que representa una posición de endeudamiento o apalancada, incluyendo colateral y deuda.
Esto es especialmente interesante porque una posición apalancada compleja puede representarse mediante una sola estructura on-chain, en lugar de exigir que los usuarios repitan manualmente múltiples transacciones de pedir prestado y aportar.
La documentación del protocolo aún deja un punto importante: el préstamo con garantía conlleva riesgo de liquidación cuando el LTV de la posición se vuelve inseguro.
Entonces “tasa fija de préstamo” no significa “préstamo libre de riesgos”.
---
Por qué importa App V2
Un protocolo técnicamente sofisticado no es suficiente si a los usuarios comunes les resulta doloroso de usar.
Por eso App V2 es uno de los desarrollos de TermMax que considero más importante de lo que quizá parezca al principio.
La interfaz más nueva reúne:
- Órdenes unificadas
- Múltiples cadenas en una sola vista
- Órdenes límite en distintos mercados
- Posiciones de deuda
- Tenencias de FT
- Participaciones del vault
- Órdenes abiertas
- Historial de transacciones
La idea básica es “una app, todas las cadenas, cada orden”.
Para mí, esto aborda uno de los problemas prácticos más grandes de DeFi: la fragmentación.
Los usuarios no deberían necesitar moverse constantemente entre interfaces solo para entender dónde se despliega su capital.
Si TermMax continúa expandiéndose entre cadenas, contar con una capa de producto unificada se vuelve cada vez más importante.
---
Crecimiento: línea base antigua vs. progreso reciente
El whitepaper de tokens de marzo de 2026 reportó un nivel base de más de:
- 837.000 billeteras registradas
- $64M de TVL
- 170.000 usuarios activos diarios pico
- 7 cadenas admitidas
- 20+ asociaciones institucionales
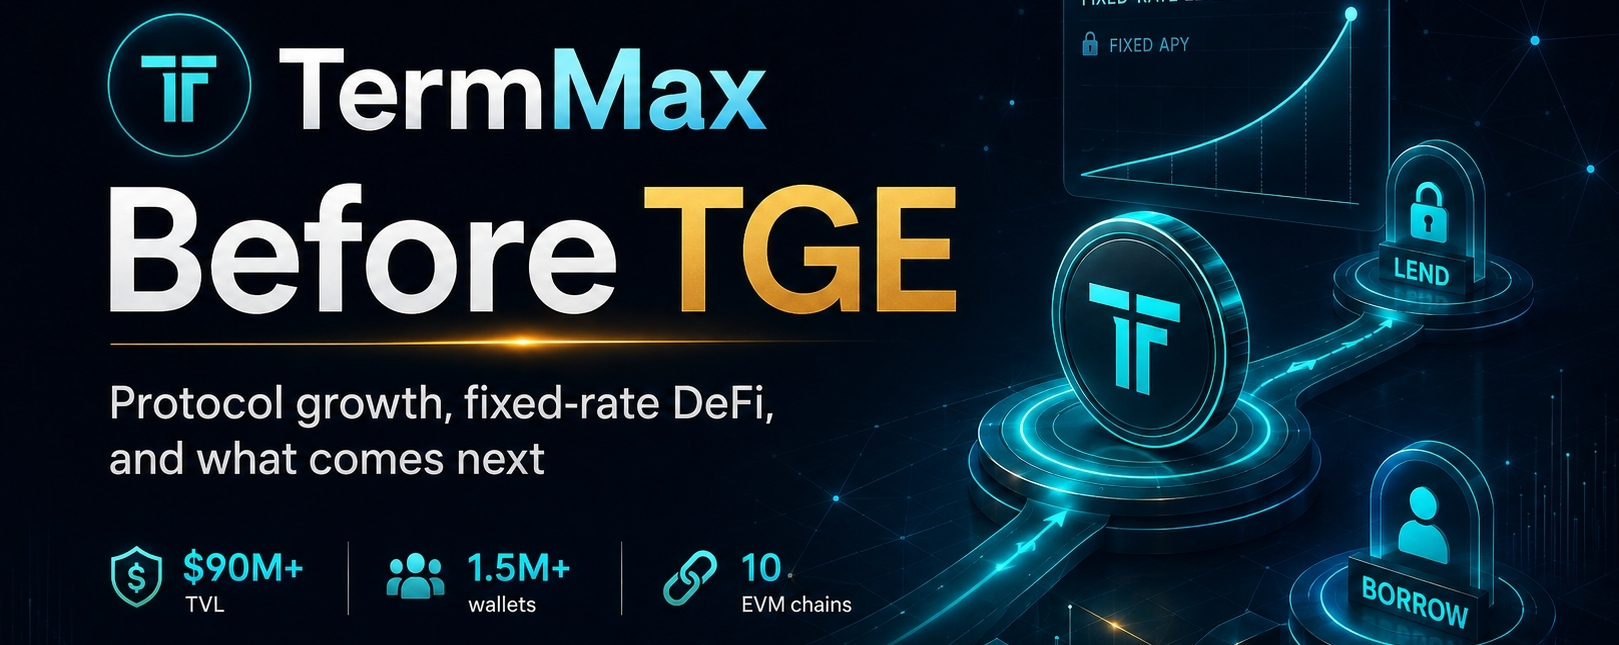
Las actualizaciones de agosto más recientes indican que el protocolo se ha alejado de ese nivel anterior, con cifras reportadas de alrededor de $90M+ de TVL, 1.5M+ de billeteras registradas y despliegue en 10 cadenas EVM.
La dirección es claramente hacia arriba.
Pero aun así preferiría evitar juzgar el proyecto solo por cifras de titulares.
El conteo de billeteras puede verse afectado por campañas y programas de incentivos. El TVL puede moverse rápidamente. El despliegue multicanal se ve impresionante en el papel, pero también puede fragmentar la liquidez.
Las preguntas más importantes son:
¿Cuánta demanda real de préstamo existe?
¿Qué tan profundos son los mercados de tasa fija?
¿Y cuánta actividad queda después de que las campañas de incentivos pierden importancia?
Esas preguntas nos dirán más sobre el encaje producto-mercado que un solo indicador de crecimiento.
---
Curadores y Eficiencia de Capital
Otra parte de TermMax que merece más atención es su modelo de curadores.
Los curadores pueden gestionar el capital del vault, asignar liquidez entre mercados aprobados, configurar estrategias de precios y monitorear posiciones dentro de límites definidos por el protocolo.
Esto crea una estructura donde los usuarios que no quieren gestionar activamente por sí mismos cada posición de tasa fija pueden acceder a estrategias gestionadas profesionalmente.
También hay una idea interesante de eficiencia de capital detrás del sistema.
La liquidez esperando a prestatarios de tasa fija no necesariamente tiene que permanecer completamente ociosa. Según la estrategia, el capital puede interactuar con protocolos existentes de tasa variable mientras espera emparejarse.
Desde la perspectiva de la eficiencia, eso tiene sentido.
Pero hay un equilibrio.
Cada integración adicional de protocolo introduce otra dependencia y otra fuente de riesgo de contratos inteligentes o de mercado.
Entonces lo veo como una característica de diseño útil, pero no algo que deba describirse automáticamente como “rendimiento gratuito”.
---
Dirección Institucional
Uno de los desarrollos recientes más interesantes es el avance de TermMax hacia infraestructura institucional.
El proyecto se graduó del Programa de Residencia EASY de YZi Labs Temporada 3 y también se ha convertido en validador en Canton Network.
Canton es especialmente relevante porque está enfocado fuertemente en infraestructura financiera institucional y en llevar actividad financiera regulada on-chain.
Eso hace que la conexión con TermMax sea lógicamente interesante.
El préstamo a tasa fija, las estructuras de vencimiento y los flujos de efectivo predecibles están mucho más cerca de cómo funcionan los mercados profesionales de renta fija que la mayoría de los productos DeFi de alta volatilidad.
Si esto se traduce en capital institucional significativo, todavía es algo que tiene que demostrarse.
Pero creo que la dirección tiene sentido.
Las raíces del proyecto también se remontan antes de TermMax en sí. El protocolo de Term Structure anterior levantó una ronda semilla de $4.25 millones liderada por Cumberland DRW, con participación de Decima Fund, HashKey Capital, Longling Capital y MZ Web3 Fund.
Esa historia importa porque muestra que la tesis de renta fija se estaba desarrollando antes de la atención actual de CreatorPad.
---
Seguridad: importante, pero nunca absoluta
Cualquier análisis serio de DeFi debe incluir el lado negativo.
La documentación de TermMax lista múltiples revisiones de seguridad enfocadas en vulnerabilidades de contratos inteligentes, ataques económicos, control de acceso, seguridad de oráculos y parámetros del protocolo.
El marco de seguridad también incluye medidas como:
- Control con múltiples firmas para acciones administrativas críticas
- Segregación de activos a nivel de mercado
- Mecanismos de pausa de emergencia
- Monitoreo on-chain continuo a través de Hypernative
- Auditorías externas y competencias de seguridad
- Infraestructura de bug bounty
Esas son cosas positivas.
Pero ninguno de ellos hace que un protocolo DeFi sea libre de riesgos.
Los usuarios aún se enfrentan a riesgo de contrato inteligente, volatilidad de colateral, riesgo de liquidación, riesgo de oráculo, riesgo de liquidez y posibles riesgos heredados de los protocolos integrados.
Creo que esta distinción es importante porque “auditado” y “seguro” no son lo mismo.
---
Tokenomics de TMX
El whitepaper de TermMax describe TMX como el token de utilidad y gobernanza del protocolo.
El marco incluye:
- 1.000 millones de suministro fijo total
- Sin inflación bajo el modelo publicado
- Aproximadamente 20% de circulación inicial planificada
- Utilidad de gobernanza
- Staking a través de sTMX
- Incentivos del ecosistema
- Vesting controlado para varias categorías de asignación
El whitepaper originalmente listaba la fecha del TGE como “Por Anunciarse”.
Ese documento se publicó en marzo, así que representaba la información disponible en ese momento.
La actualización más nueva de TermMax ahora sitúa el TGE el 25 de agosto de 2026, haciendo que los próximos días sean particularmente importantes para la comunidad.
La verificación de la asignación, las condiciones de vesting, la estructura de staking y el tratamiento práctico de las recompensas del ecosistema son los detalles que vigilaré con más atención.
Una fecha de lanzamiento de token crea atención.
La estructura de distribución real determina mucho más.
---
Qué estoy vigilando después del TGE
El TGE es un hito, pero no lo veo como la prueba final para TermMax.
Para mí, la prueba real empieza después.
Hay cinco cosas que quiero seguir.
1. Demanda orgánica de tasa fija
¿Los usuarios siguen pidiendo prestado a tasas fijas cuando los incentivos de las campañas pierden importancia?
2. Liquidez de mercado
¿Pueden entrar y salir posiciones significativas sin un deslizamiento excesivo?
La infraestructura de tasa fija se vuelve mucho más valiosa a medida que mejora la profundidad del mercado.
3. Liquidez multicanal
Expandirse a más redes aumenta el alcance, pero también puede repartir la liquidez demasiado fina.
La calidad de la liquidez importa más que la cantidad de logos de cadenas.
4. Adopción institucional
Canton Network y otros desarrollos institucionales son señales prometedoras.
El volumen real de préstamos y el uso institucional recurrente serían una prueba mucho más sólida.
5. Retención de usuarios post-TGE
Un lanzamiento de token normalmente aumenta la atención.
La métrica más importante será cuántos usuarios permanecen activos semanas y meses después.
---
Mi punto de vista personal
Después de mirar TermMax más allá de la campaña, mi visión es bastante simple:
Me gusta más el problema que TermMax intenta resolver que el propio relato del TGE.
El préstamo a tasa fija no es la parte más ruidosa de las criptomonedas.
Probablemente nunca genere la misma emoción que una nueva tendencia de memes o un producto de apalancamiento extremo.
Pero resuelve un problema financiero real.
Si DeFi va a madurar más allá de la especulación a corto plazo, los usuarios eventualmente necesitarán mejores herramientas para gestionar costos de préstamo, vencimiento y flujos de efectivo predecibles.
Ahí es donde pienso que TermMax tiene una posición interesante.
Al mismo tiempo, no estoy listo para juzgar el proyecto únicamente por el TVL, las cifras de billeteras o el próximo lanzamiento del token.
Quiero ver una liquidez orgánica más profunda.
Quiero ver que los prestatarios elijan repetidamente mercados de tasa fija porque el producto es útil, no simplemente porque estén asociados a puntos.
Y quiero ver si la expansión institucional se convierte en actividad económica real.
Así que mi visión actual es interesante, pero medida.
La infraestructura se está volviendo más completa. El producto tiene un caso de uso financiero claro. El ecosistema ha crecido significativamente.
Ahora la siguiente fase tiene que demostrar que este crecimiento puede volverse sostenible.
Para mí, el 25 de agosto no es el final de la historia de TermMax.
Ahí es donde comienza la siguiente prueba.
¿Crees que el préstamo a tasa fija puede convertirse en una parte importante de DeFi a medida que la industria madure, o los mercados de tasa variable seguirán dominando?